Оценка бизнеса
одна из сторон сделки не обязана отчуждать объект оценки, а другая сторона не обязана принимать исполнение;
стороны сделки хорошо осведомлены о предмете сделки и действуют в своих интересах;
объект оценки представлен на открытый рынок в форме публичной оферты;
цена сделки представляет собой разумное вознаграждение за объект оценки и принуждения к совершению сделки в отношении сторон сделки с чьей-либо стороны не было;
платеж за объект оценки выражен в денежной форме".
Международная практика оценки машин и оборудования предполагает использование трех видов рыночной стоимости:
обоснованная рыночная стоимость при продолжающемся использовании;
обоснованная рыночная стоимость установленного оборудования;
обоснованная рыночная стоимость при перемещении.
В оценке машин и оборудования часто задача оценки может состоять в оценке только стоимости воспроизводства или стоимости замещения объекта.
Стоимость воспроизводства объекта оценки - сумма затрат в рыночных ценах, существующих на дату проведения оценки, с учетом износа объекта оценки.
Стоимость замещения объекта оценки - сумма затрат на создание объекта, идентичного объекту оценки, в рыночных ценах, существующих на дату проведения оценки с применением идентичных материалов и технологии, с учетом износа объекта оценки.
Инфляция и другие структурные сдвиги в экономике приводят к тому, что основные фонды предприятий обесцениваются. Не обеспечиваются нужные объемы накоплений средств для воспроизводства основных фондов.
Основным назначением стоимости воспроизводства и стоимости замещения является начисление бухгалтерского износа (амортизации), расчет налогов и статистический учет национального богатства. Для того чтобы избежать искажений действительных значений этих величин, необходима регулярная переоценка основных фондов.
Для того чтобы определить полную стоимость замещения или воспроизводства, необходимо учитывать износ: именно он определяет потерю стоимости объекта в процессе эксплуатации. Снижение стоимости вследствие частичной потери работоспособности из-за физического старения объекта называется физическим износом.
Снижение стоимости, связанное с потерей, уменьшением конкурентоспособности на рынке, называют моральным износом; он определяется одномоментно с появлением объекта-конкурента.
Снижение стоимости в связи с изменением экономической, социальной или политической ситуации носит название внешнего или экономического износа (устаревания).
Машины и оборудования – это материальные объекты собственности, не относящиеся к недвижимости. Они часто относятся к движимому имуществу и могут существовать как отдельные объекты или часть системы, выполняющей определенную функцию.
Транспортное средство- это устройство, предназначенное для перевозки по дорогам людей, грузов и установленного на нем оборудования.
Рыночная стоимость – это расчетная величина, равная денежной сумме, за которую предполагается переход имущества из руки в руки на дату оценки в результате коммерческой сделки между добровольным покупателем и добровольным продавцом после адекватного маркетинга; при этом полагается, что каждая из сторон действовала компетентно, расчетливо и без принуждения.
Полная стоимость воспроизводства – совокупность затрат, требующихся на воспроизводство новой точной копии объекта собственности из тех же или очень похожих материалов, рассчитанная в текущих ценах.
Полная стоимость замещения – текущая стоимость нового аналогичного объекта, эквивалентного по полезности оцениваемому объекту.
Планомерная ликвидационная стоимость – расчетная валовая величина, выраженная в денежном эквиваленте, которую ожидается получить от продажи имущества при условии, что у продавца есть некоторый разумный период времени для поиска покупателя (покупателей) и что он обязан продавать имущество в том виде, как оно есть, в том месте, где оно находится. Эту стоимость также называют стоимостью упорядоченной ликвидации.
Стоимость ускоренной ликвидации – расчетная величина, выраженная в денежном эквиваленте, которую ожидается получить от открытой продажи имущества, проведенной должным образом с адекватной рекламой, при условии, что продавец обязан продавать имущество срочно в том виде, как оно есть, и в том месте, где оно находится.
Страховая стоимость- это рыночная стоимость оборудования, определяемая при страховании и фиксируемая в страховом полисе (договоре).
Таможенная стоимость- в общем случае это цена для исчисления таможенной пошлины по ставке тарифа, установленной в процентном отношении к цене объекта.
Утилизационная стоимость- это стоимость выработавшего свой ресурс и списываемого оборудования. Утилизационная стоимость включает в себя стоимость агрегатов, узлов и систем, как отслуживших свой срок и реализуемых по цене металлолома, так и еще годных для использования.
Цели и принципы оценки машин и оборудования. Цель оценки – составить заключение о стоимости.
При оценке машин и оборудования используется следующие принципы:
полезность – это способность актива удовлетворять потребности пользователя в данном месте и в течении данного периода времени.
замещение – расчетливый и осведомленный покупатель не заплатит за объект собственности больше, чем он может заплатить за другую собственность эквивалентного качества и полезности.
предвидение – стоимость создается ожиданием выгод, которые могут быть получены в будущем.
вклад – стоимость отдельного компонента измеряется его вкладом в стоимость всего объекта собственности или той величиной, которая должна быть вычтена из стоимости всего объекта в случае его отсутствия.
сбалансированность – все факторы производства должны находиться в таком соотношении, чтобы доходы от объекта были максимальны.
соответствие – стоимость объекта создается и сохраняется тогда, когда его характеристики соответствуют потребностям рынка.
предложение и спрос – цена собственности растет при увеличении спроса и снижается при увеличении предложения, а когда предложение и спрос сбалансированы, рыночная стоимость обычно отражает затраты на производство.
конкуренция – существует взаимовлияние двух или более потенциальных продавцов по совершению продажи.
изменение – стоимость объекта не остается постоянной и меняется с течением времени и под воздействием других факторов, влияющих на объект.
наиболее эффективного использования – тот вариант использования, который обеспечит объекту наибольший чистый доход в течение заданного периода времени, т.е. тот вариант использования, выбранный среди разумных, возможных и законных альтернативных вариантов, который является физический возможным, достаточно обоснованным и финансово осуществимым и приводит к наивысшей стоимости объекта.
Процесс оценки. Процесс оценки машин и оборудования состоит из следующих этапов:
Постановка задачи
Определение вида стоимости
Определение объекта оценки и сбор информации.
Расчет оценочной стоимости машин и оборудования
Согласование результатов оценки и оформление отчета
Постановка задачи. На данном этапе оценщик обсуждает ситуацию, при которой возникла необходимость проведения оценки.
Оценщику необходимо:
- определить, какая собственность подлежит оценке;
- обсудить, как будут использованы результаты оценки;
- определить дату оценки, на которую проводятся все расчеты;
- установить все возможные ограничения и допущения, при которых
полученные результаты будут справедливы.
- разработать план проведения оценочных работ.
Определение вида стоимости. При оценке машин и оборудования применяются различные виды стоимости.
Оценщик должен определить и предложить клиенту тот вид стоимости, который наилучшим образом соответствует поставленной цели.
Используются следующие зависимости между целью оценки и видом стоимости:
- передача прав собственности – обоснованная рыночная стоимость;
- страхование – полная стоимость воспроизводства или замещения за вычетом физического износа;
- вклад в уставной капитал – обоснованная рыночная стоимость;
- финансирование, лизинг – обоснованная рыночная стоимость, стоимость упорядоченной ликвидации, стоимость ускоренной ликвидации;
- расторжение партнерства – обоснованная рыночная стоимость;
- налогообложение партнерства – обоснованная рыночная стоимость.
Определение объекта оценки и сбор информации. На этом этапе оценщик проводит идентификацию собственности, имеющихся документов на объект, его комплектность, работоспособность и фактическое состояние на месте установки объекта.
При идентификации объекта оценки необходимо составить описание, которое имеет следующую структуру:
- наименование, модель (марка) объекта;
- назначение и принцип действия;
- масса и габариты;
- основные технические характеристики, позволяющие определить
потребительские свойства объекта;
- характеристика системы управления;
- комплектация, включая приспособления и инструменты;
- год изготовления и дата ввода в эксплуатацию;
- сведения об установке на фундамент и подключение к энергетическим и информационным сетям;
- сведения о ремонте и техническом обслуживании, замене его отдельных узлов и агрегатов;
- наименование и реквизиты изготовителя.
При систематизации и классификации машин и оборудования можно использовать стандартную классификацию, применяемую в бухгалтерском учете.
Необходимо определить затраты на воспроизводство, на дату оценки, новой точной копии объекта или на создание аналога; провести анализ рынка оцениваемого оборудования; определить доход, который может быть получен от эксплуатации объекта в будущем.
10.2 Методы оценки машин и оборудования.
При определении стоимости объекта используются три основных подхода: затратный, рыночный и доходный.
Затратный подход
Затратный подход основан на определении стоимости производства и реализации точной копии или равноценной замены объекта как нового в текущих ценах и определении потери стоимости в связи с физическим, функциональным и экономическим износом.
Затратный метод применяется при оценке:
- машин и оборудования специального назначения;
- объектов, изготовленных по индивидуальным заказам.
- объектов, не имеющих аналогов на рынке.
Затратный подход реализуется в следующих методиках:
Расчет по цене однородного объекта
Индексный метод оценки
Метод поэлементного расчета.
Расчет по укрупненным нормативам
Расчет по цене однородного объекта.
В основе данного метода лежит предположение о том, что себестоимость изготовления однородного объекта близка к себестоимости оцениваемого объекта, если они похожи по конструкции, используемым материалам и технологии изготовления.
Если однородный объект пользуется спросом на рынке и цена на него известна, то можно предположит, что полная себестоимость изготовления однородного объекта (сп.од) будет равна:
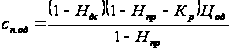 , (10.1)
где Цод - цена однородного объекта;
Ндс , Нпр – ставка налогов на добавленную стоимость и прибыль соответственно;
Кр – показатель рентабельности продукции, т.е. доля чистой прибыли и торговой наценки по отношению к цене.
При определении Кр можно пользоваться следующими рекомендациями:
кр = 0.25 – 0.35 – для продукции, пользующейся повышенным спросом,
кр = 0.1.- 0.25 – для продукции, имеющей средний спрос,
кр = 0.05. – 0.1 – для продукции с малым спросом.
Полная себестоимость оцениваемого объекта (Сп) с учетом различия в массе конструкции определяется по следующей формуле:
 ,
(10.2)
где G и Gод – масса конструкции оцениваемого и однородного объектов соответственно.
Далее рассчитывают восстановительную стоимость оцениваемого объекта (Sв) по формуле:
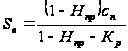 , (10.3)
Индексный метод оценки.
Данный метод позволяет приводить базовую стоимость объекта к современному уровню цен с помощью корректирующих индексов по следующей формуле:
С = С0 * I, где
С – искомая стоимость объекта;
С0 – базовая стоимость объекта;
I – индекс изменения цен по соответствующей группе машин и оборудования за период между датой оценки и исходным моментом.
В качестве базовой стоимости объекта может использоваться восстановительная стоимость. В качестве индексов изменения цен могут использоваться коэффициенты Агентства по статистике РК, а также индексы общей и промышленной инфляции, валютные курсы.
Метод поэлементного расчета.
Этот метод применим в тех случаях, когда оцениваемый объект может быть собран из нескольких составных частей.
Последовательность работ при данном методе следующая:
Анализируется структура объекта и составляется перечень его основных частей (устройств, блоков, агрегатов), которые могут быть приобретены отдельно.
Собирается информация о ценах по каждой части объекта. Если цена относится к разным моментам времени, то их индексируют.
Рассчитывается
себестоимость
объекта (С) по
формуле:
сп= (1 + ксоб) * aj * Цj, (10.4)
где aj – количество комплектующих частей типа j
Цj – рыночная стоимость одной части типа j
ксоб – коэффициент, учитывающий собственные затраты изготовителя.
Определяют восстановительную стоимость Sв
,
(10.5)
где нпр – ставка налога на прибыль,
кр – показатель рентабельности продукции (см. метод расчета по цене однородного объекта).
Расчет по укрупненным нормативам
Данный метод предполагает использование нормативов затрат, заранее рассчитанных для нескольких объектов, похожих на оцениваемый по технологии изготовления, используемым материалам и организации производства. Нормативы затрат- это удельные показатели, определяющие расход какого-либо ресурса на единицу влияющего фактора.
Определение износа машин и оборудования.
Износ машин и оборудования означает потерю стоимости объекта в процессе его эксплуатации или длительного хранения, научно-технического процесса и экономической ситуации в целом. Поэтому при оценке машин и оборудования затратным методом учитываются физический износ, функциональное и экономическое устаревание.
Физический износ.
Для определения величины физического износа используются следующие методы:
метод эффективного возврата,
метод экспертизы состояния,
метод поэлементного расчета,
прямой метод.
Метод эффективного возраста.
Оценщик экспертным методом, учитывая фактическое состояние
машины, исходя из ее внешнего вида, условий эксплуатации и других факторов определяет остающийся срок службы (Тост). Определив из технической документации эффективный возраст из выражения:
Тэф = Тн – Тост, (10.6)
где Тн – нормативный срок службы.
Физический износ Фи определяется по формуле:
 ,
(10.7)
Метод экспертизы состояния.
Данный метод позволяет определить физический износ в соответствии с разработанной оценочной шкалой. Для повышения степени достоверности могут быть привлечены несколько экспертов.
Физический износ определяется из зависимости:
Фи = Фиj * аj , где
Фиj - значение износа, согласно мнению j – го эксперта;
аj - весомость мнения j- го эксперта;
Весомость мнений экспертов определяется из условия Σ аj = 1
Метод поэлементного расчета.
Данный метод основан на определении износа для отдельных элементов машин и оборудования в общей себестоимости объекта. Затем определяется физический износ объекта в целом по формуле:
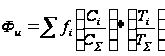 , (10.8)
где fi – физический износ i – го элемента,
Сi
,
 – себестоимость
i – го
элемента и
объекта в целом
соответственно.
 – нормативный
срок службы
i- го элемента
и объекта в
целом соответственно.
Прямой метод.
Данный метод применением в тех случаях, когда известны стоимости новых машин и оборудования (Сн) и затраты (З), которые необходимо произвести для того, чтобы довести объект до нового состояния.
При этом износ определятся из выражения:
 ,
(10.9)
Выбор метода определения физического износа при оценке конкретного объекта зависит от достоверности, доступности исходной информации и квалификации эксперта оценщика.
Функциональное устаревание.
Функциональное устаревание – потеря стоимости, вызванная появлением новых изделий и технологий. Рассматривают две категории функционального устаревания:
- функциональное устаревание, обусловленное избытком капитальных затрат,
- функциональное устаревание, обусловленное избыточными эксплуатационными расходами.
Функциональное устаревание, обусловленное избыточными капитальными затратами возникает, когда эксплуатационная производительность машин и оборудования из-за технических или технологических условий меньше расчетной, то есть объект недоиспользуется.
Величину обесценения (W) можно определить по следующей зависимости:
 , (10.10)
где W – обесценение от недоиспользования;
Р, р – реальная и расчетная производительность соответственно;
n – величина фактора «экономии на размере».
Функциональное устаревание, обусловленное избыточными эксплуатационными расходами характеризуется повышенной, по сравнению с новым, потребностью действующего оборудования в энергетических и материальных затратах, более высокой трудоемкостью обслуживания и ремонта и т.п.
Порядок расчета этого обесценения:
определение ежегодных эксплуатационных расходов по оцениваемому объекту.
Определение ежегодных операционных расходов при эксплуатации современного аналогичного оборудования.
Определение разницы затрат на эксплуатацию.
Учет влияния налогов.
Определение отстающего срока экономической жизни объекта или времени на устранение недостатков.
Расчет текущей стоимости ежегодных будущих потерь для остающегося срока жизни объекта по соответствующей ставке дисконтирования.
Экономическое устаревание.
Экономическое устаревание – потеря стоимости, обусловленная влиянием внешних факторов.
Оценщик должен глубоко разобраться в ситуации на предприятии, в сложных отраслях техники, учесть региональные и местные особенности. Экономическое устаревание может быть вызвано общеэкономическими и внутриотраслевыми изменениями, сокращением спроса на определенный вид продукции, сокращением предложения или ухудшением качества сырья, рабочей силы, вспомогательных систем, сооружений и коммуникаций, а также правовыми изменениями, муниципальным постановлением и административным распоряжением.
При расчете экономического устаревания используют принцип замещения, т.е. с учетом полезности объекта.
Потерю стоимости объекта по экономическим причинам (Иэ) определяют через недоиспользование:
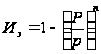 , (10. 11)
где Р,р – реальная и расчетная производительность объекта соответственно;
n – величина фактора «экономии на размере».
Рыночный подход.
Рыночный подход основан на определении обоснованной рыночной цены объекта, аналогичного оцениваемому объекту.
При использовании данного метода сопоставление проводится:
с точным аналогом, продающимся на вторичном рынке;
с приблизительным аналогом, продающимся на вторичном рынке, с внесением корректирующих поправок при отсутствии точного аналога;
с новым аналогичным оборудованием с внесением поправок на износ при отсутствии вторичного рынка.
Информационное обеспечение оценочной деятельности. При проведении оценки оценщик использует следующую информацию:
реальные цены известных сделок купли-продажи нового и подержанного оборудования;
цены прейскурантов производителей или дилеров;
цены предложений, полученные в результате письменных или устных запросов;
индексы цен;
Источниками информации при этом являются:
личные связи;
пресса и специализированные издания;
письменный или устный запрос;
общеэкономические и отраслевые издания.
Выбор аналога. Для выбора аналога рекомендуется определить интегральный показатель степени близости (Р).
Показатель (Р) рассчитывается с учетом приоритетности технических характеристик, влияющих на стоимость, сравниваемых объектов по следующей формуле:
Р = а1е1* . . .* аnen , (10.12)
где
 , если j
– ая характеристика
считается
возрастающей.
 , если j
– ая характеристика
считается
убывающей.
Роj - значение j – ой характеристики оцениваемого объекта,
Раj – значение j – ой характеристики аналога,
ej - весовые коэффициенты, определяемые экспертно.
В качестве аналога выбирается тот кандидат в аналоги, для которого модуль разницы (Р -1) имеет наименьшее значение.
Определение поправок и корректировок. После определения аналога оценщик должен внести поправки в стоимость аналога. Все поправки вносятся к аналогу, а не к объекту оценки.
Отличия в технических характеристиках учитываются интегральным показателем степени схожести Р может добавляться поправочный коэффициент р, учитывающий суммарное влияние неучтенных характеристик.
Несовпадение даты оценки с датами определения цен аналогов следует учитывать по известным индексам цен, индексам инфляции или курсу доллара.
Расчет стоимости машин и оборудования рыночным методом.
Оценочная стоимость машин и оборудования методом рыночных сравнений определяется по следующей формуле:
С = Са * Р * I * р, (10.13)
где Са – рыночная цена выбранного аналога;
I – индекс изменения цен за период между датой оценки и датой определения рыночной стоимости;
p – поправочный коэффициент, учитывающий суммарное влияние неучтенных характеристик.
Следующий доходный подход.
Доходный подход основан на определении рыночной цены, исходя из дохода, который может быть получен от эксплуатации объекта в будущем.
Применение доходного подхода требует прогнозирования будущих доходов за несколько лет работы предприятия. При этом трудно определить часть дохода, относящуюся к машинам и оборудованию, так как доход создается всей производственной системой, всеми ее активами.
Данный метод включает метод дисконтирования денежных потоков и метод прямой капитализации дохода.
Метод прямой капитализации дохода.
Этот метод предполагает определение стоимости объекта на основе чистого дохода за определенный период времени и ставки капитализации и включает следующие этапы:
определение чистого