Оценка бизнеса
В числе мер антикоррозионной защиты – более стойкая грунтовка панелей перед окраской, специальная обработка закрытых полостей, нанесение защитной пленки из эпоксидного состава при окончательной обработке кузова.
Внешний вид автомобиля своеобразен благодаря клинообразной форме двух объемного кузова с гнутыми боковыми стеклами и минимальному количеству хромированных декоративных элементов. Для ВАЗ-2108 характерны большие углы наклона лобового и заднего стекол, ярко выраженные отформованные кромки колесных проемов, блок фары, наружная поверхность которых как бы вливается в формообразующую поверхность кузова.
Спутник ВАЗ-2109 имеет по две двери с каждой стороны, что облегчает посадку и выход пассажиров; разделяющая двери центральная стойка кузова смещена вперед, благодаря чему увеличилось расстояние между стойкой и подушкой заднего сидения; изменилось также положение верхних точек крепления ремней безопасности и они меньше стесняют при поездке.
Для ВАЗ-2109 и его модификаций освоено производство бензобаков из пластмассы. Не уступая в прочности металлическим, пластиковые емкости легче, более технологичны и безопасны.
Среди конструктивных особенностей, повышающих безопасность и комфортабельность ВАЗ-2109, - гидра корректор фар. Он снижает их слепящее действие, помогает правильно освещать дорогу независимо от загрузки автомобиля. Улучшение микроклимата в салоне обеспечивают дефлекторы вытяжной вентиляции в рамках неподвижных боковых окон. Панели обивки на боковинах и двери задка придают салону больший комфорт.
Москвич АЗЛК-2141 – пятиместный автомобиль, его салон на 140 мм шире и на 100 мм длиннее салона автомобиля Москвич -2140. Такое сочетание размеров и массы достигается благодаря применению компоновки автомобиля с приводом на передние колеса. Конструкция передней подвески типа «реечный руль», эффективная тормозная система с плавающими скобами дисковых тормозов передних колес и рычажно-пружинная задняя подвеска обеспечивают безопасность и комфортабельность. Силовой агрегат, состоящий из двигателя, сцепления, коробки передач и главной передачи, выполнен в одном блоке.
Трансформируемое заднее сиденье и легкосъемная средняя часть полки, отделяющей багажник, расширяют возможности автомобиля для перевозки габаритных грузов. Объем багажного отделения может быть увеличен с 0,4 до 1,7 м3.
Контроль качества легковых автомобилей. Перед отгрузкой автомобилей покупателям завод-изготовитель обязан:
провести консервацию автомобилей согласно заводской инструкции по эксплуатации и в соответствии с технологическим процессом;
залить в бак топливо по установленной техническими условиями норме;
отключить аккумуляторную батарею от «массы»;
наклеить на ветровое стекло с внутренней стороны ярлык с указанием мест расположения и количества пломб, а также с отметкой вида применяемого топлива и состояния аккумуляторной батареи (с электролитом, без электролита);
закрыть стекла и двери кузова;
произвести пломбирование, исключающее доступ в кузов и багажное отделение, к двигателю и аккумуляторной батарее.
Проведение операций по подготовке автомашин к отгрузке должно быть выполнено торговыми предприятиями при приемке с учетом вышеперечисленных требований без разборки агрегатов и механизмов. Качество автомобилей подтверждается соответствующими документами и клеймом ОТК завода.
Качество всех материалов, полуфабрикатов и комплектующих изделий, изготовленных другими заводами, определяют по внешнему виду, наличию клейм технического контроля заводов-поставщиков, сертификатам или паспортам. Заводы-изготовители гарантируют исправность автомобиля в целом, а также нормальную работу всех его агрегатов, механизмов и деталей в течение установленного для каждой модели срока (указывается в ТУ).
При приемке необходимо проверить комплектность автомобиля, так как каждая машина продается с комплектом инструментов и принадлежностей (запасное колесо, банка с краской в цвет кузова, домкрат, насос для накачки шин, лопатка для монтажа шин, манометр шинный, лампа переносная, ключи разных размеров, сумки инструментальные и так далее). Все контрольно-диагностические операции проводятся в процессе предпродажной подготовки автомобилей.
11.3.Особенности расчета оценки рыночной стоимости подержанных автотранспортных средств с учетом их технического состояния
Расчет оценки рыночной стоимости подержанных автотранспортных средств с учетом их физического и морального износа, замены агрегатов транспортного средства, разукомплектации, переоборудования и эксплуатационных дефектов проводится многомерным косвенным методом по формуле
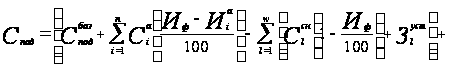
+
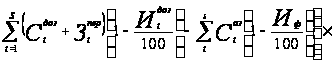
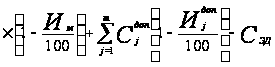 (11.1)
Где
 — рыночная
стоимость
подержанного
не разукомплектованного
автотранспортного
средства в
работоспособном
состоянии, на
котором не
производились
замена агрегатов
и переоборудование,
а также отсутствуют
неисправности
и эксплуатационные
дефекты, на
дату оценки
в месте оценки,
тг.;
n — число агрегатов (узлов, систем, механизмов) базовой комплектации, замененных на аналогичные, на дату оценки, единицы;
 — стоимость
нового i-го
агрегата (узла,
системы, механизма)
базовой комплектации,
установленной
при замене
аналогичного
агрегата, на
дату оценки
в месте оценки,
тг.;
 —физический
износ автотранспортного
средства и дату
оценки, %;
—физический
износ i-го
агрегата (узла,
системы, механизма)
базовой
комплектации, установленного при замене аналогичного агрегата, на дату
оценки, %;
w — общее число агрегатов (узлов, систем, элементов) базовой комплектации, отсутствующих на автотранспортном средстве на дату оценки вследствие его разукомплектации (кроме замененных при переоборудовании);
 — стоимость
нового /-го агрегата
(узла, системы,
элемента)
базовой
комплектации, отсутствующего на автотранспортном средстве вследствие
его разукомплектации (кроме замененных при переоборудовании), на
дату оценки в месте оценки, тг.;
 — затраты
на установку
1-го агрегата
(узла, системы,
элемента) базовой
комплектации, отсутствующего на автотранспортном средстве вследствие его разукомплектации, на дату оценки в месте оценки, тг.;
s — число единиц оборудования, дополнительно установленного при
переоборудовании автотранспортного средства взамен агрегатов (узлов,
систем, механизмов) базовой комплектации, на дату оценки;
 —
стоимость
нового t-го
оборудования,
дополнительно
установленного
при переоборудовании
автотранспортного
средства взамен
агрегатов
(узлов,
систем, механизмов) базовой комплектации, на дату оценки в месте оценки, тг.;
 —
затраты на
переоборудование
автотранспортного
средства при
замене агрегата
(узла, системы,
механизма)
базовой комплектации
на дополнительно
установленное
t-е оборудование,
на дату оценки
в месте оценки,
тг.;
 —
физический
износ t-го
оборудования,
дополнительно
установленного
при переоборудовании
автотранспортного
средства взамен
агрегатов
(узлов, систем,
механизмов)
базовой комплектации,
на дату оценки,
%;
 —
стоимость
нового агрегата
(узла, системы,
механизма)
базовой
комплектации, который заменен при переоборудовании автотранспортного средства на t-е оборудование, на дату оценки в месте оценки, тг.;
 —
моральный
износ автотранспортного
средства на
дату оценки,
%;
m — число единиц оборудования, дополнительно установленного при
переоборудовании автотранспортного средства без замены, агрегатов (узлов, систем, механизмов) базовой комплектации, на дату оценки;
 —стоимость
нового j-го
оборудования,
дополнительно
установленного
при переоборудовании
автотранспортного
средства без
замены агрегатов
(узлов, систем,
механизмов)
базовой комплектации,
включая затраты
на установку,
на дату оценки
в месте оценки,
тг.;
 —
физический
износ j-го
оборудования,
дополнительно
установленного
при переоборудовании
автотранспортного
средства без
замены агрегатов
(узлов, систем,
механизмов)
базовой комплектации,
на дату оценки,
%;
 —
стоимость
устранения
отказов, неисправностей
и эксплуатационных
дефектов на дату оценки в месте оценки, тг.
Оценка стоимости
подержанного
не разукомплектованного
автотранспортного
средства в
работоспособном
состоянии,
на котором не
производились
замена агрегатов
и переоборудование,
а также отсутствуют
неисправности
и эксплуатационные
дефекты, может
определяться
прямым или
одномерным
косвенным
методом.
Расчет оценки прямым методом проводится на основе результатов выборочного наблюдения стоимости объекта оценки на вторичном рынке автотранспортных средств.
В
том случае,
когда проведение
выборочного
наблюдения
стоимости
невозможно
из-за отсутствия
необходимых
данных для
вторичного
рынка идентичных
автотранспортных
средств, расчет
оценки стоимости
выполняется
одномерным
косвенным
методом по
формуле
 =
 (11.2)
Где
 — стоимость
нового автотранспортного
средства базовой
комплектации на дату оценки в месте оценки, тенге.
Расчет оценки
стоимости
нового автотранспортного
средства базовой
комплектации
может осуществляться
прямым или
одномерным
косвенным
методом.
Величина
 определяется
методом расчета
физического
износа с контролем
технического
состояния,
нормативным
методом с
корректированием,
расчетным
методом с учетом
возраста и
пробега с начала
эксплуатации,
методом амортизационных
отчислений.
Метод расчета физического износа с контролем технического состояния целесообразно применять при наличии у оценщика возможности проведения инструментального контроля (диагностики) технического состояния автотранспортного средства, для которого нормативно-технической документацией установлен норматив пробега (срока службы) до списания.
Нормативный метод с корректированием приемлем для оценки физического износа автотранспортных средств, для которых
нормативно-технической документацией установлены нормативы
пробега (срока службы) до списания и имеется информация о факторах, влияющих на нормативный пробег (срок службы).
Расчетный метод с учетом возраста и пробега с начала эксплуатации целесообразно использовать для оценки физического износа автотранспортных средств, для которых нормативно- технической документацией не установлены нормативы пробега (срока службы) до списания.
Метод амортизационных отчислений имеет смысл применять в отдельных случаях для оценки физического износа автотранспортных средств, принадлежащих юридическим лицам. Указанные методы используются также для расчета физического износа агрегатов, узлов, систем и других элементов автотранспортных средств.
Метод расчета физического износа с контролем технического
состояния является наиболее точным и обоснованным. Если нормативно-технической документацией для автотранспортного средства установлен нормативный пробег до списания (капитального ремонта), то расчет физического износа проводится по формуле
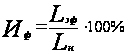 (11.3)
Где
 — эффективный
пробег автотранспортного
средства с
начала эксплуатации
на дату оценки,
тыс. км;
 — нормативный
пробег до списания
(капитального
ремонта) автотранспортного
средства, тыс.
км.
Если нормативно-технической документацией для автотранспортного средства установлен нормативный срок службы до списания (капитального ремонта), то расчет физического износа выполняется по формуле
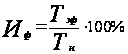 (11.4)
 — эффективный
возраст автотранспортного
средства на
дату оценки, годы (моточасы);
 — нормативный
срок службы
до списания
(капитального
ремонта) автотранспортного
средства, годы
(моточасы).
Значения эффективного пробега (возраста) на дату оценки определяются по результатам инструментального контроля (диагностики) технического состояния автотранспортного средства. При таком контроле определяются фактические значения диагностических параметров для основных агрегатов и узлов автотранспортного средства, которые сравниваются с их начальными и предельно допустимыми значениями. По результатам их комплексной оценки устанавливается уровень фактического технического состояния автотранспортного средства и соответствующее ему значение пробега (возраста), которое принимается в качестве эффективного пробега (возраста). При инструментальном контроле транспортное средство также проверяется на соответствие требованиям безопасности дорожного движения. Результаты контроля (диагностики) фиксируются в диагностической карте, которая должна быть представлена в приложении к отчету об оценке. Рекомендации по проведению инструментального контроля (диагностики) технического состояния транспортных средств, значения диагностических параметров, а так требования к техническому состоянию автотранспортных средств содержатся в нормативных документах.
Значения нормативных пробегов до списания (капитального ремонта) автотранспортных средств приведены в приложении.
Расчет физического износа автотранспортного средства, для которого нормативно-технической документацией установлен нормативный пробег до списания (капитального ремонта), нормативным методом с корректированием выполняется по формуле
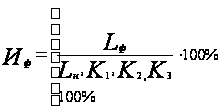
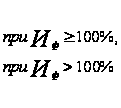 (11.5)
 — фактический
пробег с начала
эксплуатации
автотранспортного
средства на
дату оценки,
тыс. км;
 — коэффициент
корректирования
нормативного
пробега (нормативного
срока службы)
до списания
в зависимости
от условий
эксплуатации;
 — коэффициент
корректирования
нормативного
пробега (нормативного
срока службы)
до списания
в зависимости
от модификации
автотранспортного
средства и
организации
его работы;
 — коэффициент
корректирования
нормативного
пробега (нормативного
срока службы)
до списания
в зависимости
от природно-климатических
условий.
Расчет физического износа автотранспортного средства, для которого нормативно-технической документацией установлен нормативный срок службы до списания (капитального ремонта), нормативным методом с корректированием проводится по формуле
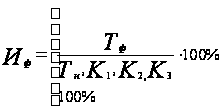
Где
 —
фактический
возраст (срок
службы) автотранспортного
средства на
дату оценки,
годы (моточасы).
Дата
производства
(выпуска) автотранспортного
средства
определяется по данным регистрационных документов (паспорт транспортного средства, свидетельство о его регистрации и т.п.), идентификационного номера (VIN), справочников и т. д.
Фактический
пробег
автотранспортного
средства с
начала эксплуатации
на дату оценки
определяется
по спидометру.
Если спидометровое
оборудование
неисправно
или его состояние
не соответствует
требованиям
нормативного
документа,
фактический
пробег с начала
эксплуатации
находится
расчетным
путем.
Расчет пробега с начала эксплуатации легковых автомобилей импортного производства, выполняется на основе данных.
Для легковых автомобилей-такси отечественного и импортного производства среднегодовой пробег принимается равным 90 тыс. км.
Расчет пробега с начала эксплуатации легковых автомобилей, частично эксплуатировавшихся за рубежом, проводится на основе данных по формуле
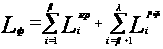 (11.6)
Где
 — продолжительность
эксплуатации
легкового
автомобиля
за рубежом,
годы;
 — среднегодовой
пробег легкового
автомобиля
за рубежом для
i-го года
эксплуатации
тыс. км;
 — возраст
легкового
автомобиля
на дату оценки
годы;
 — среднегодовой
пробег легкового
автомобиля
для i-го года
эксплуатации
тыс. км.
Для отечественных грузовых автомобилей и грузовых автомобилей импортного производства, фактический пробег с начала эксплуатации рассчитывается по формуле
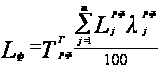 (11.7)
Где
 — продолжительность
эксплуатации
грузового
отечественного
или импортного
автомобиля
на дату оценки,
годы;
m — число видов перевозок, на которых использовался грузовой отечественный или импортный автомобиль, единицы;
 —
среднегодовой
пробег грузового
отечественного
или импортного
автомобиля
для j-го вида
перевозок,
тыс. км;
 — доля пробега
грузового
отечественного
или импортного
автомобиля
для j-го вида
перевозок, %.
Среднегодовой
пробег
 грузового
отечественного
автомобиля
для j-го вида
перевозок
определяется
по данным. Для
грузового
автомобиля
импортного
производства
— также в соответствии
с данными на
основе выбора
его отечественного
аналога; доля
пробега
 грузового
отечественного
или импортного
автомобиля
для j-го вида
перевозок —
на основе данных,
указанных в
справке, представляемой
и заверяемой
заказчиком
услуг по оценке.
Для грузовых автомобилей, эксплуатировавшихся частично за рубежом, фактический пробег с начала эксплуатации вычисляется по формуле
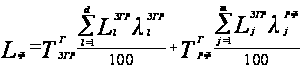 (11.8)
 —
продолжительность
эксплуатации
грузового
автомобиля
за рубежом,
годы;
d — число видов перевозок, на которых использовался грузовой автомобиль за рубежом, единицы;
 —
среднегодовой
пробег грузового
автомобиля
за рубежом для
l-го вида
перевозок, тыс.
км;
 —
доля пробега
грузового
автомобиля
для l-го вид;
перевозок за
рубежом.
Среднегодовой
пробег грузового
автомобиля
для l-го
вида перевозок
в Германии
определяется
поданным: доля
пробега грузового
автомобиля
для l-го
вида перевозок
в Германии —
на основе данных,
указанных в
справке представляемой
и заверяемой
заказчиком
услуг по оценке;
среднегодовой
пробег грузового
автомобиля
для других
стран без учета
вида перевозок
— по данным..
Для отечественных автобусов и автобусов импортного производства, фактический пробег с начала эксплуатации рассчитывается по формуле
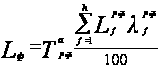 (11.9)
Где
 —
продолжительность
эксплуатации
отечественного
или импортного
автобуса на
дату оценки,
годы;
h — число видов перевозок, на которых использовался отечественный или импортный автобус, единицы;
 — среднегодовой
пробег отечественного
или импортного
автобуса для/-го
вида перевозок,
тыс. км;
 — доля пробега
отечественного
или импортного
автобуса для
/-го вида перевозок,
%.
Среднегодовой
пробег отечественного
или импортного
автобуса
для f-го
вида перевозок
определяется
по данным табл.;
доля пробега
отечественного
или импортного
автобуса
для f-го вида
перевозок –
на основе данных,
указанных в
справке, представляемой
и заверяемой
заказчиком
услуг по оценке.
Среднегодовой пробег маршрутных микроавтобусов и троллейбусов принимается равным 50 тыс. км.
Для автобусов эксплуатировавшихся частично за рубежом, фактический пробег с