Оценка бизнеса
Выбор подходов и методов является прерогативой оценщиков. Нормативные документы по оценке рекомендуют применять при оценке конкретного объекта как можно больше подходов и методов в каждом подходе, а при невозможности применения того или иного подхода и метода — давать чёткие пояснения таких ограничений.
Оценка прав пользования или владения земельным участком и оценка улучшений (зданий, сооружений), составляющие также часть этой стадии оценки, которая выполняется с применением определённых оценочных процедур и приёмов.
5 Этап. Согласование результатов оценки. Пятая стадия процесса оценки, разрешение противоречий в результатах, полученных при оценке стоимости недвижимости различными методами и определение наиболее вероятной оценочной стоимости объекта. При этом окончательный вывод делают по совокупности их результатов, которые, как правило, должны быть близкими. Существенные расхождения указывают либо на ошибки в оценках, либо на несбалансированность рынка.
Полезно знать, что нормативными документами по оценке запрещается согласовывать результаты путём расчёта средней арифметической величины стоимостей, полученных от использования нескольких методов, а также то, что аргументация процедуры согласования должна быть в обязательном порядке изложена в Отчёте.
6 Этап. Составление отчёта об оценке. Это завершающая стадия процесса оценки. Отчёт должен содержать: объём оцениваемых прав, цель оценки, вид определяемой стоимости, дату оценки и дату составления отчёта, краткое описание методологии оценки, описание объекта оценки и его ближайшего окружения, расчёты стоимости объекта оценки одним или несколькими методами, согласование результатов отчёта и обоснование окончательно выбранной оценочной стоимости. В конце отчёта должен быть приведён сертификат-свидетельство, указывающий на то, что оценка проведена объективно и выполнена лично данным оценщиком. В качестве приложений к отчёту могут быть приведены некоторые исходные данные, копии использованных в работе документов, отдельные расчёты, фотографии объекта или отдельных его элементов, а также копии документов, подтверждающих профессиональную квалификацию оценщика.
Любой отчёт об оценке достоверен лишь в полном объёме и лишь в указанных в нём целях. Ни заказчик, ни эксперт не могут использовать отчёт или какую-либо его часть иначе, чем это предусмотрено целью оценки.
Оплата услуг эксперта-оценщика. В основу определения размера оплаты услуг эксперта-оценщика может быть положена фиксированная цена, либо почасовая оплата. Фиксированная цена определяется исходя из величины фиксированного процента от балансовой стоимости недвижимости. Обычно эта величина составляет до 10%. Фиксированная цена не оказывает влияния на результаты оценки стоимости недвижимости и может быть использована в качестве основы для оплаты услуг эксперта-оценщика.
Если после проведения оценки от эксперта-оценщика требуется выступить на суде в качестве независимого эксперта, например в ходе слушания дела, то оплата его услуг должна быть почасовой, не зависящей от исхода судебного разбирательства. Размер оплаты услуг эксперта-оценщика зависит от многих факторов, в том числе от сложности и масштабности объекта оценки, опыта, имиджа и квалификации эксперта-оценщика, финансовых возможностей заказчика.
Подготовив проект договора на оценку стоимости недвижимости, эксперт-оценщик представляет его заказчику для ознакомления. В качестве приложения к договору прилагается задание на оценку.
Итоговые контрольные задачи к разделу.
В нижеследующих задачах под процентной ставкой понимается годовая процентная ставка, если не оговорено иное.
1. Какова будущая стоимость 1 000 долл., вложенных под 13% годовых на 18 месяцев, при ежегодном накоплении процента?
Ответ:
2. Какими должны быть ежегодные платежи по ипотечному кредиту в 250.000 долл. при 13% годовых? Срок погашения - 30 лет.
Ответ:
3. Ежеквартальные платежи по аренде поступают в начале каждого квартала в размере 20 000 долл. Текущая ставка процента составляет 12%, а приемлемая годовая ставка дисконтирования - 15%. Какова текущая стоимость платежей за 8 лет?
Ответ:
4. Ипотечный кредит в 100 000 долл. предусматривает периодическую выплату одного только процента. Однако, через 10 лет должна быть единовременно погашена вся основная сумма кредита. Заемщик хочет ежегодно вносить в специальный фонд, приносящий процент, определенную сумму с тем, чтобы иметь возможность через 10 лет погасить долг. На остаток в фонде ежегодно начисляется 8%. Какую сумму должен ежегодно вносить заемщик в фонд погашения кредита?
Ответ:
5. Текущая стоимость обычного аннуитета сроком 5 лет равна 1.000 долл. Какова величина каждого аннуитетного платежа, если ставка процента равна 10%?
Ответ:
6. Вы решили на свое 30-летие подарить себе дорогой автомобиль. Сегодняшняя цена такой машины составляет 25.000 долл. По вашим оценкам, цена будет возрастать на 3% ежегодно до момента покупки. Сейчас вам 25 лет, и у вас есть возможность зарабатывать 11% годовых на ваши сбережения. Какую сумму вам требуется откладывать в конце каждого из последующих 5 лет, чтобы иметь возможность к сроку купить автомобиль?
Ответ:
7. Объект недвижимости будет приносить 10 000 долл. арендной платы в конце каждого из следующих 5 лет; затем в течение 10 лет ежегодный платеж составит 12 500 долл., он также будет вноситься в конце каждого года. Ожидается, что в конце пятнадцатого года объект будет продан за 125 000 долл. За какую сумму сегодня целесообразно было бы сегодня продать объект при требуемой ставке дохода 12% годовых, начисляемых ежегодно?
Ответ:
8. В 1958 г. ежегодная стоимость обучения в престижном американском университете составляла 1.800 долл. Через 30 лет, в 1988 г. она составила уже 13.700 долл. Каков был средний темп прироста стоимости обучения за 30 лет?
Ответ:
9.Если ежегодная ставка процента составляет 20%, за сколько лет данная сумма утроится (с округлением до целых значений лет)?
Ответ:
10.Предположим, что сумма 3.000 долл. помещена на депозит с номинальной годовой процентной ставкой 8%. Начисление процентов ежеквартальное. Каков будет остаток депозита через 6 лет?
Ответ:
Контрольные тесты:
1. При росте цен в условиях инфляции применяется следующий метод учета запасов
по себестоимости последних по времени закупок
по средней себестоимости;
по себестоимости первых по времени закупок;
по полной себестоимости;
по себестоимости;
2. Какой риск относится к внутренним рискам?
административный;
политический;
нет верного ответа;
инфляционный;
ценовой.
3. Что такое балансовая стоимость?
затраты на строительство или приобретение объекта собственности;
стоимость объекта собственности, рассматриваемая как совокупная стоимость материалов, содержащихся в нем без дополнительного ремонта;
стоимость близкого аналога рассматриваемого объекта;
стоимость активов и пассивов объекта;
стоимость сформировавшегося объекта как единого целого
РАЗДЕЛ 2. ОСНОВНЫЕ ПОДХОДЫ К ОЦЕНКЕ БИЗНЕСА
Глава 4. Доходный подход к оценке бизнеса
Оценка рыночной стоимости с использованием доходного подхода основана на преобразовании доходов, которые, как ожидается, оцениваемый актив будет генерировать в процессе оставшейся экономической жизни в стоимость. С теоретической точки зрения источник дохода может быть любым: аренда, продажа, дивиденды, прибыль. Главное, чтобы он был продуктом оцениваемого актива.
С помощью этого подхода возможна и целесообразна оценка тех активов, которые используются или могут использоваться в интересах извлечения дохода (недвижимость, акции, облигации, векселя, нематериальные активы и т.п.). Основные принципы оценки доходного актива — принцип ожидания и принцип замещения. Принцип ожидания для данного подхода является основным методообразующим принципом. Он гласит, что стоимость актива определяется нынешней (сегодняшней, текущей) ценностью (PV — от англ. present value) всех его будущих доходов.
Чем выше доходный потенциал оцениваемого актива, тем выше
его стоимость. При этом анализ доходов должен осуществляться на протяжении всей оставшейся экономической жизни актива при условии его использования в течение этого периода наиболее эффективным образом.
В соответствии с принципом замещения максимальная стоимость актива не должна превышать наименьшей цены, по которой может быть приобретен другой аналогичный актив с эквивалентной доходностью. Данный принцип является аналогом экономического принципа альтернативности инвестиций.
В рамках доходного подхода различают метод прямой капитализации и метод капитализации доходов по норме отдачи на капитал (рис. 4.1). В основе этих методов лежит анализ и оценка чистого операционного дохода и коэффициента капитализации или дисконтирования.
При прямой капитализации осуществляется оценка чистого операционного дохода первого года использования актива при условии, что он находится в стадии генерации типичных доходов, и оценка коэффициента капитализации для преобразования дохода в текущую стоимость, а в методе капитализации по норме отдачи на капитал — прогноз чистого операционного дохода в процессе использования актива, включая чистый доход от реверсии (продажи) в конце прогнозного периода, оценку коэффициента дисконтирования и определение суммы текущих стоимостей этих доходов.
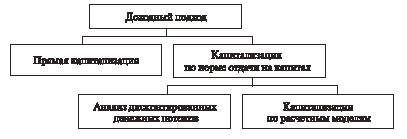
Рис. 4.1. Классификация методов оценки по доходу.
Отличаются эти методы способами анализа и построения потока доходов и коэффициентов их преобразования в текущую стоимость.
В методе прямой капитализации для оценки рыночной стоимости чистый доход первого года от использования актива делится на коэффициент капитализации, полученный на основе анализа данных о коэффициентах капитализации доходов активов, аналогичных оцениваемому активу. При этом нет необходимости оценивать тенденцию изменения дохода во времени, а при оценке коэффициента капитализации — учитывать отдельно его составляющие: норму отдачи на капитал и норму его возврата. Предполагается, что учет тенденций всех составляющих оцениваемого актива заложен в рыночных данных. Необходимо отметить, что метод прямой капитализации применим для оценки действующих активов, используемых наиболее эффективным образом и не требующих на дату оценки больших по длительности капиталовложений в ремонт или реконструкцию.
При оценке же методом капитализации по норме отдачи на капитал отдельно учитывается тенденция изменения чистого дохода во времени и анализируются отдельно все составляющие коэффициента капитализации.
4.1. Метод прямой капитализации доходов
В рамках доходного подхода к оценке недвижимости возможно применение одного из двух методов:
прямой капитализации доходов;
дисконтированных денежных потоков.
В основе данных методов лежит предпосылка, что стоимость недвижимости обусловлена способностью оцениваемого объекта генерировать потоки доходов в будущем. В обоих методах происходит преобразование будущих доходов от объекта недвижимости в его стоимость с учетом уровня риска, характерного для данного объекта. Различаются эти методы лишь способом преобразования потоков дохода. При использовании метода капитализации доходов в стоимость недвижимости преобразуется доход за один временной период, а при использовании метода дисконтированных денежных потоков - доход от ее предполагаемого использования за ряд прогнозных лет, а также выручка от перепродажи объекта недвижимости в конце прогнозного периода.
Достоинства и недостатки методов определяются по критериям:
типом, качеством и обширностью информации, на основе которой проводится анализ;
способностью учитывать конкурентные колебания;
способностью учитывать специфические особенности объекта, влияющие на его стоимость (месторасположение, размер, потенциальная доходность);
Метод капитализации доходов используется если:
потоки доходов стабильны длительный период времени, представляют собой положительную величину;
потоки доходов возрастают устойчивыми темпами.
Результат, полученный данным методом, представляет собой стоимость всего объекта недвижимости, состоящую из стоимости зданий, сооружений, и из стоимости земельного участка. Базовая формула расчета имеет следующий вид:
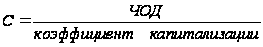 (4.1.)
где, С – стоимость объекта недвижимости (д.е.);
ЧОД – чистый операционный доход.
Таким образом, метод капитализации доходов представляет собой определение стоимости недвижимости через перевод годового (или среднегодового) чистого операционного дохода в текущую стоимость.
Данный метод нецелесообразно применять в следующих ситуациях:
при нестабильных потоках доходов;
для оценки недвижимости, находящейся в стадии реконструкции или незавершенного строительства.
В казахстанских условиях основная проблема, с которой сталкивается оценщик - «информационная непрозрачность» рынка недвижимости, прежде всего отсутствие информации по реальным сделкам продажи и аренды объектов недвижимости, эксплуатационным расходам, отсутствие статистической информации по коэффициенту загрузки на каждом сегменте рынка по регионам. В результате расчет ЧОД и коэффициента (ставки) капитализации - превращается в очень сложную задачу.
Основные этапы процедуры оценки методом капитализации доходов:
Определение ожидаемого годового (или среднегодового) дохода, в качестве дохода, генерируемого объектом недвижимости при его наилучшем и наиболее эффективном использовании.
Расчет коэффициента капитализации.
Определение стоимости объекта недвижимости на основе чистого операционного дохода и коэффициента капитализации путем деления ЧОД на коэффициент капитализации.
Остановимся подробно на каждом из вышеперечисленных этапов.
Расчет ожидаемого чистого операционного дохода.
Оценщик недвижимости работает со следующими уровнями дохода:
ПВД (потенциальный валовой доход);
ДВД (действительный валовой доход);
ЧОД (чистый операционный доход);
ДП до уплаты налогов (денежный поток до уплаты налогов) – чистый операционный доход за вычетом расходов по обслуживанию ипотечного кредитования, если оно имеет место.
Потенциальный валовой доход (ПВД) - доход, который можно получить от недвижимости, при 100%-ом использовании без учета всех потерь и расходов. Основной источник дохода от объекта недвижимости – это доход от сдачи площадей в аренду. Соответственно, ПВД зависит от площади оцениваемого объекта и установленной арендной ставки и рассчитывается по формуле:
ПВД = S ґ Cа (4.2.)
где, S - площадь, сдаваемая в аренду, м2;
Са - арендная ставка за 1 м2.
Договор аренды представляет собой основной источник информации о приносящей доход недвижимости. Аренда - предоставление арендатору (нанимателю) имущества за плату во временное владение и пользование. Право сдачи имущества в аренду принадлежит его собственнику. Арендодателями могут быть лица, уполномоченные законом или собственником сдавать его в аренду. Одним из основных нормативных документов, регламентирующих арендные отношения является гражданский кодекс РК .
Оценщик в процессе работы опирается на следующие положения последнего:
по договору аренды здания или сооружения арендатору одновременно с передачей прав владения и пользования такой недвижимостью передаются права пользования той частью земельного участка, которая занята этой недвижимостью и необходима для ее использования, даже в том случае, когда земельный участок, на котором находятся арендованные здания или сооружения продается другому лицу;
если срок аренды в договоре не определен, то договор аренды считается заключенным на неопределенный срок;
передача имущества в аренду не является основанием для прекращения или применения прав третьих лиц на это имущество. При заключении договора аренды арендодатель обязан предупредить арендатора о всех правах третьих лиц на сдаваемые в аренду имущество (сервитуте, праве залога и т.п.). В противном случае арендатор вправе требовать уменьшения арендной платы либо рассмотрения договора и возмещения убытков.
Договор аренды здания или сооружения:
заключается в письменной форме на срок не менее года, подлежит государственной регистрации и считается заключенным с момента такой регистрации.
предусматривает согласованные сторонами условия и размеры арендной платы, без которой договор аренды считается незаключенным.
если арендатор произвел за счет собственных средств и с согласия арендодателя улучшения арендованного имущества, неотделимые без вреда для имущества, то он имеет право после прекращения договора на возмещение стоимости этих улучшений, если иное не предусмотрено договором аренды. Стоимость неотделимых улучшений арендованного имущества, произведенных арендатором без согласия арендодателя, возмещению не подлежит.
арендатор вправе с согласия арендодателя сдавать арендованное имущество в субаренду, предоставлять арендованное имущество в безвозмездное использование, а также отдавать арендные права в залог или вносить их в качестве вклада в уставной капитал.
Величина арендной ставки, как правило зависит от местоположения объекта, его физического состояния, наличия коммуникаций, срока аренды и т.д.
Арендные ставки бывают:
контрактными (определяемыми договором об аренде);
рыночными (типичными для данного сегмента рынка в данном регионе).
Рыночная арендная ставка представляет собой ставку, преобладающую на рынке аналогичных объектов недвижимости, т.е. является наиболее вероятной величиной арендной платы, за которую типичный арендодатель согласился бы сдать, а типичный арендатор согласился бы взять это имущество в аренду. Это гипотетическая сделка. Рыночная арендная ставка используется при оценке полного права собственности, когда, по существу, недвижимостью владеет, распоряжается и пользуется сам владелец (каков был бы поток доходов, если бы недвижимость была бы сдана в аренду). Контрактная арендная ставка используется для оценки частичных имущественных прав арендодателя. В этом случае, оценщику целесообразно проанализировать арендные соглашения с точки зрения условий их заключения. Все арендные договора делятся на следующие большие группы:
с фиксированной арендной ставкой (используются в условиях экономической стабильности);
с переменной арендной ставкой (пересмотр арендных ставок в течение срока договора используется, как правило, в условиях инфляции);
с процентной ставкой (когда к фиксированной величине арендных платежей добавляется процент от дохода, получаемого арендатором в результате использования арендованного имущества).
Метод капитализации доходов целесообразно использовать в случае заключения договора с фиксированной арендной ставкой, в остальных случаях - корректнее использовать метод дисконтированных денежных потоков.
Действительный валовой доход - это потенциальный валовой доход за вычетом потерь от простоя площадей, которые не удалось сдать в аренду и задолженности по арендной плате с добавлением прочих доходов от нормального рыночного использования объекта недвижимости (например, доходов от платных автостоянок или гаражей).
ДВД = ПВД - потери + прочие доходы (4.3.)
Обычно эти потери выражают в процентах по отношению к потенциальному валовому доходу. Потери рассчитываются по ставке, определяемой для типичного уровня управления на данном рынке, т.е. берется рыночный показатель. Но это возможно только в условиях наличия значительной информационной базы по сопоставимым объектам. В отсутствии таковой для определения коэффициента недозагрузки (недоиспользования) (Кнд) оценщик прежде всего анализирует ретроспективную и текущую информацию по оцениваемому объекту, т.е. существующие арендные договора по срокам действия, частоту их перезаключения, величину периодов между окончанием действия одного арендного договора и заключения следующего (период, в течении которого единицы объекта недвижимости свободны) и на этой основе рассчитывает коэффициент недоиспользования объекта недвижимости:
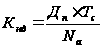 (4.4.)
Кзагрузки = 1 - Кнд (4.5.)
где, Дn - доля единиц объекта недвижимости (это может быть стандартный офис, или торговое помещение, или квартира), по которым в течение года перезаключаются договора;
Тс - средний период в течение которого единица объекта недвижимости свободна;
Na - число арендных периодов в году (обычно месяцы или кварталы).
Определение коэффициента недоиспользования осуществляется на базе ретроспективной и текущей информации, поэтому для расчета предполагаемого ДВД полученный коэффициент должен быть скорректирован с учетом возможной загрузки площадей в будущем, которая зависит от следующих факторов факторов:
общеэкономической ситуации;
перспектив развития региона;
стадии цикла рынка недвижимости;
соотношения спроса и предложения на оцениваемом региональном сегменте рынка недвижимости.
Коэффициент загрузки зависит от различных типов недвижимости (отелей, магазинов, многоквартирных домов и т.д.). При эксплуатации объектов недвижимости желательно поддерживать коэффициент загрузки на высоком уровне, т.к. значительная часть операционных расходов является постоянной и не зависящей от уровня загрузки.
Оценщик делает поправку на потери при сборе платежей, анализируя ретроспективную информацию по конкретному объекту с последующим прогнозированием данной динамики на перспективу (в зависимости от перспектив развития конкретного сегмента рынка недвижимости в регионе):
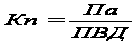 (4.6.)
Где Кп – коэффициент потерь при сборе платежей
Па – сумма потерь при сборе платежей
ПВД – потенциальный валовой доход
Опираясь на ретроспективную и текущую информацию, оценщик может рассчитать коэффициент недоиспользования и потерь при сборе арендных платежей с последующей корректировкой для прогнозирования величины действительного валового дохода:
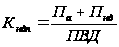 (4.7)
Па - потери при сборе арендной платы;
Пнд - потери от недоиспользования площадей;
ПВД - потенциальный валовой доход.
Помимо потерь от недоиспользования и потерь при сборе арендных платежей необходимо учесть прочие расходы, получение которых можно увязать с нормальным использованием данного объекта недвижимости в целях обслуживания, в частности, арендаторов (например: доход от сдачи в аренду автомобильной стоянки, склада и т.д.) и не включаемых в арендную плату.
Чистый операционный доход - действительный валовой доход за минусом операционных расходов (ОР) за год (за исключением амортизационных отчислений).
ЧОД = ДВП – ОР (4.8)
Операционные расходы – это расходы необходимые для обеспечения нормального функционирования объекта недвижимости и воспроизводства действительного валового дохода.
Операционные расходы принято делить на:
условно-постоянные расходы;
условно-переменные, или эксплуатационные расходы;
расходы на замещение, или резервы (эти расходы относятся к текущему и капитальному ремонту).
К условно-постоянным относятся расходы, размер которых не зависит от степени эксплуатационной загруженности объекта и уровня предоставленных услуг:
налог на имущество;
страховые взносы (платежи по страхованию имущества);
заработная плата обслуживающего персонала (если она фиксирована вне зависимости от загрузки здания) плюс налоги на данную заработную плату.
К условно-переменным расходам относятся расходы, размер которых зависит от степени эксплуатационной загруженности объекта и уровня предоставленных услуг:
коммунальные;
на содержание территории;
на текущие ремонтные работы;
расходы по обеспечению безопасности;
расходы на управление (обычно принято определять величину расходов на управление в процентах от действительного валового дохода) и т.д.
К расходам на замещение относятся расходы на периодическую замену быстроизнашивающихся улучшений (кровля, покрытие пола, санитарно-техническое оборудование, электроарматуру), денежные средства которые резервируются на счете (хотя большинство владельцев недвижимости в действительности этого не делает). Резерв на замещение рассчитывается оценщиком с учетом стоимости быстроизнашивающихся активов, продолжительности срока их полезной службы, а также процентов, начисляемых на аккумулируемые на счете средства. Если не учесть резерва на замещение, то чистый операционный доход будет завышенным.
Расчеты коэффициента капитализации.
Существует несколько методов определения коэффициента капитализации:
с учетом возмещения капитальных затрат (с корректировкой на изменение стоимости актива);
связанных инвестиций или техника инвестиционной группы;
прямой капитализации.
Определение коэффициента капитализации с учетом возмещения капитальных затрат.
Коэффициент капитализации состоит из двух частей:
Ставки дохода на капитал (инвестиции), являющейся компенсацией инвестору за вложение своих денежных средств с учетом различных факторов риска и других факторов, связанных с конкретными инвестициями;
Нормы возврата капитала для погашения суммы первоначальных вложений. Причем этот элемент коэффициента капитализации применяется только к изнашиваемой части активов (то есть к зданиям и сооружениям, но не к земле, которая не подвергается износу).
Ставка дохода на капитал (она равнозначна ставке дисконтирования) строится методом кумулятивного построения и состоит из: (4.9)
безрисковой ставки дохода;
+
премии за риск вложения в недвижимость;
+
премии за низкую ликвидность недвижимости;
+
премии за инвестиционный менеджмент (управление инвестициями в недвижимость считается более сложной и рискованной деятельностью, чем управление инвестициями в финансовые активы - отсюда и дополнительная премия).
Безрисковая ставка доходности - ставка дохода от вложений в высоко ликвидные активы, т.е. эта ставка, которая отражает «фактические рыночные возможности вложения денежных средств фирм и частных лиц без какого то бы ни было риска не возврата». На самом деле, несмотря на название, безрисковая ставка предполагает не отсутствие риска вообще, а минимальный уровень риска, характерный для данного рынка.
Безрисковая ставка используется в качестве базовой, к которой добавляются остальные (ранее перечисленные) составляющие - поправки на различные виды риска, связанные с особенностями оцениваемой недвижимости.
Для определения безрисковой ставки можно пользоваться как казахстанскими, так и западными показателями по безрисковым операциям. Безрисковой ставкой по западной методике считается ставка доходности по долгосрочным (10-20 лет) правительственным облигациям на мировом рынке (США, Германия, Япония и т.д.). При использовании данной безрисковой ставки, к ней необходимо прибавить премию за риск инвестирования в РК (страновой риск).
В процессе оценки необходимо учитывать, что номинальные и реальные (то есть, включающие и не включающие инфляционный компонент) безрисковые ставки могут быть как тенговые, так и валютные. При пересчете номинальной ставки в реальную и наоборот целесообразно использовать формулу американского экономиста Фишера, выведенную им еще в 30-е годы:
Rн = Rр + Jинф. + Rр ґ Jинф. (4.10)
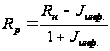 (4.11)
где, Rн - номинальная ставка;
Rр - реальная ставка;
Jинф. - годовые темпы прироста инфляции.
Важно отметить, что при использовании номинальных (включающих инфляционный компонент) потоков доходов коэффициент капитализации (и ее составные части) должны быть рассчитаны в номинальном выражении, а при