Оценка бизнеса
Согласование предварительных результатов рыночной стоимости. Сравнительный подход позволяет использовать аналитику максимальное число всех возможных видов мультипликаторов, следовательно, в процессе расчета будет получено столько же вариантов стоимости. Если аналитик в качестве итоговой величины предложит простую среднюю всех полученных величин рыночной стоимости собственного капитала, то это будет означать, что он одинаково доверяет всем мультипликаторам.
Наиболее объективным приемом определения итоговой величины рыночной стоимости является метод взвешивания. Оценщик в зависимости от конкретных условий, целей и объекта оценки, степени доверия к той или иной информации придает каждому мультипликатору и, соответственно, варианту стоимости свой вес. На основе такого взвешивания получается итоговая величина стоимости, которая может быть взята за основу для проведения последующих корректировок.
Таблица 5.2. Взвешивание предварительной величины стоимости
| Мультипликатор | Предварительная стоимость | Удельный вес | Промежуточный результат |
| 1.Цена/чистая прибыль | 55 | 0,6 | 33 |
| 2.Цена/денежный поток | 46 | 0,3 | 13,8 |
| 3.Цена/балансовая стоимость | 40 | 0,1 | 4,0 |
| Итоговая величина стоимости | 50,8 |
Внесение итоговых корректировок
Итоговая величина стоимости, полученная в результате применения всей совокупности ценовых мультипликаторов, должна быть откорректирована в соответствии с конкретными условиями оценки бизнеса. Наиболее типичными являются следующие поправки.
Портфельная скидка представляется при наличии не привлекательного для покупателя характера диверсификации активов. Аналитик при определении окончательного варианта стоимости должен учесть имеющиеся нефункционирующие активы, например непроизводственного назначения.
Если в процессе финансового анализа выявлена либо недостаточность собственного оборотного капитала, либо экстренная потребность в капитальных вложениях, полученную величину необходимо вычесть.
Возможно применение скидки на низкую ликвидность.
В некоторых случаях вносится поправка в виде премии за предоставляемые инвестору элементы контроля. Данная поправка обеспечивает универсальность метода компании-аналога, так как позволяет применять его для оценки контрольной доли собственного капитала.
Сравнительный подход, несмотря на достаточную сложность и трудоемкость расчетов и анализа, является неотъемлемым приемом определения обоснованной рыночной стоимости. Результаты, полученные данным способом, имеют наиболее объективную рыночную основу, качество которой зависит от возможности привлечения широкого круга компаний-аналогов. Следовательно, основным фактором, сдерживающим применение в российской практике метода компании-аналога и метода сделок, является отсутствие достаточной и достоверной ценовой и финансовой информации по отечественным компаниям-аналогам. Однако появление в последние годы фирм, специализирующихся на сборе и анализе подобной информации, а также различных электронных источников является существенным прорывом в данном направлении. Таким образом, дальнейшее развитие оценочной инфраструктуры будет способствовать расширению сферы использования сравнительного подхода.
Контрольные тесты
Какая функция сложного процента применяется для определения величины взноса в погашение самоамортизирующегося кредита?
периодический взнос на погашение кредита
будущая стоимость единицы
текущая стоимость единицы
текущая стоимость аннуитета
будущая стоимость аннуитета
Укажите единственно верное утверждение о дисконтировании.-
позволяет рассчитать настоящую(приведенную) стоимость при заданном периоде, процентной ставке и конкретной сумме
сумма, возникающая в определенной хронологической последовательности
вероятность получения в будущем дохода
доход, получаемый ежегодно при вложении капитала
нет правильного ответа
Какой риск относится к внутренним рискам?
административный
политический
нет верного ответа
инфляционный
ценовой
При росте цен в условиях инфляции применяется следующий метод учета запасов
по себестоимости последних по времени закупок
по средней себестоимости
по себестоимости первых по времени закупок
по полной себестоимости
по себестоимости
Что такое обычный денежный поток?
денежный поток, в котором все суммы различаются по величине
денежные суммы, возникающие в определенной хронологической последовательности
денежный поток, в котором все суммы равновеликие
денежный поток, возникающий в начале периода
нет правильного ответа
Риск связанный с конкретной приносящей доход собственности который может быть связан с экономическими и институциональными условиями на рынке:
Систематический риск (sistematic risk)
Несистематический риск (unsistematic risk)
Статичный риск (static risk)
Динамичный риск (dynamic risk)
Нединамичный риск (undynamic risk)
Глава 6. Оценка бизнеса затратным подходом
Процедура
оценки бизнеса
затратным
подходом заключается
в выявлении
неучтенных
(функционирующих
и/или нефункционирующих)
активов и переоценке
всех располагаемых
компанией
активов по
рыночной стоимости.
Причем, если
оценивается
доля бизнеса
принадлежащая
акционерам,
из стоимости
активов вычитаются
обязательства,
также переоцененные
по рыночной
стоимости
(состав которых
также дополнен
неучтенными
обязательствами
или обременениями
в случае их
обнаружения).
Описанная
выше схема
оценки бизнеса
затратным
подходом является
устоявшейся
и общепринятой.
Результат этой
оценки впоследствии
принимается
во внимание
при формировании
мнения об итоговой
величине стоимости
бизнеса вместе
с результатами
оценки полученными
другими подходами.
Казалось бы,
все это вполне
правильно и
не вызывает
никаких сомнений.
Хотя, пожалуй,
те или иные
сомнения («разброд
и шатания» в
умах) присутствуют
почти всегда,
даже в таком
вопросе. Это
касается, например,
адекватной
оценки неучтенных
на балансе
нематериальных
активов и гудвилла
компании. В
этой связи
автор настоящей
публикации
хочет обозначить
ряд факторов,
учет которых
необходим при
оценке бизнеса
затратным
подходом.
Начнем с
гудвилла компании.
Обычно гудвиллу
«приписывают»
стоимость,
полученную
как разница
между результатами
доходного и
сравнительного
подходов с
одной стороны,
и результатом
затратного
подхода, с другой
стороны. Однако
при такой оценке
теряется смысл
в результате
затратного
подхода, ибо
его результат
с учетом так
оцененного
гудвилла всегда
будет практически
совпадать с
результатами
других подходов.
Поэтому представляется
целесообразным
в рамках затратного
подхода осуществлять
оценку стоимости
гудвилла чисто
затратным
подходом, независимо
от других подходов.
Одним из таких
способов может
стать интервьюирование
специалистов
по маркетингу
и пиару. Некоторые
подобные
высококлассные
специалисты
могут дать
экспертное
заключение
о том, сколько
времени и денежных
средств требуется
для того, чтобы
компания «с
нуля» обросла
определенным
количеством
связей с контрагентами
по бизнесу (тем
количеством,
которое имеет
оцениваемая
компания) и
эффективной
узнаваемостью
на рынке вообще,
и среди целевой
аудитории в
частности, а
также досконально
изучила рынок
своей продукции
и потребителей.
Если эти затраты
сильно разнесены
во времени и
в регионе сильная
инфляция, затраты
на формирование
гудвилла следует
индексировать.
В то же время
поскольку
отнюдь не все
подобные вложения
оказываются
эффективными
и, кроме того,
подобные инвестиции
подвержены
сильному
обесцениванию
ввиду влияния
эффектов зашумления
и «короткой
потребительской
памяти», эти
вложения также
следует амортизировать.
Корректировки
инвестиций
в гудвилл –
индексация
и амортизация,
- частично нивелируют
друг друга, но
все же, как правило
(при отсутствии
гиперинфляции),
влияние амортизации
существенно
превышает
воздействие
инфляции. Итог
суммарных
скорректированных
затрат на создание
эффективной
узнаваемости,
связей и репутации,
которыми обладает
оцениваемая
компания, следует
трактовать
как оценку
стоимости
гудвилла ,
определенную
затратным
подходом, и
следовательно,
ее необходимо
прибавлять
к стоимости
других оцениваемых
активов компании.
Теперь
перейдем к
рассмотрению
другого вопроса,
связанного
с оценкой бизнеса
затратным
подходом. Сам
по себе затратный
подход оперирует
понятием стоимости
и принципом
замещения: если
какой-либо
объект можно
каким-то образом
создать дешевле,
чем предлагаемая
за него цена
продавца-собственника
объекта, то так
и надо поступать
– создавать
самостоятельно.
Если же затраты
на самостоятельное
создание объекта
превышают цену
продавца целевого
объекта, либо
создать этот
объект самостоятельно
по каким-либо
причинам не
представляется
возможным,
объект, при его
надобности,
целесообразно
купить на рынке.
При такой схеме
упускается
из рассмотрения,
как минимум,
один нюанс, а
именно – издержки
упущенных
возможностей.
Применение
затратного
подхода учитывает
фактор времени
при переоценке
активов и
обязательств
посредством
индексации
внеоборотных
активов и
дисконтирования
ряда запасов
и обязательств.
Однако потенциальный
покупатель,
решив, руководствуясь
принципом
замещения,
самостоятельно
«построить»
бизнес, затратит
на это не только
прямые издержки
обусловленные
покупкой активов
по рыночной
стоимости, но
и вмененные
издержки – за
время самостоятельного
«строительства»
бизнеса инвестор
потеряет прибыль,
которую он мог
бы получать,
если купил бы
этот бизнес
уже функционирующим.
Кроме этого,
необходимо
также принимать
во внимание
специфические
риски, присущие
молодым компаниям
при выходе на
рынок: приобретая
готовый бизнес,
покупатель-инвестор
избавляется
от рисков начального
этапа. И последнее,
что следует
принять во
внимание при
формировании
мнения о рыночной
стоимости
бизнеса – наиболее
вероятной цене
сделки между
продавцом и
покупателем,
- это скидка,
позволяющая
покупателю
получать выгоду
от сделки . Сразу
же оговоримся,
что данная
скидка – не
догма, покупатель
в процессе
торгов стремится
ее выторговывать,
однако не факт,
что продавец
согласится
ее предоставить:
если бы такая
скидка существовала
всегда, действовал
бы арбитраж,
позволяющий
«выковывать»
деньги из воздуха,
что быстро
«съело» бы саму
возможность
как таковую
- все кинулись
бы заниматься
покупкой и
продажей готовых
бизнесов.
С учетом
вышеизложенного
скорректированная
стоимость
функционирующего
бизнеса, полученная
на основе затратного
подхода, составит:
Р=З + G3 + УВ + RP - ∆ (6.1)
где Р – стоимость функционирующего бизнеса,
З – стоимость скорректированных по рыночной стоимости материальных и идентифицированных нематериальных активов (чистых активов) бизнеса, определенных в рамках затратного подхода,
Gз – стоимость
гудвилла компании,
определенная
затратным
подходом,
УВ – стоимостный
эквивалент
упущенной
выгоды, возникающей
из-за недополучения
прибыли на
этапе становления
бизнеса «с
нуля»,
RP – стоимостный
эквивалент
специфических
рисков этапа
становления
(превышения
сметы расходов,
повышенной
вероятности
полной или
частичной
потери осуществленных
инвестиционных
затрат),
∆ - скидка на уторговывание.
Следует отметить, что определение стоимости бизнеса согласно (6.1) подразумевает эффективное функционирование с определенной положительной рентабельностью. Если же бизнес только что создан и не приносит своим владельцам прибыль, для потенциального покупателя такого бизнеса нет принципиальной разницы между покупкой такого бизнеса и созданием его с нуля. Поэтому в подобной ситуации компоненты УВ и RP в (6.1) будут близки к нулю. Наибольший интерес в (6.1) представляют компонента упущенной выгоды (УВ) и стоимостный эквивалент специфических рисков этапа становления (RP).
Рассмотрим их подробнее. Планирование создания бизнеса с нуля до определенной стадии можно разбить на несколько этапов: этап регистрации компании и приобретения активов, этап отладки, найма и обучения персонала – до момента начала реализации готовой продукции, этап выхода на уровень безубыточности, и наконец этап выхода на плановую рентабельность Rп. Если для простоты рассмотрения разбить весь цикл создания бизнеса с нуля всего на два этапа – этап отсутствия прибыли (t0, t1) и этап роста прибыли с нуля до планового уровня рентабельности (t1, t2), то оценка стоимостного эквивалента упущенной выгоды может осуществляться по следующей формуле:
УВ= З(t0, t1) х {(1+Rn) в степени {(t1-td1)/T} х (1+Rn(1-k) в степени {(t2-t1)/T} -1}+3(t1, t2) х {(1+Rn(1-k) в степени {(t2-td2)/T}) -1} (6.2)
где З(t0, t1) – общие затраты осуществленные на этапе (t0, t1),
З(t1, t2) – общие затраты осуществленные на этапе (t1, t2), причем,
З(t0, t1)+ З(t1, t2) = З + Gз, (6.3)
Rп – плановый уровень рентабельности (рентабельность (ROE) готового бизнеса или объектов-аналогов),
kRп – средний уровень рентабельности на этапе (t1, t2), 0 < k < 1.
td1 – дюрация инвестиций на этапе (t0, t1),
td2 – дюрация инвестиций на этапе (t1, t2),
T – фактор размерности времени приводящий показатель степени в безразмерную форму и приводящий его же (показатель степени) к годовому интервалу,
t1 – момент начала зарабатывания компанией прибыли,
t2 – момент выхода компании на плановый уровень рентабельности Rп.
Наличие компоненты RP в (6.1) с позиции затратного подхода означает возможность дополнительных непредвиденных расходов, характерных для этапа первоначального становления (в т.ч. дополнительные издержки УВ, могущие возникнуть из-за затягивания прохождения бизнесом определенных промежуточных подэтапов на этапе становления). По мнению автора, оценка параметра RP может осуществляться двумя способами. Во-первых, можно ориентироваться на стоимостный эквивалент премии за риск вложений в малые компании, учитывая тот факт, что вновь создаваемые компании, как правило, являются небольшими компаниями. Во-вторых, можно оценить различие в статистике банкротств компаний находящихся на стадии становления и компаний со среднестатистическим для рынка сроком от момента образования до текущего момента. Получив значение разницы вероятностей банкротства, ее следует трансформировать в относительную рисковую надбавку (дополнительную рисковую надбавку, отражающую только специфические риски вновь образуемой компании), после чего преобразовать ее в абсолютное (стоимостное) выражение.
Представленный выше модифицированный затратный подход (назовем его так) схож со структурой моделей EBO и EVA: и здесь и там есть две компоненты – компонента капитала/инвестированного капитала и компонента доходов. Однако в отличие от EBO и EVA модифицированный затратный подход ограничивает суммирование доходов интервалом (t0, t2), что при условии положительной рентабельности капитала приводит к получению более низкого значения стоимости бизнеса по сравнению с результатами оценки полученными в рамках модели EBO/ EVA, но более высокого по сравнению со стоимостью, получаемой при использовании традиционного затратного подхода. То есть применение модифицированного затратного подхода снижает разрыв между результатами оценки затратным и доходным подходами, и, следовательно, повышает адекватность итоговой оценки стоимости бизнеса. Если потенциальный покупатель бизнеса оценивает для себя инвестиционную стоимость объекта-мишени, ориентируясь на доходный подход, и при этом он может убедить собственника мишени продать ее по цене определенной на базе модифицированного затратного подхода, чистая приведенная стоимость такой сделки будет для него положительной.
Контрольные вопросы и тесты и задачи
В каких случаях для оценки недвижимости необходимо применение прежде всего затратного подхода?
Назовите основные этапы оценки недвижимости затратным подходом.
Дайте определение восстановительной стоимости.
Какие методы расчета восстановительной стоимости Вам известны?
Что такое прибыль застройщика и чем она отличается от прибыли подрядчика?
Какой из методов расчета восстановительной стоимости показывает наиболее точные результаты?
Имеются ли понятийные различия в терминах “стоимость” и “затраты”?
Опишите структуру сводного сметного расчета.
Чем характеризуется износ объектов недвижимости?
Охарактеризуйте основные виды износа и методы их расчета.
Какой из ниже перечисленных методов относится к затратному подходу
метод чистых активов;
метод капитализации;
метод сделок;
метод арбитража;
метод ЛИФО
Выберите единственно верное определение временной оценки денежных потоков.
приведение денежных сумм, возникающих в разное время к сопоставимому виду;
отрезок времени, в течение которого производится оценка;
денежный поток, который оценивается в данное время;
все верно;
нет правильного ответа
Что предполагает затратный подход в оценочной деятельности?
анализ балансовых счетов предприятия и их корректировку;
анализ практики продаж объектов в отрасли;
прямое сравнение аналогичных объектов;
анализ доходов и затрат
нет правильного ответа
Что включает технология оценки недвижимости затратным методом?
все перечисленные стадии
оценку стоимости земельного участка
оценку стоимости восстановления или замещения улучшений
вычет накопленного улучшениями износа
суммирование стоимости земельного участка и улучшений
Задачи
Определите общий накопленный износ (% износа) объекта недвижимости, исходя из следующих данных:
цена продажи объекта составила 90000;
исходя из анализа продаж земли, участок имеет оценочную стоимость в 30000;
анализ затрат показывает, что полная стоимость воспроизводства здания составляет 110000.
Известна следующая информация:
| Гостиницы | Офисные здания | Торговые здания | |
| Затраты на строительство, $ | 1800000 | 1400000 | 1500000 |
| Чистый операционный доход, $ | 200000 | 160000 | 140000 |
|
Коэффициент капитализации Для зданий Для земли |
14% 10% |
14% 10% |
14% 10% |
Участок земли пригоден по нормам зонирования для строительства офисного, торгового или гостиничного здания.
Определите остаточную стоимость земли.
Оцените стоимость жилого объекта недвижимости площадью в 1600 кв.м., используя затратный подход:
Затраты на строительство дома - 60$/кв.м.
Затраты на строительство гаража площадью 360 кв.м. - 30$/кв.м.
Затраты на строительство других сооружений - 8500$
Устранимый физический износ - 11000$
Неустранимый физический износ - 4000$
Устранимый функциональный износ - 6000$
Стоимость земли, исходя из сопоставимых продаж - 38000$
Какова общая расчетная стоимость объекта в соответствии с затратным подходом?
Найти функциональный износ здания из-за несоответствия лифтов современным требованиям. Восстановительная стоимость лифтов составляет 350000$. Установка лифтов была произведена 10 лет назад. Затраты на демонтаж составят 25000$, а монтаж новых лифтов обойдётся в 150000$. Общая срок физической жизни старых лифтов составляет 25 лет.
Стоимость свободного земельного участка равна 400000$. Здание, площадью 4000 кв.м. построено 7 лет назад. Срок его экономической жизни - 90 лет. Средняя стоимость строительства 1м2 составляет 650$. Прибыль инвестора 25%. Оценить объект затратным подходом.
РАЗДЕЛ 3. ОЦЕНКА СТОИМОСТИ РАЗЛИЧНЫХ ВИДОВ ИМУЩЕСТВА ПРЕДПРИЯТИЯ
Глава 7. Особенности оценки земли
7.1. Принципы оценки земли и его регулирование
Первую группу образуют ринципы, основанные на редставлениях потенциальных земельных собственников.
Исходным принципом оценки рыночной стоимости земель различного назначения выступает принцип полезности, который означает, что чем больше земельный участок способен удовлетворить потребности собственника, тем выше его полезность и стоимость.
Экономические принципы оценки земли условно можно разделить на четыре группы: (см. рис. 7.1).




Рис. 7.1. Принципы оценки земли
В экономической оценке полезность определяется величиной и сроками получения доходов или других выгод от использования земли, таких как эксплуатация в особом режиме или связь с историческими ценностями.
Необходимо особо подчеркнуть, что земля выступает в качестве общественного блага, поскольку она служит местом обитания и условием жизни людей, выполняя важнейшую экологическую функцию. Поэтому весь земельный фонд страны не может являться объектом коммерческого использования. Он включает земли различного целевого назначения, которые удовлетворяют на только индивидуальные, но и общественные потребности.
Принцип замещения означает, что стоимость земельного участка зависит от того, имеются ли на рынке аналогичные или заменяющие его участки. Данный принцип учитывает возможность альтернативного выбора для покупателя, то есть при наличие определенного количества однородных земельных участков самым высоким спросом будут пользоваться участки с наименьшей ценой. Кроме того, принцип замещения определяет максимальную стоимость земли.
Принцип замещения наиболее полно реализуется в новых поселениях, районах массовой жилой и дачной застройки, где высок уровень стандартизации архитектурных и градостроительных проектов и преобладают однотипные земельные участки.
Принцип ожидания определяет тем, какой доход или удобства от использования земельного участка, включая выручку от последующей продажи, ожидает получить потенциальный покупатель (инвестор).
Данный принцип лежит в основе оценки стоимости земельных участков доходным подходом, когда оценочная стоимость определяется как сумма текущих стоимостей будущих доходов. По отношению к земле сельскохозяйственного назначения принцип ожидания проявляется в том, что стоимость участка отражает капитализированную величину ожидаемой ренты от сельскохозяйственного производства.
Вторая группа принципов оценки обусловлена процессом использования земли и включает принципы остаточной продуктивности, предельной производительности и сбалансированности.
Согласно классической теории экономики, разработанной первоначально для сельскохозяйственных земель, доход, приписываемый земле, трактуется как остаточный, а стоимость земли определяется величиной остаточного дохода.
Как известно процесс любого производства представляет собой соединение четырех групп факторов: земли, труда, вещественного капитала и предпринимательских способностей (менеджмента). Так как земля неподвижна, то труд, капитал и управление должны быть привлечены к ней. Поэтому собственник земли сначала должен оплатить расходы по привлечению других факторов производства, после чего оставшийся доход может быть отнесен к земле .
Таблица 7.1. - Остаточная продуктивность земли
| Факторы производства | Факторы компенсации |
|
Труд Вещественный капитал (здания, сооружения, оборудование и технические средства) Менеджмент Земельный участок |
Зарплата, комиссионные вознаграждения Процент на вложенный капитал плюс амортизация Прибыль, вознаграждение управляющим Остаток дохода, приходящийся на земельный участок |
Принцип остаточной продуктивности раскрывает особое положение земли в системе факторов производства и объясняет, почему ее остаточная стоимость может быть подвержена колебаниям.
Принцип предельной производительности гласит: добавление факторов производства или улучшений к земельному участку эффективно до тех пор, пока чистая отдача увеличивается быстрее затрат.
Принцип сбалансированности предполагает, что все факторы, обусловливающие полезность или доходность какого-либо земельного участка, сбалансированный между собой таким образом, что достигается максимальная стоимость земли.
Принцип разделения элементов недвижимости и имущественных прав на них. Он означает, что физические элементы земельной недвижимости и имущественные права на них можно разделять и соединять таким образом, чтобы достигнуть максимальной стоимости объекта. При разделении физических элементов земельной недвижимости и имущественных прав на них возможны следующие варианты:
Пространственное разделение: разделение прав на воздушное пространство, на почвенный слой земли, на подземное пространство с недрами, на водные ресурсы прибрежных полос, на разбиение земельного массива на отдельные участки;
Разделение по видам имущественных прав: аренда, ограниченное использование, ипотека, внесение в уставные фонды предприятий, эмиссионное обеспечение для выпуска акций;
Разделение по времени владения или пользования: краткосрочная и долгосрочная аренда, бессрочное пользование, пожизненное владение, право хозяйственного ведения и оперативного управления.
Третья группа принципа оценки земли отражает действие рыночной среды и включает принципы спроса и предложения, конкуренции, соответствия, изменения внешней среды.
Принцип спроса и предложения выражает взаимозависимость между растущей потребностью в земельных участках, в процессе социально-экономического развития общества и природной ограниченностью их предложения.
Спрос (D) на земельные участки формируются под влиянием многочисленных факторов, подразделяющихся на:
Экономические – темпы экономического роста, развитие инфраструктуры и транспорта, уровень занятости населения, величина доходов и цен, отраслевая и региональная структура производства и др;
Демографические – численность и плотность населения в данном регионе, возрастной и профессиональный состав, миграция населения, размер семьи и др;
Природно-климатические – продолжительность времен года, водный режим, физические характеристики участка (тип почвы, рельеф, формы участка) и др;
Административные – территориально-экономическое зонирование, политика государства в области налогов, цен, кредита, правовое регулирование земельного рынка.
Предложение (S) земли в целом выступает как фиксированная величина, ограниченная самой природой. В этом проявляется одна из особенностей земли как свободно не воспроизводимого товара. Взаимодействие спроса и предложения на землю в краткосрочном периоде представлено на рис.7.2.
В то же время отмечается устойчивая структурная тенденция перераспределения земли по категориям пользователей.
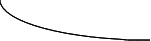

 Цена
S
 P
D
Q Количество
Рис. 7.2.. Взаимодействие спроса и предложения на землю
Таким образом предложение земельных участков, пользующихся наибольшим рыночным спросом – земли под застройку, - имеет тенденцию к росту за счет сокращения лесного фонда и земель запаса. Графически кривая предложения земель указанной категории не является вертикальной линией, то есть абсолютно неэластичной, а имеет низкую эластичность (см. рис.7.3).


 Цена
S
p1