Оценка бизнеса
Пример:
Ежегодный платеж по аренде составляет 300.000 долл. Ставка дисконтирования равна 10%. Какова текущая стоимость платежей за пять лет?
Решение:
Текущая стоимость аннуитета равна
300000*3,7908=1137240 долл.
Авансовый аннуитет
Для того, чтобы фактор обычного аннуитета превратить в фактор авансового аннуитета, необходимо взять фактор обычного аннуитета для потока доходов, укороченного на один период, и добавить к нему единицу. При добавлении единицы учитывается первое поступление, которое не следует дисконтировать. При сокращении потока на один период во внимание принимается текущая стоимость остальных платежей.
Пример: На протяжении четырех лет уплачивается арендная плата в сумме 3.000 долл. Платеж осуществляется в начале каждого года. Ставка дисконта равна 15%. Определить текущую стоимость арендных платежей.
Решение: 3000*(2,28323+1) = 9849,69 долл.
Вопросы для контроля
5. Какова текущая стоимость ипотечного кредита, предусматривающего выплату 1000 долл. в конце каждого года на протяжении 5 лет? Ставка дисконта равна 10%
Ответ: 1000*3,79079=3790,79
6. Ежемесячные платежи по аренде поступают в начале каждого месяца в размере 5000 долл. Приемлемая годовая ставка дисконта - 15%. Какова текущая стоимость платежей за 8 месяцев?
Ответ: 5000*(6,66273+1) = 38313,65
Использование двух факторов
Доход, ожидаемый от собственности, часто состоит из двух частей:
1. поток доходов от текущей деятельности;
2. единовременная сумма от перепродажи актива.
Оценка инвестиционной привлекательности требует в ряде случаев дифференциации ставок дисконта в зависимости от уровня риска тех или иных операций. Учет различий в уровне риска требует от оценщика использования соответствующих ставок дисконта.
Пример: Владелец бензоколонки предполагает в течение пяти лет получать ежегодный доход в сумме 30.000 долл. В конце пятого года он планирует продать бензоколонку за 100.000 долл.
Прогнозирование доходов от эксплуатации собственности имеет большую степень точности, чем прогнозирование цены продажи, поэтому ставки дисконта равны соответственно 10% и 15%.
Определить текущую стоимость совокупного дохода от бензоколонки.
Решение:
1. Текущая стоимость потока дохода от эксплуатации
30.000*3,79079=113.723,7 долл.
2. Текущая стоимость дохода от продажи
100.000*0,49718 = 49.718 долл.
3. Текущая стоимость совокупного дохода
113.723,7 + 49.718 = 162.441,7 долл.
Потоки доходов от собственности могут увеличиваться или уменьшаться. Оценка повышающихся или снижающихся потоков доходов с использованием сложного процента может быть проведена различными путями.
Пример: Аренда магазина принесет его владельцу в течение первых трех лет ежегодный доход в 750.000 долл. В последующие пять лет доход составит 950.000 долл. в год. Определить текущую стоимость совокупного дохода, если ставка дисконта равна 10%.
Решение:
Вариант №1
В данном случае текущая стоимость совокупного дохода равна текущей стоимости потока доходов в 750.000 долл. за первые три года и потока доходов в 950.000 долл. за последующие пять лет.
1. Рассчитаем текущую стоимость арендных платежей за первые три года.
750.000*2,48685 = 1.865.137 долл.
2. Определим текущую стоимость арендной платы за последующие пять лет. Фактор текущей стоимости аннуитета в этом случае будет равен разности факторов, соответствующих рыночному и начальному периоду возникновения измененной суммы арендной платы по отношению к текущему, т. е. нулевому периоду. Повышенная аренда поступала с конца третьего по конец восьмого периода, следовательно в расчетах должны быть использованы факторы - 2,48685 и 5,33493.
950.000 *(5,33493-2,48685)=2.705.676 долл.
3. Суммарная текущая стоимость арендной платы
1.865.137 + 2.705.676 = 4.570.813 долл.
Вариант №2
арендная плата
Текущая стоимость суммарного потока доходов равна разности потока доходов в 950.000 долл., полученного за все восемь лет, и несуществующего потока доходов в 200.000 долл. (950-750) за первые три года.
Решение:
1. Рассчитаем текущую стоимость дохода от аренды, исходя из предположения, что все 8 лет она составляла ежегодно 950 тыс. долл.
950.000*5,33493 = 5.068.184 долл.
2. Рассчитаем текущую стоимость завышенной суммы аренды, которая существовала три года.
200.000*2,48685 = 497.370 долл.
Текущая стоимость арендной платы за 8 лет составляет
5.068.184 – 497.370 = 4.570.814 долл.
Вариант №3
арендная плата
Этот вариант решения предполагает, что текущая стоимость совокупного дохода равна сумме дохода в 750.000 долл. за восемь лет и превышения в 200.000 долл., достигнутого в последние пять лет аренды.
Решение:
1. Рассчитаем текущую стоимость доходов от аренды в 750.000 долл. за восемь лет.
750.000*5,33485 = 4.001.137 долл.
2. Рассчитаем текущую стоимость дополнительного дохода от аренды, полученного за последние пять лет.
200.000*(5,33485-2,48685) = 569.600 долл.
3. Текущая стоимость полученной арендной платы
4.001.137 + 569.600 = 4.570.737 долл.
Если полученные результаты имеют некоторые расхождения, то это является следствием округлений, допускаемых при расчетах.
2.4. Взнос на амортизацию единицы
Данная функция используется для определения величины одного аннуитетного платежа при известной текущей стоимости серии таких платежей. (На практике это нужно для расчета величин платежей по ипотечным кредитам, погашаемым равными выплатами). Эта функция является обратной функции текущей стоимости аннуитета. Величина искомого платежа обозначается как РМТ. Если известна основная сумма кредита (текущая стоимость серии платежей на момент “0”), следует использовать обратную формулу 1/a(n,i) для расчета величины одного платежа PMT- денежной суммы, которую необходимо вносить в конце каждого периода времени для того, чтобы выплатить весь кредит с учетом процентов. Кредит будет погашаться или “амортизироваться” равными платежами. Величина РМТ=1/ a(n,i) называется взносом на амортизацию единицы.
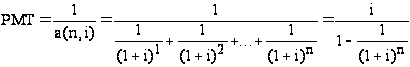
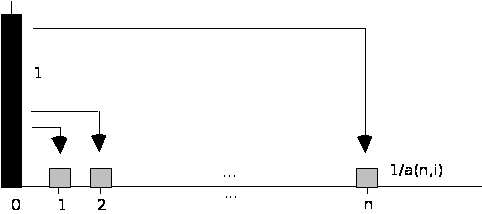
Текущую стоимость PV=1 можно рассматривать как сумму, “превращающуюся” в серию платежей, каждый из которых равен 1/ a(n,i). Предположим, что на счет в банке положена сумма, равная 1, при условии накопления i% за каждый период. В конце периода 1 сумма равная 1/ a(n,i), может быть снята со счета, а на остаток на счете будет начисляться процент. Аналогично, в конце периода 2 со счета может быть снята сумма, равная 1/ a(n,i), и так далее, включая период n. В конце периода n, когда будет произведен последний платеж, равный 1/ a(n,i), остаток на банковском счете будет равен 0.
В таблицах данный фактор показан в колонке 6.
Таблицы амортизации
Рассмотрим кредит, основная сумма которого равна PV, и который должен быть погашен равными платежами PMT=PV/ a(n,i) за периоды 1, 2, ..., n. Каждый платеж, включает выплату как процентов, так основной суммы займа. Процентные выплаты будут направляться на обслуживание долга; они не уменьшают остаток основной суммы кредита. Остальная часть платежа пойдет на выплату (сокращение) основной суммы долга. Какую часть платежа составляет выплата процента, и какую часть - выплата основной суммы долга?
Наиболее распространенный способ определения структуры платежа по кредиту заключается в том, что из него вычитается процент, подлежащий выплате в данный период, а оставшаяся часть платежа считается равной выплате основной суммы кредита.
Предположим, что Bal(k) - это остаток по кредиту после того, как в конце периода k был произведен очередной платеж. Начальная сумма кредита Bal(0)=PV. В конце первого периода должен быть выплачен процент по кредиту в сумме, равной i*PV=i Bal(0). Если из периодичного платежа PMT вычесть процентные выплаты iBal(0), то получим часть платежа, идущую на погашение основной суммы долга. Новый остаток по кредиту на конец первого периода (начало второго периода) будет равен первоначальному остатку за вычетом выплат основной суммы долга, т. е. Bal(1)= Bal(0)-(PMT-i Bal(0)). В целом, процент, который должен быть выплачен по кредиту в конце периода k, равен i Bal(k-1), поэтому за период k основной долг уменьшится на следующую величину:
PR(k)=PMT-i Bal(k-1)
Где PR (k) – выплата основной суммы долга за период k
Новый остаток в конце периода k будет равен:
Bal(k)= Bal(k-1)-PR(k)= Bal(k-1)-(PMT-i Bal(k-1))
Последний платеж в конце периода n сведет остаток долга к нулю, т. е. PR(n)= Bal(n-1) и Bal(n)=0.
Расчет структуры периодического платежа обычно проводится в следующей форме:
ТАБЛИЦА АМОРТИЗАЦИИ/ГРАФИК ПОГАШЕНИЯ КРЕДИТА
| Период | Остаток на начало периода | Платеж | Выплаты процента | Выплаты основной суммы долга | Остаток на конец периода |
| 1 | PV | PMT | iPV | PMT-iPV | Bal(1) |
| 2 | Bal(1) | PMT | i Bal(1) | PMT-i Bal(1) | Bal(2) |
| ... | ... | ... | ... | ... | ... |
| n-1 | Bal(n-2) | PMT | i Bal(n-2) | PMT-i Bal(n-2) | Bal(n-1) |
| n | Bal(n-1) | PMT | i Bal(n-2) | PMT-i Bal(n-1) | 0 |
Вопросы для контроля
7. Какими должны быть ежегодные платежи по ипотеке в 100.000 долл. при 12% годовых ? Выплата производится раз в год, срок погашения кредита 25 лет.
Решение:
100.000*0,1275=12750
8. Рассчитать ежемесячные платежи в погашение кредита, предоставленного в сумме 2.500.000 тенге. на два года при номинальной годовой ставке 96%.
Решение:
n=2*12=24
i=96:12=8
0,094978*2500=237.445
9. Каким должен быть ежегодный платеж в погашение 1000-долларового кредита, предоставленного под 10% годовых на четыре года? Составьте график амортизации.
Решение:
1000*0,3154708=315,4708
| Период | Остаток на начало периода | Платеж | Выплаты процента | Выплаты основной суммы долга | Остаток на конец периода |
| 1. | 1000 | 315,4708 | 100 | 215,4708 | 784,5292 |
| 2. | 784,5292 | 315,4708 | 78,45,92 | 237,0179 | 547,5113 |
| 3. | 547,5113 | 315,4708 | 54,75113 | 260,7197 | 286,7916 |
| 4. | 286,7916 | 315,4708 | 28,67916 | 286,7916 | 0 |
2.5. Накопление единицы на период (будущая стоимость аннуитета)
Предположим, что вместо рассмотрения текущей стоимости серии равновеликих платежей, нужно знать будущую стоимость, которая должна быть получена в конце периода n за счет внесения равных платежей через промежутки времени t=1, 2, ..., n. Данная практика депонирования равных взносов на протяжении серии временных периодов и накопления их до определенной будущей суммы, называется формированием “фонда возмещения”. Каждая денежная сумма, положенная на соответствующий счет, будет в течение n периодов накапливаться в будущую стоимость, а сумма этих будущих стоимостей и будет общей накопленной стоимостью фонда возмещения. Если каждый платеж в фонд равен единице, то общая будущая сумма называется накоплением единицы за период и обозначается s(n,i).
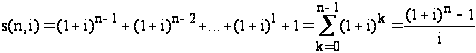
Поскольку формула накопления единицы за период просто обозначает текущую стоимость единичного аннуитета как будущую стоимость в конце периода n, то мы получаем:
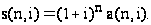
В таблице данный фактор показан в колонке 2.
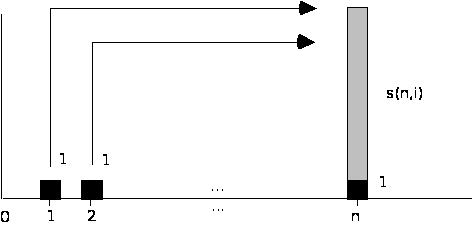
Рисунок иллюстрирует накопление искомой будущей стоимости аннуитета s (n,i) в момент времени n, складывающейся из отдельных аннуитетных платежей, каждый из которых равен 1.
Вопросы для контроля
10. Молодожены накапливают деньги для первоначального взноса за дом. Если в конце каждого месяца они будут вносить 100 долл. на банковский счет, приносящий 10% годовых при ежемесячном начислении процентов, то сколько средств у них будет через пять лет?
Ответ: 100*77,437072=7743,7072
11. На сберегательный депозит в банке под 9% годовых с ежемесячным начислением процентов в начале каждого месяца вносится по 1500 долл. Определить, какая сумма будет на счету к концу четвертого месяца.
Ответ: 4,022556*1500=6034
2.6. Фактор фонда возмещения
Фактор фонда возмещения определяет величину аннуитетного платежа, необходимого для получения заданной будущей стоимости. Эта функция является обратной функции накопления единицы за период. Для получения обратной функции нам известна необходимая стоимость накопленного фонда FV в конце периода n; мы рассчитываем величину периодического платежа PMT для накопления фонда возмещения за периоды 1, 2, ..., n до желаемой величины, равной FV. Этот платеж называется фактором фонда возмещения и обозначается SFF:
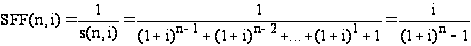
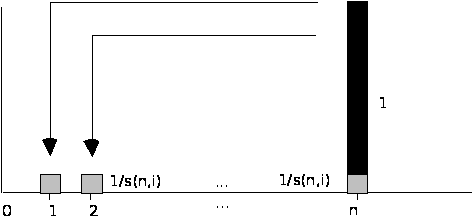
Фактор фонда возмещения SFF “дисконтирует” будущую стоимость фонда возмещения FV обратно в серию равновеликих платежей. Если в конце периода n вы ожидаете получить сумму, равную единице, то это будет эквивалентно получению серии равных платежей SFF=s(n,i) за периоды 1, 2, ..., n.
В таблице данный фактор показан в колонке 3.
Вопросы для контроля
12. Какую одинаковую сумму необходимо ежегодно в течение пяти лет откладывать в банк, начисляющий 10% годовых, чтобы купить квартиру за 300 тыс. долл.?
Ответ:
0,1637975*300.000=49139,25
13. Господин Каймакбаев Д. предполагает через пять лет купить гараж за 16 000 тыс. тенге. Какую сумму необходимо в конце каждого года откладывать в банк под 10%, если первоначальный взнос составил 4000 тыс. тенге.?
Ответ:
1. 4000*1,611051=6442040
2. 16.000.000-6442040=9557690
3. 9557690*0,1637975= ?
2.7. Взаимосвязь между различными функциями

Расчет факторов всех шести функций основан на использовании базовой формулы сложного процента. Главным условием, обеспечивающим математическую взаимосвязь между функциями, является предположение, что начисленный процент не снимается с депозитного счета и капитализируется.
| Основная функция |
Обратная функция |
|
Будущая стоимость единицы (колонка 1)
|
Текущая стоимость единицы (кол. 4) PV=1/ (1+i)^n |
| Накопление единицы за период (будущая стоимость аннуитета) (кол. 5) | Фактор фонда возмещения (кол. 2) |
| Текущая стоимость аннуитета (кол. 5) | Взнос на амортизацию единицы (кол. 6) |

Сумма фактора фонда возмещения (кол. 3) и ставки периодического процента равна взносу на амортизацию единицы (кол. 6). Это соотношение показывает, что взнос на амортизацию единицы является суммой двух элементов: доход на инвестиции и возврат инвестированных средств. Рассчитывая платежи по кредиту на основе взноса на амортизацию единицы, заемщики выплачивают в течение срока кредита основную сумму плюс процент. В том же случае, когда выплачивается лишь процент, однако основная сумма долга не погашается вплоть до истечения срока кредита, заемщик может вносить в каждый период на отдельный счет определенную сумму рассчитанную по фактору фонда возмещения. С учетом того, что фонд возмещения приносит процент по той же ставке, что и полученный кредит, по окончании срока последнего остаток фонда возмещения может быть использован для погашения остатка задолженности.
Взнос на амортизацию единицы (кол. 6) соотносится со ставкой процента таким образом, что взнос должен всегда превышать периодическую ставку процента вне зависимости от срока кредита. В том случае, если каждый платеж по кредиту не превышает обязательный периодический процент, кредит не будет погашен периодическими платежами.
Аналогично текущая стоимость обычного аннуитета (кол. 5) никогда не может превысить фактор, равный частному от деления денежной единицы на периодическую ставку процента.
Контрольные тесты:
1. Какая функция показывает равновеликий периодический платеж, необходимый для полной амортизации кредита?
взнос за амортизацию денежной единицы
накопленная сумма единицы;
накопление единицы за период;
фактор фонда возмещения;
текущая стоимость обычного аннуитета;
2. Как называется денежный поток, в котором все суммы равновеликие?
аннуитет;
актив;
пассив;
рента;
дисконтирование
3.Что такое аннуитет?
денежный поток, в котором все суммы равновеликие;
вероятность получения в будущем дохода;
денежный поток, в котором все суммы различаются по величине;
денежный поток, в котором все суммы возникают через равновеликие отрезки времени;
процентное соотношение между денежным потоком и чистым доходом.
4. Что такое ликвидность?
возможность быстрого превращения активов предприятия в денежные средства;
обеспеченность запасов и затрат собственными источниками;
количество оборотов дебиторской задолженности за год;
эффективность хозяйственной деятельности предприятия;
соотношение между собственными и заемными средствами.
5. Укажите единственно верное утверждение о дисконтировании.-
позволяет рассчитать настоящую(приведенную) стоимость при заданном периоде, процентной ставке и конкретной сумме;
сумма, возникающая в определенной хронологической последовательности;
вероятность получения в будущем дохода;
доход, получаемый ежегодно при вложении капитала;
Глава 3. Технология оценки стоимости предприятия
Процесс оценки – это последовательность действий, выполняемых в ходе определения стоимости. Оценка стоимости бизнеса – сложный и трудоёмкий процесс, состоящий из нескольких этапов. Его можно разделить на следующие стадии:
1. Определение проблемы.
2. Предварительный осмотр объекта и заключение договора на оценку.
3. Сбор и анализ данных.
4. Применение трёх подходов к оценке объекта.
5. Согласование результатов, полученных с помощью различных подходов.
6. Подготовка отчёта и заключения об оценке.
Рассмотрим основные и наиболее важные этапы проведения оценки недвижимости. Соблюдение всех необходимых условий процесса оценки приводит к наилучшим результатам.
1 Этап. Определение проблемы. Задача оценки объекта недвижимости определяется четырьмя составляющими, к числу которых относятся идентификация объекта или объектов, которые подлежат оценке; определение оцениваемых прав собственности; определение цели проведения оценки; установление даты, на которую производится оценка.
1. Идентификация объекта недвижимости. При идентификации объекта недвижимости указываются его наименование, инвентаризационный номер, местоположение и другие реквизиты, и фактические характеристики.
2. Выявление предмета оценки. Важнейший момент при осуществлении оценки объекта недвижимости – выявление предмета оценки, то есть того, что подлежит оценке, - весь комплекс имущественных прав на недвижимость или некоторые имущественные права.
3. Определение даты оценки. Дата оценки – это момент времени, в который выполняется оценка. С течением времени стоимость объектов недвижимости изменяется. Например, существуют сезонные колебания цен на недвижимость в зависимости от времени года. Причём изменения в короткие промежутки времени могут быть значительными. В связи с этим необходимо установить с самого начала дату оценки. Это может быть дата его осмотра, дата судебного разбирательства, связанного с разделением имущественного комплекса.
Дата оценки стоимости объекта важна также при использовании сравнительного подхода к оценке, когда стоимость оцениваемого объекта сравнивается с данными сопоставимых сделок. Используя данные по сопоставимым объектам, важно знать дату их оценки. В случае если оценка объекта недвижимости производится в связи с судебным разбирательством, например в связи с неплатёжеспособностью предприятия, дату оценки может определить суд.
4. Формулирование цели и функции оценки. Определение цели оценки – очень важный этап. От цели оценки зависит выбор её методики. Неправильно сформулированная цель влечёт за собой использование неадекватной методики оценки и ошибочный результат. В связи с этим в отчёте по оценке необходимо указать, что данная оценка действительна лишь для цели или целей, указанных в данном отчёте. Использование полученных результатов в других целях некорректно. Например, методы оценки объекта недвижимости для налогообложения имущества отличаются от методов, используемых для оценки при его ликвидации.
Цель оценки определить вид стоимости, которую требуется определить. Функция оценки – это сфера её последующего использования. Например, оценка необходима для помощи продавцу или покупателю в определении цены объекта недвижимости.
5. Ознакомление заказчика с ограничительными условиями. На первой стадии оценки необходимо ознакомить заказчика с основными ограничительными условиями, которые сопровождают оценку стоимости объекта недвижимости. Они формулируются для защиты интересов заказчика и эксперта-оценщика. Часть их при необходимости следует отражать в отчёте об оценке, чтобы избежать в будущем в отношениях между заказчиком и экспертом-оценщиком конфликтных ситуаций.
Ниже приведены некоторые основные ограничительные условия оценки стоимости объектов недвижимости.
1. При подготовке отчёта об оценке объекта используются прогнозные данные о будущих прибылях и амортизационных отчислениях, полученные от заказчика.
2. Финансовые и технико-экономические характеристики объекта, используемые в оценке, берутся или рассчитываются на основе бухгалтерской отчётности без проведения специальной аудиторской проверки её достоверности и инвентаризации имущества.
3. В процессе оценки специальная юридическая экспертиза документов, касающихся прав собственности на оцениваемые объекты, не проводится.
4. Прогнозы, содержащиеся в отчёте, основаны на текущих рыночных условиях и предполагаемых краткосрочных факторах, влияющих на изменение спроса и предложения и сохраняющихся в прогнозный период экономической ситуации. Однако эти прогнозы подвержены изменениям из-за меняющихся условий в будущем.
5. Данная оценка действительна лишь на дату оценки, указанную в данном отчёте, и для целей, указанных в нём.
6. Заказчик гарантирует: любая информация, суждения, аналитические разработки эксперта-оценщика и другие материалы настоящего отчёта будут использованы им исключительно в соответствии с целями задания на оценку.
7. Эксперт-оценщик и заказчик гарантируют конфиденциальность информации, полученной ими в процессе оценки объекта недвижимости, за исключением случаев, предусмотренных действующим законодательством РК.
8. Отчёт об оценке должен рассматриваться как ограниченное исследование, в котором эксперт-оценщик не соблюдал всех требований к оценке, предусмотренных стандартов по оценке.
9. Заключение и отчёт об оценке объекта недвижимости представляют собой точку зрения эксперта-оценщика без каких-либо гарантий с его стороны в отношении последующей реализации имущества.
10. Эксперт-оценщик не представляет никаких гарантий и обязательств по поводу сохранности имущества и отсутствия нарушений действующего законодательства.
11. Заказчик обеспечивает эксперта-оценщика всей необходимой для оценки информацией, включая технический паспорт объекта, балансовые отчёты и отчеты о результатах деятельности за последние четыре года, текстами договоров с третьими лицами, документами, подтверждающими право собственности на имущество, и другими документами. Эксперт- оценщик имеет право получать требуемую для оценки информацию об объекте недвижимости непосредственно в государственных органах управления.
При невозможности получить в полном объёме документы и информацию, необходимые для оценки, в том числе от третьих лиц, эксперт- оценщик должен отразить это в своём отчёте. Эксперт-оценщик не несёт ответственности за выводы, сделанные на основе документов и информации, содержащих недостоверные сведения.
12. Заказчик обеспечивает личное ознакомление эксперта-оценщика с объектом недвижимости и возможность анкетирования администрации.
2 Этап. Предварительный осмотр объекта и заключение договора на оценку. Вторая стадия оценки – это предварительный осмотр объекта и заключение договора на оценку. Эта стадия оценки включает:
- предварительный осмотр объекта и знакомство с его администрацией;
- определение исходной информации и её источников;
- определение состава группы экспертов-оценщиков;
- составление задания на оценку и календарного плана;
- подготовку и подписание договора на оценку.
1. Предварительный осмотр объекта и знакомство с его администрацией. На этой стадии оценки объект предварительно осматривается, и эксперт знакомится с его администрацией. Предварительный осмотр объекта лучше провести с одним из опытных представителей заказчика, чтобы, осматривая объект, попытаться больше узнать у него о предыстории развития объекта, выпускаемой им продукции, его физическом состоянии, квалификации работников и руководителей предприятия, психологическом климате в коллективе, перспективах развития предприятия, более глубоко понять, что представляет собой данный объект.
Важно на этом этапе оценки определить представителя заказчика, который будет формулировать задание, подписывать договор об оценке и осуществлять приёмку отчёта, обеспечивать исходной информацией. Важно также определить эксперта-оценщика, ответственного за подготовку и сдачу отчёта заказчику.
2. Определение исходной информации и её источников. На данном этапе необходимо определить типы данных, используемых для оценки, а также их источники. Это могут быть сведения о рынке, на котором функционирует объект, данные о других аналогичных объектах, финансовые и технико-экономические показатели деятельности предприятия и перспектив его развития на ближайшее будущее, данные о социальных, политических, правовых, экономических и экологических факторах, влияющих на стоимость оцениваемого объекта. Самый распространённый способ представления общих данных – это разбивка их на подразделы, касающиеся рынка и сектора рынка, на котором функционирует объект, вида продукции, цен на неё, местоположение объекта (то есть данные о городе, районе, где расположен объект). Преимущество данного способа представления информации заключается в том, что, собрав и систематизировав информацию один раз, её можно использовать для проведения оценок и других объектов. В настоящее время, когда рынок, связанный с оценочной деятельностью, не развит, сбор информации для объектов недвижимости – наиболее трудоёмкая часть всего процесса оценки. Определив виды данных, необходимых для оценки, важно выявить источники их получения. Это могут быть управленческие службы заказчика, специальные периодические издания, государственные органы управления, специальная справочная литература. При заключении договора на оценку объектов недвижимости необходимо указать состав документов, которые заказчик должен представить эксперту-оценщику к определённому сроку, с тем, чтобы он смог начать оценку объекта.
3. Определение состава группы экспертов-оценщиков. Ответственный за проведение оценки эксперт-оценщик должен определить состав группы экспертов, которые будут участвовать в оценке стоимости объектов недвижимости. Небольшой объект недвижимости может оценивать один эксперт. Если объект крупный, то для оценки необходимо привлечь несколько человек-экономистов, специалистов по маркетингу, технических экспертов, экологов.
4. Составление задания на оценку и календарного плана. Задание на оценку, как правило, подготавливает эксперт-оценщик. Практика показывает, что заказчик из-за отсутствия достаточных знаний в области оценки делает это не достаточно чётко. Недостаточная чёткость формулировки целей и функций оценки – основная причина ошибок и конфликтных ситуаций в отношениях между заказчиком и экспертом-оценщиком. Задание на оценку включает следующее: имя заказчика, имя эксперта-оценщика, предмет оценки, дату оценки, цель и функцию оценки, применяемый стандарт стоимости, календарный план, особые условия.
Приведённый выше состав задания на оценку имеет примерный характер. В каждом случае эксперт-оценщик уточняет состав задания на оценку, исходя из конкретных особенностей объекта оценки. В процессе оценки возможны отклонения от задания или дополнения к нему. Эти случаи фиксируются экспертом-оценщиком докладными записками заказчику. Копии докладных записок прилагаются к отчёту об оценке.
Задание на оценку должно быть приложено к отчёту об оценке. Разработка и подписание заказчиком и экспертом-оценщиком подробного календарного плана оценки – важный этап, организующий стороны на целенаправленную работу.
Продолжительность оценки объекта недвижимости зависит от величины объекта. В среднем продолжительность оценки объекта недвижимости составляет 2-3 недели. Однако при работе с крупными объектами продолжительность оценки может быть значительно больше.
5. Подготовка и подписание договора на оценку. Процесс подготовки и подписания договора на оценку имеет особенности, обусловленные предметом и объектом оценки, возможностями заказчика и квалификацией эксперта-оценщика.
3 Этап. Сбор и обработка информации. Для определения рыночной стоимости объекта используется следующая информация: титул собственности и регистрационные данные по объекту, физические характеристики объекта, данные о взаимосвязи объекта с инфраструктурой, экономические факторы, характеризующие объект. Источниками этой информации могут быть городские, районные комитеты и органы, где регистрируются сделки с объектами недвижимости, риэлтерские фирмы, ипотечные кредитные организации, оценочные фирмы, периодическая печать.
4 Этап. Выбор методологии оценки. Четвертая стадия процесса оценки – это выбор методов оценки. При реализации этой стадии обосновывается возможность применения определённых подходов и методов, применимых для оценки данного конкретного объекта недвижимости.
В рыночных условиях хозяйствования используются три общепринятых подхода к оценке стоимости объектов недвижимости: затратный, доходный и сравнительный (или рыночный), на основе которых определяются различные виды стоимости объекта - рыночная, инвестиционная, восстановительная, стоимость замещения. Методы оценки недвижимости зависят от принимаемого подхода.
Каждый из подходов может быть реализован несколькими методами. Выбор подходов и методов, используемых при оценке конкретной недвижимости, определяется целью оценки, выбранной базой оценки и характером объекта.
Доходный подход базируется на определении стоимости объекта оценки на основе текущей стоимости ожидаемых доходов от владения этим объектом. Основными методами доходного подхода являются: метод прямой капитализации дохода и метод дисконтирования денежного потока. Метод прямой капитализации применяется в случаях, когда прогнозируемый годовой чистый операционный доход является постоянным и не имеет чётко выраженной тенденции к изменению, а период его получения не ограничен во времени. Метод дисконтирования денежного потока (непрямой капитализации) применяется в тех случаях, когда прогнозируемые денежные потоки от использования объекта оценки являются не одинаковыми по величине и непостоянны на протяжении выбранного периода прогнозирования. Методы доходного подхода целесообразно применять при рыночных базах оценки стоимости объекта.
Затратный подход базируется на определении суммы затрат на воспроизводство или замещение объекта оценки на дату оценки с дальнейшей её корректировкой на сумму его износа и обесценения. Основными методами затратного подхода являются: метод воспроизводства и метод замещения функциональным аналогом. Практически оба метода этого подхода идентичны и различаются лишь процедурой определения либо валовой стоимости воспроизводства, либо валовой стоимости замещения объектом аналогом. Затратный подход рекомендуется применять, когда замещение объекта оценки путём его воссоздания физически возможно и экономически целесообразно, а также для оценки специализированных объектов, рынок купли-продажи которых отсутствует.
Сравнительный подход базируется на сравнительном анализе цен продажи объектов, подобных объекту оценки, и внесении соответствующих корректировок с целью