Планирование на предприятии
Приводим следующие расчеты:
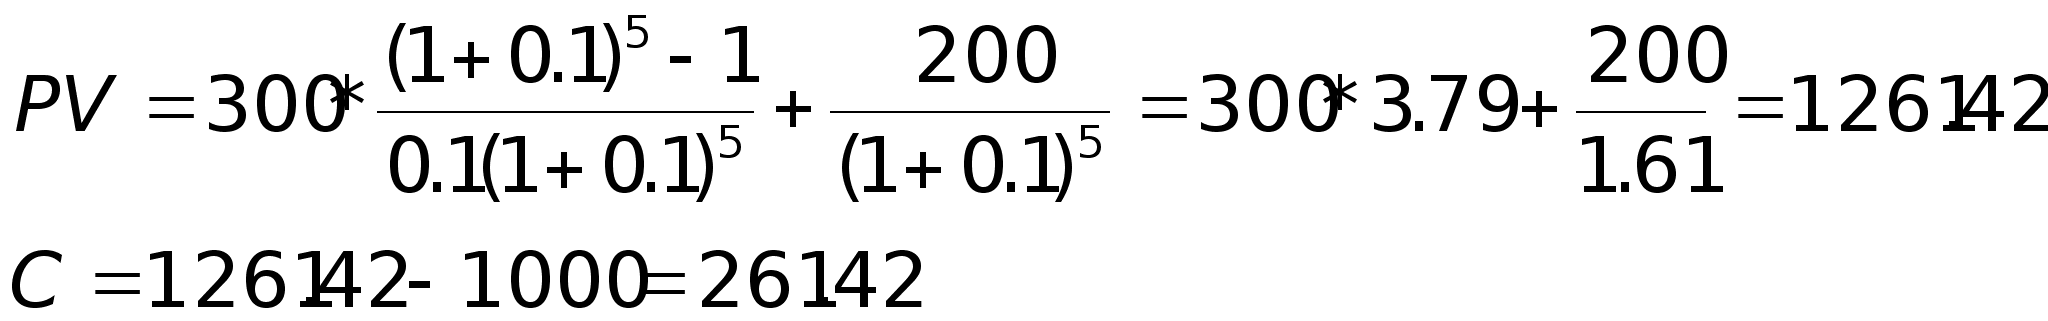
Если бы в условиях задачи речь шла о ежегодных чистых поступлениях в размере 300грн. и вечной ренте, но без учета остаточной стоимости объекта инвестирования (Сл = 0), тогда было бы верно следующее:
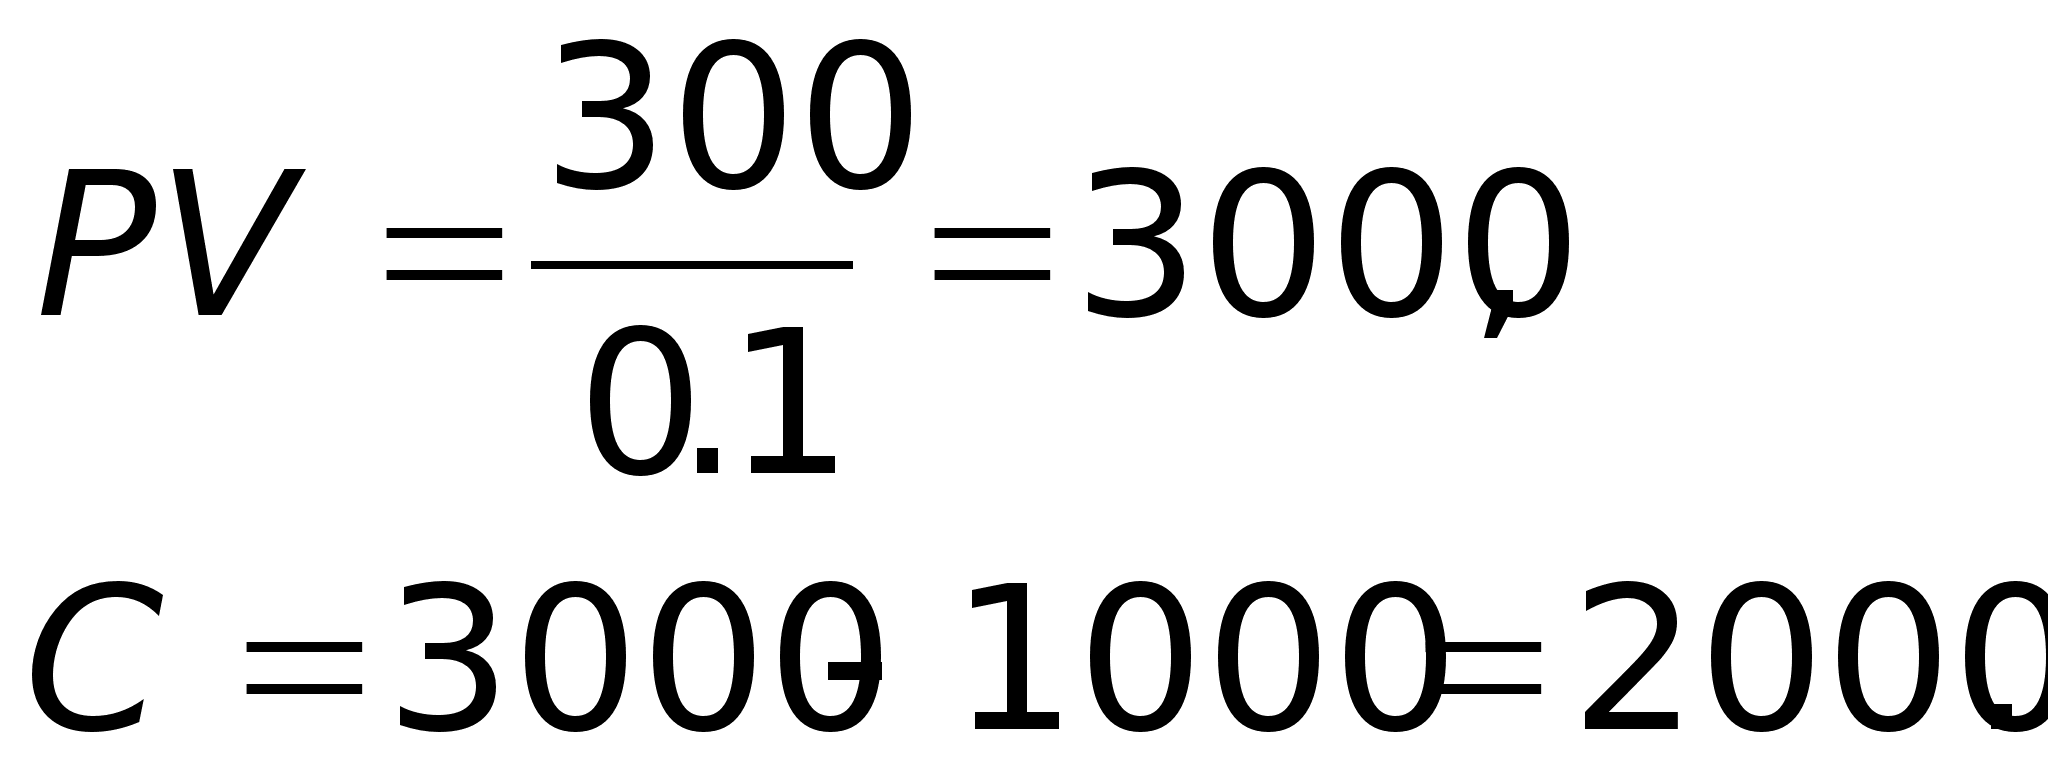
7.2.2. Метод расчета внутренней процентной ставки.
Предполагает, что инвестору заранее известна расчетная ставка процента. Путем проб находят на базе различных ставок процента ту из них, которая действительно приемлема для данного объекта инвестирования. Найденное путем проб эффективное начисление процента (внутренняя процентная ставка) сравнивается с расчетной процентной ставкой, и делается вывод о прибыльности объекта инвестирования:
если внутренняя процентная ставка будет больше, чем заданная инвестором расчетная ставка процента, то данная инвестиция является прибыльной;
если внутренняя процентная ставка окупаемости инвестиций будет меньше заданной инвестором расчетной ставки процента, то данная инвестиция является убыточной.
Внутренняя процентная ставка объекта инвестирования определяется при этом как процентная ставка, при которой выручка от инвестиций покрывает затраты на приобретение объекта инвестирования, т.е. обеспечивает нулевую чистую дисконтную стоимость инвестиции.
Пример. Имеется следующая возможность инвестирования, которая изображена на рис.39. Вначале инвестор затрачивает на приобретение инвестиционного объекта 442 грн., а в последующие два года он получит поступления в размере 200 грн. и 300 грн. соответственно. Как высока норма эффективного начисления процента на данный объект (внутренняя процентная ставка)?
- 442
+200 +300


 t
0 1 2
Рис.39.Последовательность платежей по объекту инвестирования.
Если на поступления начисляется скидка в размере 8% (дисконтирование производится на базе r = 8%), то величина выручки от инвестиции составит:
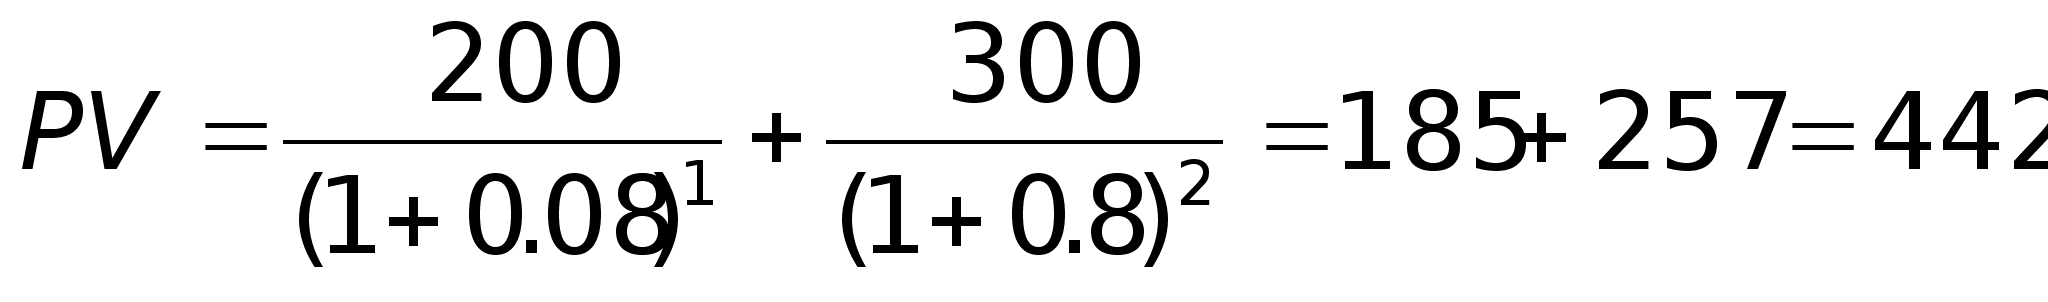
При начислении 8% расходы на приобретение объекта инвестирования в размере 442 грн. полностью покрываются выручкой от инвестиции. Таким образом, можно считать эту величину - 8% в качестве эффективного начисления процента. Если инвестор задает расчетную ставку процента, например, в размере 10% (6%), то инвестиция будет убыточной (прибыльной).
Достаточно сложный расчет внутренней процентной ставки значительно упрощается при использовании вечной ренты (от 30 лет и более). Соответственно вышеуказанной формуле дисконтированная стоимость капитала может быть рассчитана (без учета остаточной стоимости инвестиции):
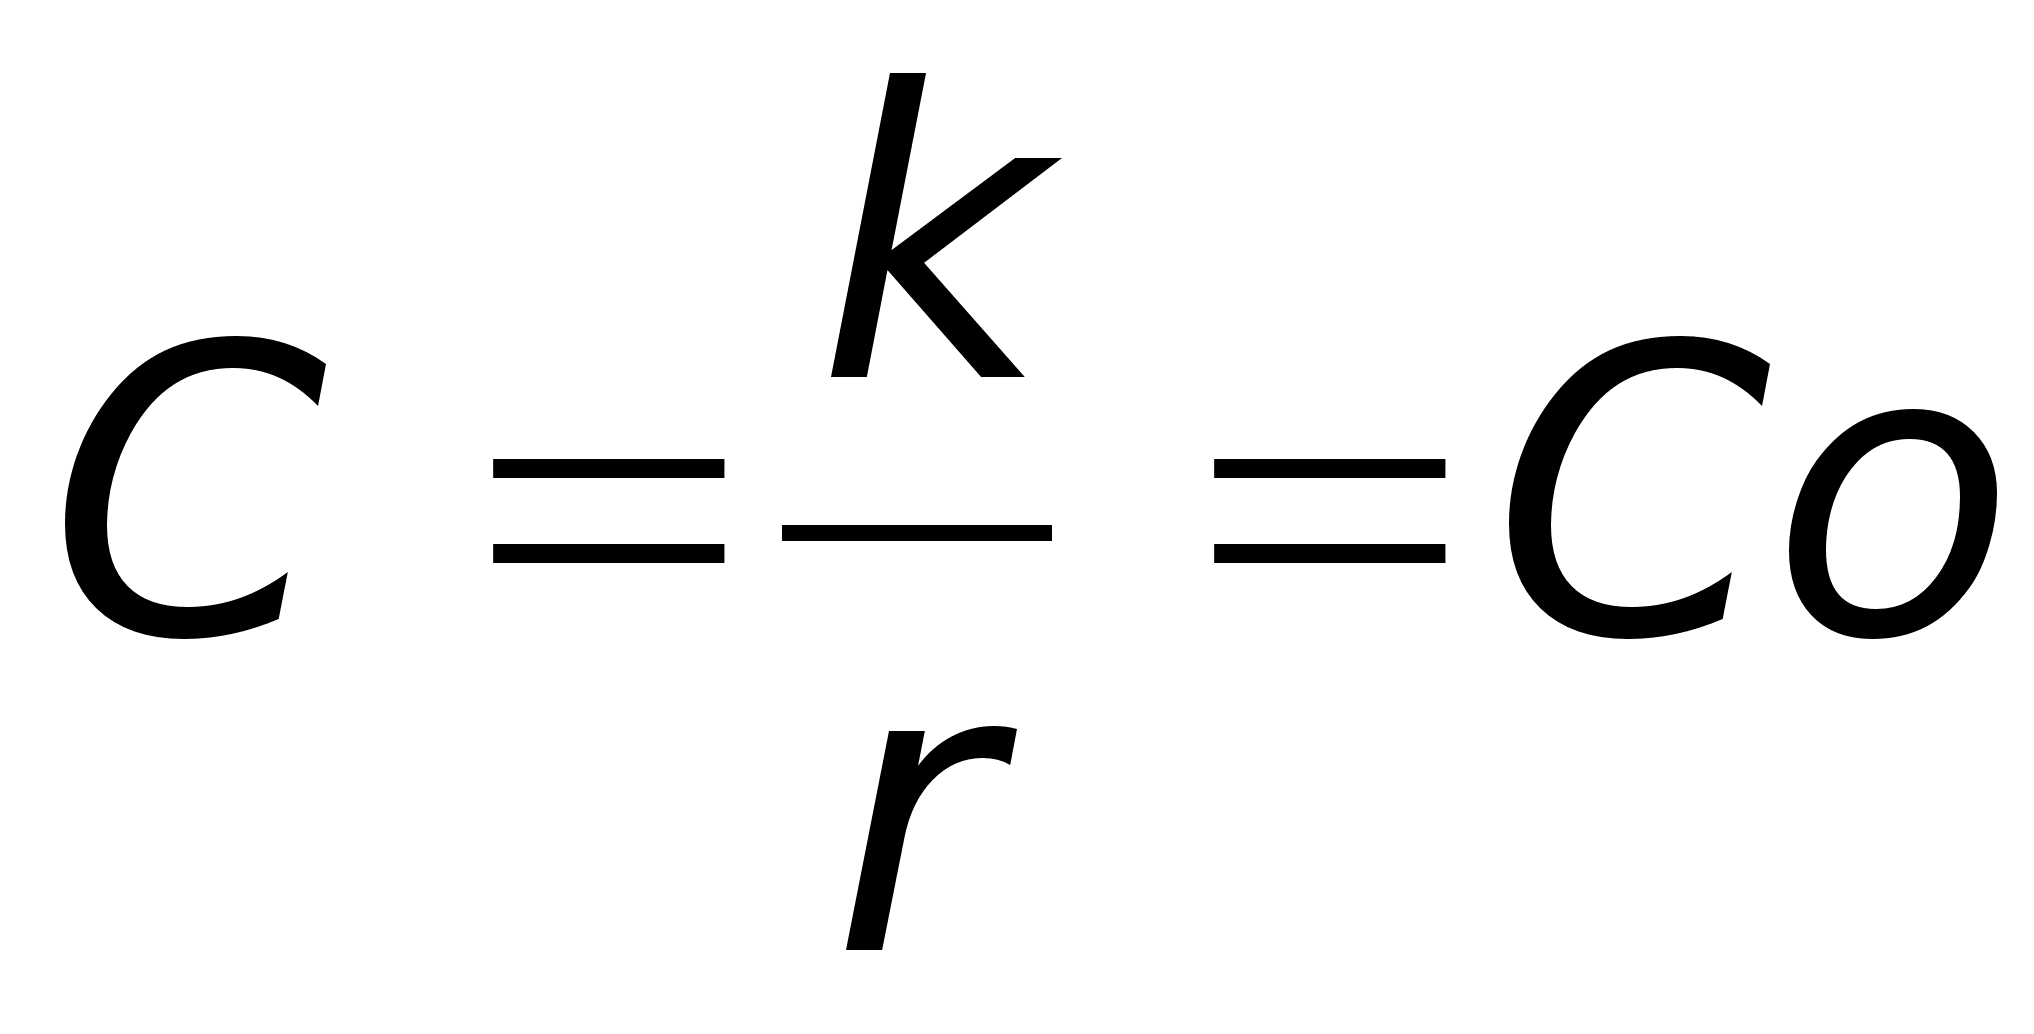
где r - расчетная ставка процента.
Если дисконтированная стоимость капитала получится равной
нулю (С = 0), то из этого следует:
i = k / Co
Величина i обозначает внутреннюю процентную ставку или рендит (доходность объекта инвестирования).
Пример. В рекламном проспекте фонда вкладчикам "долгосрочного" вложения в размере 10 000 грн. обещают "рендит" (доходность) в размере 10%. Это должно обозначать "вечную" ренту в размере 1000 грн. ежегодно.
7.2.3. Метод расчета аннуитетов.
Предположим, что об объекте инвестирования известны следующие данные: расходы на приобретение объекта, срок его эксплуатации и введено допущение, что в конце срока эксплуатации объект не имеет остаточной стоимости. Исходя из предложенных данных хотелось бы знать, как велики должны быть среднегодовые чистые поступления (нетто - поступления), чтобы инвестиция с определенной расчетной ставкой процента была охарактеризована как прибыльная. В соответствии с ранее приведенной формулой для определения дисконтированной стоимости капитала при условии, что остаточная стоимость равна нулю (Сл = 0), а ежегодные чистые поступления неизменны, имеем:
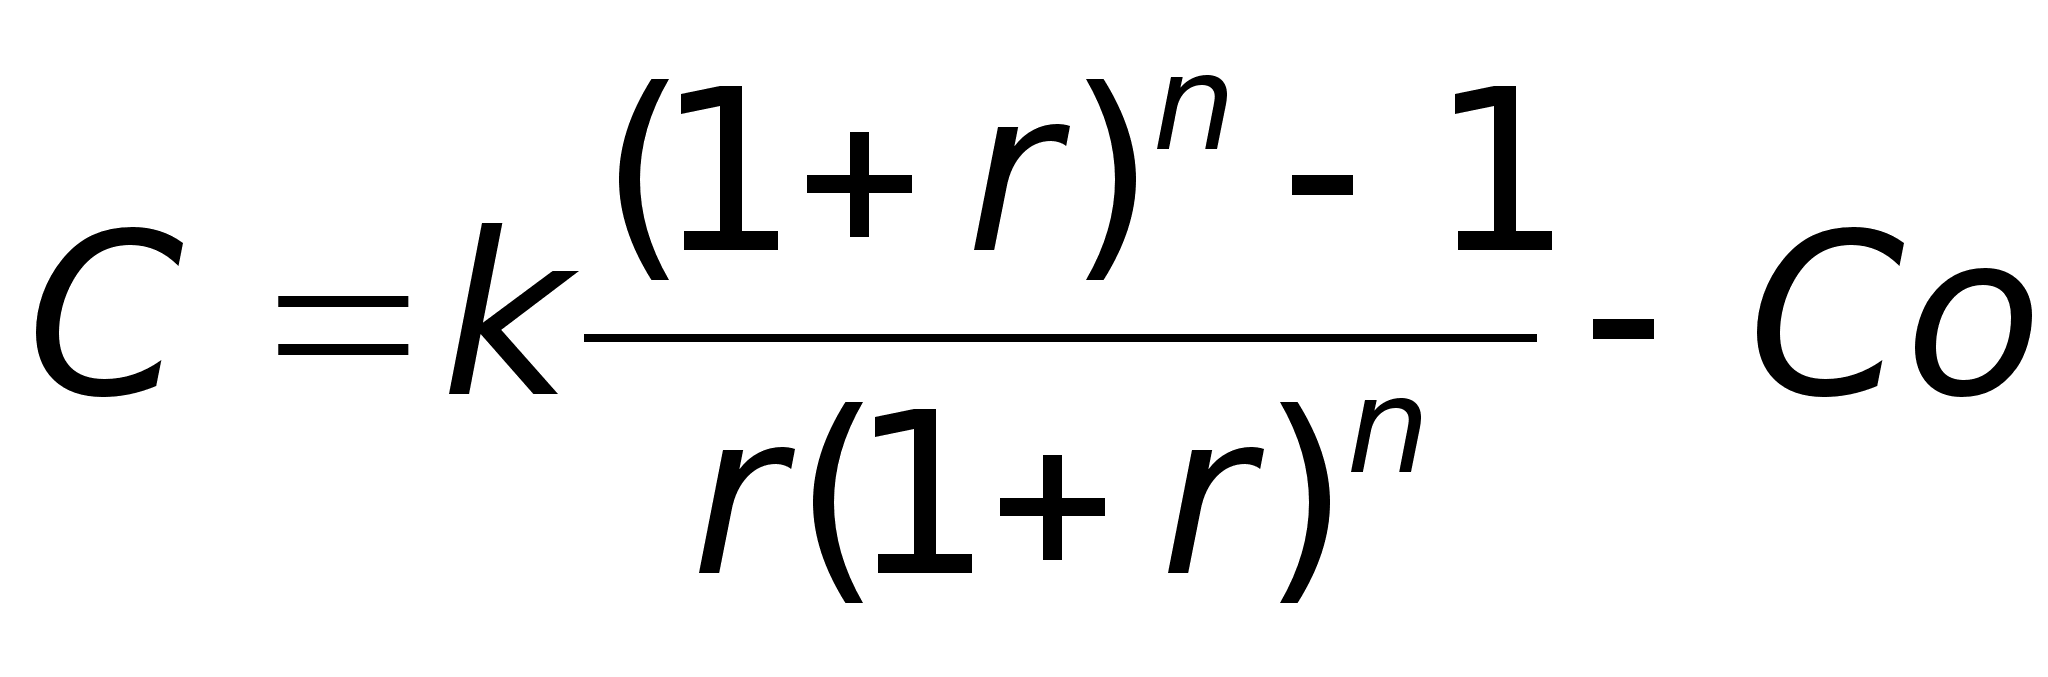
В случае, если дисконтированная стоимость капитала равна нулю (С = 0), то следует:
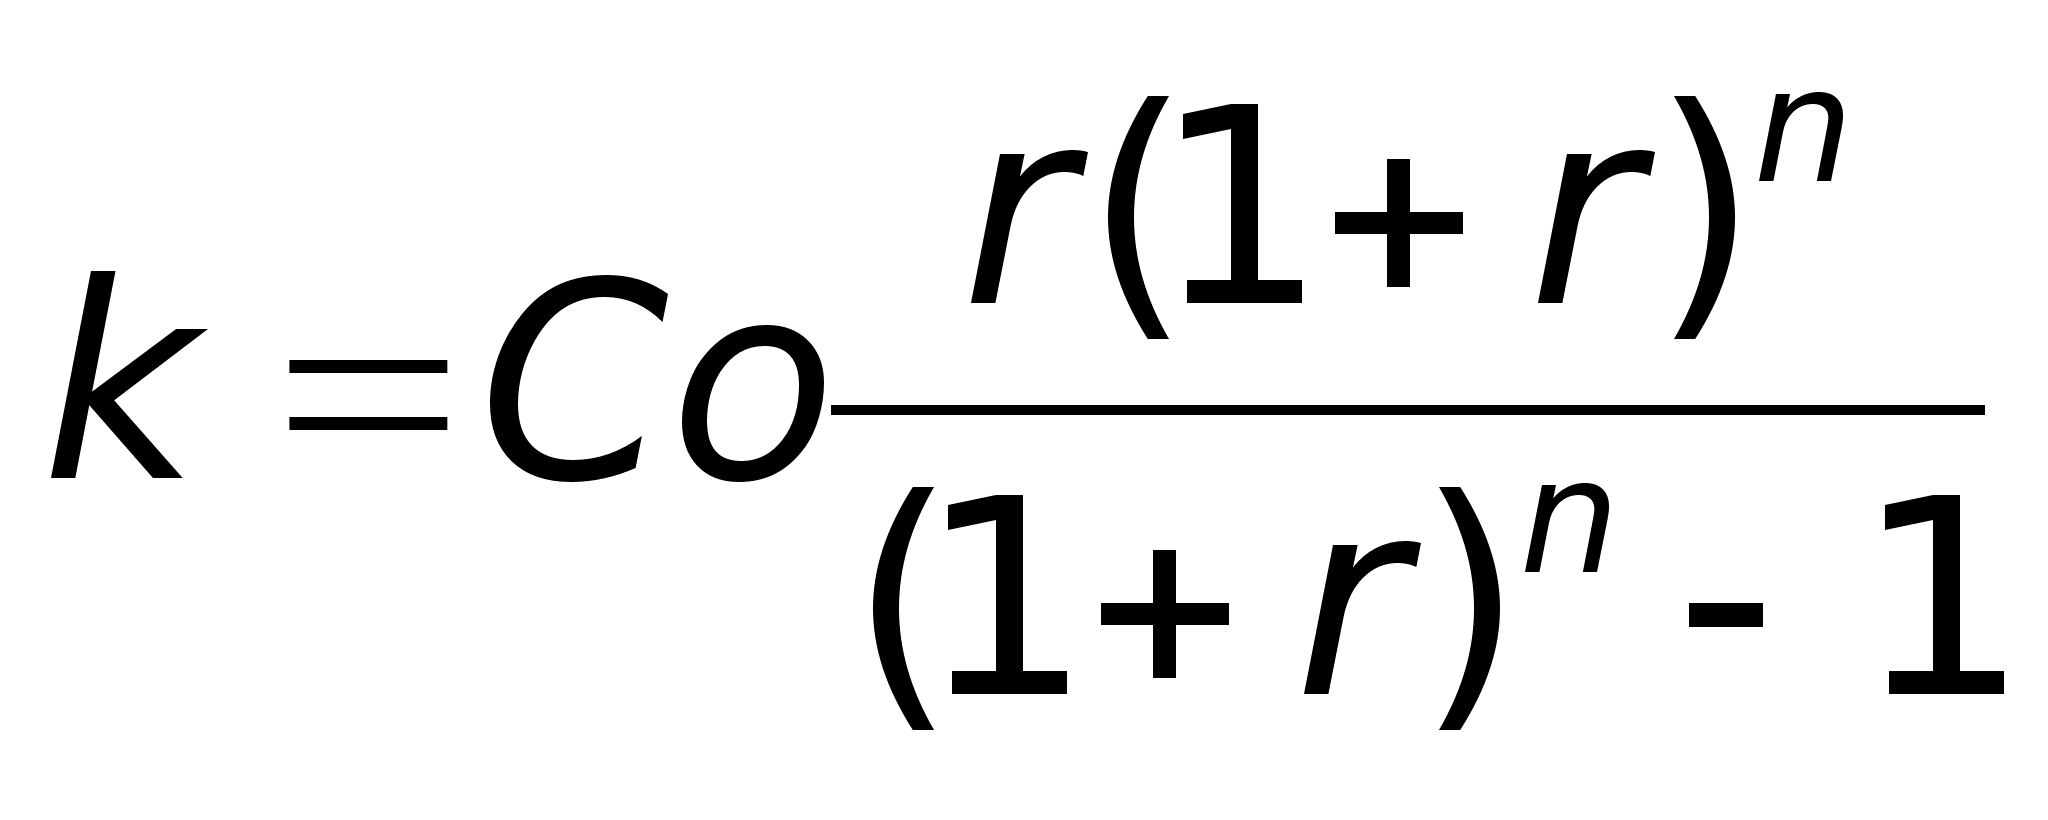
Величина k характеризует чистое среднегодовое поступление (аннуитет), сумма их за n лет эксплуатации объекта инвестирования покрывает расходы на приобретение объекта Со и начисление процентов r. Следовательно, аннуитет рассчитывается как годовое чистое поступление, при котором дисконтированная стоимость капитала на базе расчетной ставки процента равна нулю.
Пример. Затраты на приобретение сдаваемого внаем дома составляют 1,5млн.грн. Какова должна быть величина среднегодовых поступлений за аренду, чтобы при расчетной ставке процента r=5%, возвратить через 30 лет затраты на приобретение дома?
Решение:
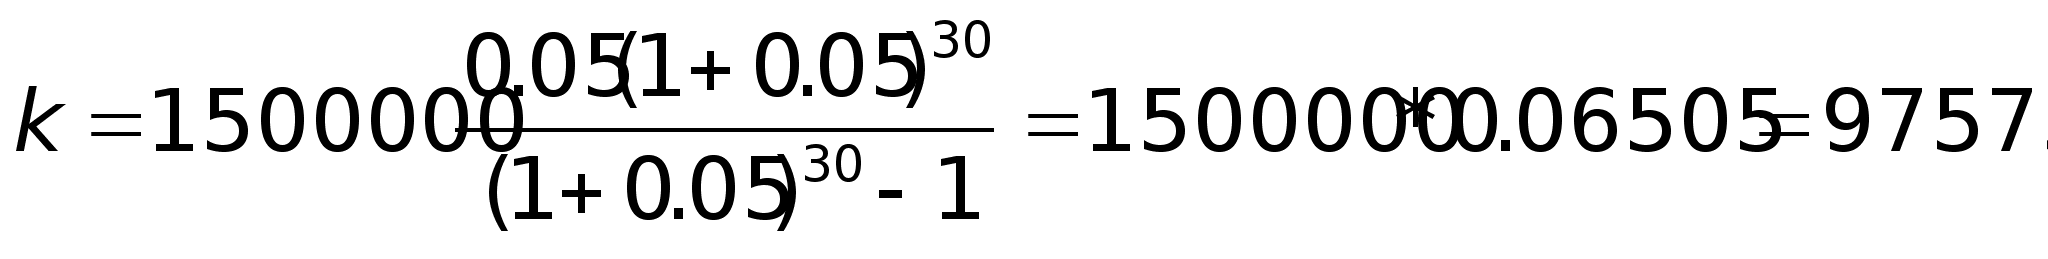
Чистые поступления за аренду (аннуитет) должны составлять 97575грн. Аннуитет распределяется в соответствии со следующим "планом погашения", а именно на возмещение затрат по приобретению объекта инвестиции как таковых и на погашение процентов (табл.5).
Порядок вычислений: прежде всего рассчитывается начисленный процент на остаточную стоимость предыдущего года; разница между аннуитетом и начисляемым процентом составляет возмещение затрат; новая остаточная стоимость определяется путем вычисления из остаточной стоимости предыдущего года величины возмещаемых затрат.
Таблица 5.
Конец года |
Проценты (5%) |
Возвращение затрат |
Аннуитет |
Остаточная стоимость |
| 0 | --- | --- | --- | 1500000 |
| 1 | 75000 | 22575 | 97575 | 1477425 |
| 2 | 73871 | 23704 | 97575 | 1453721 |
| 3 | 72686 | 24889 | 97575 | 1428832 |
| 4 | 71442 | 26133 | 97575 | 1402699 |
| 5 | 70134 | 27441 | 97575 | 1375258 |
Важно отметить, что год от года величина начисляемого процента уменьшается, в то же время, доля возмещения затрат в аннуитет возрастает.
Критерием доходности при использовании метода расчета аннуитета является следующее:
Если у объекта инвестирования аннуитет меньше ожидаемого годового чистого поступления, то данный объект инвестирования является прибыльным.
Если к объекта инвестирования аннуитет больше ожидаемого годового чистого поступления, то данный объект инвестирования является убыточным.
Величина аннуитета в существенной мере определяется заданной инвестором величиной расчетной ставки процента; повышение ставки процента увеличивает аннуитет.
7.2.4. Расчет сроков амортизации.
Используется довольно часто тогда, когда не представляется возможным из-за длительности периода эксплуатации объекта инвестирования достоверно оценить предстоящие поступления от инвестируемого объекта. В основе лежит условие, что объект считается достойным для инвестирования, если в течение определенного периода времени (планируемый амортизационный срок) покрываются расходы на его приобретение без учета начисления процентов.
В представленной схеме (рис.40.)фактический срок амортизации составляет
-1000 +200 +200 +200
+200 +200 +200 ….?

0 1 2 3 4 5 6
Рис.40. Последовательность платежей по объекту инвестирования.
5 лет. Если планируемый срок амортизации:
а) меньше, то инвестирование объекта не производится;
б) больше, то инвестирование объекта осуществляется.
Вывод: Если фактический срок амортизации является короче планируемого срока, то инвестиция считается прибыльной (доходной).
Пример. Как можно точно рассчитать срок амортизации.
Для метода расчета дисконтированной стоимости капитала действительно выражение:
и для С=0
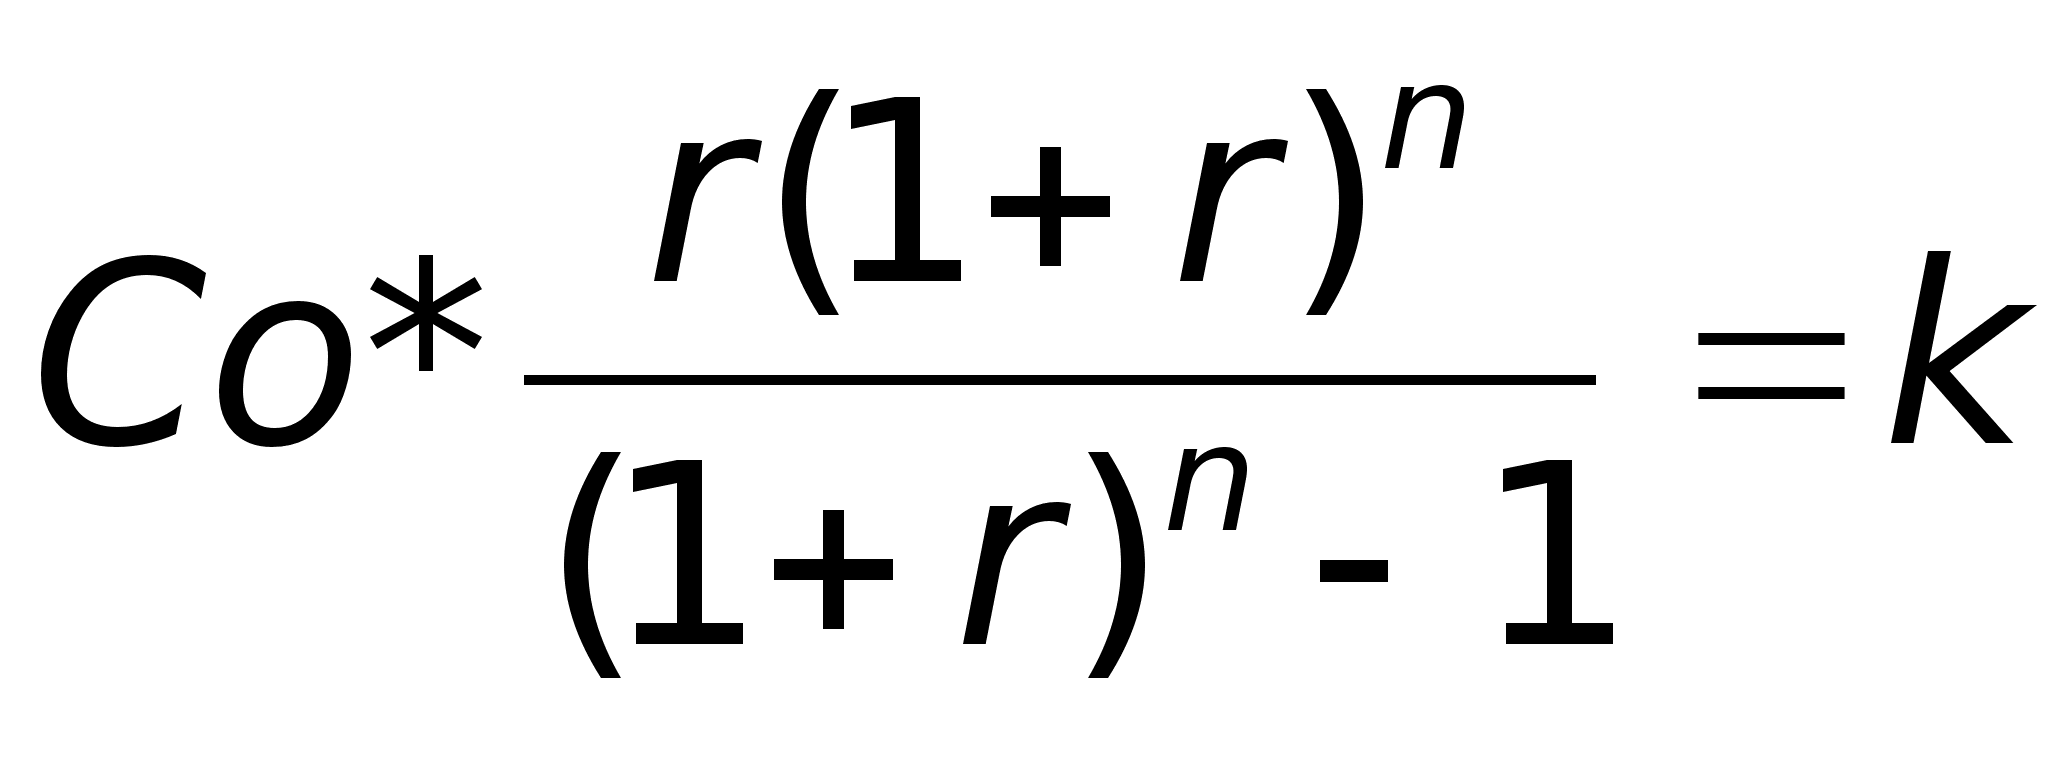
Из примера, проиллюстрированного на рис.40, следует:
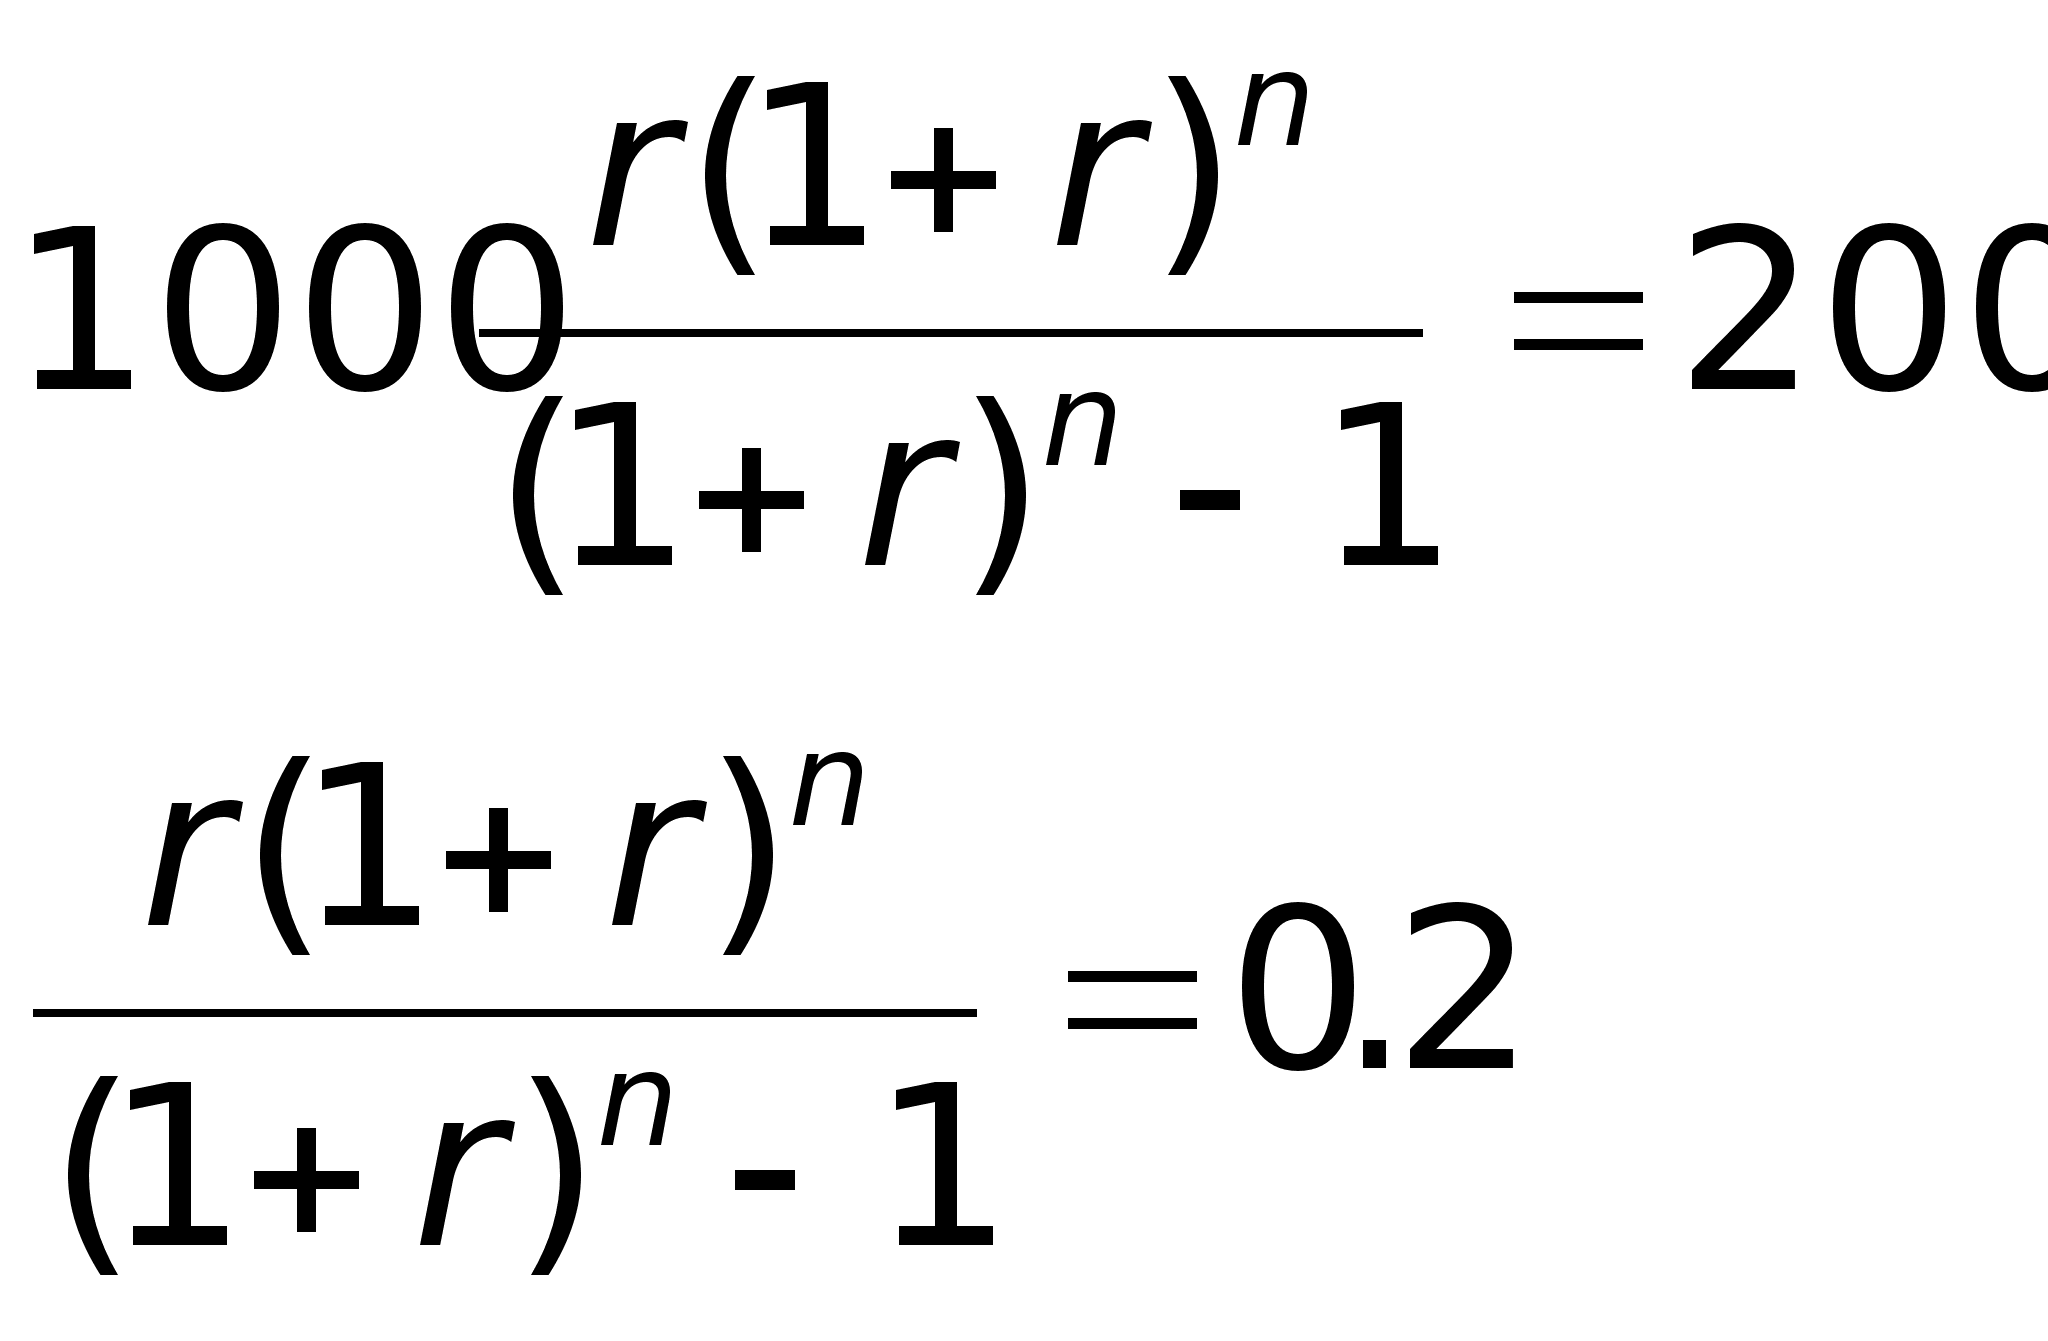
Следовательно, при r=0,06(6%) срок амортизации в соответствии с таблицей "Аннуитет для капитала" составляет приблизительно n=6 лет.
7.3. Сравнение объектов инвестирования.
Сравнение прибыльности нескольких объектов инвестирования проводится на основе разнообразных методов, которые базируются на различных предпосылках.
7.3.1. Метод оценки горизонта.
Из нескольких возможных вложений капитала самыми прибыльными является то, которое обнаруживает наибольшую величину горизонта. Если определено самое прибыльное вложение из нескольких возможных объектов инвестирования, то, может быть, с точки зрения масштабов инвестора данное вложение не является для него доходным; тогда из всех зол выбирается наименьшее. Следовательно, метод оценки горизонта должен всегда дополняться применением других методов оценки прибыльности инвестиций: методами расчета дисконтированной стоимости капитала и расчета внутренней процентной ставки с целью выбора соответственно наилучшей альтернативы.
Пример. Инвестор имеет возможность выбора между двумя следующими обьектами инвестирования:
Р1:50 +80
Р2:100 +70 +60

 t
0 1 2 3
Банк, в котором инвестор может занять или вложить деньги, берет кредит 8% и соответственно выплачивает за вклад 6%. Инвестор располагает собственным капиталом в размере 50 и хотел бы инвестировать капитал на срок 2 года; его расчетная ставка процента составляет 10%.
Какой обьект инвестирования он должен выбрать?
Вспомогательный капитал банка может дополнить капитал, использованный на обьекты инвестирования следующим образом (при этом введены обозначения: Б - платежи банку, Б – поступления из банка):
Р1: -50 +80
-80 (Б) + Х2 (Б)
Р2:-100