Планирование на предприятии
 Оптимальная
серия
Рис.36.Оптимальная серия.
В рамках планирования величины серии должно быть согласовано во времени изготовление оптимальной серии различных вариантов.
Б. Определение оптимальной очередности вариантов.
Величина расходов на переналадку оборудования зависит от последовательности изготовления различных вариантов продукции. При оптимальной последовательности вариантов затрат на переоснастку оборудования одного варианта должны быть самые низкие.
|
От На |
А |
В |
С |
А |
--- | 5 | 9 |
| В | 10 | --- | 12 |
| С | 20 | 7 | --- |
Рис.37.Оптимальная последовательность вариантов.
На рис.37 показаны изменения затрат на переналадку оборудования при всех переходах от .... к .... для ПР с тремя вариантами продукции. Возможны два типа последовательности вариантов:
1. А В С А,
2. А С В А.
Затраты на переналадку оборудования для каждого цикла варианта:
1. 10 + 7 + 9 = 26,
2. 20 + 12 + 5 = 37.
Это означает, что оптимальной последовательностью будет:
А В С А.
С. Вариантное производство и новые технологии.
а) если продукт изготавливается в многочисленных, различающихся по дизайну вариантах, а также небольшими партиями, рекомендуется организация производства по цеховому принципу.
б) если различные варианты изделия содержат многочисленные одни и те же компоненты, их можно выпускать вместе на поточной линии. При использовании новых технологий, например, ГПС или автоматических поточных линий в значительной мере решается проблема переналадки оборудования.
Пример. Первая модель автомобиля "Пассат" была создана в 1973г. на базе "Ауди 80", она была новинкой для "Фольксвагена". Но его конструкция не соответствовала возможностям сборочной линии, адаптированной к модели "Гольф". После реконструкции (НИОКР - 640 млн.марок, 1,9 млрд.марок - производственные инвестиции, реконструкция автозавода - 1,2 млрд.марок) рабочие смогли одновременно изготавливать на одной автоматической сборочной линии в г.Эмдене автомобили "Гольф", "Джетта", "Пассат" любыми
партиями и любой очередности. "Заслугой" модернизации стало сокращение расходов на заработную плату примерно на 15%.
Пример. Самоуправляемые группы в автомобильной промышленности.
Под руководством японских менеджеров на старом автозаводе за несколько лет брак сократился на 60%, производительность труда почти удвоилась. На ПР были созданы малые самоуправляемые группы, осуществляющие взаимный контроль качества. Каждый рабочий считает себя поставщиком его продукции для коллег. Отменено чрезмерно детальное тейлоровское разделение труда, разделенные друг от друга прежде операции сконцентрированы на одном рабочем месте. Кроме того труд гибко организован, внутри группы каждый работник может заменить коллегу. Каждые две недели после окончания смены группы собираются на получасовое собрание для обсуждения производственных проблем. Это время оплачивается как рабочее.
Приложение I. Понятие из "фабрик будущего".
СIМ - Computer Integreted Manufacturing. Собирательное понятие для всех новых технологий в разработке и производстве продукции.
II. Проектирование и конструирование.
а) CAD - Computer Aided Design.Составление геометрических моделей и чертежей с помощью графической компьютерной системы в процессе конструирования;
б) САЕ - Computer Aided Engineering. Программно-математическое обеспечение для анализа и оптимального решения технических проблем.
в) САР - Computer Aided Planning. Разработка с использованием компьютеров планов производства и последовательности осуществления работ, спецификаций, планов загрузки оборудования.
III. Производство.
а) САМ - Computer Aided Manufacturing. Компьютеризированное управление производственными операциями, а также складским хозяйством и внутризаводскими перевозками, их координация.
б) CAQ - Computer Aided Quality Assurance. Выявление и устранение брака благодаря непрерывной обработке на компьютере информации о состоянии качества и принятию оперативных решений в случае отклонений от заданных параметров.
Вопросы.
1. Дайте характеристику поточного принципа производства и назовите его преимущества и недостатки.
2. Объемы продаж предприятия - изготовителя подвержены сезонным колебаниям. Сравните возможные адаптации.
3. Производитель подсолнечного масла жалуется Вам, что летом его фабрика работает с перегрузкой, а зимой мощности совсем не загружены. Что Вы ему посоветуете?
4. В чем отличие цехового и поточного способов производства?
5. Каковы задачи планирования последовательности производственных операций при цеховой организации производства?
6. Для чего разрабатываются сетевые планы?
7. В чем заключается "дилемма выполнения производственной программы"?
8. Каковы особенности гибких производственных систем и гибких поточных линий?
9. Что такое "гибкое производство"?
10. Каким задачам отдается приоритет в производственном планировании?
11. Что такое автоматическая система управления производством?
12. Сформулируйте основной принцип системы планирования и управления производством. Ваше мнение о преимуществах и недостатках централизованных и децентрализованных систем планирования и управления производством с точки зрения современных условий.
13. В настоящее время сокращение подготовительно-заключительных работ является одной из важнейших успешных предпосылок на рынке. Ваш комментарий к этому высказыванию.
7.Планирование инвестиций.
7.1. Понятие инвестиций.
Под инвестициями понимается совокупность затрат, реализуемых в форме долгосрочных вложений собственного или заемного капитала с целью получения прибыли.
В зависимости от направления вложений капитала различают следующие виды инвестиций:
материальные инвестиции характеризуются вложениями в вещественные элементы (в земельные участки, здания и сооружения, в оборудование, антиквариат и др.);
финансовые инвестиции - вложения в ценные бумаги (акции, облигации и т.п.), банковские депозиты и др.;
нематериальные инвестиции - вложения в развитие духовных, социальных, интеллектуальных производительных сил.
В индустриальной сфере материальные инвестиции различаются также в зависимости от того, куда направляются данные вложения: на возмещение потребленного основного капитала (инвестиции на обновление) или на расширение парка оборудования (инвестиции на расширение). Оба вида относятся к валовым (брутто) инвестициям.
Важнейшая задача планирования инвестиций заключается в том, чтобы проверить:
является ли данная инвестиция выгодной;
какая из рассматриваемых возможных инвестиций является наиболее оптимальной.
Исходным пунктом большинства методов планирования инвестиций является предположение о том, что денежные вложения, которые выплачиваются "сегодня", имеют другую реальную ценность, чем равные вложения, но которые выплачиваются "завтра".
В общем виде это выражается в следующем :
имеющаяся сегодня начальная сумма Со по прошествии n лет приобретает новую стоимость (наращивается):
Cn = Co * (1 + r)n;
чтобы получить через n лет новую будущую стоимость Cn, мы должны сегодня располагать начальной суммой Со, которая рассчитывается по формуле (скидка):
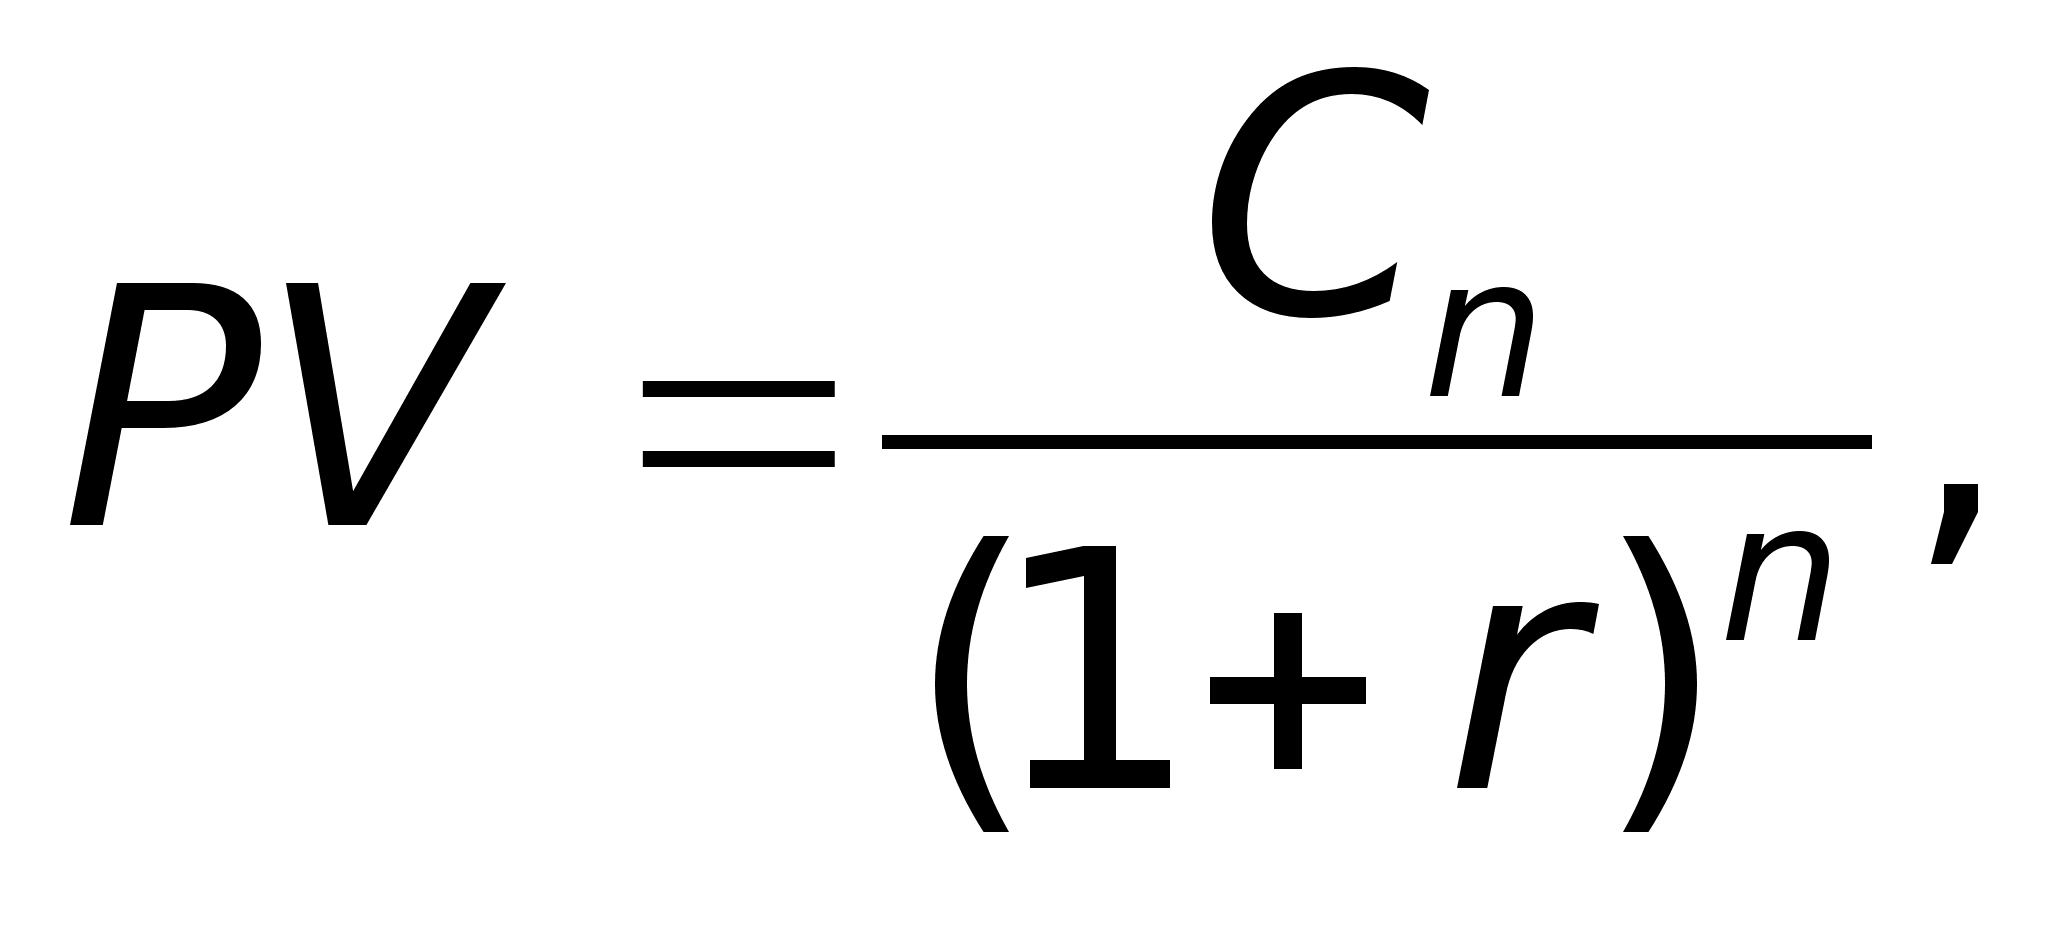
при этом r - уровень процента за год.
Пример. Заемщик предлагает своему кредитору произвести платеж (вернуть долг) в сумме 100грн. не через год, а сегодня, но при этом просить предоставить с этой сумме скидку в размере 4грн. Кредитор соглашается на это предложение, проведя следующие вычисления. Предположим, он открывает в своем банке сберегательный счет на год, внеся 96грн. под 6% годовых (r=0,06). Если банк начисляет проценты на сумму вклада каждый год, то на счете через год будет сумма:
96(1+0.06)1 = 101.76 грн.
С точки зрения кредитора, следовательно, 96грн. сегодня означают большую стоимость, чем 100грн., но уже через год. Кредитор мог бы свои размышления построить и другим образом: будущую стоимость в 100грн. он мог бы получить при банковской ставке в 6% годовых, если бы поместил на сберегательном счете сумму сегодня в размере:
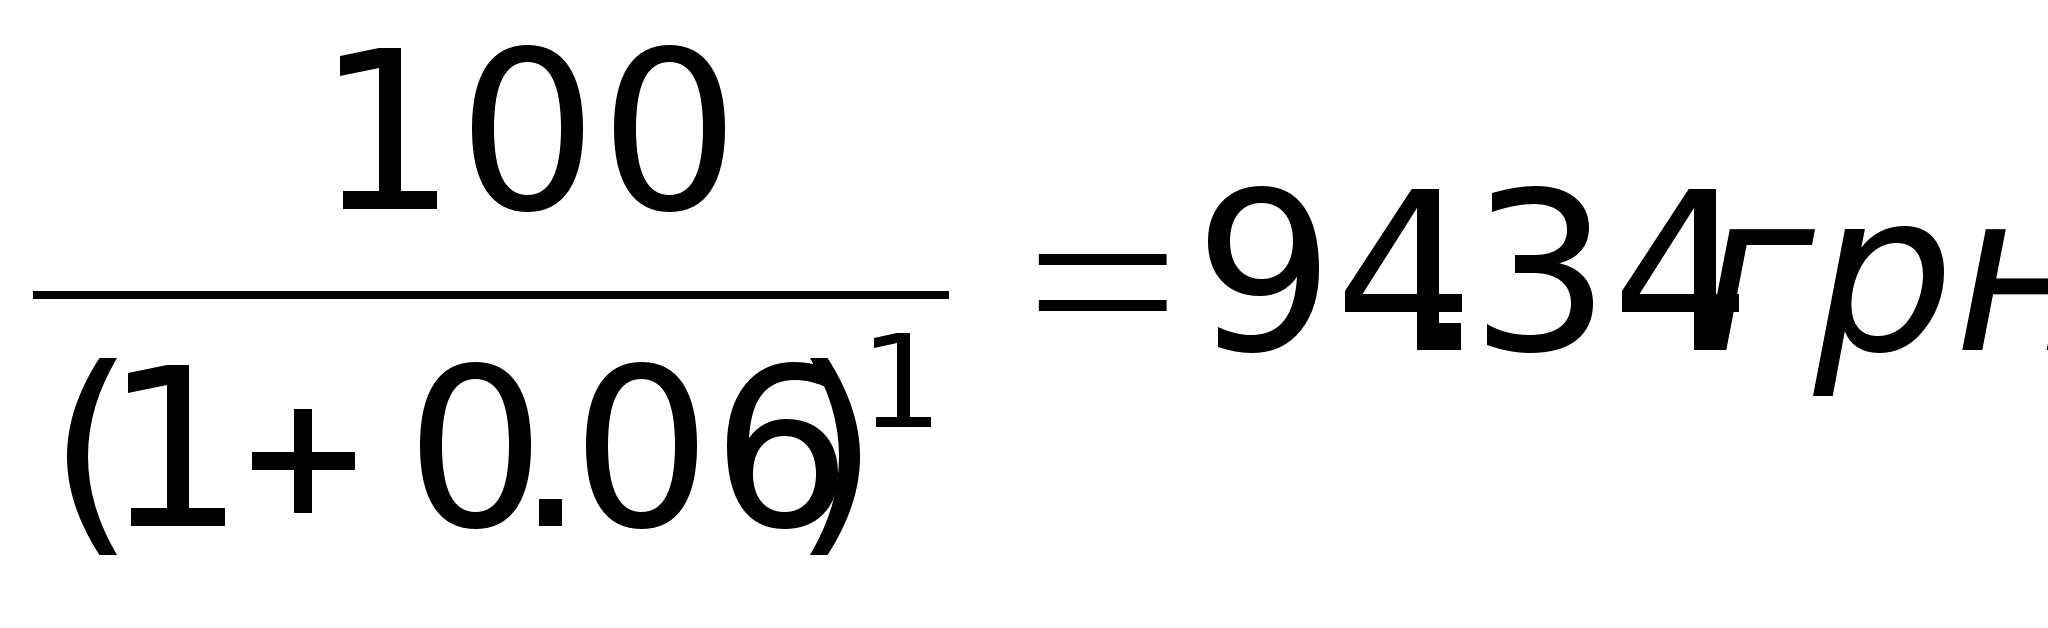
(проверка: 94.34(1+0.06)1 =100). Так как должник дает 96грн., т.е. больше, то кредитор соглашается.
7.2. Прибыльность объектов инвестирования.
7.2.1. Метод дисконтированной стоимости.
Метод предполагает, что инвестор заранее задает минимально допустимую ставку процента окупаемости ("прибыльный процент"), при которой объект инвестирования считается доходным. Такая минимально допустимая ставка процента обусловлена стоимостью кредитных ресурсов на рынке ссудных капиталов и определяется на базе процента на заемный капитал, а также зависит от степени риска предполагаемых инвестиций и называется расчетной ставкой процента (r).Метод расчета дисконтированной стоимости капитала позволяет прежде всего установить, покрывает ли расчетная ставка процента ставку процента на заемный капитал, и в случае покрытия констатировать, что это выходной объект инвестирования.
Пример. Существуют следующие возможности инвестирования, которые показаны на рис.38. Вначале инвестор должен понести
+700 +900


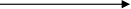 t
0 1 2
Рис.38. Последовательность платежей по объекту инвестирования.
расходы на приобретение объекта инвестирования в размере 1000грн.,а затем он получит в последующие два года от инвестиций поступления соответственно 700грн. и 900грн. Определите, является ли данная инвестиция прибыльной, если инвестор задает расчетную ставку процента в размере 8%(r=8%). Вычисляем:
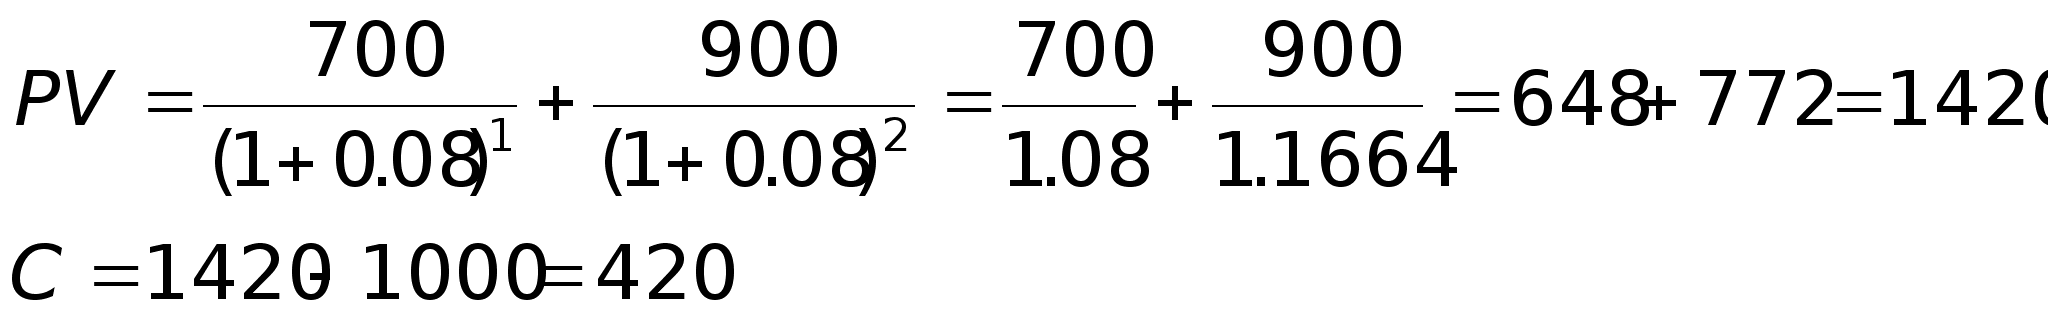
Таким образом, сумма продисконтированных на базе расчетной ставки процента поступлений, полученных после приобретения объекта инвестирования, образует выручку от инвестиций (PV). Если мы вычитаем из выручки от инвестиций расходы на приобретение объекта инвестирования, то получим дисконтированную стоимость капитала (чистую стоимость капитала) (С). В случае, если , как в нашем примере, С больше нуля, инвестиция является прибыльной. В результате хозяйственной деятельности проинвестированного объекта инвестор получает норму прибыли, которая больше, чем использованная при расчете процентная ставка.
Таким образом, метод дисконтированной стоимости капитала при оценке прибыльности состоит из ряда последовательных операций:
а) определение инвестором (субъективно) расчетной ставки процента;
б) дисконтирование на базе расчетной ставки процента всех текущих платежей на определенный момент времени, которые производятся после приобретения объекта инвестирования (определение выручки от инвестиций (PV));
в) расчет дисконтированной стоимости капитала (С) путем вычитания расходов на приобретение объекта инвестирования из величины выручки от инвестиций;
г) оценка прибыльности объекта инвестирования – положительная величина дисконтированной стоимости капитала означает прибыльную инвестицию;
д) отрицательная величина дисконтированной стоимости капитала означает убыточную инвестицию.
В общем виде для метода дисконтированной стоимости капитала действуют следующие формулы:
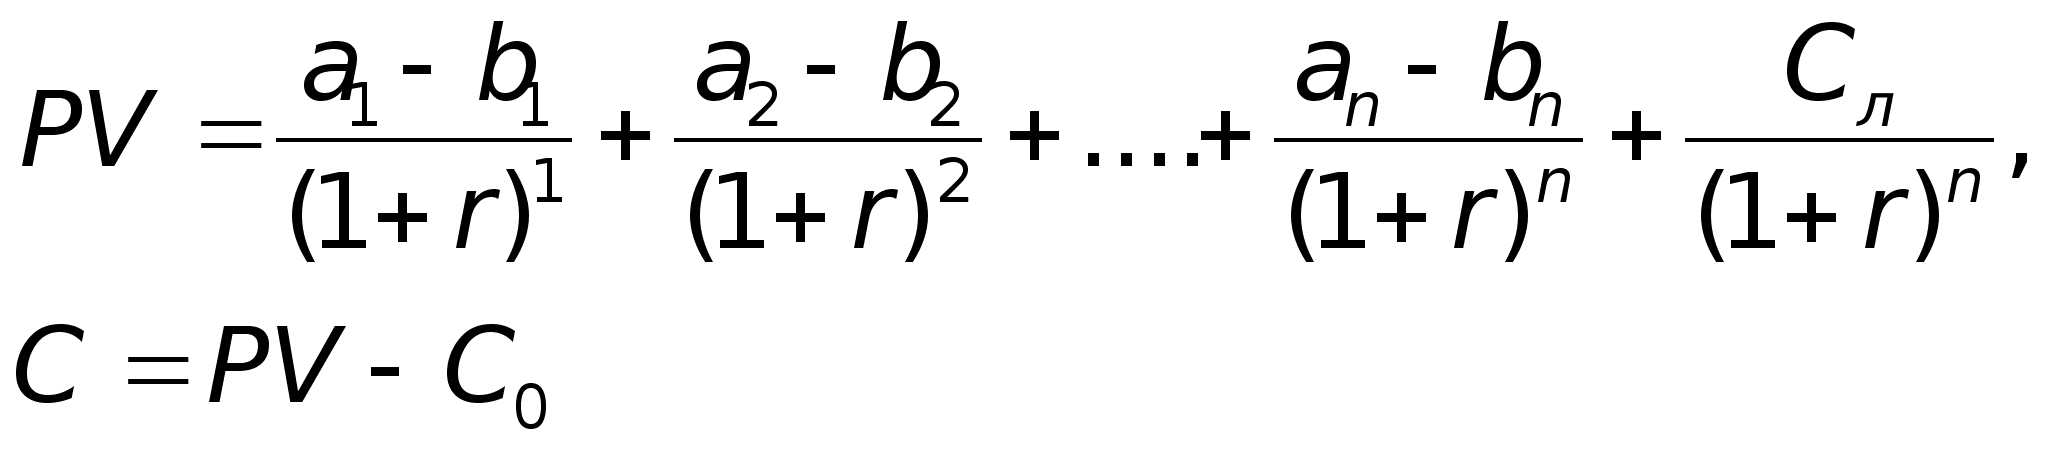
где Со - расходы на приобретение объекта инвестирования;
а - текущие годовые поступления;
b - текущие годовые выплаты;
Сл - ликвидная стоимость.
Если частные поступления в конце каждого года являются неизменными: (постоянная величина), то действительны упрощения:
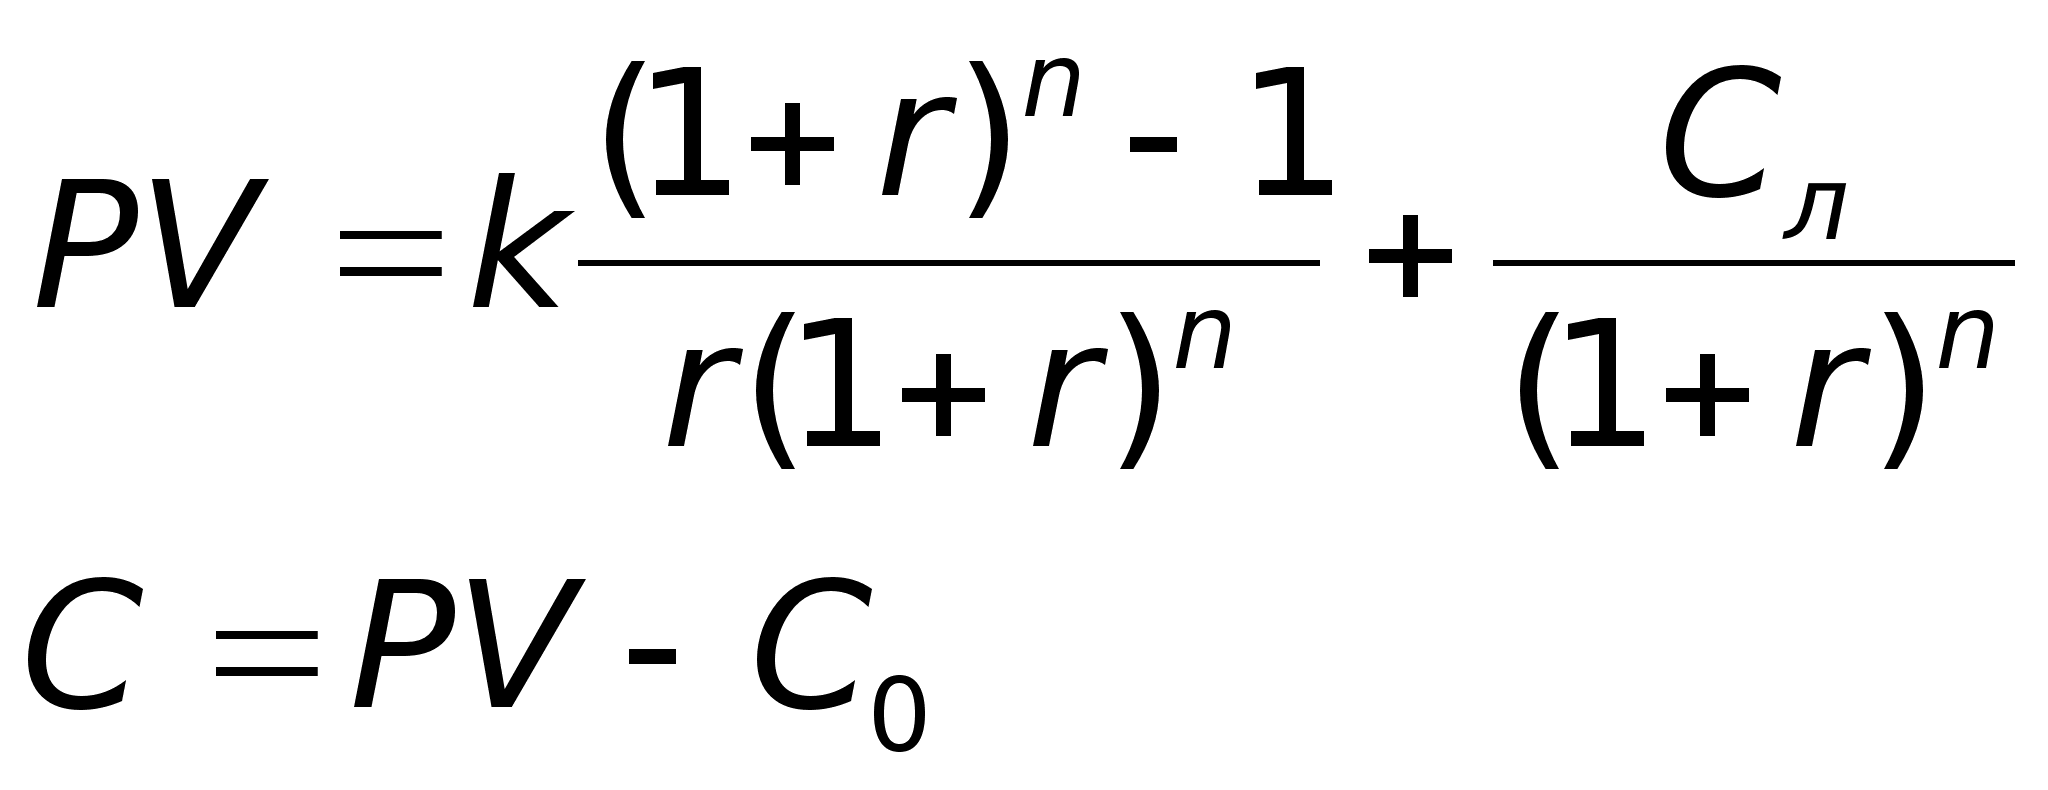
Выражение
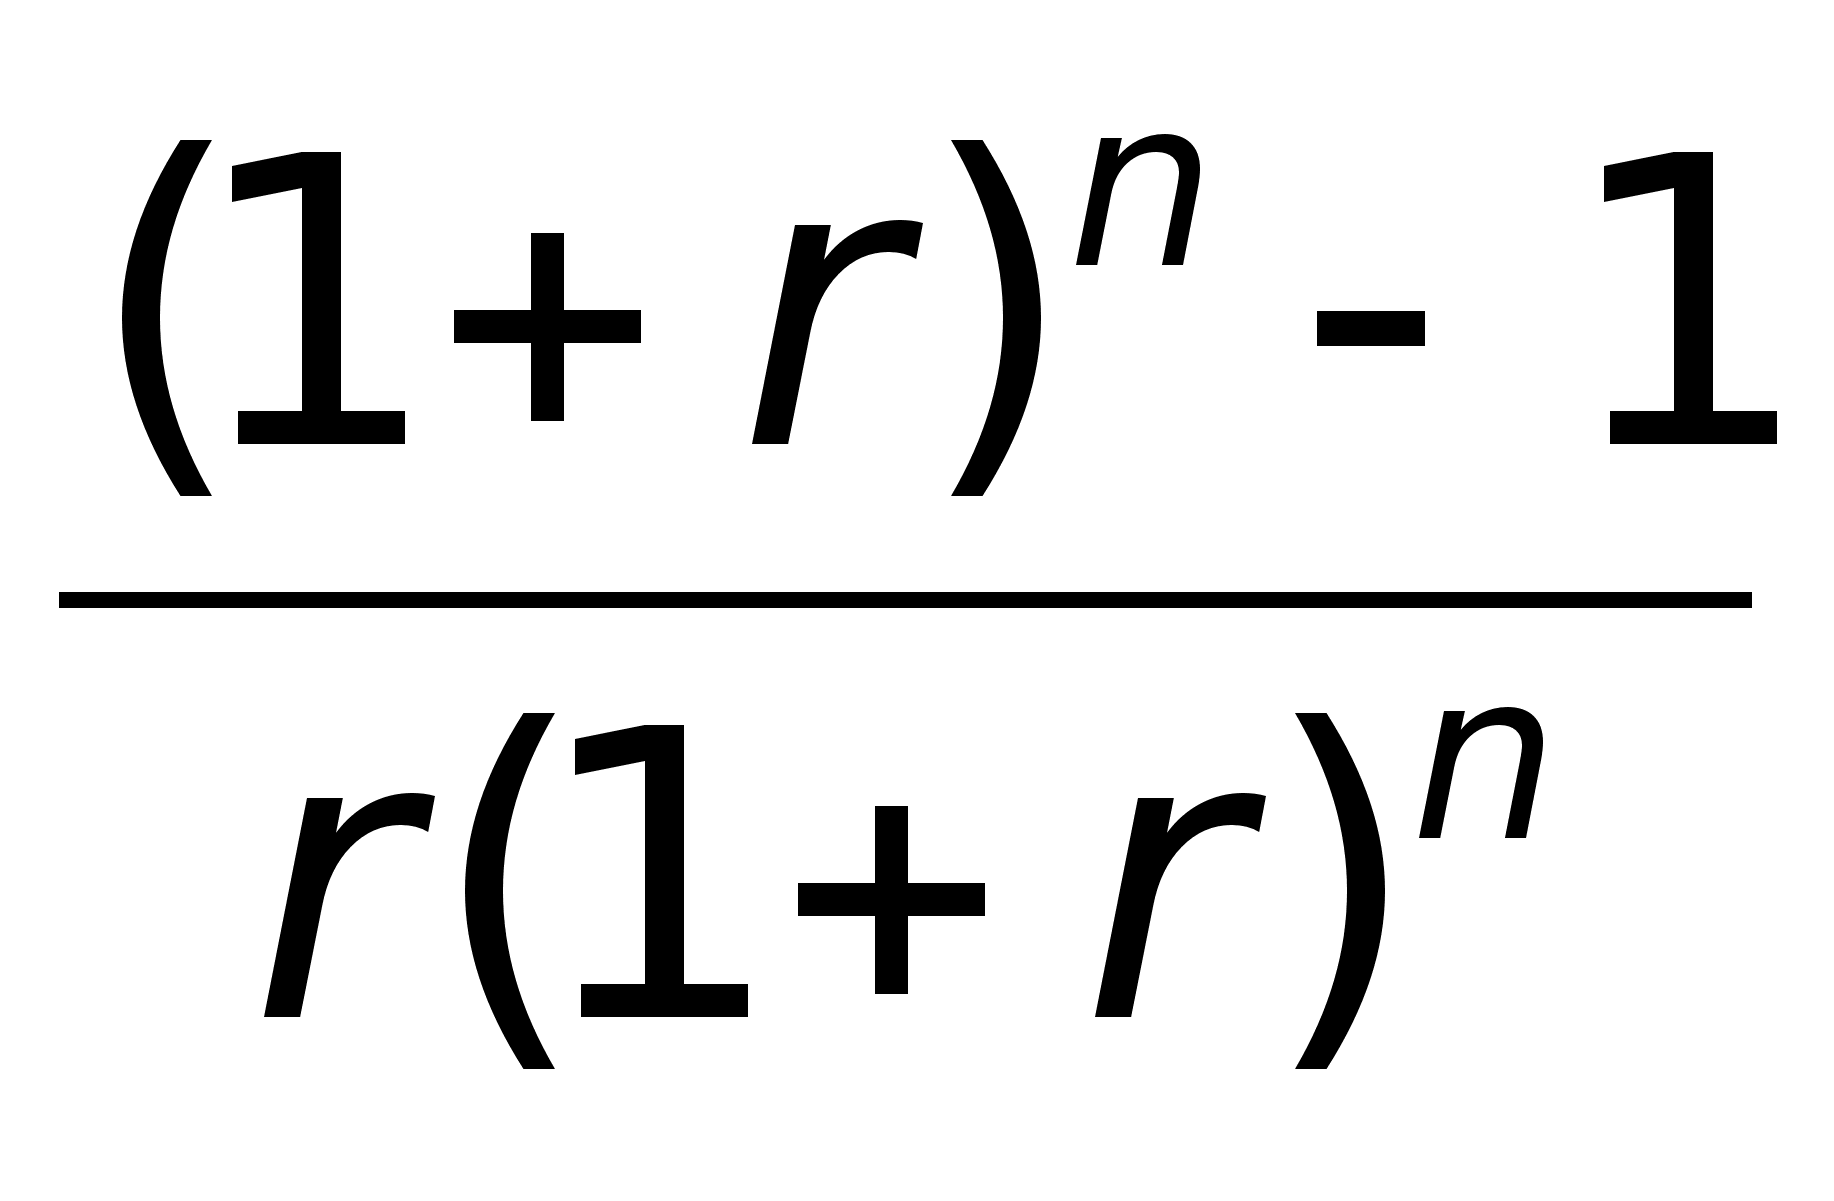 называется
"фактическая
стоимость
ограниченной
сроком дополнительной
ренты".
Пример. Существует следующая возможность для инвестирования. Инвестор задает расчетную ставку процента в размере 10%. Является ли данная инвестиция прибыльной?
+200
-1000 +300 +300
+300 +300 +300 t


0 1 2 3 4