Оцінка інвестиційної привабливості підприємства
Наріжним каменем усіх складних методів фінансового аналізу інвестиційних проектів є дисконтування грошових потоків, завдяки чому можливе правильне, коректне порівняння грошових потоків, які виникають у різні періоди часу. До складних методів фінансового аналізу інвестиційних проектів належать метод чистої теперішньої вартості (NPV) (з варіаціями) та метод внутрішньої норми прибутку (ІRR).
Порядок визначення показника NPV такий:
- визначається поточна вартість витрат (ІС), тобто з'ясовується питання, скільки інвестицій потрібно зарезервувати для інвестиційного проекту;
- розраховується поточна вартість майбутніх грошових надходжень від експлуатації інвестиційного проекту (PV), для чого доходи за кожний рік приводяться до теперішньої дати. Величина PV становить суму майбутніх грошових надходжень за всі роки очікуваного або нормативного терміну експлуатації інвестиційного проекту;
- визначається величина NPV:
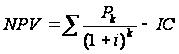 (1.3)
де, Р1, Р1, …, Pk - річні грошові надходження від проекту,
і - cтавка дисконтування,
ІС - стартові інвестиції.
Метод розрахунку чистої теперішньої вартості має три основні переваги:
- усі розрахунки здійснюються виходячи не з чистих доходів, а з грошових потоків, до складу яких включають чисті доходи та амортизаційні відрахування. Амортизаційні відрахування не є витратами підприємства;
- при обчисленні чистої теперішньої вартості враховується зміна вартості грошей з часом. Що більше впливає час на вартість грошей, то вища дисконтна ставка (коефіцієнт дисконтування);
- ухвалюючи проекти лише із додатним значенням NPV, підприємство може нарощувати свої активи за рахунок цих проектів.
Проте методу розрахунку чистої теперішньої властиві і певні недоліки:
- інвестиційні менеджери не завжди можуть докладно прогнозувати грошові потоки на наступні роки; що далі певна дата, то важче оцінити майбутні грошові потоки [45, с. 194]. Для якісного прогнозування грошових потоків на наступні роки необхідно до розрахунків залучати спеціалістів високої кваліфікації;
- метод передбачає, що дисконтна ставка є незмінною протягом років експлуатації проекту. Насправді дисконтна ставка, як і процента ставка банку, може змінюватися з року в рік. Можна прогнозувати дисконтну ставку, але для цього потрібні праця висококваліфікованих спеціалістів, багато відповідної інформації, відповідне комп’ютерне та програмне забезпечення, а результат має імовірнісний характер.
На відміну від показника NPV, показник РІ є відносним показником. При розрахунку індексу доходності використовується та сама інформація про дисконтовані грошові потоки, що і при визначенні показника NPV. Але замість визначення різниці між теперішньою вартістю майбутніх доходів та первісними витратами РІ обчислюємо співвідношенням цих показників:
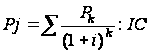 (1.4)
Якщо показник РІ дорівнює 1, то майбутні доходи від реалізації проекту точно дорівнюватимуть вкладеним коштам, тобто підприємство нічого не виграє (але і не втрачає). Таке значення показника РІ відповідає нульовому значенню показника NPV.
Якщо РІ > 1, то інвестиційний проект слід прийняти, оскільки у такому разі NPV> 0. При РІ < 1 інвестиційний проект слід відхилити внаслідок його збитковості, тому що у цьому випадку NPV< 0.
Показник РІ є дуже зручним, якщо необхідно вибрати один інвестиційний проект з низки альтернативних, які мають приблизно однакове значення NPV.
Складається враження про подібність показників NPV та РІ. Але попри однаковий висновок, який вони дають про відхилення або схвалення інвестиційного проекту, вони все ж по-різному оцінюють пріоритетність ухвалених альтернативних проектів.
Внутрішня норма прибутку, або внутрішня ставка доходу (ІRR), — це другий важливий показник при аналізі капітальних інвестицій, взятий із теорії економіки. Це дуже популярний показник оцінки доцільності інвестицій.
ІRR — це міра прибутковості інвестицій, дисконтна ставка, за якої показник NPV дорівнює 0. Іншими словами, ІRR — це норма прибутку, отриманого в результаті здійснення проекту за рівності теперішньої вартості майбутніх грошових потоків та первісних витрат [27, с. 72-77].
Ставка, нижчі від якої проекти відхиляють, називається граничною, крайньою або необхідною. Спочатку інвестор вираховує свою граничну ставку відповідно до вартості фінансування та ризикованості проекту, а вже потім — прогнозуються майбутні грошові потоки та визначається показник ІRR. Якщо значення показника ІRR вище від граничної ставки, то такий інвестиційний проект приймається для подальшого розгляду, якщо ні — відхиляється.
Визначення показника ІRR ручним способом є дуже трудомістким та потребує багато часу. Тому на сьогодні існують спеціальні комп'ютерні програми для розрахунку показника ІRR для інвестиційних проектів з нерівномірними зворотними грошовими потоками.
Метод розрахунку внутрішньої норми прибутку має такі недоліки.
Передбачається, що потрібна норма прибутку (r, або RRR), тобто дисконтна ставка або коефіцієнт дисконтування, є постійною за весь термін дії інвестицій. При розрахунку показника чистої теперішньої вартості (NPV) непостійність дисконтної ставки можна врахувати шляхом використання на кожний рік розрахунку окремих значень дисконтної ставки. При визначенні показника внутрішньої норми прибутку (ІRR) цього зробити не можна внаслідок особливості його розрахунку.
Передбачається, що всі грошові потоки від здійснення інвестиційного проекту можуть бути реінвестовані за ставкою ІRR. Як правило, це нереально. Якщо, припустімо, ІRR проекту 20%, а прибутковість інвестицій (у галузі або в національній економіці) становить 14%, то неможливо реінвестувати отримані грошові потоки від реалізації проекту за ставкою дохідності 20%. Це можна зробити тільки під 14% річних, тобто найбільш імовірним буде реінвестування отриманих коштів відповідно до вартості капіталу, що існує на момент вкладання коштів. Тому внутрішня норма прибутку (ІRR) перевищує дохід, який буде отримано від здійснення інвестиційного проекту.
Спільне використання показників внутрішньої норми прибутку (ІRR) та чистої теперішньої вартості (NPV) застосовується найчастіше при оцінці альтернативних інвестиційних проектів, коли необхідно з певної кількості проектів вибрати один.
Практика оцінки інвестиційних проектів свідчить, що показник ІRR використовують частіше, ніж показник NPV. Причина у тому, що показник ІRR є прямим, як і показник розрахункової норми прибутку (AROR). Але на відміну від показника розрахункової норми прибутку (AROR), показник внутрішньої норми прибутку (ІRR) ґрунтується на грошових потоках і, як і показник чистої теперішньої вартості (NPV), враховує зміну вартості грошей із часом. Іншими словами, проста та зрозуміла методика визначення показника внутрішньої норми прибутку (ІRR) водночас позбавлена тих недоліків, що є у показників розрахункової норми прибутку (AROR) та терміну окупності (РР), які ігнорують зміну вартості грошей із часом.
Проте показник внутрішньої норми прибутку (ІRR) не можна вважати бездоганним. У нього є свої недоліки. Найбільш суттєвий із них зводиться до такого.
1) Показник внутрішньої норми прибутку (ІRR) часто дає нереальні ставки доходу.
2) Показник внутрішньої норми прибутку (ІRR) може дати різні ставки доходу.
Наведені недоліки показника внутрішньої норми прибутку (ІRR) показують, що з цим показником, незважаючи на його популярність у практиці оцінки інвестиційних проектів, може бути пов'язано значно більше проблем, ніж це може уявити практичний працівник. У низці випадків при розгляді альтернативних інвестиційних проектів показники внутрішньої норми прибутку (ІRR) та чистої теперішньої вартості (NPV) можуть суперечити один одному. Іншими словами, їх одночасне застосування при оцінці альтернативних інвестиційних проектів може дати різні результати: інвестиційний проект, схвалений за показником NPV, може бути відхилено за показником ІRR [40, с. 9-14].
Застосування показника внутрішньої норми прибутку (ІRR) завжди забезпечує вибір найбільш ефективного проекту, тоді як вибір інвестиційного проекту за показником чистої теперішньої вартості (NPV) залежить від вибраної величини дисконтної ставки, або коефіцієнта дисконтування. У цілому в оцінці інвестиційних проектів можна застосовувати обидва показники — і показник внутрішньої норми прибутку (ІRR), і показник чистої теперішньої вартості (NPV).
Таким чином, потрібну норму прибутку або дисконтну ставку визначають двома методами. Перший надає оцінку вартості залучення джерел фінансування проекту і використовується для тих проектів, що перебувають у межах нормальної інвестиційної діяльності підприємства і не потребують змін у структурі залучених коштів. Другий метод ґрунтується на ціновій моделі фондового ринку, враховує ризик проекту і його використання, що доцільно тоді, коли інвестиційні проекти виходять за межі нормальної інвестиційної діяльності підприємства. Складність реального економічного життя створює труднощі при фінансовому аналізі інвестиційних проектів. Тому при застосуванні методу чистої теперішньої вартості (NPV) (з варіаціями) необхідно враховувати вплив на величину показника NPV таких чинників, як оподаткування підприємств, інфляція, ризик інвестицій, різні терміни дії проекту. У прийнятті фінансових рішень найбільш складним є передбачення майбутнього. І жодний з методів фінансового аналізу інвестиційних проектів не може вирішити цю проблему.
1.3 Методика оцінки інвестиційної привабливості підприємства з погляду банку
Важливість оцінки інвестиційної привабливості потребує її детального дослідження, насамперед її визначення. Теоретичні аспекти, що стосуються інвестиційної діяльності, загалом, та механізму управління інвестиціями, зокрема, широко розглянуті у вітчизняній та іноземній літературі. Питання ж пов'язане з визначенням такого поняття як "інвестиційна привабливість" та її оцінка, ще недостатньо пророблено.
В економічній літературі приділялась певна увага питанню визначення інвестиційної привабливості. За думкою І.А. Бланка інвестиційна привабливість - інтегральна характеристика, до якої входить інвестиційний клімат, рівень розвитку інвестиційної інфраструктури і можливості залучення інвестиційних ресурсів, які у сукупності суттєво впливають на формування доходності інвестицій і рівень інвестиційних ризиків.
Ткаченко Е.Л. визначає інвестиційну привабливість як сполучення ефективності інвестицій, їх безпечності і наявності довгострокових економічних перспектив, таких як зріст споживчого ринку, стале економічне зростання.
Під інвестиційною привабливістю підприємства такі автори, як Савчук В.П., Прилипко С.І., Величко Є.П розуміють його інтегральну характеристику як об'єкту майбутнього інвестування з точки зору перспективності розвитку, обсягів і перспектив збуту продукції, ефективності використання активів, їх ліквідності, стану платоспроможності, фінансової стійкості.
Важливим для формування визначення "оцінки інвестиційної привабливості" також є аналіз поняття оцінки. Тлумачний словник дає два стислих визначення терміну "оцінка", а саме: визначення ціни чого-небудь, а також - погляд на цінність, рівень чи значення чого-небудь. Але ці формулювання не є вичерпними. В економічній літературі розповсюджено декілька тлумачень цього поняття, які у сукупності дають більш повну картину щодо значення слова оцінка.
Отже, оцінка - це:
- відбиття погляду якої-небудь фізичної чи юридичної особи стосовно стану кількісних і якісних параметрів процесу, явища, рівня та динаміки показника;
- характеристика рівня цін, що застосовується для вартісного відображення результатів виробничої діяльності;
- висновок фізичної або юридичної особи, відбитий кількісно щодо рівня та динаміки одного або декількох показників, що відображає ступінь досягнення мети;
- аналітична процедура вироблення якісної характеристики динаміки показника, процесу, системи.
Перше та четверте формулювання характеризують оцінку як процес, друге та третє - як кінцевий результат. Інші знайдені визначення не несуть економічного забарвлення.
На базі аналізу існуючих формулювань і, безпосередньо, сутності інвестиційної привабливості у роботі пропонується наступне визначення. Інвестиційна привабливість міжнародного проекту - це його інтегральна характеристика, як об'єкта потенційного інвестування з точки зору його наявного стану, можливостей розвитку, обсягів і перспектив отримання і розподілу прибутку, ліквідності, платоспроможності, фінансової стійкості підприємства, його ділової активності та рентабельності. Вона поєднує у собі дані про ступінь очікуваної доходності, ризикованості та ліквідності потенційного капіталовкладення [41, с. 236].
Також важливою гранню інвестиційної привабливості є ступінь гарантованості, надійності та своєчасності досягнення цілей інвестора, основними з яких виступає: отримання прибутку у довгостроковій перспективі; отримання контролю над підприємством (наприклад, постачальником ресурсів); отримання спекулятивного прибутку (за рахунок швидкої зміни курсу цінних паперів підприємства).
Інвестиційна привабливість визначається комплексом різноманітних факторів, перелік і вага яких може змінюватись в залежності від:
- цілей інвесторів;
- виробничо-технічних особливостей підприємства, у яке інвестуються кошти;
- економічного розвитку підприємства у теперішньому часі, у минулому, а також очікуваного економічного розвитку.
Слід відзначити, що оцінка інвестиційної привабливості проектів являє собою характеристику, отриману під час підбивання підсумків економічного аналізу господарчої діяльності і таку, що вміщує узагальнюючі висновки про результати діяльності підприємства. Вона відображує якісні та кількісні відмінності даного виробничого об'єкта від інших компаній за певний період. З цього формулювання випливає, що з визначень оцінки, які було наведено вище, оцінку інвестиційної привабливості можна охарактеризувати, як по-перше, аналітичну процедуру розрахунку ступеню потенційної ефективності капіталовкладення і, по-друге, як висновок, відбитий кількісно щодо рівня та динаміки показників, що відображає ступінь привабливості підприємства з вкладання коштів.
Підприємство і власник капіталу мають особисті сподівання щодо результатів перспективної інвестиції. Інвестор оцінює рівень інвестиційної привабливості потенційних підприємств-реципієнтів, а останні, в свою чергу, розглядають можливі умови залучення капіталу. Тільки при збігу їх інтересів стає можливим здійснення процесу інвестування.
Оцінка інвестиційної привабливості є сполучною ланкою між етапом аналізу та етапом прийняття рішень про вкладання коштів. Виділення самостійної процедури оцінки долає пояснюючий характер аналізу і сприяє його злиттю з управлінням, у тому числі із прийняттям рішень. Основною її метою є синтез узагальнюючих висновків, щодо діяльності підприємств. Для надання можливості прийняття управлінського рішення кінцева оцінка повинна базуватись на інтегральному (узагальнюючому) показнику [57, с. 71-76].
На відміну від багатьох інших напрямків економічної науки, де вчені прагнуть скорішого оприлюднення результатів своєї праці, найбільш розвинені теорії оцінки інвестиційної привабливості є ноу-хау рейтингових агентств, які прагнуть до максимізації власного прибутку і тому обмежують доступ до передових розробок в цій сфері, що є яскравим підтвердженням правила, що, чим ближче дослідження до практики, тим воно цінніше.
Як вже зазначалось, існує багато методик розрахунку узагальнюючих показників, які відрізняються кількісним і якісним складом коефіцієнтів, на базі яких вони розраховуються, та їх вагою. Але є певні вимоги, яким цей показник повинен відповідати безумовно:
1) бути розрахованим на ґрунті системи показників, які відбивають) результати діяльності підприємства;
2) збирати й узагальнювати у собі дані з різноманітних джерел;
3) розраховуватись на основі порівняння значень показників із певним еквівалентом (базою порівняння);
4) синтезувати в собі результати кількісного та якісного аналізу підприємства (тобто бути легким для читання і таким, що дозволяє робити певні висновки, давати чіткі рекомендації щодо позитивного та негативного рішення стосовно вкладання коштів).
Виконання перших двох вимог розрахунку інтегрального показника оцінки інвестиційної привабливості економічного об'єкта виступає гарантом наявності такої характеристики як комплексність оцінки. Під нею розуміють одночасне узгодження сукупності показників, які відбивають усі аспекти господарчих процесів підприємства. Ця сукупність повинна містити у собі узагальнюючі висновки про результати діяльності підприємства завдяки визначенню якісних і кількісних відмінностей від бази порівняння.
В Україні розроблена і діє "Методика інтегральної оцінки інвестиційної привабливості підприємств та організацій", що затверджена наказом Агентства з питань запобігання банкрутству підприємств та організацій від 23.02.98. Ця Методика розроблена відповідно до Закону України "Про інвестиційну діяльність", Указу Президента "Про утворення Агентства з питань запобігання банкрутству підприємств та організацій" та Положення про реєстр неплатоспроможних підприємств та організацій, з метою визначення інтегрального показника інвестиційної привабливості підприємств та організацій, прискорення реалізації інвестиційних проектів, заохочення до інвестицій вітчизняних та іноземних підприємців, надання методичної допомоги спеціалістам, які займаються розробкою заходів з проведення оздоровлення виробничої сфери [28, с. 81-87].
Інтегральна оцінка дає змогу поєднати в одному показнику багато різних за назвою, одиницями виміру, вагомістю та іншими характеристиками чинників. Це спрощує процедуру оцінки конкретної інвестиційної пропозиції, а інколи є єдино можливим варіантом її проведення і надання об'єктивних остаточних висновків. Фінансова оцінка підприємств передбачає розрахунок понад 40 відповідних показників за різними напрямками господарської діяльності підприємства. Отримані внаслідок такої оцінки великі масиви значень показників фактично не дають змогу зробити остаточний висновок, тому що:
- по-перше, кожний показник, крім його значення у цифровому вираженні, має ще й значення вагомості, яке у традиційній формі подання матеріалу відсутнє;
- по-друге, для визначення співвідношення вагомості різних показників інвестору потрібно ці співвідношення зафіксувати і здійснити відповідні розрахунки;
- по-третє, визначення вагомості показника в цілому є досить складною і конче відповідальною процедурою у системі оцінки, тому для її виконання залучаються спеціально підготовлені експерти.
У практичному використанні метод інтегральної оцінки інвестиційної привабливості підприємств сприяє збільшенню кількості потенційних інвесторів в Україні і відповідно швидшій відбудові виробничої сфери держави. Зазначений метод у простому і наочному поданні забезпечує достатньо об'єктивне бачення фінансової ситуації на підприємстві, в яке передбачається вкласти інвестиції. Суб'єктивізм, який супроводжує будь-яку оцінку, особливо при визначенні вагомості показників, практично усувається внаслідок можливості проведення контрольних оперативних розрахунків по декількох підприємствах на підставі розробленого до цього методу програмного комплексу із застосуванням обчислювальної техніки.
Усім групам показників оцінки інвестиційної привабливості підприємств та організацій, а також показникам, розміщеним у цих групах, присвоюються, залежно від їх вагомості, відповідні числові значення. Як і граничні значення показників, вагомість може коригуватись. Вказана вагомість є похідною від часу, конкретної політичної, соціальної ситуації, інших факторів, а тому ця характеристика має вірогідне походження.
Ця методика інтегральної оцінки інвестиційної привабливості підприємств та організацій передбачає розрахунок 6 груп показників.
До першої групи показників входять усі показники рентабельності діяльності підприємства, що розраховуються під час аналізу господарської діяльності, а саме, рентабельність продукції, рентабельність основної діяльності, рентабельність активів, рентабельність власного капіталу.
До другої групи, яка характеризує ділову активність підприємства, були включені наступні показники: коефіцієнт оборотності активів, фондовіддача, а також коефіцієнти оборотності дебіторської заборгованості, кредиторської заборгованості, власного капіталу та матеріально виробничих запасів. Останні чотири показники є зворотними відповідно до обігу дебіторської заборгованості, обігу кредиторської заборгованості, обігу власного капіталу та обігу матеріально-виробничих запасів. Але більш прийнятними для рейтингової оцінки є коефіцієнти оборотності, оскільки вони показують кількість обігів за рік, а не їх тривалість. Таким чином, зберігається загальний принцип методу узагальнюючих групових коефіцієнтів - збігу найкращого показника з максимальним.
Група показників фінансової стійкості, ліквідності та платоспроможності потребує іншого підходу, ніж три інші групи, оскільки над велике значення цих показників може теж свідчити про негаразди на підприємстві. Отже, виникла проблема визначення нормативних показників. Це другий випадок у рейтинговій оцінці фінансової звітності (після визначення вагових коефіцієнтів), коли знадобилася експертна оцінка. У роботі таке опитування здійснено не було, а нормативні значення показників було взято з "Положення про здійснення аналізу фінансового стану підприємств, що підлягають приватизації" і літератури з аналізу господарської діяльності підприємства [29, с. 31-39].
Встановлено наступні правила розрахунку рейтингу по цьому розділу:
- якщо значення показника потрапляє у межі нормативного інтервалу, йому присвоюється рейтинг, що дорівнює одиниці;
- оскільки однакове абсолютне відхилення від нормативного інтервалу в більшу сторону є менш негативним, ніж в меншу, вирішено скориговане значення і-го коефіцієнту групи показників фінансової стійкості, ліквідності та платоспроможності по підприємству розраховувати: у випадку меншого ніж дозволено значення показника, відносно нижньої межи нормативного відрізку, а у випадку більшого — відносно верхньої межи. У другому випадку коефіцієнту потребує на коригування. Коригування коефіцієнту відбувається завдяки відніманню від найбільшого припустимого нормативного значення показника суми його перевищення.
Таким чином, якщо показник цієї групи менше нормативних значень, він не потребує коригування з метою розрахунку його рейтингу, а якщо перевищує - потребує. У випадку, коли скоригований коефіцієнт буде дорівнювати від'ємному значенню, його рейтингу присвоюється нульове значення.
У четверту групу, до якої входять показники потенціалу акцій, було включено три коефіцієнти: дивідендна віддача акцій, прибуток на гривню акціонерного капіталу та коефіцієнт платоспроможності. Останній коефіцієнт було додано до двох попередніх, оскільки для інвесторів дуже важливо, який відсоток прибутку йде на дивіденди.
П'ята група показників базується на даних про середньоспискову чисельність робітників на підприємстві, кількості звільнених працівників, рівні професійної підготовки робітників. Перший з трьох використовуваних показників це коефіцієнт стабільності кадрів, що розраховується як відношення кількості робітників, що відпрацювали весь звітний період до середньоспискової чисельності [56, с. 60-65].
Таким чином, розрахунок узагальнюючого рейтингового показника буде складено з наступних етапів.
Перший етап. Розраховуються показники, що будуть приймати участь у здійсненні рейтингової оцінки.
Другий етап. Здійснюється розрахунок матриці початкових даних для рейтингової оцінки. Кожна з матриць складається зі значень вище згадуваних показників по кожному підприємству за окремий рік. Чим більшим обсягом придатної для аналізу інформації ми володіємо, тим краще. Це безпосередньо стосується як кількості показників, так й кількості років, за які ми будемо здійснювати їх розрахунок.
Третій етап. Визначається рейтинг кожного показника у межах окремої матриці. Найвищий рейтинг дорівнює одиниці і відповідає максимальному з наявних значень. Рейтинг інших підприємств за цим показником визначається діленням його на максимальний. Цей загальний принцип замінюється на інший лише при оцінці коефіцієнтів фінансової стійкості, ліквідності та платоспроможності. Усім значенням, що входять до нормативного інтервалу, який визначають експерти, присвоюється максимальний рейтинг (одиниця), оцінка інших здійснюється за допомогою коригування, яке враховує, що перевищення нормативних меж є менш шкідливим для підприємства, ніж їх над мале значення за умови однакового абсолютного відхилення. Так, наприклад, значення коефіцієнту швидкої ліквідності, що свідчить про задовільний стан підприємства, коливається від 1 до 2. Якщо він дорівнюватиме 2,2, то його рейтинг складе:
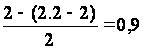 .
Тобто верхня
межа нормативного
відрізку коригується
на значення,
що її перевищує.
Далі це скориговане
значення
зіставляється
саме з верхнім
лімітом припустимості
показника. Якщо
ж коефіцієнт
цієї групи буде
меншим, ніж
нижня припустима
границя, то
його рейтинг
буде визначатись
як результат
ділення показника
на нижній ліміт.
Тобто, якщо
коефіцієнт
швидкої ліквідності
складе 0,8, то його
рейтинг буде
—
 ,
що є підтвердженням
усього вищесказаного.
Четвертий етап. Розраховується загальний рейтинг підприємства за окремий рік.
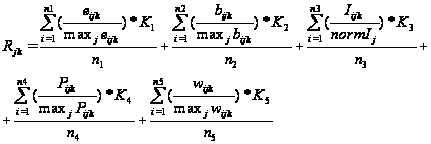 (1.5)
де,
 - загальний
рейтинг j-го
підприємства
за к-й рік;
 ,
 ,
 ,
 - значення і-го
коефіцієнту
групи показників
рентабельності,
ділової активності,
потенціалу
акцій, якості
персоналу по
j –му підприємству
за к-й рік;
 - скориговане
значення і-го
коефіцієнту
групи показників
фінансової
стійкості,
ліквідності
та платоспроможності
по j -му підприємству
за к-й рік;
 ,
 ,
 ,
 - максимальне
значення і-го
показника
відповідно
по групі показників
рентабельності
діяльності
підприємства,
групі показників
ділової активності
та груш показників
потенціалу
акцій серед
j підприємств
за к-й рік;
 - нормативне
значення і-го
показника по
групі показників
фінансової
стійкості та
ліквідності;
 ,
 ,
 ,
 ,
 — кількість
показників
за групами
показників
діяльності
підприємств;
 ,
 ,
 ,
 ,
 - ваговий коефіцієнт
відповідно
показників
рентабельності
діяльності
підприємства
(0,1), показників
ділової активності
(0,1), показників
фінансової
стійкості та
ліквідності
(0,3), показників
потенціалу
акцій (0,4), якості
персоналу
(0,1). Визначається
експертним
шляхом.
П'ять основних складових формули 2.5 отримали назву узагальнюючих групових показників по j-му підприємству за к-й рік, що враховують вагові коефіцієнти:
 (по групі показників
рентабельності
діяльності
підприємства),
 (по групі показників
ділової активності),
 (по групі показників
фінансової
стійкості,
ліквідності
та платоспроможності),
 (по групі показників
потенціалу
акцій) та
 (по групі показників
якості персоналу).
П'ятий етап. Визначається узагальнюючий рейтинговий показник, що враховує фактор часу. Для досягнення цієї мети візьмемо лише математичну суть методу розрахунку прискореної амортизації. Чим свіжіша інформація, тим більш цінною вона є для аналізу.
Цей принцип дотримується при розрахунку узагальнюючого групового показника (формула 2.6).
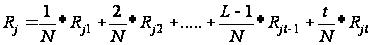 (2.6)
де,
 - узагальнюючий
показник рейтингу
підприємства;
 - загальна кількість
років, за якими
здійснюється
рейтингова
оцінка,
 - сума порядкових
номерів років,
за якими здійснюється
аналіз (розраховується
рейтинг),
 ;
к – порядковий номер року, що піддається рейтинговій оцінці;
 ,
 ,
 ,
 - загальний
рейтинг j-го
підприємства
за 1-й, 2-й роки.
Отже, інформація за дальші роки під час здійснення оцінки буде маті більшу вагу, ніж дані за попередні.
Шостий етап. Отримані результати піддаються аналізу, у результаті якого здійснюються висновки про рівень інвестиційної привабливості підприємства.
Запропонована методика може широко використовуватись, як інвесторами, так і акціонерними товариствами. Вона має суттєві переваги у порівнянні з іншими