Оцінка інвестиційної привабливості підприємства
Оцінка загального ризику:
2-3 бали – нижче середнього;
3-5 балів – середній;
5-7 балів – вище середнього;
7-9 балів – високий.
Важливо також оцінити кількісну ступінь ризику, який може призвести підприємство до банкрутства (Rб):
Rб = З/С,
де З – максимальна сума збитків, грн.;
С – вартість основних засобів (власні кошти).
З = В*R3/10,
де В – вартість технологічного обладнання, яке закуповується;
R3/10 – імовірність можливих збитків (R3 в балах);
Rб = 0,3 – оптимальне значення;
Rб = 0,7 – критичне значення, яке вище до банкрутства.
Розрахунок загального ризику закупівлі обладнання CІSCO MEDІA CONVERGENCE SERVER 7845-H1 ТОВ "Фрінет" представлений у табл. 3.9
Таблиця 3.9 Розрахунок загального ризику закупівлі обладнання CІSCO MEDІA CONVERGENCE SERVER 7845-H1 ТОВ "Фрінет"
| Найменування ризиків | Вага, % | Ступінь ризику, бали | приведений ризик, бали |
| 1. Інфляційні очікування | 10 | 7 | 0,7 |
| 2. Зниження платоспроможності | 10 | 8 | 0,8 |
| 3. Технічний | 10 | 3 | 0,3 |
| 4. Правовий | 5 | 3 | 0,15 |
| 5. Помилки при реалізації | 5 | 3 | 0,15 |
| 6. Ринковий | 25 | 5 | 1,25 |
| 7. Експортно-імпортний | 5 | 2 | 0,1 |
| 8. Нестабільність фінансування | 5 | 3 | 0,15 |
| 9. Нестабільність постачальників | 10 | 7 | 0,7 |
| 10. Нестабільність споживачів | 5 | 8 | 0,4 |
| 11. Підвищення екологічних норм | 2,5 | 2 | 0,05 |
| 12. Регіональне погіршення екологічної ситуації | 2,5 | 2 | 0,05 |
| 13. Зміна законодавства | 5 | 4 | 0,2 |
| 14. Кадровий | - | - | 0 |
| Разом | 100,0 | х | 5,0 |
Імовірність можливих збитків становить: 5/10 = 0,5.
Максимальні збитки складають: 25300*0,5 = 12650 грн.
Коефіцієнт ризику (банкрутства) становить: 12650/1389700 = 0,01 < 0,3.
Таким чином, придбання обладнання CІSCO MEDІA CONVERGENCE SERVER 7845-H1 є малоризикованим, проте необхідним для забезпечення належного виробничого процесу ТОВ "Фрінет".
В умовах перехідного періоду розвитку економіки України неможливо повною мірою уникнути можливих ризиків при реалізації проекту, але знизити їхній негативний вплив цілком реально.
Заходи для зниження ризиків:
вироблення внутрішньої податкової політики;
формування зовнішнього ділового середовища (партнери, спільні підприємства, фінансово-промислові групи);
активна участь засновників у взаємодії з владними структурами.
- юридичні ризики пов'язані з недосконалістю законодавства, нечітко оформленими документами, неясністю судових заходів у випадку розбіжностей засновників, затягування термінів підрядником.
Заходи для зниження ризику:
чітке й однозначне формулювання відповідних статей у документах;
залучення для оформлення документів фахівців, які мають практичний досвід у цій галузі;
виділення необхідних фінансових коштів для оплати високо класних юристів.
- технічні ризики пов'язані зі складністю організації процесу реалізації, зокрема, транспортування товарів до споживача.
Заходи для зниження ризику:
прискорене пророблення (чи одержання гарантій від постачальників) технічного ув'язування устаткування і торговельного комплексу;
укладання контрактів на умові "під ключ" із санкціями за непогодженості і зриви строків;
страхування технічних ризиків.
- торговельні ризики пов'язані в першу чергу з можливістю затримок реалізації нових товарів.
- суттєвим ризиком може з'явитися відсутність висококваліфікованого персоналу по роботі.
Заходи для зниження ризику:
- чітке календарне планування і керування реалізацією проекту;
- прискорена розробка дизайну-концепції, включаючи критерії якості;
- розробка і використання продуманої системи контролю якості на всіх етапах її створення;
- підготовка кваліфікованих кадрів.
- внутрішній соціально-психологічний ризик. При становленні даного виду бізнесу можуть виникнути наступні соціально-психологічні ризики:
- соціальна напруженість у колективі;
- дефіцит, плинність професійних кадрів;
- наявність деструктивної позиції;
- напруженість у ланцюжку "власник – адміністрація – колектив".
Заходи для зниження ризику:
- підбор професійних кадрів (включаючи тестування), при необхідності - навчання;
- вироблення механізму стимулювання працівників;
- система наскрізної багаторівневої інформованості колективу і керівників;
- розробка ефективного підходу до формування і розподілу фонду оплати праці.
Фінансові ризики пов'язані в першу чергу з забезпеченням доходів, які залежать у першу чергу від реклами, а також із залученням інвестицій.
Робочий варіант фінансового плану передбачає, що основні фінансові надходження забезпечуються за рахунок продажу автосигналізації середньої цінової позиції. Зниження ціни або невірний вибір структури закупівель приводить до серйозних труднощів з реалізації проекту.
Заходи для зниження ризику:
- невідкладне проведення досліджень вимог споживачів;
- розробка і використання продуманої системи контролю якості на всіх етапах закупівлі та реалізації товарів;
- обґрунтування і виділення достатніх фінансових коштів для створення і придбання високоякісного торговельного обладнання та транспортних засобів; використання підходу диверсифікації джерел доходу.
Конкуренти ТОВ "Фрінет" також заявляють про намір активно розвивати FTTB (Fіber-to-the-buіldіng). Але ним, цілком можливо, доведеться переглянути свої плани у зв'язку із заморожуванням проектів по нерухомості. Адже новобудови є одним з основних стимуляторів розширення проектів типу "Оптика в кожен будинок".
Конкуренти по-різному дивляться на можливості розвитку на ринку FTTB ще одного крупного гравця. Сегмент послуг, що надаються за технологією FTTB, тільки розвивається, і місце для нових гравців на цьому ринку є. Адже навіть в Києві проникнення інтернету ще не досягло дуже високих цифр. Зараз багато користувачів переходять із старих інтернет-технологій на широкосмуговий доступ, але якщо говорити про відсоток проникнення послуг, що надаються по оптоволокну, він поки менше, ніж по ADSL-доступу. Взагалі, для будь-якого нового гравця, який хоче вийти на ринок таких послуг, одним з критичних чинників успіху є уміння правильно будувати свою мережу і отримувати великий територіальний обхват.
Для визначення загального рівня інноваційних підприємницьких проектів розглянемо наступний приклад. ТОВ "Фрінет" передбачає втілити в життя ідею створення медіа-центру на базі CІSCO MEDІA CONVERGENCE SERVER 7845-H1, для чого йому необхідно розробити інноваційний підприємницький проект і одержати попередню оцінку рівня цього проекту. Експертним шляхом визначено, що в результаті розробки і реалізації цього проекту можуть бути отримані вихідні дані, наведені в табл. 3.10.
Таблиця 3.10 Вихідні дані для розрахунку рівня оцінки інноваційних підприємницьких проектів
| Назва показників | Позначення | Значення |
| Коефіцієнт предметної направленості об’єкту наукового дослідження ІПП | Кпн | 0,80 |
| Ваговий коефіцієнт до Р1 | Кпк1 | 1 |
| Коефіцієнт складності і комплексності системи, що розробляється | Кскс | 0,95 |
| Коефіцієнт наукової цінності, новизни і оригінальності технічних рішень | Кцо | 0,80 |
| Коефіцієнт степеня необхідності на даний період | Ксн | 1,00 |
| Ваговий коефіцієнт до Р2 | Кпк2 | 3 |
| Коефіцієнт практичної цінності ІПП для підприємства | Кпцп | 0,85 |
| Ваговий коефіцієнт до Р3 | Кпк3 | 2 |
| Коефіцієнт потенційних можливостей використання даного ІПП | Кпм | 0,80 |
| Коефіцієнт потенційних можливостей використання результатів в інших ІПП | Квр | 1,00 |
| Коефіцієнт застосування результатів ІПП | Коз | 0,90 |
| Коефіцієнт можливого розповсюдження ІПП в промисловості | Крп | 1,00 |
| Коефіцієнт очікуваної економії на одну гривню витрат на ІПП | Кев | 0,90 |
| Коефіцієнт річного економічного ефекту від впровадження результатів ІПП | Кес | 0,85 |
| Ваговий коефіцієнт до Р4 | Кпк4 | 3 |
| Коефіцієнт трудоємності ІПП | Ктрр | 0,75 |
| Коефіцієнт складності ІПП | Кск | 0,95 |
| Ваговий коефіцієнт до Р5 | Кпк5 | 1 |
Підставивши вихідні дані у наведені в п. 3.1 формули, отримаємо значення рівня інноваційного підприємницького проекту:
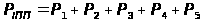

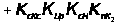
 +
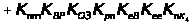
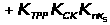 =
0,8 х 1+ 0,95 х 0,80 х 1,0 х 3 + 0,85 х
2 + 0,80 х 1,00 х 0,90 х 1,00 х 0,90 х
0,85 х 3 + 0,75 х 0,95 х 1 =
0,8+2,28+1,7+1,65+0,71= 7,14 бала.
У даному випадку
проведена
оцінка ( бала)
дозволяє зробити
висновок, що
даний інноваційний
підприємницький
проект відноситься
до проектів
із середнім
рівнем і може
бути прийнятий
до подальшої
розробки і
реалізації
або відхилений
у зв’язку із
недостатньо
високим рівнем
оцінки. Разом
з тим при всіх
сприятливих
характеристиках
інноваційного
підприємницького
проекту він
ніколи не буде
прийнятий до
реалізації,
якщо не забезпечить:
- повернення вкладених коштів за рахунок доходів від розробки і реалізації інноваційного підприємницького проекту;
- досягнення
окупності
капіталовкладень
в межах терміну
(2 2,5
роки), який є
вигідним для
підприємства;
- отримання прибутку, який дозволить одержати рівень рентабельності інноваційного підприємницького проекту не нижчий від бажаного для підприємства.
Подальшого вдосконалення вимагають і самі методики розрахунків ефективності інноваційних проектів, що застосовується у практиці ТОВ "Фрінет".
Вартість права на інтелектуальну власність у вигляді ноу-хау нині переважно визначається як дисконтований грошовий потік або капіталізована сума додаткового (надлишкового) прибутку, одержуваного від застосування нововведення або економії витрат (при неможливості одержати оцінку по додатковому прибутку).
Наведемо нижче розрахунок вартості права інтелектуальної власності для ТОВ "Фрінет" у вигляді інжинірингового ноу-хау показаними методами.
Дані для розрахунку методом дисконтування грошового потоку і його результати наведені в таблиці 3.11.
Таблиця 3.11 Розрахунок вартості інжинірингового ноу-хау
| Показники | Од.вим. | 2008 | 2009 | 2010 | 2011 | 2012 |
| Абсолютний грошовий потік | дол. | 146845 | 195795 | 195795 | 195795 | 195795 |
| Ставка дисконту | коеф. | 0,25 | 0,25 | 0,25 | 0,25 | 0,25 |
| Коефіцієнт приведення | коеф. | 0,923 | 0,640 | 0,512 | 0,410 | 0,328 |
| Сума грошових виплат | дол. | 135538 | 125309 | 100247 | 80276 | 64221 |
| Поточна вартість ноу-хау | дол. | 505590 | ||||
Вартість права інтелектуальної власності у вигляді інжинірингового ноу-хау приймаємо рівною поточної вартості ноу-хау (останній рядок таблиці):
В1 = 505590 дол. США
Вартість права інтелектуальної власності у вигляді інжинірингового ноу-хау за методом капіталізації економії визначимо як:
В = 2184000 х 4 х 0,156 х 0,8:0,29 = 3759492 грн. = 691083 дол.
Розрахунок вартості об'єкта оцінки за економією фонду заробітної плати (управлінське ноу-хау).
У розрахунку вартості управлінського ноу-хау головним джерелом економії витрат, як показує аналіз, є реальне зниження витрат на оплату праці персоналу основної діяльності за рахунок скорочення кількості робочих, яке відбулося у 2007 році, а також прогнозованого зниження витрат на оплату праці в 2008 році у результаті впровадження ноу-хау. Сума економії збільшується на суму нарахувань в обов'язкові фонди (Пенсійний фонд, фонди соціального страхування) і зменшується на суму компенсаційних виплат скороченим працівникам (вихідна допомога + середня зарплатня протягом 2-х місяців із нарахуваннями).
Для розрахунку вартості права інтелектуальної власності у вигляді управлінського ноу-хау використані дані, наведені в таблиці 3.12.
Таблиця 3.12 Розрахунок вартості управлінського ноу-хау
| № п/п | Показник | Од. вим. | Значення |
|
1. 1.1. 1.2. |
Чисельність працівників основного виробництва до використання ноу-хау за умов використання ноу-хау |
чол. чол. |
382 219 |
| 2. | Середня зарплатня вивільнених працівників | грн./чол. | 400 |
| 3. | Кількість вивільнених працівників | чол. | 163 |
| 4. | Річний фонд оплати вивільнених працівників | грн. | 782400 |
| 5. | Зниження витрат на оплату праці з урахуванням зниження витрат на відрахування в обов'язкові фонди | грн. | 1075800 |
| 6. | Компенсаційні виплати вивільненим працівникам | грн. |
423800 (65200+358600) |
| 7. | Скоригована економія витрат по оплаті праці працівників основного виробництва | грн. | 652006 |
Вартість права інтелектуальної власності у вигляді управлінського ноу-хау можливо визначити як капіталізовану (ставка капіталізації 0,29) суму економії витрат на оплату праці:
В2 = 652006: 0,29 = 2248276 грн. = 413286 дол.
Оцінка з погляду витрат.
Приймаючи до уваги, що в якості оцінки ноу-хау може розглядатися й оцінка з погляду витрат, понесених володарем права інтелектуальної власності, тобто оцінка на підставі добровільних витрат концерну, який виробляє обладання на користь ТОВ "Фрінет" без надії повернути хоча б частину з них у найближчі п'ять років, робимо розрахунок такої оцінки як нижньої з можливих при визначенні вартості права інтелектуальної власності на підставі підходу про альтернативне найкраще використання капіталу.
В3 = (169148 + 87000 х 1,485) х 1,685 = 502 708 дол.
де 1,685 - коефіцієнт компаундування, розрахований при 11%-й ставці прибутку на акцію у вигляді дивідендних виплат в концерні, що виробляє CІSCO MEDІA CONVERGENCE SERVER 7845-H1.
Верхня оцінка вартості права інтелектуальної власності з погляду аналізованого підходу може бути визначена як капіталізована інвестиція концерну, що виробляє CІSCO MEDІA CONVERGENCE SERVER 7845-H1 у власний бізнес суми, що складає некомпенсовані витрати:
В = 169148: 0,11 = 1537709 дол.
Мінімальна з верхніх меж може бути розрахована для умов України як:
В = 169148: 0,29 = 583269 дол.
Зазначимо, що на підставі даних про ноу-хау, наданих концерном, що виробляє CІSCO MEDІA CONVERGENCE SERVER 7845-H1, вартість права інтелектуальної власності визначається в сумі 582 400 доларів США на дату надання матеріалів, сертифікованих Стокгольмською Торгівельною Палатою і легалізованих консульським відділом Посольства України у Швеції 26 березня 2007 року:
В = 5460 х 800: 7,5 = 582400 дол.
де 5460 - кількість часів, фактично проведених фахівцями концерну, що виробляє CІSCO MEDІA CONVERGENCE SERVER 7845-H1 для ТОВ "Фрінет" при впровадженні ноу-хау; 800: 7,5 - ринкова вартість 1 людино-години послуг фахівця концерну, що виробляє CІSCO MEDІA CONVERGENCE SERVER 7845-H1.
Оцінка за роялті
Вартість права інтелектуальної власності у вигляді ноу-хау може бути також визначена і за допомогою такої формули:
ВП = Ч х Т х Д, (3.)
де: Ч - частка прибутку, отриманого підприємством, що припадає на ноу-хау; Т - час використання ноу-хау; Д - прибуток підприємства після впровадження ноу-хау.
Суму отриманого прибутку можна визначити за даними про фактичний прибуток у користувача інтелектуальної власності або за нормою прибутку в аналізованій галузі.
Частка прибутку, що відповідає об'єкту інтелектуальної власності, розраховується в залежності від виду об'єкта, галузі техніки, характеру можливого використання, технічного рівня надання послуги, її конкурентоспроможності на конкретному ринку, наявності патентного захисту і т. ін. Розмір Ч може бути різним, але частіше усього він змінюється в межах від 0,01 до 0,60. У комерційній інформації з різних галузей є дані про розмір роялті - частини прибутку покупця науково-технічної продукції (користувача ноу-хау) - по ліцензійних договорах, що сплачується продавцю протягом ряду років.
Вважаємо, що у значній мірі ці дані можна використовувати при визначенні Ч для оцінки вартості права інтелектуальної власності у вигляді ноу-хау. Обсяг прибутку залежить від терміну ефективного використання об'єкта власності, що визначається відповідно до нормативного терміну ефективного використання науково-технічної продукції виходячи з її технічного рівня.
Структура власних фінансових коштів підприємства представлена на рис. 3.1.
Прокоментуємо особливості мобілізації внутрішніх активів. У процесі капітального будівництва у підприємства можуть утворюватися специфічні джерела фінансування, які мобілізуються у процесі підготовки проекту (будівництва або реконструкції, установки устаткування), їх можна оцінити за допомогою такої формули:
М = А – Н + К, (3.2)
де, А — очікувана наявність оборотних активів на початок планованого періоду;
Н — планова потреба в оборотних активах за період;
К — зміна кредиторської заборгованості протягом року.
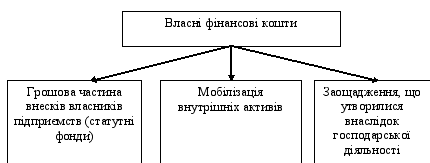
Рис. 3.1. Структура власних фінансових коштів ТОВ "Фрінет"
Фінансовий механізм мобілізації полягає в тому, що частина обігових активів ТОВ "Фрінет" вилучається з основної діяльності (оскільки ця діяльність може бути сповільнена зважаючи на капітальне будівництво) і пускається на фінансування капітального будівництва.
Структура позикових фінансових ресурсів показана на рис. 3.2.
Основна відмінність між власними і позиковими фінансовими ресурсами полягає в тому, що процентні платежі вираховуються до податків, тобто включаються у валові витрати, тоді як дивіденди виплачуються з прибутку.
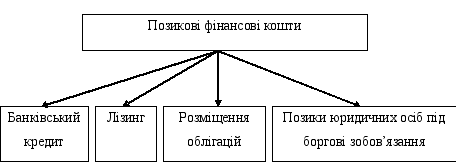
Рис. 3.2. Структура позикових фінансових коштів
Вітчизняні банки знають місцеву обстановку краще, ніж будь-яке інше джерело довгострокового фінансування, вони говорять на мові менеджерів підприємства, знають культуру, розуміють історичне і нинішнє положення українських підприємств, розуміють вітчизняну фінансову звітність і систему бухгалтерського обліку, можуть запропонувати консультації по зниженню витрат фінансування, ґрунтуючись на своєму досвіді.
З іншого боку, вітчизняні банки надзвичайно негативно відносяться до ризику і, швидше за все, вимагатимуть істотного забезпечення. Вітчизняна банківська сфера в теперішній час перебуває в стані становлення, і багато банків знаходяться в нестабільному стані.
Основною умовою отримання ТОВ "Фрінет" кредиту є її реальна можливість своєчасно повернути кредит і сплатити проценти за користування.
Політика залучення банківського кредиту ТОВ "Фрінет" являє собою частину загальної політики залучення позикових коштів, що конкретизує умови залучення, використання й обслуговування банківського кредиту.
Вибір банку ТОВ "Фрінет" має ґрунтуватися на аналізі ресурсної позиції банку на ринку комерційних банків України.
Розробка політики залучення банківського кредиту ТОВ "Фрінет" здійснюється по наступним основних етапах:
- визначення цілей використання залученого банківського кредиту;
- оцінка власної кредитоспроможності;
- вибір необхідних видів залучених банківських кредитів.
- вивчення та оцінка умов здійснення банківського кредитування в розрізі видів кредитів.
Вид кредитної ставки відіграє істотну роль у визначенні вартості банківського кредиту. По застосовуваних видах розрізняють процентну (для нарощення суми боргу) і облікову (для дисконтування суми боргу) кредитні ставки. Якщо розмір цих ставок однаковий, то перевага повинна бути віддана процентній ставці, тому що в цьому випадку його платежі по обслуговуванню боргу (а відповідно і вартість кредиту) будуть меншими.
При використанні банківського кредиту значну роль для ТОВ "Фрінет" відіграють умови виплати відсотка характеризуються термінами його сплати. Ці умови зводяться до трьох принципових варіантів:
- виплаті всієї суми відсотка в момент надання кредиту;
- виплаті суми відсотка по кредиту рівномірними частинами;
- виплаті всієї суми відсотка в момент погашення основної суми боргу.
За інших рівних умов найбільш кращим для підприємства є третій варіант.
Основними умовами, що підвищують вартість банківського кредиту і знижують реальний розмір використовуваних ТОВ "Фрінет" кредитних коштів, є:
- застосування в розрахунках кредитного відсотка облікової (дисконтної) ставки;
- авансовий платіж суми відсотка по кредиту;
- часткова амортизація суми основного боргу протягом кредитного періоду;
- збереження визначеної суми притягнутих кредитних коштів у формі компенсаційного залишку грошових активів.
Ці несприятливі для ТОВ "Фрінет" умови банківського кредитування повинні бути компенсовані йому шляхом зниження рівня використовуваної кредитної ставки в порівнянні зі середньорічним її рівнем (по аналогічних видах кредитів).
Оскільки банківський кредит представляє в сучасних умовах один з найбільш дорогих видів приваблюваного позикового капіталу, забезпеченню умов ефективного його використання на підприємстві повинне приділятися першорядна увага. Критерієм такої ефективності виступають наступні умови:
- рівень кредитної ставки по короткостроковому банківському кредиту повинний бути нижче рівня рентабельності господарських операцій, для здійснення яких він залучається;
- рівень кредитної ставки по довгостроковому банківському кредиту повинний бути нижче коефіцієнта рентабельності активів, інакше ефект фінансового лівериджу буде мати негативне значення.
Поточне обслуговування банківського кредиту полягає у своєчасній сплаті відсотків по ньому відповідно до умов укладених кредитних договорів. Ці платежі включаються в розроблювальний підприємством платіжний календар і контролюються в процесі моніторингу його поточної фінансової діяльності.
Способи амортизації суми основного боргу залежать від передбачених кредитним договором умов його погашення. По вимогах цього договору (чи з ініціативи позичальника) на підприємствах може завчасно створюватися спеціальний фонд погашення кредиту, платежі в який здійснюються за графіком. На кошти цього фонду, збережені в комерційному банку, нараховується депозитний відсоток.
3.2 Оцінка інвестиційного проекту ТОВ "Фрінет" з погляду банку
Регулювання нового виду банківського кредитування — під інвестиційний проект — поки що не забезпечене рекомендаціями нормативно-правових документів НБУ. Тому пропонуються методики розрахунку коефіцієнта ризику, формування та використання резерву для відшкодування можливих втрат за кредитними операціями при здійсненні банками проектного фінансування / кредитування інвестиційних проектів.
Змінами до Положення "Про порядок формування та використання резерву для відшкодування можливих втрат за кредитними операціями банків", затвердженими постановою Правління Національного банку України‚ від 19.03.2006 р. №119, перелік кредитних операцій банків України доповнено новим видом — кредитування під інвестиційний проект. Воно трактується як довгострокове кредитування інвестиційних проектів під майбутні доходи, отримані від реалізації цих проектів. Дане визначення відповідає терміну "проектне фінансування", яке міститься у документах Базельського комітету, тому надалі обидва терміни використовуються як рівнозначні.
Виділяючи операції проектного фінансування як специфічний тип кредитування, Базельський комітет вважає, що регулювання операцій цього типу потребує спеціального розгляду. Проте у нормативно-правових документах Національного банку України немає рекомендацій щодо регулювання операцій кредитування інвестиційних проектів. У Положенні "Про порядок формування та використання резерву для відшкодування можливих втрат за кредитними операціями банків" також не визначено порядок формування резервів за такими операціями. А проте, як випливає з документів Базеля-ІІ та постанови Правління НБУ від 19.03.2006 р. № 119, даний вид кредитування має специфічні особливості, які повинні бути враховані при розробці параметрів регулювання зазначених операцій.
Традиційна методика оцінки кредитних ризиків ґрунтується на аналізі кредито- і платоспроможності позичальника. На відміну від цієї методики, прийняття рішення про кредитування інвестиційного проекту базується на таких специфічних питаннях аналізу, як:
1) оцінка майбутніх доходів від реалізації проекту;
2) можливість практичної реалізації проекту.
Тобто працівникам банківської установи потрібні спеціальні знання у сфері інвестиційного аналізу та управління проектами. Насамперед це стосується аналізу можливості практичної реалізації, яка належить до сфери нової практичної дисципліни — управління проектами. Мало того, відповідно до класифікатора спеціальностей в Україні управління проектами віднесено до сфери технічних наук.
Тому розробка методики формування та використання резерву для відшкодування можливих втрат за кредитними операціями при здійсненні банками проектного фінансування / кредитування інвестиційних проектів має передбачати певні передумови.
1. Методика повинна базуватися на стандартах Базельського комітету про власний капітал банків (Базель-ІІ), які впроваджуються з 2007 р., та згідно з якими розроблятимуться національні стандарти в Україні. Відповідно до стандартів Базеля-ІІ основними параметрами кредитного ризику є імовірність дефолту (ІД) та імовірний збиток при дефолті (ІЗД). На їх підставі визначається коефіцієнт ризику, на який коригується норма резервування. Банк самостійно оцінює кредитний ризик. Завданням банківського нагляду в цьому разі буде перевірка наявності у банку затвердженої методики розрахунку ризиків при кредитуванні інвестиційних проектів та адекватності оцінки банком ризику за такими операціями.
2. Оскільки основним джерелом погашення кредиту під інвестиційний проект є майбутні доходи, отримані від його реалізації, розрахунок резервної має включати показники фінансової ефективності інвестиційних проектів: чистої поточної вартості NPV та внутрішньої норми рентабельності ІRR.
3. Оцінку можливості реалізації проекту, а також організацію його втілення повинен здійснювати професійний керівник проекту.
Аналіз рекомендацій Базельського комітету свідчить, що стандарти для традиційних кредитних операцій розроблено на основі масивів даних про тисячі однорідних кредитних операцій. По суті вони є рівняннями лінійної та статичної регресії. Отримати подібні рівняння регресії для операцій проектного фінансування неможливо, що визнає сам Базельський комітет. Тому розробка методики потребує іншого підходу до визначення ймовірності збитків банків при операціях проектного фінансування.
Тому розглянемо методику формування та використання резерву для відшкодування можливих втрат при здійсненні банками проектного фінансування / кредитування під інвестиційний проект.
Наведемо порядок розрахунку банком коефіцієнта ризику і норми резервування за операціями кредитування інвестиційних проектів.
Порядок розрахунку коефіцієнта ризику Кр і норми резервування РНп.ф при здійсненні банком кредитування інвестиційних проектів розглянемо на прикладі проекту ТОВ "Фрінет".
Спочатку банк формує матрицю факторів ризику (розміром не менше 4 х 4), розрахунок представлено в табл. 3.13, для проекту, що фінансується, виходячи з результатів експертних оцінок їх можливих значень.
Таблиця 3.13 Матриця факторів ризику проекту ТОВ "Фрінет", що фінансується
| Фактори ризику | Варіант 1 | Варіант 2 | Варіант 3 | Варіант 4 |
| Ціна послуг, грн. | 80 | 90 | 100 | 110 |
| Обсяг надання послуг, Тб | 15000 | 16000 | 17000 | 18000 |
| Питомі змінні витрати, грн. | 40 | 45 | 50 | 55 |
| Накладні витрати, грн. | 35000 | 40000 | 45000 | 50000 |
Потім для заданого обсягу інвестицій (І), ставки відсотка (дисконтування) (к) і терміну кредиту (Т) обчислюються значення чистої приведеної вартості (NPV) проекту при всіх варіантах поєднання факторів ризику (44 = 256 значень). Для спрощення наводимо розрахунок найхарактерніших із 256 значень NPV при:
І = 1500000 грн.
k = 15% річних,
Т – 5 років.
Розраховуємо виручку (В):
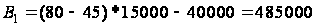 грн.
Визначаємо чисту приведену вартість за даним варіантом:
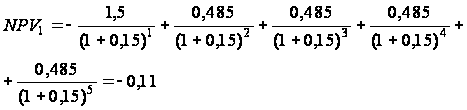 млн.
грн.
Розглянемо другий варіант:
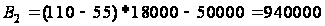 грн.
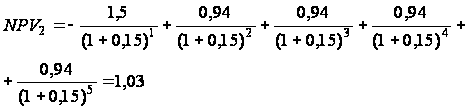 млн.
грн.
Розглянемо третій варіант:
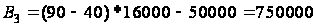 грн.
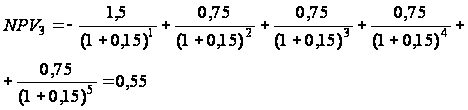 млн.
грн.
Розглянемо четвертий варіант:
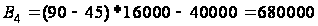 грн.
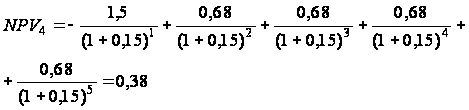 млн.
грн.
Розглянемо п’ятий варіант:
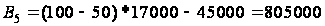 грн.
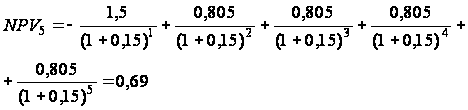 млн.
грн.
Розглянемо шостий варіант:
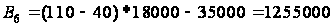 грн.
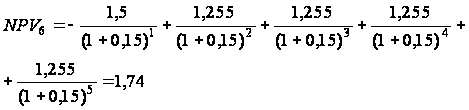 млн.
грн.
Розглянемо сьомий варіант:
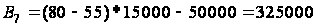 грн.
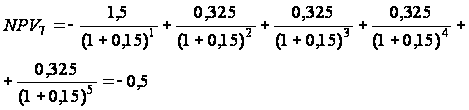 млн.
грн.
Розглянемо восьмий варіант:
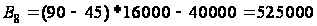 грн.
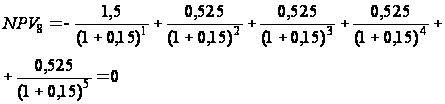 млн.
грн.
Розглянемо дев’ятий варіант:
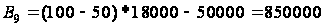 грн.
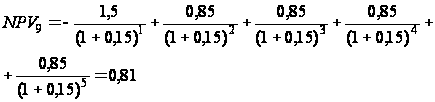 млн.
грн.
Таблиця 3.14 Розрахункові значення проекту
|
|
-0,5 | -0,11 | 0 | 0,38 | 0,55 | 0,69 | 0,81 | 1,03 | 1,74 |
| Кількість повторень | 1 | 10 | 20 | 56 | 64 | 51 | 36 | 20 | 1 |
| Ймовірність | 0,004 | 0,044 | 0,068 | 0,21 | 0,25 | 0,21 | 0,14 | 0,07 | 0,004 |
3. На основі
розрахованих
варіантів
значень
 і
кількості їх
повторень
будується крива
щільності
ймовірностей
і обчислюється
імовірний
збиток при
дефолті (ІЗД)
та імовірність
дефолту (ІД).
Згідно з рис. 3.3:
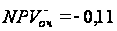 млн.
(площа частини
графіка щільності
ймовірностей
— ліворуч від
осі ймовірності
Р);
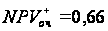 млн. (площа частини
графіка щільності
ймовірності
— праворуч від
осі ймовірності
Р);
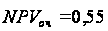 млн. (площа всього
графіка).
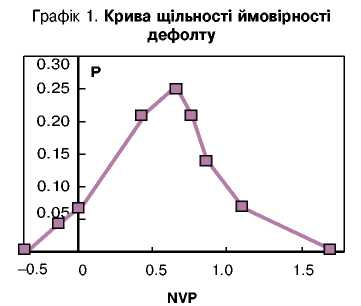
Рис. 3.3. Крива щільності ймовірності дефолту
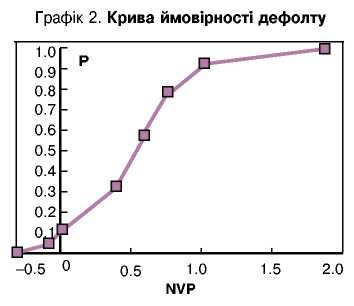
Рис. 3.4. Крива ймовірності дефолту
Згідно з рис.
3.4 імовірність
дефолту може
мати місце при
ІД = Р (