Оцінка інвестиційної привабливості підприємства
Регулярне проведення аналізу оборотності капіталу дає змогу знайти шляхи зменшення величини оборотного капіталу, ліквідувати його надлишки, що при збереженні норми прибутку дасть можливість отримувати значно більше прибутку на кожну вкладену гривню. Відомо, що прискорення оборотності капіталу, що спостерігається на даному підприємстві сприяє вивільненню оборотних коштів, що дає змогу підприємствам без додаткового залучення фінансових ресурсів збільшувати обсяги виробництва. Розрахуємо суму, що можна вилучити з обороту не зменшуючи обсяги діяльності в наслідок прискорення оборотності власного капіталу в 2008 році в порівнянні з 2007 роком.
40,88*(13708,9/360) = 1556,7 тис. грн.
Фінансовий стан підприємства залежить також від того наскільки раціонально сформовані джерела фінансування поточних активів.
Оскільки для фінансової стійкості підприємства велике значення має наявність власного оборотного капіталу, то в ході аналізу цього показника необхідно визначити й дати оцінку:
- по-перше, змінам, що відбулися в наявності власного оборотного капіталу;
- по-друге, факторам, що вплинули на відхилення в наявності власного оборотного капіталу;
- по-третє, структурі розподілу власного капіталу;
- по-четверте, забезпеченості матеріальних оборотних коштів власними джерелами фінансування.
В зарубіжній практиці допускається частка участі власних джерел у формуванні оборотних коштів на рівні не нижче ніж 25%.
Аналіз передбачає також вивчення й оцінку факторів, які вплинули на зміну наявності власного оборотного капіталу.
Формування власного капіталу підприємства повинно підпорядковуватись досягненню двох цілей.
1. Формування за рахунок власного капіталу необхідного обсягу необоротних активів;
2. Формування за рахунок власного капіталу певного обсягу оборотних активів.
Таблиця 2.9 Аналіз факторів, які вплинули на зміну власного оборотного капіталу в 2007-2008 роках.
| Фактори | 2007 рік | 2008 рік | Рівень впливу факторів(+,-) |
| 1.Статутний фонд | 752,1 | 752,1 | 0 |
| 2.Резервний капітал | 102,15 | 104,65 | +2,5 |
| 3.Додатковий капітал | 2090,45 | 1925,4 | -165,05 |
| 4.Нерозподілений прибуток | 141,6 | 121,5 | -20,1 |
| 5.Всього, власний капітал (1+2+3+4) | 3084,05 | 2903,65 | -180,4 |
| 6.Довгострокові зобов’язання | ----- | ---- | ----- |
| 7.Усього власного капіталу та довгострокових зобов’язань (5+6) | 3084,05 | 2903,65 | -180,4 |
| 8.Основні засоби | 2603,05 | 2507,7 | -95,35 |
| 9.Інші необоротні активи | 34,65 | 24,25 | -10,4 |
| 10.Всього необоротних активів (8+9) | 2637,7 | 2531,95 | -105,75 |
| Власний оборотний капітал (7-10) | 446,35 | 371,7 | -74,65 |
Таблиця 2.10 Аналіз коефіцієнтів маневрування капіталу підприємства ТОВ "Фрінет", за 2007-2008 роки.
| Показники | 2007 рік | 2008 рік | Відхилення |
| Загальна сума власного капіталу, тис. грн. | 3084,05 | 2903,65 | -180,4 |
| Власний оборотний капітал, тис. грн. | 446,35 | 371,7 | -74,65 |
| Коефіцієнт маневрування власного капіталу | 0,14 | 0,13 | -0,01 |
Важливою характеристикою складу власного капіталу, що використовується підприємством, є співвідношення суми, авансованої в необоротні і необоротні активи. Для оцінки цього співвідношення використовується показник – коефіцієнт маневрування власного капіталу. Цей коефіцієнт показує, яка частина власного капіталу перебуває в обороті, тобто в цій формі, яка дозволяє вільно маневрувати цими коштами. Вважається, що цей коефіцієнт повинен бути високий, щоб забезпечити достатню гнучкість в використанні власних коштів підприємств.
Проведений аналіз дозволяє зробити висновки про недостатнє покриття оборотних активів власним капіталом. Так при нормативному значенні цього показника >=0,5 на даному підприємстві цей показник становить 0,14 і 0,13 в 2007 і 2008 роках відповідно. Основна сума власного капіталу знаходиться в необоротних активах.
Оптимізація складу власного капіталу в розрізі основного і оборотного його видів потребує врахування галузевих особливостей здійснення операційної діяльності, середньої тривалості операційного циклу на підприємстві, а також оцінки позитивних і негативних особливостей функціонування оборотних і необоротних активів, що функціонують за рахунок власного капіталу. Позитивні особливості необоротних активів:
а) практично не зазнають впливу інфляції;
б) підлягають меншому комерційному ризику втрат в процесі операційної діяльності підприємства, вони практично захищенні від недобросовісних дій партнерів;
в) ці активи мають можливість генерувати стабільний прибуток, забезпечуючи випуск різноманітних видів продукції у відповідності з кон’юнктурою товарного ринку, але наше підприємство торгівельне і тому така надмірна питома вага необоротних активів є негативним фактором в діяльності.
З даного підрозділу видно, що фінансово-економічні показники діяльності досліджуваного підприємства ТОВ "Фрінет" у 2008 році значно покращилися, в порівнянні з 2007 роком. Так, проведений аналіз показав, що загальна вартість майна у 2008 році знизилась з 3798,75 тис. грн. до 3699,4 тис. грн., в порівнянні з 2007 роком, що можна відмітити як негативне явище в діяльності підприємства ТОВ "Фрінет". Але, поряд з цим, вартість оборотних активів підприємства в 2008 р. порівняно з 2007 р. зросла на 6,4 тис. грн., що можна оцінити досить позитивно, оскільки саме оборотні кошти приносять в процесі використання дохід. Так, зокрема середньорічна вартість запасів зросла з 805,4 тис. грн. до 845,75 тис. грн., що в сумі склало 40,35 тис. грн.
Взагалі, у 2008 р. грошові кошти та їх еквіваленти займають досить малу питому вагу в формуванні оборотних активів підприємства, яка в 2008 р. становила 6,5%.
Важливо відмітити, що в 2008 р. підприємство ТОВ "Фрінет" має досить низьку дебіторську заборгованість. Так, дебіторська заборгованість по розрахунках зменшилась з 152,55 тис. грн. до 6,55 тис. грн., що в сумі становить 146 тис. грн. Сума ж дебіторської заборгованості за товари, роботи і послуги значно не змінилася, а саме зросла на 17,7 тис. грн. і склала досить невелику суму 56,7 тис. грн., що можна оцінити досить позитивно. Це свідчить про досить ефективну роботу фінансового відділу і розрахунково-платіжну дисципліну на даному підприємстві.
Аналізуючи майнове становище підприємства, було проведено оцінку стану основних засобів, які має підприємство ТОВ "Фрінет". Аналіз показав, що на кінець 2008 року вартість зношеного обладнання становить 28%, в абсолютній сумі дорівнює 954,6 тис. грн. Це є недостатньо сприятливим для забезпечення основної діяльності.
Отже, основним джерелом формування майна підприємства ТОВ "Фрінет" є власний капітал, питома вага якого в структурі пасивів склала 81% і 78% у 2007 і 2008 роках відповідно. Спостерігається поступове зменшення внутрішніх джерел фінансування, але це можна оцінити лише позитивно при такій великій питомій вазі власних коштів у забезпеченні діяльності, оскільки це викликає певні занепокоєння з приводу питання чому підприємство взагалі не має довгострокових кредитів, досить невелику суму короткострокових кредитів.
Таким чином, проведений аналіз показав, що діяльність підприємства ТОВ "Фрінет" у 2008 році покращилась в порівняні з попереднім роком.
2.3 Оцінка інвестиційної привабливості ТОВ "Фрінет"
Особливе місце серед об'єктів оцінки займає бізнес (підприємство), в процесі визначення вартості якого об'єктом оцінки виступає діяльність, що здійснюється на основі функціонування майнового комплексу підприємства та має на меті отримання прибутку.
До складу майнового комплексу підприємства входять усі види майна, призначеного для реалізації його цілей, для здійснення господарської діяльності, для одержання прибутку, а саме: нерухомість, машини, обладнання, транспортні засоби, інвентар, сировина, продукція, майнові зобов'язання, цінні папери, нематеріальні активи. При цьому елементи майнового комплексу взаємодіють у процесі реалізації цілей діяльності підприємства за допомогою використання кадрового потенціалу, який також має свою вартість. Тому відмінною рисою бізнесу як об'єкта оцінки є необхідність урахування поряд з вартістю складових майнового потенціалу вартості, що створюється за рахунок ефекту їх взаємодії.
Інша особливість бізнесу як об'єкта оцінки, полягає в тому, що підприємство є і юридичною особою, і суб'єктом, що господарює, тому його вартість повинна враховувати наявність певних юридичних прав.
Особливості бізнесу як об'єкта оцінки зумовлюють той факт, що методи його оцінки за своїм складом і змістом значно різноманітніші та складніші порівняно з методами оцінки елементів майнового потенціалу, хоча і поєднуються в три традиційних підходи:
- доходний;
- порівняльний (ринковий);
- майновий (витратний, підхід з погляду акумуляції активів).
Доходний підхід заснований на очікуваннях власника щодо майбутніх вигод від володіння бізнесом і відіграє домінуючу роль в оцінці його вартості, тому що бізнес за своєю суттю є одним з варіантів інвестування коштів, метою якого є одержання певного прибутку на вкладений капітал.
Сутність методів доходного підходу полягає в прогнозуванні майбутніх доходів підприємства на один або кілька років з наступним перетворенням цих доходів у поточну вартість підприємства. Основні проблеми, пов'язані з застосуванням цього підходу, полягають у реалістичності прогнозів і адекватності ставки дисконту ризику, пов'язаному з оцінюваним бізнесом.
Порівняльний (ринковий) підхід заснований на тому, що аналогічні підприємства повинні продаватися за подібними цінами. Також, як і під час оцінки елементів майна, основною проблемою застосування цього методу в процесі оцінки вартості бізнесу є якісний вибір повної та достовірної інформації про об'єкти порівняння, що в сучасних вітчизняних умовах господарювання далеко не завжди можливо.
Майновий підхід заснований на уявленні про підприємство як цілісний майновий комплекс, вартість якого визначається вартістю всіх його активів, оцінених окремо, за винятком зобов'язань.
Даний підхід також не може застосовуватися як єдино можливий, тому що його застосування вимагає значних коректувань вартості всіх балансових статей активів підприємства, не враховує ефективності використання цих активів і залишає поза увагою синергічний ефект від їх взаємодії.
Під час обґрунтування вибору необхідних методів для проведення процесу оцінки ТОВ "Фрінет" необхідно враховувати переваги та недоліки, які містить у собі кожний підхід і метод (табл. 2.11).
Застосування того чи іншого підходу залежить від специфіки бізнесу та цілей його оцінки.
Майновий підхід до оцінки вартості ТОВ "Фрінет" є найбільш прийнятним і заснований на визначенні суми витрат ресурсів на її відтворення або заміщення з урахуванням факторів фізичного та морального зносу. Цей підхід найбільш ефективний, коли покупець збирається порівняти витрати на придбання бізнесу з витратами на створення аналогічного підприємства.
Таблиця 2.11 Переваги та недоліки підходів до оцінки вартості ТОВ "Фрінет"
| Підхід | Переваги | Недоліки |
| 1. Доходний |
враховує майбутні очікування; враховує ринковий аспект (через ставку дисконту); враховує економічне застаріння |
трудомісткість прогнозування; результати мають імовірнісний характер |
| 2. Порівняльний (ринковий) |
цілком ринковий метод; відображає реальне співвідношення попиту і пропозиції, практику угод |
заснований на минулому без урахування майбутніх очікувань; вимагає великого числа виправлень; труднощі зі збиранням необхідної інформації |
| 3. Майновий |
ґрунтується на реально існуючих активах; єдино можливий для певних видів підприємств |
не враховує вартість деяких нематеріальних активів; не враховує майбутні очікування; не враховує ефективність використання активів |
В основі методів цієї групи лежить передісторія розвитку об'єкта та поточні дані про діяльність підприємства. При цьому вважається, що інвестор не повинен сплачувати за об'єкт більше коштів, ніж сума, що потрібна для його відтворення. Суть методів майнового підходу полягає у визначенні вартості власних або "чистих" активів підприємства, які залишаються в його розпорядженні після виконання всіх зовнішніх зобов'язань.
Даний підхід представлений двома основними методами:
- методом вартості чистих активів;
- методом ліквідаційної вартості.
Використання того чи іншого методу строго обмежується цілями оцінки. Так, сферами застосування методу чистих активів є:
- оцінка підприємств, основна діяльність яких спрямована на досягнення соціального ефекту;
- купівля-продаж підприємств зі значною часткою матеріальних і фінансових активів у структурі майна;
- страхування, оподатковування майна підприємства;
- підвищення ефективності поточного управління підприємством;
- визначення кредитоспроможності;
- оцінка вартості нового підприємства, яке не має історії господарської діяльності.
Для ТОВ "Фрінет" цілями оцінки буде підвищення ефективності поточного управління підприємствами.
Сутність методу складається у визначенні різниці між сумами вартості всіх активів підприємства та всіх зобов'язань. Базова формула для розрахунку чистих активів має вид:
 (2.1)
де, ЧА – вартість чистих активів підприємства;
А – сума всіх активів;
З – сума всіх зобов'язань.
Відповідно до діючої методики оцінки вартості майна вихідна формула трансформується таким чином:
ЧА = (Н + О + М)-(В+Д + П) (2.2)
де, Н – вартість необоротних активів;
О – вартість оборотних активів;
М – вартість витрат майбутнього періоду;
В – вартість забезпечення наступних витрат і платежів;
Д – вартість довгострокових зобов'язань;
П – вартість поточних зобов'язань.
Слід зазначити, що такий підхід доцільний тільки у випадку визначення нижньої межі можливої ціни підприємства, тому що припускає бухгалтерську оцінку величини майна підприємства, що рідко збігається з ринковими оцінками.
Проведемо розрахунок вартості чистих активів підприємства ТОВ "Фрінет" у 2008 році:
ЧА = (Н + О + М) - (В + Д + П) = (2532,0 + 1164,2 + 6,8) – (0 + 0 + 799,4) = 2903,6 (тис. грн.)
Через те, що балансова вартість майна підприємства в умовах інфляційної економіки не дає реальної оцінки його величини, у світовій і вітчизняній практиці оцінки бізнесу застосовують метод чистих скоригованих активів. У цьому випадку базова формула методики чистих активів здобуває наступний вигляд:
ЧА*=А*-3*, (2.3)
де, ЧА* – скориговані чисті активи;
А* – скориговані активи;
З* – скориговані зобов’язання.
Поняття скорегованих (або реальних) чистих активів засноване на ремісії, що виникає в результаті бухгалтерських принципів оцінки, застосовуваних до активів підприємства. Вартість, отриману в результаті застосування принципів історичної вартості (оцінка за собівартістю), або індексовану історичну вартість (з урахуванням переоцінки активів) замінюють залежно від мети й умов оцінки на вартість заміщення або споживчу вартість. У результаті виникає зменшення або збільшення вартості бухгалтерських активів і, як наслідок, необхідність їх коригування.
Коригування статей балансу з метою оцінки вартості підприємства ведеться у двох напрямках:
- інфляційне коригування;
- нормалізація бухгалтерської звітності.
Алгоритм перерахування статей балансу в поточні ціни включає наступну послідовність операцій:
- визначення залишкової відновлювальної вартості основних засобів і нематеріальних активів;
- аналіз та оцінка довгострокових і короткострокових фінансових вкладень з погляду їхнього котирування на фондовому ринку;
- аналіз та оцінка запасів за ринковою вартістю;
- аналіз та оцінка дебіторської заборгованості з погляду реальності її до погашення;
- аналіз та визначення поточної вартості зобов’язань, наявних у підприємства.
Нормалізація фінансової документації полягає у внесенні виправлень в окремі статті балансу й у звіт про фінансові результати. Це пов’язано з такими основними моментами:
- по-перше, не всі активи підприємства беруть участь у формуванні результату його господарської діяльності. В економічній літературі ці активи прийнято називати "невиробничими", а вартість чистих доходів і витрат, пов’язана з їх експлуатацією, повинна бути виключена з розрахунків;
- по-друге, з погляду потенційного інвестора, з розрахунків вартості підприємства повинні бути виключені разові, нетипові доходи і витрати власників підприємства, як правило, не пов’язані з його основною діяльністю.
Ця методика розрахунку вартості підприємств відповідає Міжнародним принципам бухгалтерського обліку і є найбільш поширеною у вітчизняній практиці визначення вартості чистих активів підприємств.
Діяльність ТОВ "Фрінет" характеризує наступна інформація:
- баланс підприємства за звітний рік;
- основні засоби підприємства відображені в балансі за витратами на їх придбання з урахуванням переоцінок за нормативними коефіцієнтами. Останні мали здебільшого суб'єктивний характер, їх механічне використання призвело до значних відхилень залишкової балансової вартості від реальної ринкової. У зв'язку з цим на підприємстві було проведено часткову інвентаризацію активів, за результатами якої експерти з обладнання визначили перебільшення балансової вартості над ринковою у 5 % з урахуванням факторів фізичного та функціонального зносу;
- нематеріальні активи підприємства, які відображено в балансі, за визначенням експертів, практично повністю нові та для розрахунку використовується їх ринкова вартість, що дорівнює балансовій вартості. Комп'ютерні програмні засоби, які використовують підприємства, носять стандартний характер;
- ринкова вартість товарних запасів, які частково втратили свою первісну якість (3 % від загального обсягу товарних запасів), дорівнює ціні їхньої можливої реалізації за купівельною вартістю з 20 % знижкою;
- на основі фінансових документів підприємства спеціалістами фінансового відділу визначено, що у складі дебіторської заборгованості відсутні сумнівні борги, а короткострокові зобов'язання підприємства є обов'язковими і не можуть коригуватися.
Оцінимо внутрішню вартість ТОВ "Фрінет". Необхідні розрахунки представимо у табл. 2.12.
Таблиця 2.12 Внутрішня вартість ТОВ "Фрінет" у 2007 році, тис. грн.
| Показник | Сума, тис. грн. |
| Розмір скоригованих основних засобів | 2603,1*0,95 = 2472,95 |
| Розмір скоригованих нематеріальних активів за ринковою вартістю | 0,0 |
| Розмір скоригованих товарних запасів | 815,4-815,4*0,03*0,2 = 815,4 – 4,89 = 810,51 |
| Розмір скоригованих інших поточних активів | 352,31 |
| Разом скоригованих активів | 2472,95 + 0,0 + 810,51 + 352,31 = 3635,77 |
| Внутрішня вартість | 3635,77 – 722,4 = 2913,37 |
Таким чином, внутрішня вартість ТОВ "Фрінет" у 2007 році склала 2913,37 тис. грн.
Розрахунок внутрішньої вартості ТОВ "Фрінет" у 2008 році представимо у табл. 2.13.
Таблиця 2.13 Внутрішня вартість ТОВ "Фрінет" у 2008 році, тис. грн.
| Показник | Сума, тис. грн. |
| Розмір скоригованих основних засобів | 2507,7*0,95 = 2382,315 |
| Розмір скоригованих нематеріальних активів за ринковою вартістю | 0,0 |
| Розмір скоригованих товарних запасів | 845,8 – 845,8*0,03*0,2 = 845,8 – 5,07 = 840,73 |
| Розмір скоригованих інших поточних активів | 318,4 |
| Разом скоригованих активів | 2382,315 + 0,0 + 840,73 + 318,4 = 3541,45 |
| Внутрішня вартість | 3541,45 – 799,4 = 2742,05 |
Таким чином, внутрішня вартість ТОВ "Фрінет" у 2008 році склала 2742,05 тис. грн., тобто порівняно з 2007 роком зменшився на 171,325 тис. грн., що є негативним фактором для підприємства. Хоча у інвесторів виникає потреба у придбанні підприємства за меншою вартістю, однак здійснення інвестицій у ТОВ "Фрінет" вказує на значну ймовірність інвесторів отримати високі прибутки.
Керівництво підприємства ТОВ "Фрінет" ухвалило рішення про побудову корпоративного мультисервісного середовища, з подальшою інтеграцією в неї технологій ІР-телефонії та ІР-телебачення (ІPTV). Прогнозуючи значне зростання регіональних філіалів, при побудові цієї мережі були поставлені наступні завдання:
Об'єднати в єдину мережу центральний офіс підприємства в Києві з філіалами в інших містах України.
Основні причини створення медіа-центру були наступні:
Контакт-центр дозволяє сегментувати клієнтів і персоніфікувати їхні виклики, але це ще не виходить, що ви зможете робити послуги в будь-яких ринкових областях, оскільки в кожній з них, будь то банківська або страхова справа, торговельна або транспортна галузь або медичне обслуговування, є маса своїх особливостей. Приймаючи це в увагу, на початковому етапі логічніше орієнтувати контакт-центр на надання сервісу в одній галузі, після освоєння якої можна буде випробувати свої сили й в інші.
Основний товар контакт-центра — це інформація. Але реальна конкурентна перевага сучасного контакт-центра полягає в реалізації особливих, специфічних інформаційних сервісів, умовно говорячи "бантиків", що в значній мірі стимулює розвиток основного бізнесу.
Для професійного аналізу продуктивності й ефективності роботи медіа-центру і його співробітників можливе використання систем ключових показників KPІ (Key Performance Іndіcators), що є частиною інструмента керування в методології збалансованих показників BSC (Balansed Score Card). Запропонований список документів не претендує на "канонічність". Перелік містить те, що скоріше придасться, чим буде відкинуто.
ТОВ "Фрінет" планує придбати CІSCO MEDІA CONVERGENCE SERVER 7845-H1.
Проведені на підприємстві корінні перетворення дозволяють припускати, що результати впровадження ноу-хау будуть позначатися з 2009 року більш істотно.
У даний час на ТОВ "Фрінет" починається створенням нової організаційно-структурної одиниці – так званого медіа-центру. Ця інновація буде введена в дію на базі принципово нового обладнання CІSCO MEDІA CONVERGENCE SERVER 7845-H1.
У зв'язку з цим представляється доцільним розглянути даний інноваційний проект докладніше.
Реалізація інноваційного створенням медіа-центру на ТОВ "Фрінет" містить у собі такі етапи:
- закупівля обладнання CІSCO MEDІA CONVERGENCE SERVER 7845-H1.;
- будівництво нових площ під обладнання;
- монтаж обладнання;
- організація виробничої діяльності.
Графік реалізації інноваційного проекту наведений в табл. 2.14.
Таблиця 2.14 Графік реалізації інноваційного проекту
| Найменування етапів | Роки реалізації проекту | |||||
| 2008 | 2009 | 2010 | 2011 | 2012 | 2013 | |
| 1. Закупівля устаткування | ||||||
| 2. Будівництво | ||||||
| 3. Монтаж устаткування | ||||||
| 4. Організація виробничої діяльності | ||||||
Таблиця 2.15 Графік фінансування інноваційного проекту
| Показники, млн. дол. | 2008 | 2009 | 2010 | 2011 | 2012 | 2013 |
| Отримано кредит | 2,0 | 0,4 | ||||
| Плата за кредит | 0,385 | 0,42 | 0,42 | 0,42 | 0,42 | |
| Повернення кредиту | 2,40 |
Таблиця 2.16 Розподіл капітальних вкладень
| Вид капіталовкладень | Усього, млн. | У тому числі по роках інноваційного циклу | ||||
| дол. | 2008 | 2009 | 2010 | 2011 | 2012 | |
| 1. Вартість обладнання | 1,7975 | 1,7975 | - | - | - | - |
| 2. Вартість монтажних робіт | 0,6025 | 0,2025 | 0,40 | - | - | - |
| Разом: | 2,40 | 2,0 | 0,40 | - | - | - |
Фінансування проекту створенням медіа-центру на ТОВ "Фрінет" здійснюється за рахунок довгострокового (на 5 років) інноваційного кредиту. Загальний обсяг кредиту - 2,4 млн. дол., процентна ставка - 17,5% річних, виплата процентів - щорічно наприкінці року.
Таким чином, досліджуване підприємство ТОВ "Фрінет" має позитивну інвестиційну привабливість, і на основі цього, плану залучити кредит, в розмірі 24 млн. дол. На придбання нового обладнання.
Розділ 3. Шляхи підвищення інвестиційної привабливості ТОВ "Фрінет"
3.1 Обґрунтування доцільності залучення банківських кредитів для фінансування діяльності ТОВ "Фрінет"
Компанія ТОВ "Фрінет" найближчим часом має намір підсилити присутність в шести містах України: Києві, Житомирі, Севастополі, Сімферополі, Дніпропетровську і Львові. У 2009 р., за словами генерального директора ТОВ "Фрінет", оператор планує збільшити абонентську базу до 45-50 тис. чоловік. Зараз кількість клієнтів оператора складає близько 25 тис.. А покриття власною оптоволоконною мережею оцінюється менеджментом компанії як 900 будинків, або 150 тис. домогосподарств. До того ж протягом наступного року "Фрінет" хоче вивести на ринок пакет послуг Trіple Play. Для цього йому спершу потрібно буде підготувати до запуску послуги, властиві для цього пакету, а саме телефонію і ІPTV. Для того, щоб здійснити заявлені плани, керівництво оператора привернуло кредит Брокбізнесбанка у розмірі $24 млн. дол. Зведені дані про витрати по роках реалізації проекту створенням медіа-центру на ТОВ "Фрінет" наведені в таблиці 3.1.
Таблиця 3.1 Зведені дані про витрати по роках реалізації проекту
|
Найменування продукту |
ІІ пол. 2008 | І пол. 2009 | ІІ пол. 2009 | І пол. 2010 | ІІ пол. 2010 | І пол. 2011 | ІІ пол. 2011 | І пол. 2012 | ІІ пол. 2012 | І пол. 2013 |
| Капітальні вкладення | ||||||||||
| 1.Вартість технологічного обладнання | 1797,5 | - | ||||||||
| 2.Вартість монтажних робіт | 202,5 | 400,0 | ||||||||
| Разом капітальні вкладень | 2000,0 | 400,0 | ||||||||
| Прямі витрати | ||||||||||
| Разом прямі витрати | 1440,4 | 1440,4 | 2396,0 | 2396,0 | 3548,3 | 3548,3 | 3548,3 | 3548,3 | 3548,3 | 3548,3 |
| Загальні витрати | ||||||||||
| Керування | 43,8 | 43,8 | 43,8 | 43,8 | 43,8 | 43,8 | 43,8 | 43,8 | 43,8 | 43,8 |
| Виробництво | 201,0 | 201,0 | 201,0 | 201,0 | 201,0 | 201,0 | 201,0 | 201,0 | 201,0 | 201,0 |
| Разом загальні витрати | 244,8 | 244,8 | 244,8 | 244,8 | 244,8 | 244,8 | 244,8 | 244,8 | 244,8 | 244,8 |
| Витрати по обслуговуванню інноваційного кредиту | ||||||||||
| Плата за кредит | 385,0 | 420,0 | 420,0 | 420,0 | 420,0 | |||||
| Повернення кредиту | 2400,0 | |||||||||
| Разом | 0 | 385,0 | 0 | 420,0 | 0 | 420,0 | 0 | 420,0 | 0 | 2820,0 |
| Усього витрат | 3685,2 | 2470,2 | 2640,8 | 3060,8 | 3793,1 | 4213,1 | 3793,1 | 4213,1 | 3793,1 | 6613,1 |
З урахуванням поточних витрат розподіл прибутків, отриманих при реалізації інноваційного проекту, наведений в таблиці 3.2.
Таблиця 3.2 Розподіл поточних прибутків ТОВ "Фрінет"
| Найменування статті | ІІ пол. 2008 | І пол. 2009 | ІІ пол. 2009 | І пол. 2010 | ІІ пол. 2010 | І пол. 2011 | ІІ пол. 2011 | І пол. 2012 | ІІ пол. 2012 | І пол. 2013 |
| Обсяг продажу | 2500 | 2500 | 4159 | 4159 | 6159 | 6159 | 6159 | 6159 | 6159 | 6159 |
| Виручка від реалізації | 21250 | 21250 | 35347 | 35347 | 52347 | 52347 | 52347 | 52347 | 52347 | 52347 |
Розподіл поточних прибутків ТОВ "Фрінет" за період реалізації інноваційного проекту наведений в таблиці 3.3.
Розрахунок потоку чистих засобів, утворених у процесі реалізації інноваційного проекту створенням медіа-центру зроблений по роках розрахункового періоду наростаючим підсумком, починаючи з першого року інвестування.
Таблиця 3.3 Розподіл прибутків
| Найменування Статті |
ІІ пол. 2008 |
І пол. 2009 |
ІІ пол. 2009 |
І пол. 2010 |
ІІ пол. 2010 |
І пол. 2011 |
ІІ пол. 2011 |
І пол. 2012 |
ІІ пол. 2012 |
І пол. 2013 |
| Виручка (тис. дол.) | 21250 | 21250 | 35347 | 35347 | 52347 | 52347 | 52347 | 52347 | 52347 | 52347 |
| Чистий обсяг продажів (тис. дол.) | 20719 | 20719 | 34464 | 34464 | 51039 | 51039 | 51039 | 51039 | 51039 | 51039 |
| Прямі витрати (тис. дол.) | 1440,4 | 1440,4 | 2396,0 | 2396,0 | 3548,3 | 3548,3 | 3548,3 | 3548,3 | 3548,3 | 3548,3 |
| Валовий прибуток | 19278,6 | 19278,6 | 32068 | 32068 | 47490,7 | 47490,7 | 47490,7 | 47490,7 | 47490,7 | 47490,7 |
| Загальні витрати (тис. дол.) | ||||||||||
| Виробництво | 201,0 | 201,0 | 201,0 | 201,0 | 201,0 | 201,0 | 201,0 | 201,0 | 201,0 | 201,0 |
| Управління | 43,8 | 43,8 | 43,8 | 43,8 | 43,8 | 43,8 | 43,8 | 43,8 | 43,8 | 43,8 |
| Усього (тис. дол.) | 244,8 | 244,8 | 244,8 | 244,8 | 244,8 | 244,8 | 244,8 | 244,8 | 244,8 | 244,8 |
| Амортизація | 0 | 21,1 | 35,1 | 106,9 | 106,9 | 106,9 | 106,9 | 94,4 | 94,4 | 94,4 |
| Процентні платежі по кредитах | 385,0 | 420,0 | 420,0 | 420,0 | 420,0 | |||||
| Прибуток до виплати податку (тис. дол.) | 19033,8 | 18627,7 | 31788,1 | 31296,3 | 47139 | 46719 | 47139 | 46731,5 | 47151,5 | 46731,5 |
| Чистий прибуток | 12371,97 | 12108,01 | 20662,27 | 20342,6 | 30640,35 | 30367,35 | 30640,35 | 30375,48 | 30648,48 | 30375,48 |
Потік чистих засобів формується на основі балансів одночасних й поточних витрат і прибутків (активів та пасивів), надходжень у бюджет, виплат по кредитних зобов'язаннях та ін.
Результати розрахунку потоку чистих засобів по інноваційному проекту створення медіа-центру на ТОВ "Фрінет" наведені в таблиці 3.4.
Таблиця 3.4 Розрахунок потоку чистих засобів
| Найменування статті |
ІІ пол. 2008 |
І пол. 2009 |
ІІ пол. 2009 |
І пол. 2010 |
ІІ пол. 2010 |
І пол. 2011 |
ІІ пол. 2011 |
І пол. 2012 |
ІІ пол. 2012 |
І пол. 2013 |
| Надходження від збуту продукції (тис. дол.) | 25500 | 25500 | 42417 | 42417 | 62817 | 62817 | 62817 | 62817 | 62817 | 62817 |
| Прямі витрати (тис. дол.) | 1728,5 | 1728,5 | 2875,2 | 2875,2 | 4257,9 | 4257,9 | 4257,9 | 4257,9 | 4257,9 | 4257,9 |
| Загальні витрати (тис. дол.) | ||||||||||
| Виробництво | 240,5 | 240,5 | 240,5 | 240,5 | 240,5 | 240,5 | 240,5 | 240,5 | 240,5 | 240,5 |
| Управління | 52,6 | 52,6 | 52,6 | 52,6 | 52,6 | 52,6 | 52,6 | 52,6 | 52,6 | 52,6 |
| Усього (тис. дол.) | 293,1 | 293,1 | 293,1 | 293,1 | 293,1 | 293,1 | 293,1 | 293,1 | 293,1 | 293,1 |
| Податки | 2 768 | 2 522 | 4 276 | 4 708 | 7 308 | 7 702 | 7 602 | 7 702 | 7 602 | 7 192 |
| Потік засобів від оперативної діяльності | 20 710 | 20 956 | 34 973 | 34 541 | 50 958 | 50 564 | 50 664 | 50 564 | 50 664 | 51 074 |
| Витрати на придбання активів | 2000,0 | 400,0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Потік засобів від інноваційної діяльності | -2000,0 | -400,0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Позики | 2000,0 | 400,0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Виплати відсотків по позиках | 0 | 385,0 | 0 | 420,0 | 0 | 420,0 | 0 | 420,0 | 0 | 420,0 |
| Потік засобів від фінансової діяльності | 2000,0 | 15,0 | 0 | -420,0 | 0 | -420,0 | 0 | -420,0 | 0 | -2820,0 |
| Баланс засобів на початок періоду | 0 | 20 710 | 20 956 | 34 973 | 34 541 | 50 958 | 50 564 | 50 664 | 50 564 | 50 664 |
| Баланс засобів на кінець періоду | 20 710 | 20 956 | 34 973 | 34 541 | 50 958 | 50 564 | 50 664 | 50 564 | 50 664 | 51 074 |
| Дисконтування | ставка дисконтування в % = 15 | |||||||||
| Дисконтоване сальдо потоку засобів | 17603,84 | 17812,94 | 29726,8 | 29359,6 | 43314,3 | 42979,4 | 43064,4 | 42979,4 | 43064,4 | 43412,9 |
У розрахунках потоку чистих прибутків по даному проекту прийнята норма дисконту, яка дорівнює 0,15 (15%).
Нижче зроблена оцінка комерційної й економічної ефективності даного інноваційного проекту наростаючим підсумком по роках будівництва й експлуатації. При цьому оцінка проекту зроблена на підставі інтегральних показників, що відбивають економічну ефективність, яку намічається досягти в результаті його реалізації.
Таблиця 3.5 Розрахунок терміну окупності інновацій (динамічний)
| Найменування статті |
ІІ пол. 2008 |
І пол. 2009 |
ІІ пол. 2009 |
І пол. 2010 |
ІІ пол. 2010 |
І пол. 2011 |
ІІ пол. 2011 |
І пол. 2012 |
ІІ пол. 2012 |
І пол. 2013 |
| Чистий потік засобів за період | 17603,84 | 17812,94 | 29726,8 | 29359,6 | 43314,3 | 42979,4 | 43064,4 | 42979,4 | 43064,4 | 43412,9 |
| Амортизація | 0 | 21,1 | 35,1 | 106,9 | 106,9 | 106,9 | 106,9 | 94,4 | 94,4 | 94,4 |
| РАЗОМ потік засобів за період | 17603,84 | 17812,94 | 29726,8 | 29359,6 | 43314,3 | 42979,4 | 43064,4 | 42979,4 | 43064,4 | 43412,9 |
| Потік засобів наростаючим результатом | 17603,84 | 17791,84 | 29691,7 | 29252,7 | 43207,4 | 42872,5 | 42957,5 | 42885 | 42970 | 43318,5 |
| Термін окупності (динамічний) | 37 міс. | |||||||||
Таблиця 3.6 Розрахунок терміну окупності інновацій (статичний)
| Найменування статті | ІІ пол. 2008 | І пол. 2009 | ІІ пол. 2009 | І пол. 2010 | ІІ пол. 2010 | І пол. 2011 | ІІ пол. 2011 | І пол. 2012 | ІІ пол. 2012 | І пол. 2013 |
| Чистий потік готівки за період | 20 710 | 20 956 | 34 973 | 34 541 | 50 958 | 50 564 | 50 664 | 50 564 | 50 664 | 51 074 |
| Амортизація | 0 | 21,1 | 35,1 | 106,9 | 106,9 | 106,9 | 106,9 | 94,4 | 94,4 | 94,4 |
| РАЗОМ потік засобів за період | 20 710 | 20 956 | 34 973 | 34 541 | 50 958 | 50 564 | 50 664 | 50 564 | 50 664 | 51 074 |
| Потік засобів наростаючим результатом | 20 710 | 20 935 | 34 938 | 34 434 | 50 851 | 50 457 | 50 557 | 50 470 | 50 570 | 50 980 |
| Термін окупності (статичний) | 28 міс. | |||||||||
Таблиця 3.7 Розрахунок точки беззбитковості (тис. дол..)
| Обсяг інновацій (тис. дол.) | 2400,0 |
| Середньозважена ціна послуги (дол.) | 8,5 |
| Середньозважена витрати на послугу(дол.) | 6,5 |
| Середньозважена валова маржа на послугу (дол.) | 2,0 |
| Точка беззбитковості (тис. дол..) | 1200,6 |
Таблиця 3.8 Показники економічної ефективності інновацій
| Показник | Позначення | Значення |
| Термін окупності (міс.) | PP | 37 |
| Індекс прибутковості | PІ | 1,05 |
| Внутрішня норма рентабельності (%) | ІRR | 42,5 |
| Чистий приведений прибуток (дол.) | NPV | 1551700,0 |
Результати розрахунку показників економічної й комерційної ефективності інноваційного проекту розвитку ТОВ "Фрінет" наведені підпункті 2.3.
Індекс прибутковості інвестиційного проекту зумовлений тим, наскільки збільшилися обсяги надання інтернет-послуг клієнтам.
В цілому, зроблений аналіз інноваційного проекту свідчить про економічну доцільність його здійснення.
Методологія визначення кількісного значення ризику закупівлі обладнання CІSCO MEDІA CONVERGENCE SERVER 7845-H1 ТОВ "Фрінет" наступна:
1) загальний ризик подається, як чисельність локальних ризиків;
2) кожен з локальних ризиків характеризується ваговим коефіцієнтом, сума яких складає 1 (100%);
3) експертним шляхом оцінюється ступінь ризику по кожному з локальних ризиків таким чином:
від 1 до 2 балів – низький ризик, який скоріше всього не реалізується;
від 3 до 7 балів – середній ризик, який скоріше всього проявиться;
від 8 до 9 балів – високий ризик, який певно реалізується;
4) загальні значення ризику визначаються шляхом підсумовування добутків балів по кожному із локальних ризиків на їх питому вагу.
Загальний ризик закупівлі (RЗ) обчислюється за формулою:
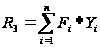 ,
де n – кількість локальних ризиків;
 валові
коефіцієнти;
 значення
ступеню ризику;
