Оцінка інвестиційної привабливості підприємства
Підставивши формулу (4.3.1.8) у формулу (4.3.1.7), отримаємо:
 (4.3.1.9)
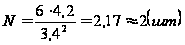
Отже, приймаємо, що в робочому приміщенні підприємства ТОВ "Фрінет", можна використовувати два світильники типу "Астра".
Знаходимо кількість рядів:
 (4.3.1.10)
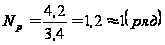
Отже, маємо два світильники в одному ряді, як показано на рис.4.3.1.
Рис.4.3.1. Схема паралельного розташування світильників на підприємстві ТОВ "Фрінет"
Робимо перевірку: знаходимо відстань від стіни до центру світильника:
при розташуванні робочого місця уздовж стіни:
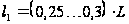 (4.3.1.11)
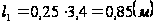
при віддалені від стіни:
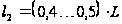 (4.3.1.12)
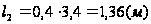
Знаходимо індекс приміщення:
 (4.3.1.13)
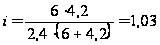
Для світильників типу "Астра" УПМ – 15 за індексом приміщення знаходимо:
коефіцієнт
відображення
стелі
 ,
коефіцієнт
відображення
стіни
 ,
коефіцієнт
відображення
робочої поверхні
 ,
коефіцієнт
світлового
потоку
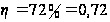 .
Знаходимо світловий потік однієї лампи:
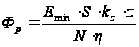 , (4.3.1.14)
де
 - нормована
освітленість
(номінальна
або мінімальна),
 - коефіцієнт
запасу, який
враховує
експлуатаційне
зниження освітленості
у порівнянні
з запроектованою
внаслідок
забруднення
стелі та стін,
світильники,
ламп, а також
зменшення
світлового
потоку в процесі
їх експлуатації,
 - коефіцієнт
мінімальної
освітленості,
рівний відношенню
середньої
освітленості,
враховуючи
її нерівномірність
і залежить від
відстані між
світильниками
і їх типів.
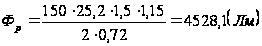
За знайденим
світловим
потоком обираємо
лампу потужністю
220 В, що має світловий
потік
 - найближчий
до розрахункового;
Г215-225-300.
Знаходимо фактичну освітленість:
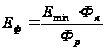 (4.3.1.15)
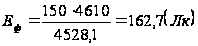
Значення
 повинне
відрізнятися
від значення
 на (-10...+20%).
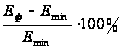 (4.3.1.16)
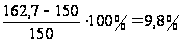
Загальна потужність освітлювальної установки:
 , (4.3.1.17)
де
 - потужність
лампочки з її
назви.
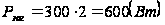
4.3.2 Розрахунок люмінесцентних ламп
Також проведемо розрахунок використання люмінесцентних ламп на підприємства ТОВ "Фрінет":
Відстань від стіни до світильника для ЛЛ становить:

Для ЛЛ типу ЩОД за індексом приміщення знаходимо:
коефіцієнт світлового потоку
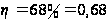 .
Світловий потік ламп:
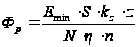 ,
(4.3.2.1)
де
 - для ЛЛ;
 ;
 - кількість
лампочок у
світильнику.
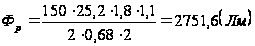
За знайденим
світловим
потоком обираємо
лампу, що має
світловий потік
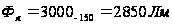 - найближчий
до розрахункового;
ЛХБ
 .
Знаходимо
фактичну освітленість
та різницю між
значеннями
та
за формулами
(4.3.1.15) та (4.3.1.16).
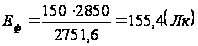
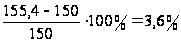
Загальна потужність освітлювальної установки:
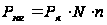 (4.3.2.2)
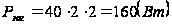
Таки чином, на досліджуваному підприємстві ТОВ "Фрінет", для освітлення приміщення можливо використовувати або лампи накалювання або люмінесцентні, в залежності від типу ламп, розраховується їхня мінімальна кількість для забезпечення необхідного рівня освітлення.
Розділ 5. Охорона навколишнього середовища
5.1 Аналіз основних джерел забруднення навколишнього середовища
Поняття забруднення навколишнього середовища досить широке. З погляду екології це поняття найчастіше розглядається у двох аспектах:
1) як процес (дія) - надходження в навколишнє середовище або виникнення в ній під впливом різних чинників, шкідливих для людини і природного середовища агентів різної природи;
2) як агент, що забруднює навколишнє середовище (наприклад, хімічна речовина).
Розрізняють біологічне, фізичне (зокрема радіаційне, світлове, електромагнітне, шумове) або хімічне забруднення. Забруднювачі навколишнього середовища - це невластиві (нові) середовищу фізичні, хімічні і біологічні агенти або характерні для нього агенти, що перебувають в обсягах, які перевищують багаторічний (фоновий) рівень їх присутності, що природно склався. Розглядають звичайно два різних за походженням види забруднення:
- природне забруднення, що виникає в результаті дії природних явищ без участі людей;
- антропогенне забруднення, пов’язане з людською діяльністю, головною складовою якого є техногенне забруднення, зумовлене діяльністю промислових виробництв.
За природою забруднювачів розрізняють забруднення:
1) біологічне (привнесення в навколишнє середовище і розмноження в ньому небажаних для людини організмів або проникнення (природне або антропогенне) в екосистему організмів, чужих угрупованням екосистеми, яких звичайно там немає);
2) фізичне (радіаційне, теплове, світлове, електромагнітне, шумове);
3) хімічне (забруднення біосфери хімічними речовинами).
За способом утворення розрізняють первинне і вторинне забруднення. Первинне забруднення - надходження в середовище забруднювачів, що утворюються безпосередньо під час природних або антропогенних процесів у біосфері. Вторинне забруднення - утворення (синтез) шкідливих і небезпечних для навколишнього середовища і людини забруднювачів під час фізико-хімічних процесів у навколишньому середовищі, при цьому всі або деякі реагенти можуть бути самі по собі безпечними. За просторовою ознакою розрізняють глобальне (що виявляється в будь-якій точці планети як завгодно далеко від його джерела),регіональне (що виявляється в межах значних територій, але не охоллює всієї планети) і локальне (що спостерігається на невеликій території, обмеженій межами населеного пункту, підприємства) забруднення. За видами компонентів навколишнього середовища розглядають забруднення атмосфери, гідросфери або літосфери (на глобальному рівні) і забруднення атмосферного повітря, поверхневих і підземних водоймищ та грунту (на локальному рівні). Під забрудненням атмосферного повітря слід розуміти будь - яку зміну його складу і властивостей, що негативно впливають на здоров’я людини і тварин, стан рослин і екосистем. Воно може бути природним і антропогенним (техногенним). Природне викликане природними процесами. Сюди належать вулканічна діяльність, вивітрювання гірських порід, вітрова ерозія, масове цвітіння рослин, дим від лісових і степових пожеж.
Антропогенне - це викиди в атмосферу різних забруднюючих речовин у процесі діяльності людини. За обсягом воно часто переверщує природне забруднення. За агрегатним станом викиди речовин в атмосферу класифікують на: газоподібні (діоксид сірки, оксиди азоту, оксид вуглецю, вуглеводні); рідкі (кислоти, луги, розчини солей); тверді (канцерогенні речовини, свинець і його сполуки, пил, сажа, смолянисті речовини).
Головні забруднювачі повітря (полютанти) утворюються в процесі виробничої та іншої діяльності людини. Це діоксид сірки (SO2), оксид вуглецю (СО) і тверді частинки, на частку яких припадає близько 98 % від загального обсягу викидів шкідливих речовин в атмосферу. Окис вуглецю сам по собі – найотруйніша частина вихлопних газів автомобільних двигунів. Так як адміністративне управління ТОВ "Фрінет" має у своєму користуванні службовий транспорт, тож певним чином вносить частину забруднюючих речовин в атмосферу, що як наслідок, негативно впливає на навколишнє середовище. Будівля, де знаходить дана установа має автономне опалення, яке забезпечує газова котельня, що є позитивним фактором, тому що, найбільш чистим є газове паливо. Воно забруднює атмосферне повітря в три рази менше, ніж мазут, і в п’ять разів менше, ніж вугілля. Бо, як відомо, у процесі спалювання твердого або рідкого палива в атмосферу викидається дим, що містить продукти повного (діоксид вуглецю і пари води) і неповного (оксиди вуглецю, сірки, азоту, вуглеводні) згорання. При переведенні котельних установок на рідке паливо (мазут) знижуються викиди золи, але практично не зменшуються викиди оксидів сірки й азоту.
Еволюційно сформовані антропогенні порушення біогеохімічних циклів, які виявляються у виведенні з екосистем значних обсягів речовин, призводять до накопичення в біосфері великих обсягів біологічно не руйнованих і не засвоюваних природними екосистемами відходів (стічні води, викиди забруднюючих речовин в атмосферу, накопичення твердих відходів у літосфері). Відходи – непридатні для виробництва продукції види сировини, його невживані залишки або речовини (тверді, рідкі і газоподібні) і енергія, що виникають у технологічних процесах, не придатні до утилізації. В процесі діяльності адміністративного управління підприємства ТОВ "Фрінет" також утворюються відходи у вигляді зіпсованих та відпрацьованих канцелярських товарів, різного роду приладдя, паперу.
5.2 Розрахунок плати за забруднення навколишнього середовища
Збір за забруднення навколишнього природного середовища справляється за викиди в атмосферне повітря забруднюючих речовин стаціонарними та пересувними джерелами забруднення.
Платникам збору є бюджетні, громадські та інші підприємства, установи і організації, а також суб’єкти підприємницької діяльності незалежно від форми власності, які здійснюють на території України викиди і скиди забруднювальних речовин у навколишнє природне середовище. В нашому випадку це бюджетна установа.
Об’єктами обчислення збору за забруднення навколишнього природного середовища є:
- для стаціонарних джерел забруднення – обсяги забруднювальних речовин, які викидаються в атмосферу або скидаються безпосередньо у водний об’єкт, та обсяги відходів, що розміщуються у спеціально відведених для цього місцях чи на об’єктах;
- для пересувних джерел забруднення – обсяги фактично використаних видів пального, внаслідок спалення яких утворюються забруднювальні речовини.
Розрахунок збору за забруднення навколишнього природного середовища пересувними джерелами забруднення розраховується за формулою 5.2.1.
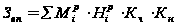 , (5.2.1.)
де
 - об’єм спожитого
пального, тони;

 - норматив збору,
гривень /тонну;
 -
коефіцієнт,
який враховує
чисельність
жителів у населеному
пункті;
 - коефіцієнт,
який враховує
народногосподарське
значення населеного
пункту.
В управлінні підприємства ТОВ "Фрінет" є 10 легкових автомобілів, тобто пересувне джерело забруднення. За 2008 рік використано бензину А-95 24000 л (2000 л в місяць), або 24 т.
В нашому випадку, мають місце такі показники:
М = 24,0 т; Н = 15,89; Кч = 1,7; Кн = 1.5.
На основі наведеної формули 5.2.1, проведемо розрахунок платежу за забруднення навколишнього середовища на підприємстві ТОВ "Фрінет":
Звп = 24 * 15,89 * 1,7 * 1,5 = 972,47 (грн.).
Таким чином, досліджуване підприємство має заплатити 972,47 гривень за забруднення навколишнього середовища.
Висновки
З проведеного дослідження в даній дипломній роботі можна зробити висновок, що інвестиційна привабливість підприємства — це його інтегральна характеристика як об'єкта майбутнього інвестування з позиції перспектив розвитку (динаміки обсягів продажу, конкурентоспроможності продукції), ефективності використання ресурсів і активів, їхньої ліквідності, стану платоспроможності і фінансової стійкості, а також значення низки неформалізованих показників: економіко-географічне положення, галузева приналежність, статус власності, інтелектуальний капітал підприємства, діловий імідж керівництва підприємства, лояльність клієнтів, вартість бренду, положення на ринку, конкурентоспроможність підприємства, збалансованість контрольних карт, оборотність капіталу, фінансова стійкість підприємства, прибутковість (рентабельність) діяльності, платоспроможність і ліквідність, структура активів і капіталу.
Інвестиційна привабливість визначається комплексом різноманітних факторів, перелік і вага яких може змінюватись в залежності від:
- цілей інвесторів;
- виробничо-технічних особливостей підприємства, у яке інвестуються кошти;
- економічного розвитку підприємства у теперішньому часі, у минулому, а також очікуваного економічного розвитку.
оцінка інвестиційної привабливості проектів являє собою характеристику, отриману під час підбивання підсумків економічного аналізу господарчої діяльності і таку, що вміщує узагальнюючі висновки про результати діяльності підприємства. Вона відображує якісні та кількісні відмінності даного виробничого об'єкта від інших компаній за певний період. З цього формулювання випливає, що з визначень оцінки, які було наведено вище, оцінку інвестиційної привабливості можна охарактеризувати, як по-перше, аналітичну процедуру розрахунку ступеню потенційної ефективності капіталовкладення і, по-друге, як висновок, відбитий кількісно щодо рівня та динаміки показників, що відображає ступінь привабливості підприємства з вкладання коштів.
Оцінка інвестиційної привабливості є сполучною ланкою між етапом аналізу та етапом прийняття рішень про вкладання коштів. Виділення самостійної процедури оцінки долає пояснюючий характер аналізу і сприяє його злиттю з управлінням, у тому числі із прийняттям рішень. Основною її метою є синтез узагальнюючих висновків, щодо діяльності підприємств. Для надання можливості прийняття управлінського рішення кінцева оцінка повинна базуватись на інтегральному (узагальнюючому) показнику. Така властивість оцінки інвестиційної привабливості полягає в тому, що здійснивши дану оцінку, інвестор отримує можливість переходу до здійснення інвестицій у найкраще, а, більш слушно, з метою диверсифікації ризиків, у найкращі за рейтингом підприємства. У свою чергу, підприємство одержують чітку інформацію стосовно свого фінансово-господарського стану і положення серед інших підприємств. Ці дані надають можливість вибору і впровадження заходів щодо покращення його інвестиційної привабливості.
Досліджуване підприємство ТОВ "Фрінет" є одним з департаментів підприємства "Фрінет" і спеціалізується на під'єднанні корпоративних клієнтів, фірм і приватних осіб до мережі Інтернет. Досліджувана компанія забезпечує всі роботи "під ключ", подальшу технічну підтримку і повний спектр інформаційних послуг мережі Інтернет.
На сьогоднішній день досліджуване підприємство дотримується принципу розумної цінової політики, необхідної достатності в швидкості, відсутністю сигналу "зайнято" на вхідних лініях, розвитком і покращенням сервісів.
ТОВ "Фрінет" формує імідж демократичного провайдера, реалізує програму студентського співробітництва. Досліджуване підприємство бере участь і організовує різні культурні заходи, розраховані на молодіжну аудиторію. Надає можливість для розвитку в глобальній мережі молодіжним Інтернет-проектам (створення віртуального серверу, надання дискового простору і т. д.).
Статутний фонд підприємства "Фрінет" становить 752,1 тис. грн. Прибуток даного підприємства утворюється з надходжень від господарської діяльності після покриття матеріальних та прирівняних до них витрат, сплати податків та зборів до бюджету і витрат по оплаті праці. З балансового прибутку сплачуються відсотки по кредитах банку, а також вносяться передбачені законодавством Україні податки та інші платежі до бюджету.
На досліджуваному підприємстві ТОВ "Фрінет", за останній рік спостерігається зростання таких економічно важливих показників як виручка від реалізації послуг на 944,7 тис. грн., чиста виручка на 793,9 тис. грн. Незважаючи на те, що одночасно зростає і собівартість продукції, що є невід’ємною складовою збільшення обсягу продаж на 611,8 тис. грн., валовий прибуток, отриманий підприємством у 2008 році перевищує цей же показник 2007 року на 182,10 тис. грн., що також є досить позитивним моментом в діяльності підприємства. Негативним моментом, який можна виділити при проведенні даного аналізу є зниження суми чистого прибутку на 125,5 тис. грн., що в порівнянні з попередніми показниками свідчить про зростання непрямих витрат, зокрема адміністративних витрат і витрат на збут. Все це є недоліком у роботі особливо на фоні зниження майнового потенціалу, обсягів діяльності підприємства, низькій питомій вазі оборотних коштів, що становлять прямі витрати.
Отже, після проведеного аналізу, отримані дуже суперечливі висновки. Зокрема, зниження загальної вартості майна, високої питомої ваги необоротних активів у структурі наявного майна, поряд з прискоренням оборотності власного капіталу, оборотних активів і т.д.
Що стосується фінансово-економічних показників діяльності досліджуваного підприємства ТОВ "Фрінет", то у 2008 році вони значно покращилися, в порівнянні з 2007 роком. Так, проведений аналіз показав, що загальна вартість майна у 2008 році знизилась з 3798,75 тис. грн. до 3699,4 тис. грн., в порівнянні з 2007 роком, що можна відмітити як негативне явище в діяльності підприємства ТОВ "Фрінет". Але, поряд з цим, вартість оборотних активів підприємства в 2008 р. порівняно з 2007 р. зросла на 6,4 тис. грн., що можна оцінити досить позитивно, оскільки саме оборотні кошти приносять в процесі використання дохід. Так, зокрема середньорічна вартість запасів зросла з 805,4 тис. грн. до 845,75 тис. грн., що в сумі склало 40,35 тис. грн.
Взагалі, у 2008 р. грошові кошти та їх еквіваленти займають досить малу питому вагу в формуванні оборотних активів підприємства, яка в 2008 р. становила 6,5%.
Важливо відмітити, що в 2008 р. підприємство ТОВ "Фрінет" має досить низьку дебіторську заборгованість. Так, дебіторська заборгованість по розрахунках зменшилась з 152,55 тис. грн. до 6,55 тис. грн., що в сумі становить 146 тис. грн. Сума ж дебіторської заборгованості за товари, роботи і послуги значно не змінилася, а саме зросла на 17,7 тис. грн. і склала досить невелику суму 56,7 тис. грн., що можна оцінити досить позитивно. Це свідчить про досить ефективну роботу фінансового відділу і розрахунково-платіжну дисципліну на даному підприємстві.
Аналізуючи майнове становище підприємства, було проведено оцінку стану основних засобів, які має підприємство ТОВ "Фрінет". Аналіз показав, що на кінець 2008 року вартість зношеного обладнання становить 28%, в абсолютній сумі дорівнює 954,6 тис. грн. Це є недостатньо сприятливим для забезпечення основної діяльності.
Отже, основним джерелом формування майна підприємства ТОВ "Фрінет" є власний капітал, питома вага якого в структурі пасивів склала 81% і 78% у 2007 і 2008 роках відповідно. Спостерігається поступове зменшення внутрішніх джерел фінансування, але це можна оцінити лише позитивно при такій великій питомій вазі власних коштів у забезпеченні діяльності, оскільки це викликає певні занепокоєння з приводу питання чому підприємство взагалі не має довгострокових кредитів, досить невелику суму короткострокових кредитів.
ТОВ "Фрінет" потребує здійснення реальних інвестицій, тобто вкладень коштів в оновлення наявної матеріально-технічної бази, нарощування торговельних площ, освоєння нових видів технологій та інноваційні нематеріальні активи. На основі цього, керівництво ТОВ "Фрінет" ухвалило рішення про побудову корпоративного мультисервисной середовища, з подальшою інтеграцією в неї технологій іp-телефонії та ІР-телебачення, що допоможе об'єднати в єдину мережу центральний офіс підприємства в Києві з філіалами в інших містах України.
Головним заходом щодо інвестування діяльності підприємства ТОВ "Фрінет", є покупка та монтаж спеціального серверного обладнання CІSCO MEDІA CONVERGENCE SERVER 7845-H1.
Проведені на підприємстві корінні перетворення дозволяють припускати, що результати впровадження ноу-хау будуть позначатися починаючи з 2009 року більш істотно.
Здійснені розрахунки комерційної й економічної ефективності інноваційного проекту наростаючим підсумком по роках будівництва й експлуатації, показали, що він є вигідним, і свідчить про економічну доцільність його здійснення.
Таким чином, придбання обладнання CІSCO MEDІA CONVERGENCE SERVER 7845-H1 є малоризикованим, проте необхідним для забезпечення належного виробничого процесу ТОВ "Фрінет".
Список використаних джерел
Азаренкова Г. М., Журавель Т. М., Михайленко Р. М. Фінанси підприємств. — К.: Знання-Прес, 2006. — 288 с.
Артем`єва І.О. Сучасні трансформації фінансової діяльності корпорацій: західна та українська практика // Актуальні проблеми економіки (укр.).- 2006.- № 1.- C.26-31. lіb.academy.sumy/BіblLіst.Asp?WhatActіon=BіblLіstDetaіl&RefType=BіblLіst&RefValue=88806&BaseType=StaCards
Артус М.М. Засади формування фінансової парадигми в сучасних умовах розвитку ринкової економіки України // Фінанси України.- 2006.- № 5.- C.63-71.lіb.academy.sumy/BіblLіst.Asp?WhatActіon=BіblLіstDetaіl&RefType=BіblLіst&RefValue=90583&BaseType=StaCards
Афоничкин А.И,, Андрющенко И.В. Управление финансами корпораций // Финансы и кредит.- 2005.- № 36.- C.15-20. lіb.academy.sumy/BіblLіst.Asp?WhatActіon=BіblLіstDetaіl&RefType=BіblLіst&RefValue=88407&BaseType=StaCards
Білик М.Д. Сутність і оцінка фінансового стану підприємств // Фінанси України.- 2005.- № 3.- C.117-129.
Бочаров В. В. Современный финансовый менеджмент. — СПб.; М.; Нижний Новгород ; Воронеж : Питер, 2006. — 464 с.
Бутко А.Д., Шерстюк О.Л. Вплив нормативно-правового забезпечення на інвестиційну привабливість підприємств // Фінанси України.- 2004.- № 4.- C.76-87.
Буцкая И. Выбор системы показателей оценки финансового состояния предприятий // Бизнес-информ.- 2005.- № 1.- C.84-86.
Гончаров В. М., Непочатов С. І., Пчелинська Г. В. Фінанси підприємств. — Донецьк: ТОВ "Альматео", 2006. — 185 с.
Гриньова В. М., Коюда В. О. Фінанси підприємств. — К.: Знання-Прес, 2006. — 423 с.
Дем'яненко М. Я., Левченко Н. М., Шевчик В. П. Фінанси підприємств. — К., 2007. — 371 c.
Довбня С.Б., Ковзель К.А. Модель комплексної оптимізації фінансування підприємства // Фінанси України.- 2006.- № 5.- C.134-142. lіb.academy.sumy/BіblLіst.Asp?WhatActіon=BіblLіstDetaіl&RefType=BіblLіst&RefValue=90590&BaseType=StaCards
Захарченко В.О., Счасна С.І. Систематизація методів оцінки фінансового стану підприємства // Фінанси України.- 2005.- № 1.- C.137-140.
Игнатов А.В. Анализ финансового состояния предприятия // Финансовый менеджмент.- 2004.- № 4.- C.3-21.
Класифікація чинників інвестиційної привабливості економіки // Ринок цінних паперів. Вісник Державної комісії з цінних паперів та фондового ринку.- 2004.- № 9.- C.9-15.
Князь С. В., Георгіаді Н. Г., Князь О. В. Фінансовий менеджмент. — Л.: Видавництво Національного ун-ту "Львівська політехніка", 2006. — 184 с.
Ковальська К.В. Фінансова стійкість акціонерного товариства як умова його економічного розвитку // Фінанси України.- 2004.- № 2.- C.101-105.
Коротка Ю.М. Фінансовий контроль як інструмент забезпечення фінансової стійкості підприємства // Проблеми і перспективи розвитку банківської системи України. Т. 4: Збірник наукових праць: Наукове видання.- Суми: Ініціатива, 2004.- 292 c.
Котляр М.Л. Аналіз фінансового стану підприємства // Фінанси України.- 2004.- № 5.- C.99-105.
Котляр М.Л. Оцінка фінансової стійкості підприємства на базі аналітичних коефіцієнтів // Фінанси України.- 2005.- № 1.- C.113-118.
Лагун М.І. Послідовність проведення комплексного аналізу фінансового стану підприємства // Формування ринкових відносин в Україні.- 2006.- № 6.- C.31-36.
Лайко Г. П. Формування інвестиційної привабливості підприємств АПК. — К.: ННЦ "Інститут аграрної економіки", 2005. — 202 с.
Лакшина О.А., Чекмарева Е.Н. Анализ финансовой стабильности: практика и методология // Деньги и кредит.- 2005.- № 10.- C.24-30.
Лукіна Ю.В. Формування та реалізація стратегії управління фінансами підприємства // Фінанси України.- 2006.- № 3.- C.113-119. lіb.academy.sumy/BіblLіst.Asp?WhatActіon=BіblLіstDetaіl&RefType=BіblLіst&RefValue=89894&BaseType=StaCards
Лысенко Ю. Г., Белый Ал. П., Гнатушенко В. В. Стратегия формирования инвестиционной привлекательности металлургических предприятий Украины. — Донецк: Юго-Восток, 2005. — 379 с.
Маковеєв П.С., Шарко М.В. Реструктуризація як засобів створення інвестиційної привабливості підприємств текстильної промисловості України // Формування ринкових відносин в Україні.- 2003.- № 3.- C.51-57.
Мельник Т.М., Шаматріна А.М. Поняття, необхідність та методичні підходи до визначення інвестиційної привабливості підприємств // Вісник Української академії банківської справи.- 2003.- № 1.- C.72-77.
Методологічні аспекти інвестиційної привабливості економіки // Регіональна економіка.- 2004.- № 4.- C.81-87.
Михайлов В., Прилипко Ю., Бірюченко В. Фінансовий стан підприємств (Аналіз деяких методичних питань) // Ринок цінних паперів. Вісник Державної комісії з цінних паперів та фондового ринку.- 2004.- № 5.- C.31-39.
Мних М. В. Планування діяльності підприємства в сучасних економічних умовах. — К.: Знання України, 2004. — 92 с.
Мных Е., Беленькая Н. Оценка финансового состояния предприятия в условиях применения методов точечной статистической экспертизы // Бухгалтерский учет и аудит.- 2004.- № 2.- C.27-31.
Москаленко В.П., Пластун О.Л. Комплексна оцінка фінансового стану підприємтва як основа для діагностики його