Оцінка інвестиційної привабливості підприємства
Розраховуючи ймовірний збиток при дефолті (ІЗД), використовуємо такі дані: капітал банку = 5 млн. у. о; питома вага кредитної компоненти збитку при дефолті ІД = 0.15 (обчислюється НБУ).
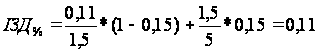
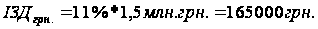
4. Потім розраховуємо показники надійності проекту: очікуваний збиток, що нормується НОЗ, і запас міцності Пр., а також коефіцієнт варіації С.
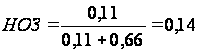
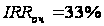
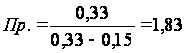
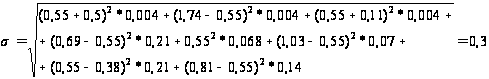
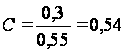
5. Знаходимо коефіцієнт ризику К при k =15%:
- діапазон міцності проекту:
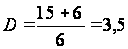
- відповідно до даного діапазону міра кривизни У = 1.2.
- (Діапазони
 і кривизна У,
що їм відповідає,
визначаються
НБУ).
Коефіцієнт ризику визначається як найбільше зі значень ІЗД і ІД.
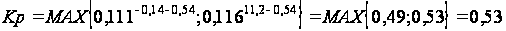
6. Коригуємо середню банківську резервну норму на коефіцієнт ризику Кр. Для прикладу припустимо, що розрахована за діючими нормативами середня банківська резервна норма (за всіма операціями) дорівнює 15%. Тоді резервна норма РНпф при фінансуванні банком даного проекту становитиме:
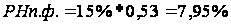 <
8%.
Приймаємо РНпф =8%, оскільки 8% — допустимий мінімум за Базельською угодою.
7. Особливості визначення коефіцієнта ризику Кр* і резервної норми РНпф* для випадків, коли банк при кредитуванні інвестиційного проекту отримує гарантії під проект, такі: на основі інформації, що надається засновниками як обов'язкова умова видачі кредиту (баланс, рахунок прибутків і збитків тощо) й зовнішньої оцінки стану засновників, з'ясовується, що коефіцієнт ризику гаранта Крг дорівнює 0.45, імовірність його дефолту ІДГ —0.11.
Тоді для проекту ТОВ "Фрінет":
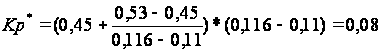
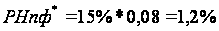 <
8%.
Банк використовує мінімальне значення резервної норми відповідно до Базельської угоди РНпф*= 8%.
8. Резервна норма РНпф* у ході реалізації проекту визначається так: припустимо, що з початку реалізації проекту минуло 2 роки. Замість щорічних надходжень, які планувались у розмірі 750000 грн, проект згенерував за другий рік лише 625000 грн.:
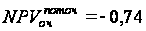 млн.
грн.
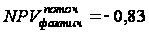 млн.
грн.
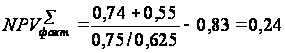 млн.
грн.
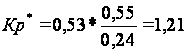 >1>
 =1
У такому разі резервна норма РНп.ф* для даного кредиту становитиме 15%.
У ході реалізації інвестиційного проекту банк контролює певні показники:
1. Контролюються значення Уд2, ІЗД, ІД, НОЗ, Пр.
Питома вага кредитної компоненти збитку при дефолті Уд2 розраховується за статистикою "відмов" залежно від частки кредиту в статутному капіталі банку.
Таблиця 3.15 Розрахункові значення проекту
| ∑кредит/капітал | 0,2 | 0,25 | 0,3 | 0,35 | 0,4 | 0,45 |
| Уд2 | 0,06 | 0,1 | 0,15 | 0,25 | 0,5 | 0,8 |
2. На основі діапазону процентних ставок за попередній рік і його поділу на рівні частини (не менше 3) розраховується нормативні значення діапазону міцності проекту D і міри кривизни У. Ризик є мінімальним при ІRR - % = 0,5.
Таблиця 3.16 Розрахункові значення проекту
| ІRR - % | 4 | 5 | 6 | 7 | 8 |
| Кількість проектів, всього | 2 | 3 | 3 | 1 | 1 |
| З них із відхиленнями | 1 | 1 | 1 | 0 | 0 |
| ІД* | 0,5 | 0,33 | 0,33 | 0 | 0 |
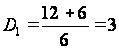
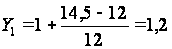
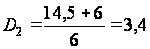
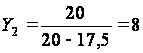
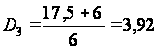
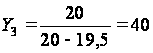
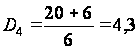
3. Перевіряємо у проекті дотримання нормативу а = (NPV- / NPV+) і (ІЗД / НОЗ).
Таблиця 3.17 Перевірка нормативу а
| ІЗД* | 0,4-0,5 | 0,3-0,39 | 0,2-0,29 | 0,1-0,19 | 0-0,09 |
| а | 1,11 | 1,7 | 2,63 | 4,54 | 10,7 |
Перевірочну таблицю наведено при
С = 0.5.
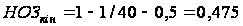
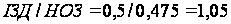
NPV+ / NPV- = 0,66/0,11 = 6 > 4,54
(1+4,54)*0,11=0,61<0,78
– нормативу додержано.
4. Отримане комерційним банком значення коефіцієнта ризику К звіряється з матрицею Кр, розрахованою НБУ за тими ж формулами.
Матрицю будують шляхом поділу діапазону можливих значень імовірності дефолту ІД та ймовірного збитку при дефолті ІЗД від 0 до 0,5 (більше, ніж 0,5 не допускається) на рівні частини. При цьому коефіцієнт варіації С = const; (ІЗД / НОЗ) = const; Y = const у зазначених діапазонах на основі даних про (ІRR - %) і коливаннях ІД*. Ці дані та перевірочну матрицю з кроком 0.05 і значенням С= 0.5 наведено нижче (табл.. 3.18).
Таблиця 3.18 Матриця визначення показника коефіцієнта ризику Кр за проектом
| ІЗД, ІД | 0,05 | 0,1 | 0,15 | 0,2 | 0,25 | 0,3 | 0,35 | 0,4 | 0,45 | 0,5 |
| 0,05 | 0,26 | 0,46 | 0,53 | 0,58 | 0,84 | 0,86 | 0,88 | 0,89 | 0,980 | 0,983 |
| 0,10 | 0,39 | 0,46 | 0,53 | 0,58 | 0,84 | 0,86 | 0,88 | 0,89 | 0,980 | 0,983 |
| 0,15 | 0,51 | 0,51 | 0,53 | 0,58 | 0,84 | 0,86 | 0,88 | 0,89 | 0,980 | 0,983 |
| 0,20 | 0,61 | 0,61 | 0,61 | 0,61 | 0,84 | 0,86 | 0,88 | 0,89 | 0,980 | 0,983 |
| 0,25 | 0,69 | 0,69 | 0,69 | 0,69 | 0,84 | 0,86 | 0,88 | 0,89 | 0,980 | 0,983 |
| 0,30 | 0,77 | 0,77 | 0,77 | 0,77 | 0,84 | 0,86 | 0,88 | 0,89 | 0,980 | 0,983 |
| 0,35 | 0,84 | 0,84 | 0,84 | 0,84 | 0,84 | 0,86 | 0,88 | 0,89 | 0,980 | 0,983 |
| 0,40 | 0,90 | 0,90 | 0,90 | 0,90 | 0,90 | 0,90 | 0,90 | 0,90 | 0,980 | 0,983 |
| 0,45 | 0,94 | 0,94 | 0,94 | 0,94 | 0,94 | 0,94 | 0,94 | 0,94 | 0,980 | 0,983 |
| 0,50 | 0,983 | 0,983 | 0,983 | 0,983 | 0,983 | 0,983 | 0,983 | 0,983 | 0,983 | 0,983 |
При цьому значення Кр у комерційного банку має бути більшим або дорівнювати значенню Кр із матриці НБУ при відповідності значень імовірності дефолту ІД та імовірного збитку при дефолті ІЗД для даного проекту. У розглянутому вище проекті:
ІД = 0.116;
ІЗД= 0.11;
Кр = 0.53.
Згідно з перевірочною матрицею при ІД= 0.1, ІЗД= 0.1, Кр = 0.46.
Таким чином, значення коефіцієнта ризику проекту перевищує нормоване (0.53 > 0.46). а це свідчить про дотримання банком вимог щодо резервування операцій кредитування інвестиційних проектів.
5. Перевірка правильності розрахунку середньої резервної норми комерційним банком за всіма своїми операціями здійснюється згідно з діючими нормативами. Перевіряється також правильність її коригування на коефіцієнт ризику К.
6. Перевірка відповідності ІДЗ і Кр інформації про гаранта (тобто правильності розрахунку цих величин) також здійснюється згідно із чинними нормативами.
7. Перевірка регулярності (щоквартально) перерахунку NPV та її відповідності реальним грошовим потокам проекту.
Перевіряється правильність коригування NPV на співвідношення фактичних і запланованих грошових потоків проекту.
3.3 Оцінка ефективності інвестицій у розвиток ТОВ "Фрінет"
ТОВ "Фрінет" потребує здійснення реальних інвестицій, тобто вкладень коштів в оновлення наявної матеріально-технічної бази, нарощування торговельних площ, освоєння нових видів технологій та інноваційні нематеріальні активи.
В умовах впровадження ноу-хау і проведення на підставі цього реконструкції ТОВ "Фрінет" розмір вартості може бути визначений з урахуванням таких даних.
1. Дохід (Д) після впровадження ноу-хау визначимо як виручку від реалізації продукції після реконструкції ТОВ, тобто 14400 тис. грн. (прогнозні дані на 2008 рік, без ПДВ).
2. Частка прибутку (Ч), що припадає на розробників у виробництві кисню складає 1-5%, у розрахунку використане значення Ч = 0,025.
3. Термін ефективного використання (Т) складає, на думку експертів, 5 років.
Таким чином, В4 = 14400000 х 0,025 х 5 = 1800000 грн. = 330882 дол.
Вище були наведені оцінки, отримані за результатами розрахунків із використанням різних методів. Для узгодження отриманих результатів приймаємо такі дані про вартість (дол.):
В1 = 505590; В2 = 413286; В3 = 502708; В4 = 330882.
Інтегральну оцінку вартості можна одержати як середньозважену оцінку чотирьох поданих вище:
Ві = (505590 + 413286 + 502708 + 330882) / 4 = 438116,5 дол.
Таким чином, інвестиційна вартість права інтелектуальної власності концерну, що виробляє CІSCO MEDІA CONVERGENCE SERVER 7845-H1 у вигляді ноу-хау складає 438116,5 дол. США.
Проведене дослідження точки зору співробітників ТОВ "Фрінет" показав, що нова система покращила роботу 83 % загальної кількості працівників. І хоча даний ефект не можна вважати суто економічним, але важливість точки зору персоналу недооцінювати не можна.
Також треба зауважити стосовно строків окупності проекту. Спеціалістами підприємства було підраховано, що при апроксимації отриманих результатів роботи за перший рік роботи системи на майбутнє, вона повністю виправдає вкладені в неї кошти за 3-и роки. Цей строк є досить невеликим, враховуючи те, що середній строк повної окупності вкладених коштів на даному етапі розвитку ринкової економіки становить приблизно 5-ть років(середня ставка дохідності за кредитними операціями становить 20% річних), а максимальна становить майже 7-м років (середня ставка дохідності на ринку депозитних операцій становить 14% річних).
Одним з найважливіших інструментів розробки та реалізації управлінських рішень щодо інвестиційної діяльності підприємства є інвестиційна стратегія.
Поняття стратегії діяльності підприємства, включаючи й інвестиційну стратегію, увійшло з економічну теорію понад 40 років тому, коли значно прискорилися темпи суспільного розвитку та науково-технічного прогресу. За умов більш швидкої зміни зовнішнього середовища діяльності підприємства виникла потреба не тільки оперативно реагувати на ці зміни, а й розробляти моделі розвитку з урахуванням прогнозованих змін.
У сучасній економічній літературі є два принципових підходи до визначення поняття "стратегія діяльності". Одні автори вважають, що стратегію діяльності слід розглядати як процес формування системи довгострокових цілей та вибору шляхів досягнення їх. Інші автори вкладають у це поняття низку правил для прийняття рішень, якими організація керується у своїй діяльності, або розуміють його як спосіб досягнення цілей [22, c. 58].
Початковим етапом розробки інвестиційної стратегії підприємства є визначення загального періоду її формування. Він залежить від низки умов.
Головною умовою визначення періоду формування інвестиційної стратегії підприємства є передбачуваність розвитку економіки в цілому й інвестиційного ринку зокрема. В умовах теперішнього нестабільного (а за окремими напрямами — непередбаченого) розвитку економіки країни цей період не може бути занадто тривалим і в середньому не може виходити за рамки 3-5 років (для порівняння слід зазначити, що інвестиційна стратегія найбільших компаній країн із розвиненою ринковою економікою розробляється на період 10-15 років) [10, с. 130].
Важливою умовою визначення періоду формування інвестиційної стратегії є тривалість періоду, прийнятого для формування загальної економічної стратегії підприємства.
Оскільки інвестиційна стратегія має щодо цього періоду підпорядкований характер, вона не може виходити за його межі.
Однією з умов визначення періоду формування інвестиційної стратегії підприємства є його галузева приналежність. Як показує світовий досвід, найбільший період (понад 10 років) характерний для розробки інвестиційної стратегії інституціональних інвесторів, що за своєю діяльністю є інвестиційними інститутами (наприклад, інвестиційні фонди); менший період (5-7 років) характерний для підприємств, що здійснюють випуск продукції виробничо-технічного призначення; ще більш короткий період (3-5 років) характерний для підприємств, що випускають споживчі товари.
І, нарешті, однією з умов визначення періоду формування інвестиційної стратегії є розмір підприємства. Інвестиційна діяльність значних підприємств звичайно прогнозується на більш тривалий період.
Формування стратегічних цілей інвестиційної діяльності підприємства повинно виходити із системи цілей загальної стратегії економічного розвитку. Як приклад стратегічних цілей інвестиційної діяльності підприємства можна навести такі: забезпечення приросту капіталу; зміна пропорцій у реальному і фінансовому інвестуванні; зміна галузевої і регіональної спрямованості інвестиційних програм.
Формування стратегічних цілей інвестиційної діяльності повинно також бути пов'язане зі стадією життєвого циклу підприємства.
Аналіз стратегічних альтернатив та вибір стратегічних напрямів і форм інвестиційної діяльності підприємства.
Відомий американський учений Пітер Друкер якось зауважив: "Якщо бізнес успішний, то хтось одного разу прийняв мужнє рішення". Він мав рацію, оскільки обираючи певний варіант інвестиційного рішення, треба мати неабиякий рівень мужності.
Перш ніж обирати інвестиційну стратегію діяльності підприємства, необхідно сформувати певну сукупність альтернативних стратегій та провести ретельний аналіз їх. У межах обраної базової стратегії можливі кілька напрямів дій, які називають стратегічними альтернативами.
Слід звернути увагу на те, що згідно з принциповими підходами до формування інвестиційної політики вона характеризується трьома типами — агресивним, помірним (або компромісним), консервативним.
Оцінка розробленої інвестиційної стратегії підприємства здійснюється на основі таких критеріїв: узгодженість інвестиційної стратегії із загальною стратегією економічного розвитку підприємства; внутрішня збалансованість інвестиційної стратегії, що визначає, наскільки узгоджені між собою окремі стратегічні цілі і напрями інвестиційної діяльності; узгодженість інвестиційної стратегії із зовнішнім середовищем (зміни економічного розвитку й інвестиційного клімату країни, а також кон'юнктури інвестиційного ринку); реалізованість інвестиційної стратегії з урахуванням наявного ресурсного потенціалу; прийнятність рівня ризику, пов'язаного з реалізацією інвестиційної стратегії; результативність інвестиційної стратегії.
Розділ 4. Охорона праці
4.1 Аналіз небезпечних та шкідливих факторів, що впливають на працівників фінансового управління ТОВ "Фрінет"
Залежно від наслідків впливу конкретних вражаючих факторів на організм людини вони поділяються на шкідливі та небезпечні.
Шкідливими факторами прийнято називати такі чинники життєвого середовища, які призводять до погіршення самопочуття, зниження працездатності, захворювання і навіть до смерті як наслідку захворювання.
Небезпечними факторами називають такі чинники життєвого середовища, які призводять до травм, опіків, обморожень, інших пошкоджень організму або окремих його органів і навіть до раптової смерті.
За характером та природою впливу всі небезпечні та шкідливі фактори поділяються на чотири групи: фізичні, хімічні, біологічні та психофізіологічні (табл. 4.1).
Таблиця 4.1 Основні групи небезпечних та шкідливих факторів
| Групи факторів | Їх основна характеристика |
| фізичні |
підвищена швидкість руху повітря підвищена або понижена вологість підвищений або понижений атмосферний тиск недостатня освітленість конструкції, що руйнуються підвищений рівень статичної електрики та ін. |
| хімічні |
хімічні елементи, речовини та сполуки: які перебувають у різному агрегатному стані: твердому, газоподібному, рідкому, які різними шляхами проникають в організм людини, через органи дихання, через шлунково-кишковий тракт, через шкірні покрови та слизисті оболонки, які за характером дії виділяють таки речовини: токсичні, наркотичні, подразнюючі, задушливі, сенсибілізуючі, канцерогенні, мутагенні, такі, що впливають на репродуктивну функцію |
| біологічні |
макроорганізми: рослини та тварини мікроорганізми: бактерії, віруси, рикетсії, спірохети, грибки, найпростіші. |
| психофізіологічні |
фізичні перевантаження: статичні, динамічні нервово-психічні перевантаження: розумові перевантаження, перевантаження аналізаторів, монотонність праці, емоційні перевантаження |
Параметри мікроклімату у робочій зоні виробничих приміщень в теплий та холодний періоди року наведені в табл. 4.2.
Таблиця 4.2 Оптимальні та допустимі норми температури, відносної вологості та швидкості руху повітря у робочій зоні
| Період року | Категорія робіт | Температура, °С | Відносна вологість | Швидкість руху, м/с | ||||
| оптимальна | допустима | оптимальна | допустима на робочих місцях | оптимальна | допустима на робочих місцях | |||
| верхня межа | Нижня межа | |||||||
| на робочих місцях | ||||||||
| Холодний | Легка | 22-24 | 26 | 18 | 40-60 | 75 | 0,1 | Не більше ніж 0,1 |
| Теплий | Легка | 23-25 | 30 | 20 | 40-60 | 55 при 28 °С | 0,1 | 0,1—0,2 |
В робочих приміщеннях ТОВ "Фрінет" температура підтримується системою кондиціонування на рівні 23°С. Відносна вологість повітря – 50. Швидкість руху не перевищує 0,1 м/с.
Штучна (механічна) вентиляція приміщень ТОВ "Фрінет", на відміну від природної, дає можливість очищувати повітря перед його викидом в атмосферу, вловлювати шкідливі речовини безпосередньо біля місць їх утворення, обробляти припливне повітря (очищувати, підігрівати, зволожувати), більш цілеспрямовано подавати повітря в робочу зону. Окрім того, механічна вентиляція дає можливість організувати повітрозабір в найбільш чистій зоні території підприємства.
4.2 Розробка заходів по забезпеченню сприятливих умов праці при роботі з персональним комп’ютером
Використання персонального комп’ютера на підприємстві ТОВ "Фрінет" загострило проблеми збереження власного здоров’я працівників та суспільного здоров’я в цілому, тому вимагає удосконалення існуючих та розробки нових підходів до організації робочих місць, а саме:
- під час вибору приміщення для розміщення робочих місць з ПК, на підприємстві ТОВ "Фрінет" необхідно враховувати, що вікна можуть давати блискість на екранах дисплеїв і викликати значне осліплення в тих, хто сидить перед ними, особливо влітку та в сонячні дні;
- приміщення з ПК повинні мати природне і штучне освітлення. При незадовільному освітленні знижується продуктивність праці оператора ПК, можливі короткозорість, швидка втомленість;
- організація робочого місця користувача ПК повинна забезпечувати відповідністъ усіх елементів робочого місця та їх розташування ергономічним вимогам ГОСТ 12.2.032 "ССБТ. Рабочее место при выполнении работ сидя. Общие эргономические требования"; характеру та особливостям трудової діяльності;
- не допускається розташування робочих місць ПК в підвальних приміщеннях і цокольних поверхах;
- робочі місця з ПК під час виконання творчої роботи, яка потребує значної розумової напруги чи великої концентрації уваги, слід ізолювати одне від одного перегородкою висотою 1,5-2,0 м;
- площа, на якій розташовується одне робоче місце з ПК, повинна становити не менше як 6,0 м2, об’єм приміщення - не менше як 20 м3;
- поверхня підлоги має бути рівною, без вибоїн, неслизькою, зручною для очищення та вологого прибирання, мати антистатичні властивості;
- при розміщенні робочих місць необхідно виключити можливість прямого засвічування екрана джерелом природного освітлення;
- штучне освітлення повинно забезпечити на робочих місцях ПК освітленість 300-500 лк. У разі неможливості забезпечити даний рівень освітленості системою загального освітлення допускається застосування світильників місцевого освітлення, але при цьому не повинно бути відблисків на поверхні екрану та збільшення освітленості екрану більше ніж 300 лк;
- у разі природного освітлення слід передбачити наявність сонцезахисних засобів, з цією метою можна використовувати плівки з металізованим покриттям або жалюзі з вертикальними ламелями, що регулюються;
- для запобігання засліплення, світильники місцевого освітлення повинні мати відбивачі з непрозорого матеріалу чи скло молочного кольору. Захисний кут відбивача повинен бути не менше 400;
- можливість огляду простору за межами робочого місця;
- можливість робити записи, розміщення документації і матеріалів, які використовує оператор (користувач);
- взаємне розташування елементів робочого місця не повинно заважати виконанню всіх необхідних рухів та переміщень для експлуатації ПК; сприяти оптимальному режиму праці і відпочинку, зниженню втоми оператора (користувача);
- необхідно розташовувати клавіатуру на робочому столі, не допускаючи її хитання, або на окремому столі на відстані 100-300 мм від краю ближче до працюючого;
- положення клавіатури та кут її нахилу повинен відповідати побажанням оператора (користувача) - кут нахилу в межах 5°-15°;
- принтер треба розташовувати так, щоб доступ до нього оператора (користувача) та його колег був зручним; щоб максимальна відстань до клавіш управління принтером не перевищувало довжину витягнутої руки (по висоті 900- 1300 мм, по глибині 400-500 мм);
- конструкція робочого столу повинна забезпечувати можливість оптимального розміщення на робочій поверхні обладнання, що використовується, з урахуванням його кількості, розмірів, конструктивних особливостей та характеру його роботи;
- висота робочої поверхні столу повинна регулюватися у межах 680-800 мм; у середньому вона повинна становити 725 мм;
- поверхня столу має бути матовою з малим відбиттям та теплоізолюючою;
- робочий стіл повинен мати простір для ніг висотою не менше як 600 мм, шириною не менше як 500 мм, глибиною на рівні колін не менше, як 450 мм та на рівні витягнутої ноги - не менше як 650 мм;
- крісло повинно забезпечувати підтримування раціональної робочої пози під час виконання основних виробничих операцій, створювати умови для зміни пози спини;
- висота поверхні сидіння повинна регулюватись у межах 400-550 мм. Ширина та глибина його поверхні має бути не менше як 400 мм. Поверхня сидіння має бути плоскою, передні краї – закругленими;
- сидіння та спинка крісла мають бути напівм’яким, такими, що не електризуються та з повітронепроникним покриттям, матеріал якого забезпечує можливість легкого очищення від забруднення;
- зміна кута нахилу поверхні сидіння повинна бути в межах від 15° уперед та 5° назад;
- опорна поверхня спинки крісла повинна мати висоту 280-300 мм, ширину - не менше як 380 мм та радіус кривизни горизонтальної площини - 400 мм.
Кут нахилу спинки у вертикальній площині повинен регулюватися у межах (- 30°) - (+30°) від вертикального положення. Відстань спинки від переднього краю сидіння повинна регулюватися у межах 260—400мм;
- крісла повинні мати стаціонарні або змінні підлокітники довжиною не менше як 250 мм, шириною у межах 50-70 мм, що можуть регулюватися по висоті над сидінням у межах 200-260 мм та регулюватися по параметру внутрішньої відстані між підлокітниками у межах 350-500 мм;
- робоче місце має бути обладнане стійкою підставкою для ніг, параметри якої просто регулюються;
- підставка повинна мати ширину не менше як 300 мм, глибину не менше як 400 мм, з регулюванням, по висоті до 150 мм та по куту нахилу опорної поверхні підставки до 20°. Поверхня підставки має бути рифленою, а по передньому краю мати бортик висотою 10 мм;
- раціональна поза оператора (користувача): розташування тіла при якому ступні працівника розташовані на площині підлоги або на підставці для ніг, стегна зорієнтовані у горизонтальній площині, верхні частини рук - вертикальні, кут ліктьового суглоба коливається у межах 70-90°, запястя зігнуті під кутом не більше ніж 20°, нахил голови - у межах 15-20°, а також виключені часті її повороти;
- для нейтралізації зарядів статичної електрики в приміщенні, де виконуються роботи на ПК, рекомендується збільшувати вологість повітря за допомогою кімнатних зволожувачів;
- оператор (користувач) повинен виконувати інструкцію з безпечної експлуатації ПК заводу – виробника.
Тож можемо зробити висновок, що вдосконалення і поліпшення умов праці на ТОВ "Фрінет", підвищення їх безпеки, зниження профзахворювань сприяє зростанню продуктивності праці.
4.3 Розрахунок системи освітлення у бюджетному відділі фінансового управління ТОВ "Фрінет" персональним комп’ютером
Для всіх виробничих приміщень ТОВ "Фрінет" спроектовано систему загального освітлення. Освітленість робочої поверхні, створювана світильниками загального освітлення повинна складати не менше 150 лк при газорозрядних лампах і 50 лк — при лампах розжарювання. Фактичні і нормативні значення на підприємстві збігаються.
В якості джерел світла застосовують лампи розжарювання і люмінесцентні лампи.
Основні переваги ламп розжарювання – проста конструкція, порівняно невисока вартість, надійна робота. До їх недоліків слід віднести низьку світлову віддачу, незадовільний спектральний склад випромінювання, необхідність застосування спеціальних захисних пристроїв від сліпучої дії ламп. Люмінесцентні лампи в порівнянні з лампами розжарювання мають сприятливий спектр випромінювання, в чотири рази більшу світлову віддачу, тривалий термін служби і значно меншу яскравість. Проте люмінесцентні лампи потребують додаткової пускової апаратури, для них характерні висока вартість установки, пульсація світлового потоку, його зменшення при температурі нижче 1500С і вище 4000С, підвищення напруги запалення при збільшенні вологості повітря, менша надійність в роботі.
Зважаючи на діяльність ТОВ "Фрінет" усі інші небезпечні та шкідливі фактори впливу на процес праці не здійснюють. Робіт з підвищеною небезпекою на підприємстві не проводять.
4.3.1 Розрахунок ламп накалювання
Для освітлення приміщень підприємства ТОВ "Фрінет", будуть використовуватися світильники типу "Астра".
Знаходимо відстань від стелі до робочої поверхні:
 (4.3.1.1)
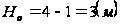
Знаходимо відстань від стелі до світильника:
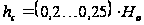 ,
(4.3.1.2)
де 0,2 м – для низького приміщення,
0,25м – для високого.
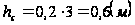
Висота підвісу світильника над освітлюваною поверхнею:
 (4.3.1.3)
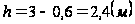
Висота підвісу світильника над підлогою:
 (4.3.1.4)
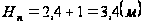
Значення
 знаходиться
у межах норм.
Для досягнення найбільшої рівномірності освітлення при паралельному розташуванні світильників на підприємстві ТОВ "Фрінет" приймаємо відношення
 (4.3.1.5)
тоді відстань між центрами світильників буде:
 (4.3.1.6)
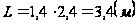
Знаходимо необхідна кількість світильників:
 , (4.3.1.7)
де L – відстань між центрами світильників,
S – площа приміщення
