Организационно-экономический проект малого предприятия
Национальный университет кораблестроения им. адмирала Макарова
Курсовая работа
по дисциплине: «Организация, планирование и управление предприятием»
на тему:
"Организационно-экономический проект малого предприятия"
Выполнила:
студентка группы 4152
факультета компьютерных наук
Орищенко А.В
Преподаватель:
Заботин О.М.
Николаев 2007
Оглавление
Общие положения………………………………………………………………………………………….4
Содержание курсовой работы на тему "Организационно-экономический
проект малого предприятия" (вариант первый)………………………………………………………….4
Содержание курсовой работы на тему "Организационно-экономические
расчеты на участке механического цеха" (вариант второй)……………………………………………..4
Раздел I. Разработка учредительных документов и схемы управления малым предприятием…………………………………….…………………………………………………………6
1.1.–1.2. Устав и учредительный договор предприятия…………………….……………………………6
1.3. Схема управления предприятием……………………………………………………………………..6
Раздел II. Организация производства на участке………………………………………………………..6
2.1. Краткая характеристика участка и технологического процесса изготовления деталей.
Выбор типа производства…………………………………………………………………………………..6
2.2. Выбор оптимального размера партии деталей……………………………………………………….6
2.3. Расчет штучно-калькуляционного времени по операциям…………….……………………………7
2.4. Расчет потребного количества оборудования. Планировка участка……………………………….7
2.5. Построение графиков обработки партии деталей……………………………………………………9
Раздел III. Расчет технико-экономических показателей участка……………………………………….9
3.1. Расчет численности работающих……………………………………………………………………..9
3.2. Расчет численности рабочих при бригадной форме организации труда…………………………………………………………………………………………………………10
3.3. Расчет годового фонда заработной платы……………………………….…………………………..11
3.4. Особенности распределения заработной платы при бригадной форме организации труда…………………………………………………………………………………………………………13
3.5. Расчет стоимости основных материалов……………………………………………………………..15
3.6. Составление калькуляции и расчет цены на изготовленные продукции (детали, узла)…………………………………………………………………………………………………………16
3.7. Расчет условно-переменных и условно-постоянных затрат в себестоимости детали……….………………………………………………………………………………………………16
3.8. Определение валового дохода и прибыли от реализации продукции……………………………..17
3.9. Расчет точки безубыточности………………………………………………………………………...17
3.10. Расчет инвестиционных вложений на участке……………………………………………………..17
3.11. Расчет величины денежного потока по годам освоения и срока окупаемости проекта………………………………………………………………………………………………………19
3.12. Расчет производительности труда…………………………………………………………………...21
3.13. Технико-экономические показатели участка……………………………………………………….21
Рекомендуемая литература…………………………………………………………………………………23
Приложения………………………………………………………………………………………………….24
Общие положения
Цель работы: закрепить теоретические знания по курсам "Экономика отрасли", "Организация, планирование производства и управление предприятием" и "Менеджмент"; ознакомиться с основами создания малых предприятий, разработкой учредительных документов для их регистрации; владеть методикой важнейших технико-экономических расчетов, приобрести опыт использования технолого-нормировочных, справочных и нормативных данных; подготовиться к выполнению экономической части дипломных проектов.
Курсовая работа должна отражать наиболее передовые тенденции в развитии техники, технологии, организации производства, труда и менеджмента. В ней должны быть решены вопросы по организации производства и расчету технико-экономических показателей участка механического цеха, а также предприятия в целом, при этом предусмотрена возможность применения бригадных форм организации труда и поточных форм организации производства.
Методические указания содержат четыре раздела. В первом, приводятся основные рекомендации по разработке учредительных документов для создания малых предприятий и схемы управления предприятием; во втором, излагается организация производства на участке механического цеха; в третьем, производится расчет технико-экономических показателей участка. В четвертый раздел выносится графическая часть проекта.
В соответствии с рабочей программой курса курсовая работа может включать все четыре раздела и носить название "Организационно-экономический проект малого предприятия" (вариант первый) или "Организационно-экономические расчеты на участке механического цеха" (вариант второй).
Курсовая работа оформляется согласно требованиям Единой системы конструкторской документации (ЕСКД) и Единой системы технологической документации. Задания на выполнение курсовой работы приведено в приложениях 1 и 2.
В учебных программах ряда экономических дисциплин данная курсовая работа может выполняться как самостоятельная работа или в виде отдельных практических заданий.
Содержание курсовой работы на тему "Организационно-экономический проект малого предприятия" (вариант первый).
Раздел I. Разработка учредительных документов и схемы управления малым предприятием
1.1. Устав предприятия.
1.2. Учредительный договор.
1.3. Схема управления предприятием.
Раздел II. Организация производства на участке (предприятии).
2.1. Краткая характеристика участка и технологического процесса изготовления деталей. Выбор типа производства.
2.2. Выбор оптимального размера партии деталей.
2.3. Расчет штучно-калькуляционного времени по операциям.
2.4. Расчет потребного количества оборудования. Планировка участка.
2.5. Построение графиков обработки партии деталей.
Раздел III. Расчет технико-экономических показателей участка.
3.1. Расчет численности работающих.
3.2. Расчет численности рабочих при бригадной форме организации труда.
3.3. Расчет годового фонда заработной платы.
3.4. Особенности распределения заработной платы при бригадной форме организации труда.
3.5. Расчет стоимости основных материалов.
3.6. Составление калькуляции и расчет цены на изготовленные продукции (детали, узла).
3.7. Расчет условно-переменных и условно-постоянных затрат в себестоимости детали.
3.8. Определение валового дохода и прибыли от реализации продукции.
3.9. Расчет точки безубыточности.
3.10. Расчет инвестиционных вложений на участке.
3.11. Расчет величины денежного потока по годам освоения и срока окупаемости проекта.
3.12. Расчет производительности труда.
3.13. Технико-экономические показатели участка.
Раздел IV. Графическая часть.
4.1. Схема планировки участка.
4.2. График загрузки оборудования.
4.3. График обработки партии деталей.
4.4. График определения точки безубыточности проекта.
Содержание курсовой работы на тему "Организационно-экономические расчеты на участке механического цеха" (вариант второй).
Раздел I. Организация производства на участке.
1.1. Устав предприятия.
1.2. Учредительный договор.
1.3. Схема управления предприятием.
Раздел II. Расчет технико-экономических показателей участка.
2.1. Краткая характеристика участка и технологического процесса изготовления деталей. Выбор типа производства.
2.2. Выбор оптимального размера партии деталей.
2.3. Расчет штучно-калькуляционного времени по операциям.
2.4. Расчет потребного количества оборудования. Планировка участка.
2.5. Построение графиков обработки партии деталей.
Раздел III. Графическая часть.
3.1. Схема планировки участка.
3.2. График загрузки оборудования.
3.3. График обработки партии деталей.
3.4. График определения точки безубыточности проекта.
Раздел I. Разработка учредительных документов и схемы управления малым предприятием.
Для создания и регистрации малого предприятия должны быть разработаны устав предприятия и учредительный договор (при наличии ряда учредителей). Устав предприятия определяет наименование предприятия, его местонахождение, предмет и цель деятельности, порядок планирования и отчетности предприятия, вопросы реорганизации и ликвидации и др. Учредительный договор регламентирует основы взаимоотношений между соучредителями предприятия по вопросам образования уставного фонда, распределения дохода, ликвидации предприятия и др.
Предприятие является юридическим лицом и должно иметь свою печать и расчетный счет в банке (в курсовом проекте данный вопрос не рассматривается).
Перечень основных разделов учредительных документов и их содержание во многом определяется формой собственности создаваемых предприятий: частной, коллективной, государственной или смешанной, а также организационной формой их создания, например, акционерное общество закрытого или открытого типа и др. Учредительные документы должны отвечать требованиям основных законодательных актов, регулирующих правовые и хозяйственные основы создания и деятельности предприятия.
В приложениях 3 и 4 приводится пример устава и учредительного договора общества с ограниченной ответственностью.
1.3. Схема управления предприятием.
При обосновании проекта малого предприятия в курсовом проекте необходимо разработать организационную схему управления предприятием и производственную структуру предприятия (состав цехов, участков).
На предприятиях в настоящее время используется линейно-функциональная структура управления, при которой при отдельных линейных руководителях (директоре, начальнике цеха) существуют функциональные службы (отделы и бюро), в задачу которых входит подготовка отдельных распоряжений, методических разработок, справочно-информационные данных. В зависимости от конструктивно-технологических особенностей выпускаемой продукции, ее номенклатуры и объема производства, возможно использовать следующие разновидности линейно-функциональной структуры управления.
Цеховую структуру, при которой начальнику цеха подчинен аппарат по важнейшим функциям производства: разработка технологий (бюро технической подготовки производства), нормирование и оплата труда (бюро труда и заработной платы), оперативное планирование (планово-диспетчерское бюро) и др.
Бесцеховую структуру – отсутствуют цеха, начальники участков непосредственно подчинены директору предприятия.
Корпусную структуру – применяют для управления группой однородных цехов, расположенных в одном корпусе.
Матричную структуру – по видам продукции, применяется на крупных предприятиях, производящих одновременно сложную разнородную продукцию в больших объемах. При данной структуре управления основные службы предприятия организуются путем привязки к конкретному виду продукции,
В курсовом проекте следует разработать цеховую или бесцеховую структуру управления.
В приложениях № 5ё7 приводятся типовые структуры управления малым предприятием и цехом предприятия.
Раздел II. Организация производства на участке (предприятии)1.
2.1. Краткая характеристика участка и технологического процесса изготовления деталей. Выбор типа производства.
Краткая характеристика участка включает в себя описание технологического процесса изготовления деталей, схему движения деталей по участку, специализацию участка и т.п. При этом необходимо:
• указать, к какому типу производства относится участок (Приложение 8);
• отметить степень механизации и автоматизации производства;
• описать организацию технического контроля на участке, рабочего места станочника, транспортировки деталей на участке.
2.2. Выбор оптимального размера партии деталей.
Размер партии деталей рассчитывается для выбора грузоподъемности транспортных средств, для определения штучно-калькуляционного времени и др. Под размером партии деталей понимается количество одинаковых деталей, одновременно обрабатываемых на каждой операции, на одном или нескольких рабочих местах с однократной затратой подготовительно-заключительного времени.
Оптимальный размер партии деталей рассчитывается по формуле
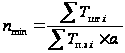
 1
Далее
по тексту для
упрощения будет
употребляться
фраза – "на
участке".
где
 – суммарное
штучное время
обработки
деталей по
операциям
техпроцесса;
 – суммарное
подготовительно-заключительное
время по операциям
техпроцесса;
a
– коэффициент
потерь на переналадку
оборудования
(a
= 0,03 ё
0,07)
Полученный размер следует откорректировать в соответствии с производственными условиями.
Он должен быть:
1) Не меньше сменной выработки (Всм)
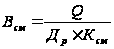 ,
где Q – годовой объем выпуска изделий, шт.; Др – количество рабочих дней в году, дн.; Ксм – количество смен.
2) Кратным годовой программе выпуска:
 ,
где К – целое число; nпр – принятый размер партии деталей
2.4 Расчет потребного количества оборудования. Планировка участка.
На первом этапе выполнения расчетов определяется потребное количество оборудования Si по типам:
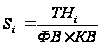 ,
где ФВ
– эффективный
годовой фонд
времени работы
единицы оборудования,
ст.-ч. (Приложение
9); КВ
– коэффициент
выполнения
норм времени;
THi
– годовая
трудоемкость
изготовления
изделий на
i
-м типе оборудования,
н.-ч,  ,
где Тi – суммарное штучно-калькуляционное время обработки одной детали на i-м типе оборудования, мин; Q – годовой объем выпуска изделий, шт. Ti=0.48н.-ч.
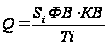 =141800
Полученное число единиц оборудования должно быть округлено в сторону увеличения до целого числа, однако если расчетное количество станков превышает целое число не более чем на 0,1, то следует округлить его в меньшую сторону, пересмотрев соответственно условия выполнения операций.
Общее принятое количество единиц оборудования для обработки годового количества изделий
 ,
где i – количество групп оборудования, i = 1, 2, …, n; SПi – принятое кол-во единиц оборудования i-го типа.
Коэффициент
загрузки
i-го
типа оборудования
КЗ представляет
собой отношение
расчетного
числа единиц
оборудования
к принятому:
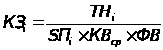
Средний коэффициент загрузки оборудования по участку определяется по формуле
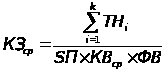
Для серийного производства коэффициент загрузки должен быть не менее 0,85, для крупносерийного и массового производства – 0,78. Нормативная величина КЗ для серийного производства достигается за счет догрузки оборудования соответствующего типа деталями по кооперации. Расчет потребного количества оборудования и коэффициента его загрузки по типам выполняется в форме табл.2.
Таблица 2. Расчет количества оборудования и коэффициента его загрузки
Наименование оборудования |
Модель оборудования | Годовая программа Q, шт. |
Штучно-калькуляционное время на деталь Ti, н.-ч. |
Годовая трудоемкость THi, н.-ч. (гр.3хг р.4) |
Догрузка по кооперации, н.-ч. |
Годовой объем работ TH'i, (гр.5+ гр.6) |
Эффективный фонд време ни работы оборудования ФВ, ст.-ч. |
Коэффициент выполнения норм Квср | Расчетное количество станков | Принятое количество станков |
Коэффициент загрузки оборудования (гр.10: гр.11 х100) |
Сред–ний коэффициент загрузки оборудования |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | |
| Вертикально-фрезерн | 6Р12 | 52900 | 0,17 | 8993 | 8993 | 5960 | 1.25 | 1.21 | 2 | 60.5 | 76.14 | ||
| Токарновинторезная | 1Д63 | 52900 | 0,21 | 11109 | 11109 | 5960 | 1.25 | 1.49 | 2 | 74.5 | 76.14 | ||
| Вертикально-сверлильная | 2Н135 | 52900 | 0,12 | 6348 | 6348 | 5960 | 1.25 | 0.85 | 1 | 85 | 76.14 | ||
| Горизонтальнорасточительная | 2М614 | 52900 | 0,32 | 16928 | 16928 | 5960 | 1.25 | 2.27 | 3 | 75.7 | 76.14 | ||
| Шлифоваль ная | 3М163 | 52900 | 0,12 | 6348 | 6348 | 5960 | 1.25 | 0.85 | 1 | 85 | 76.14 | ||
∑ 6.67 9 380.7
Производственную площадь участка определяют предварительно по удельным площадям для каждой группы оборудования. Расчет выполняют по формуле
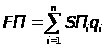 =344,2
м2
где qi – средняя удельная площадь для размещения одного станка i-й группы, м2 (Приложение 10); SПi – количество станков i-й группа оборудования.
Раздел III. Расчет технико-экономических показателей участка
3.1. Расчет численности работающих.
Общее количество
работающих
на участке
определяется
как сумма численности
по каждой категории
работающих: 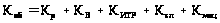 ,
Количество основных производственных рабочих i-й профессии, чел.,
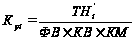 ,
где
 – годовая
трудоемкость
i-го вида
работ, н.-ч. (см.
табл. 2, гр.7);
ФВ – эффективный годовой фонд времени работы рабочего, ч. (Приложение 11);
КВ – коэффициент выполнения норм времени рабочих i-й профессии;
КМ – коэффициент многостаночности (Приложение 12).
Результаты определения количества основных рабочих сводятся в табл.3.
Таблица 3. Расчет количества основных рабочих
| Профессия | Разряд |
Годовая трудоемкость работ ТН', п.-ч. |
Эффективный фонд времени работающего ФВ, ч. | КВ | КМ | Численность рабочих, чел. | ||
| По расчету Кр | Принято Кпр | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
| Токарный | 3 | 1800 | 1,25 | 1 | 3.9 |
|
||
 4
| Фрезерный | 3 | 1800 | 1,25 | 1 | 4.9 5 | |
| Сверлильный | 4 | 1800 | 1,25 | 1 | 2.8 3 | |
| Расточительный | 4 | 1800 | 1,25 | 1 | 7.5 8 | |
| Шлифова льный | 3 | 1800 | 1,25 | 1 | 2.8 3 |
Σ 23
Количество вспомогательных рабочих можно определить:
• по количеству рабочих мест, за которыми эти рабочие закреплены (крановщики, стропальщики):
• по нормам обслуживания (наладчики станков, контролеры, смазчики и т.д.) – Приложение 13 и 13а;
• в процентном отношении от количества основных производственных рабочих.
Расчет сводится в табл. 4.
Таблица 4. Расчет численности вспомогательных рабочих
| Наименование технологических операций | Разряды работ | На программу с учетом сопутствующей продукции | ||
| Количество рабочих | Часовая тарифная ставка, грн | Сумма, грн | ||
| 1. Токарная | 3 | 4 | 1,86 | 13392 |
| 2. Фрезерная | 3 | 5 | 1,86 | 16740 |
| 3. Шлифовальная | 4 | 3 | 2,05 | 11070 |
| 4. Сверлильная | 4 | 8 | 2,05 | 29520 |
| 5. Расточная | 4 | 3 | 2,05 | 11070 |
|
ИТОГО: |
23 |
81792 |
||
Квалификация
произв56одственных
рабочих

где Кр – число рабочих данного разряда; Рр – тарифный разряд рабочих
Численность руководящих работников, специалистов и служащих определяется в соответствии с типовыми структурами управления на предприятиях отдельных отраслей и по функциям управления. На малых предприятиях широко применяется совмещение отдельными специалистами и управленческим персоналом ряда родственных профессий.
Определяющими факторами при разработке штатного расписания (перечень руководящего персонала, специалистов, служащих и их окладов) являются объем производства, численность производственных рабочих и выбранная структура управления. Удельный вес численности ИТР (руководители и специалисты) и служащих в процентах от численности производственных рабочих составляет примерно: ИТР – 11,5 ё 14 %; служащих – 1,5 ё 2 %, младшего обслуживающего персонала (МОП) – 2 ё 3 %.
Для производственного участка устанавливается примерно следующий состав специалистов и служащих:
начальник участка, если на участке два старших мастера(1);
старший мастер, если в его подчинении находится три мастера (2);
мастер на 25–30 основных рабочих (6);
инженер-технолог один на 60 основных рабочих (3);
инженер-нормировщик один на 80 основных рабочих (2);
инженер-планировщик один на 70 основных рабочих (2);
экономист-бухгалтер 1 на 220 производственных рабочих (основных и вспомогательных) (1);
табельщик один на 200 производственных рабочих (1);
Результаты расчета численности работающих сводим в табл. 5.
Таблица 5. Сводная ведомость состава работающих
| Категория работающих | Количество работающих | Структура, % |
| 1. Основные производственные рабочие | 23 | 53 |
| 2. Вспомогательные рабочие | 13 | 30 |
| 3. Специалисты | 4 | 10 |
| 4. Служащие | 2 | 5 |
| 5. МОП | 1 | 2 |
| Итого | 43 | 100 |
3.3. Расчет годового фонда заработной платы.
Фонд заработной платы на участке складывается из:
• фонда основной заработной платы работающих;
• дополнительной заработной платы работающим.
К основной заработной плате относятся затраты на выплату основной заработной платы, начисленной согласно принятым системам оплаты труда, в виде тарифных ставок, окладов и сдельных расценок и планируемого объема соответствующих видов продукции.
Годовой фонд основной заработной платы основных рабочих определяется следующим образов:
• рабочих-сдельщиков
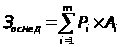 или
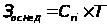
где Pi – сдельная расценка за обработку i-й детали, грн./шт.;
Аi – годовая программа i-й детали, грн.;
m – номенклатура деталей;
Cri
– часовая
тарифная ставка
рабочих, грн.;
(приложение
14 с учетом
 ).
Т – трудоемкость годовой программы, н.-ч.
• рабочих
повременщиков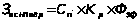 ,
где Кр – количество рабочих-повременщиков, чел.;
Фэф – эффективный годовой фонд времени одного рабочего, час.
Годовой фонд заработной платы вспомогательных рабочих рассчитывается аналогично Зосн.повр.
Часовые тарифные ставки приложения 14 необходимо скорректировать в соответствии с минимальной заработной платой, установленной государством на момент выполнения курсовой работы. Коэффициент корректировки часовых тарифных ставок определяется по формуле:
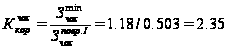 грн.,
где
 – часовая тарифная
ставка повременщика
первого разряда
на работах с
нормальными
условиями, грн;
 –
часовая минимальная
заработная
плата, установленная
государством,
грн;
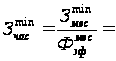 205/173,1=1,18
грн.,
где
 –
минимальная
месячная заработная
плата, установленная
государством,
грн;
 – эффективный
месячный фонд
времени одного
рабочего, час.
Основной
фонд заработной
платы специалистов,
счетно-конторского
и младшего
обслуживающего
персонала
определяется
на основе штатного
расписания
цеха и действующих
систем должностных
окладов (приложение
15). При расчете
должностные
оклады приложения
15 следует скорректировать
на
 .
К дополнительной заработной плате относятся затраты на выплату производственному персоналу цеха дополнительной заработной платы, начисленной за работу сверх установленной нормы, за трудовые успехи и изобретательность, за особые условия труда. Она включает также доплаты, надбавки, гарантийные и компенсирующие выплаты, предусмотренные законодательством, премии, связанные с выполнением производственных задач и функций.
Сумма дополнительной заработной платы определяется умножением суммы основной заработной платы на средние нормы дополнительной заработной платы.
Расчет заработной платы можно представить в виде таблиц 8 ё 11:
Таблица 8. Расчет основной заработной платы производственных рабочих
| Профессия | Число обслуживаемых агрегатов, шт. | Норма обслуживания | Количество вспомогательных рабочих, чел. | Разряд | Режим работы | Необходимое число рабочих | Часовая тарифная ставка, грн. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
Наладчик оборудования по типам станков: сверлильных зубофрезерных расточных шлифовальных |
1 2 3 1 |
16 7 9 8 |
0,06 0.29 0,3 0.125 |
5 |
Трехсменный |
4 1 1 1 1 |
2,05 |
| Кладовщик | 7 | 50 | 0.14 | 2 | 1 | 1,5 | |
| Комплектовщик | 7 | 50 | 0.14 | 2 | 1 | 1,5 | |
| Стропальщик и крановщик | 7 | 50 | 0.14 | 3 | 1 | 1,82 | |
| Уборщик производственных помещений | 1080 м2 | 1500 | 0,72 | 1 | 2 | --- |
|
| Водитель электрокара | 7 | 60 | 0.14 | 2 | 1 | 1,5 | |
| Уборщик бытовых помещений | 216 м2 | 240 | 0,9 | 1 | 2 | --- | |
| Смазчик | 7 | 200 | 0.14 | 2 | 1 | 1,5 | |
| Итого |
13 |
,
Ф = 1800
Формула для т.8 и т.9
Таблица 9. Расчет основного фонда заработной платы вспомагательных рабочих (обслуживающих только проектируемый участок)
| № | Наименование технологических операций | Количество | Разряд | Часовая тарифная ставка, грн | Эффективный годовой фонд времени, час |
Основная заработная плата одного рабочего, грн |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 |
Наладчик оборудования по типам станков: сверлильных зубофрезерных расточных шлифовальных |
1 1 1 1 |
5 |
2,05 |
1800 | 3690 3690 3690 3690 |
| 2 | Кладовщик | 1 | 3 | 1,82 | 3276 | |
| 3 | Комплектовщик | 1 | 3 |
1,82 | 3276 | |
| 4 | Стропальщик и крановщик | 1 | 3 |
1,82 | 3276 | |
| 5 | Уборщик производственных помещений | 2 | 5 | 2,05 | 7380 | |
| 6 | Водитель электрокара | 1 | 2 | 1,5 | 2700 | |
| 7 | Уборщик бытовых помещений | 2 | 2 | 1,5 | 5400 | |
| 8 | Смазчик | 1 | 3 | 1,82 | 3276 | |
|
ИТОГО: |
43344 |
|||||
Таблица 10. Расчет основного фонда заработной платы ИТР, СКП и МОП
| № | Категория работающих, наименование должности | Количество штатных единиц | Должностной оклад, грн | Число месяцев работы в году | Основной фонд заработной платы, грн |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 |
ИТР: |
||||
| Старший мастер | 1 | 600 | 11 | 6600 | |
| Мастер | 1 | 495 | 11 | 5445 | |
| Инженер – технолог | 1 | 420 | 11 | 4620 | |
| Инженер – планировщик | 1 | 420 | 11 | 4620 | |
|
ИТОГО: |
4 |
- |
- |
21285 |
|
| 2 |
СКП: |
||||
| Бухгалтер | 1 | 450 | 11 | 4950 | |
| Табельщик | 1 | 350 | 11,2 | 3920 | |
|
ИТОГО: |
2 |
- |
- |
8870 |
|
| 3 |
МОП: |
||||
| Уборщики бытовых помещений | 1 | 237 | 11,5 | 2725 | |
|
ИТОГО: |
1 |
- |
- |
2725 |
|
Таблица 11. Сводная ведомость годового фонда заработной платы работающих участка
| № | Категория работающих | Численность, чел | Годовой фонд зароботной платы | Всего, грн | Среднегодовая заработная плата одного работающего, грн | Среднемесячная заработная плата одного работающего, грн | ||
| основная2, грн | дополнительная | |||||||
| % | Сумма, грн | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1 | Производственные рабочие | 23 | 81792 | 30 | 24537.6 | 106329.6 | 4623,02609 | 420,2751 |
| 2 | Вспомагательные рабочие | 13 | 43344 | 20 | 8668.8 | 52012.8 | 4000,98462 | 363,7259 |
| 3 | Специалисты и руководящие работники | 4 | 21285 | 20 | 425.6 | 21710.6 | 5427,65 | 493,4227 |
| 4 | Счетно-конторский персонал | 2 | 8870 | 20 | 1774 | 10644 | 5322 | 483,8182 |
| 5 | Младший обслуживающий персонал | 1 | 2725 | 30 | 817.5 | 3542.5 | 3542,5 | 322,0455 |
|
ИТОГО: |
43 |
158016 |
1774 |
194239,5 |
22916,161 |
2083,287 |
||
3.5. Расчет стоимости основных материалов.
Затраты на основные материалы определяются исходя из величины заданного годового выпуска продукции, прогрессивных норм расхода материалов на единицу продукции, норм отходов и плановых цен на материалы и отходы.
Затраты на основные материалы по одному изделию
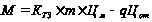 ,
где КТЗ – коэффициент, учитывающий транспортно-заготовительные расходы; m – масса детали, кг (т); Цм – цена материала заготовки, руб./кг (руб./т); q – масса отходов при изготовлении детали из заготовки; Цот – цена реализуемых отходов, руб./кг.
Цены на материалы и возвратные отходы принимаются по действующим прейскурантам. Расчет затрат на основные материалы оформляется в виде таблицы 18.
Таблица 18. Расчет затрат на основные материалы
| Наименование деталей по программе | Годое задание, шт. | Марка материала по ГОСТ | Норма расхода на единицу, кг. | Расход на программу, т | Цена1т, грн | Сумма, грн | Масса отходов на одну деталь, кг | Масса отходов на программу, т | Цена реализации 1т отходов, грн | Сумма от реализа–ции отходов (в расчете на годовое задание), грн | Итого затраты на материалы за вычетом реализуемых отходов, грн |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 |
| Изделие машиност-роения | 52900 | Ст 40х | 36 | 1904.4 | 5800 |
11045520 |
6 | 317,40 | 301.5 |
95696.1 |
10949823.9 |
3.6. Составление калькуляции и расчет цены на изготовление продукции (детали, узла)1
Калькуляция – это определение себестоимости конкретного вида продукции. Расчет себестоимости и цены представляется в табл. 19.
Таблица 19. Калькуляция изготовления детали
| № | Наименование статей | Значение, грн | Примечание |
| 1 | 2 | 3 | 4 |
| 1 | Сырье и материалы (с учетом транспортных затрат) | 208.8 | См. табл. 18 |
| 2 | Возвратные отходы (вычитаются) | 1.809 | См. табл. 18 |
| 3 | Основная заработная плата основных производственных робочих | 1,52 | См. табл. 8 |
| 4 | Дополнительная заработная плата | 0,46 | 30% от п. 3 |
| 5 | Отчисления на социальные мероприятия | 0,79 | 37,8% от (п. 3 + п. 4) |
| 6 | Расходы на содержание и эксплуатацию оборудования | 2,36 | 155% о п.3 |
| 7 | Общепроизводственные расходы | 2,28 | % от (п. 3 + п. 6) |
| 8 | Итого производственная себестоимость |
214.401 |
(п. 1 + п. 3 + п. 4 + п. 5 + п. 6 + п. 7) – п. 2 |
| 9 | Административные (общехозяйственные) расходы | 1,22 | 80% от п. 3 |
| 10 | Расходы на сбыт (внепроизводственные) | 15.008 | 7% от п. 8 |
| 11 | Итого полная себестоимость (Сполн.i) |
230.629 |
(п. 8 + п. 9 + п. 10) |
| 12 | Прибыль (Пі) | 69.189 | 30% от п. 11 |
| 13 | Оптовая цена (без НДС) (Ці) | 299.8177 | П. 11 + п. 12 |
| 14 | НДС | 59.96 | 20% от п. 13 |
| 15 | Оптовая цена с НДС |
359.78 |
П. 13 + п.14 |
Рентабельность
изделия =
 =30%
где i – i-ое
изделие.
3. 7. Расчет условно-переменных и условно-постоянных затрат в себестоимости детали
Затраты на производство продукции в зависимости от влияния на них объема произведенной продукции подразделяются на условно-переменные и условно-постоянные.
К условно-переменным расходам относятся затраты по статьям сырье и материалы, возвратные отходы, основная заработная плата, дополнительная заработная плата, и также часть затрат в составе расходов на содержание и эксплуатацию оборудования (см. приложение 16). Условно принимаем, что в составе расходов на сбыт условно-переменные расходы составляют 80 %. Общепроизводственные и административные расходы относятся к условно-постоянным расходам. Результаты расчетов сводятся в табл. 20.
Таблица 20. Расчет условно-переменных и условно-постоянных затрат в себестоимости детали
| № | Наименование статей | Значение, грн | Пимечание |
| 1 | 2 | 3 | 4 |
|
І. Условно-переменные расходы |
|||
| 1 | Сырье и материалы (с учетом транспортных затрат) | 208.8 | См. табл. 19 п. 1 |
| 2 | Возвратные отходы (вычитаются) | 1.809 | См. табл. 19 п. 2 |
| 3 | Основная заработная плата | 1,52 | См. табл. 19 п. 3 |
| 4 | Дополнительная заработная плата | 0,46 | См. табл. 19 п. 4 |
| 5 | Отчисления на социальные мероприятия | 0,79 | См. табл. 19 п. 5 |
| 6 | Расходы на содержание и эксплуатацию оборудования | 2,24 | 95,08% от п. 6 табл. 19 |
| 7 | Расходы на сбыт | 12.006 | 80 % от п. 10 табл.19 |
|
ІІ. Условно-постоянные расходы |
|||
| 8 | Расходы на содержание и эксплуатацию оборудования | 1.43 | 60,06% от п. 6 табл. 19 |
| 9 | Общепроизводственные расходы | 2,28 | См. табл. 19 п. 7 |
| 10 | Административные (общехозяйственные) расходы | 1,22 | См. табл. 19 п. 9 |
| 11 | Расходы на сбыт | 3 | 20 % от от п. 10 табл. 19 |
| 12 | Итого полная себестоимость (Сполн.i) |
231.65 |
|
| 13 | В том числе: условно-переменные расходы (Vi) | 224.007 | |
| 14 | условно-постоянные расходы (Рi) | 7.643 | |
3. 8. Определение валового дохода и прибыли от реализации продукции
Финансовый результат (чистую прибыль) и валовый доход от реализации продукции при полном освоении производства определяется в