Организационно-экономический проект малого предприятия
Таблица 21. Определение прибыли от реализации продукции (годовой программой)
| № | Показатели | Значение, грн | Примечание |
| 1 | 2 | 3 | 4 |
| 1 | Валовый доход (выручка от реализации) | 11849970.3 | (п. 13 табл. 19) ґ Q |
| 2 | Себестоимость реализованной продукции | 158700 | (п. 11 табл. 19) ґ Q |
| 3 | Валовая прибыль | 3665970 | п. 1 – п. 2 |
| 4 | Налог на прибыль | 916492.5 | 25% от п. 3 |
| 5 | Финансовый результат (чистая прибыль) |
2749477.5 |
п. 3 – п. 4 |
3.9. Расчет точки безубыточности проекта
Анализ точки безубыточности проекта состоит в определении такого критического объема продаж, при котором выручка от реализации продукции (п. 1 табл. 21) становится равной валовым издержкам (п. 2 табл. 21). Расчет выполняется по формуле:
 =447237/(9,231-3,947)=
84704
где Qкр – критический объем продаж (точка безубыточности проекта); Р – условно-постоянные расходы на годовой объем выпуска изделий при100 % освоении производства; Цi – оптовая цена изделия без НДС (п. 13 табл. 19); Vi – условно-переменные расходы в себестоимости изделия (п. 13 табл. 20);
Условно-постоянные расходы на годовой объем выпуска изделий при100 % освоении производства рассчитывается в табл. 22.
Таблица 22. Расчет условно-постоянных расходов себестоимости продукции
| № | Показатели | Годовая программа Q, шт. | Значение на деталь из табл. 20 |
Значение, грн (гр.3ґгр.4) |
| 1 | 2 | 3 | 4 | 5 |
| 1 | Расходы на содержание и эксплуатацию оборудования | 52900 | 1,43 | 75647 |
| 2 | Общепроизводственные расходы | 2,28 | 120612 | |
| 3 | Административные расходы | 1,22 | 64538 | |
| 4 | Расходы на сбыт | 3 | 158700 | |
| Итого условно-постоянных расходов (Р) |
7,93 |
419497 |
||
Точку безубыточности проекта следует определить также графически, аналогично рис. 2 (где Qi – количество i-тых изделий).
3.10. Расчет инвестиционных вложений на участке
Инвестиционные вложения в проект слагаются из инвестиций в основные и оборотные средства. Расчет капитальных вложений в основные фонды выполняется в соответствии с их классификацией по трем группам:
Ігр. – здания, сооружения передающие устройства;
ІІгр. – транспорт, средства для автоматической обработки информации (включая ЭВМ), мебель и прочее конторское (офисное) оборудование и инвентарь;
ІІІгр. – прочие основные средства, не вошедшие в группы 1 и 2.
Для расчета стоимости основного оборудования составляется смета затрат на основное оборудование участка (табл. 23).
Таблица 23. Смета затрат на основное технологическое оборудование участка
| Наименование оборудования (станок) | Модель | Количество, шт. |
Мощ-ность, КВт |
Площадь, м2 | Цена, грн | Затраты на транспор-тировку и монтаж, грн |
Общая стоимость оборудования, грн (гр.10+гр.11) |
Категория ремонтной сложности | ||||||
| единицы | общая | единицы | общая | единицы | общая | Механическая | Электрическая | |||||||
| единицы | общая | единицы | общая | |||||||||||
| 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | 16 |
| Токарно – винторезный | 1Д63 | 2 | 8 | 16 | 10,96 | 21.92 | 9700 | 19400 | 7000 | 26400 | 11 | 22 | 8.5 | 17 |
| Вертикально-сверлильный | 2Н135 | 1 | 8 | 8 | 2,72 | 2.72 | 7820 | 7820 | 3360 | 11180 | 6.5 | 6.5 | 2 | 2 |
| Вертикально-фрезерный | 6Р12 | 2 | 2,4 | 4.8 | 1,57 | 3.14 | 8120 | 16240 | 48000 | 64240 | 14 | 28 | 8.5 | 17 |
| Горизонтально-расточный | 2М614 | 3 | 3 | 9 | 5 | 15 | 9611 | 28833 | 7280 | 36113 | 13 | 39 | 11.5 | 34.5 |
| Внутри-шлифовочный | 3М163 | 1 | 4 | 4 | 10 | 10 | 12420 | 12420 | 18076.8 | 30496,8 | 12.5 | 12.5 | 19 | 19 |
|
Итого |
41.8 |
84713 |
83716,8 |
168429,8 |
68 |
89.5 |
||||||||
Цены на оборудование определяются по прейскурантным и договорным ценам с добавлением затрат на упаковку, транспортировку и его монтаж. Эти затраты составляют 6–9% от цены на оборудование.
Стоимость здания участка
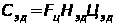 =1020*6*19=116280
грн.
где Fц– площадь, занимаемая участком; Нзд – высота здания (от пола до подкрановых путей=6м); Цзд – стоимость 1 м3 здания, грн.
Стоимость 1 м3 производственного здания в зависимости от его ширины, высоты и типа строительных сооружений при укрупненных расчетах может быть принята в размере 18–191 грн., зданий бытового назначения – оответственно в размере 22–24 грн.
Для расчета стоимости по другим группам основных фондов необходимо использовать следующие укрупненные нормативы:
транспортные средства, ЭВМ и др. – 15 % от стоимости оборудования;
производственно-хозяйственный инвертарь – 26 грн на 1 специалиста и 1 служащего;
силовые машины и энергетическое оборудование – 140 грн на 1 кВт;
инструмент – 26 грн на 1 основного рабочего;
приспособления – 26 грн на 1 производственного рабочего (основного и вспомогательного).
Результаты расчета сводятся в табл. 24.
Таблица 24. Определение стоимости капитальных вложений на участке
| Наименование основных средств | Стоимость, грн | Структура, % |
Нормативы Расчет |
|
I. Здания, сооруженя, передаточные устройства |
|||
| 1.1. Здания производственного назначения | 77760 | 62,544001 | 1 м3 – 18 ё 19 грн |
| 1.2. Помещения бытового назначения | 14256 | 11,4664 | 1 м3 – 22 ё 24 грн |
| Итого гр. I |
92016 |
– | |
|
II. Транспорт, ЭВМ, приборы |
|||
| 2.1. Транспортные средства, ЭВМ и др. | 25264.47 |
12.0769 |
15 % от стоимости оборудования |
| Итого гр. II |
25264.47 |
– | |
|
III. Прочие |
|||
| 3.2. Силовые машины и энергетическое оборудование | 5852 | 20,320744 | 1 кВт – 140 грн |
| 3.3. Инструмент | 598 | 4,7068865 | 26 грн на одного основного рабочего |
| 3.4. Приспособления | 598 | 0,480984 | 26 грн на одного производственного рабочего |
| Итого гр. III |
7048 |
– | |
| Всего | 124328,5 | 100 | – |
Н пром = 4, Нхоз = 3
Размер инвестиций в оборотные средства рассчитывается по формуле:
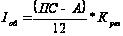 =(158700-11974.1)*0.6
= 88035.54
Размер инвестиций в оборотные средства рассчитывается по формуле:
,
где ПС – полная себестоимость годовой программы выпуска продукции, грн; А – годовые амортизационные отчисления, грн; Крез – коэффициент, учитывающий инвестиции в резервный фонд (принять Крез = 1,2).
Расчет выполняется в табл. 25.
Таблица 25. Расчет инвестиционных вложений в проект
| № | Показатели | Значение затрат, грн | Примечание |
| 1 | 2 | 3 | 4 |
| І. |
Инвестиция в основные средства, Всего |
124328,5 | см. табл. 24 |
| В том числе: | |||
| 1.1. | Здания сооружения передаточные устройства | 92016 | |
| 1.2. | Транспортные средства, ЭВМ, приборы | 25264.47 | |
| 1.3. | Прочие | 7048 | |
| II. | Инвестиции в оборотные средства | 88035.54 | |
| III. | Всего инвестиций в проект |
212364 |
Освоение выпуска новой продукции осуществляется в течение ряда лет. Процесс выхода производственного участка на проектируемый объем производства представляется в табл. 26 (в соответствии с заданием на выполнение курсовой работы).
Таблица 26. Проектируемый объем производства (за период освоения)
| 1 | Годы | 2004г. | 2005 г. | 2006 г. |
| 2 | Уровень освоения, % | 50 | 80 | 100 |
3.11. Расчет величины денежного потока по годам освоения и срока окупаемости проекта.
Величина денежного потока в результате полного освоения производства продукции рассчитывается в табл. 27
Таблица 27. Расчет величины денежного потока
| № | Показатели | Значение затрат, грн. | Примечание |
| 1 | 2 | 3 | 4 |
|
1 1.1 |
Чистая прибыль: от выпуска основной продукции |
8768452.725 | п.5 табл.21 |
| 1.2 | от выпуска сопутствующей продукции | 0 | |
| Итого(1.1+1.2) |
8768452.725 |
||
| 2 | Амортизация первой группы основных средств | 4600.8 | 5% от п.1 табл.24 |
| 3 | Амортизация второй группы основных средств | 6316.1 | 25% от п.2 табл.24 |
| 4 | Амортизация третьей группы основных средств | 1057.2 | 15% от п.3 табл.24 |
| 5 | Итого (2+3+4) |
11974,1 |
|
| 6 |
Всего (1.1+1.2+2+3+4) 8780427 |
||
С учетом уровня освоения производства изделий (в%) составляются сводные таблицы 28 и 29 суммарных денежных потоков от реализации продукции по годам освоения без учета и с учетом коэффициента дисконтирования. При этом условно принимается, что цены на продукцию остаются неизменными. Коэффициент дисконтирования определяют по формуле:
 =1/(1+0,15)3=65%,
где
t – количество
лет;
 – норма дисконта,
принятая для
оценки проекта.
Таблица 28. Расчет суммарного денежного потока (без учета коэффициента дисконтирования)
| Годы | Показатели | Значение грн. | Примечание |
| 1 | 2 | 3 | 4 |
| Инвестиционные вложение в проект |
212364 |
п. ІІІ табл. 25 | |
| 2007 | Денежный поток (ур.осв.табл.26) | 2809737 |
Стр.6
табл. 27 |
| 2008 | Денежный поток (ур.осв.табл.26) | 5619473 |
Стр.6
табл. 27 |
| 2009 | Денежный поток (ур.осв.табл.26) |
8780427 |
Стр.6
табл. 27 |
 (по годам)
| Итого (за период освоения) |
17209637 |
–– |
Таблица 29. Расчет суммарного денежного потока (без учета коэффициента дисконтирования)
| Годы | Показатели |
Коэффициент дисконтирования |
Значение грн. | Примечание |
| 1 | 2 | 3 | 4 | 5 |
| Инвестиционные вложения |
|
212364 |
п. ІІІ табл. 25 | |
| 2007 | Ден. поток (ур.осв.табл. 26) | 2809737 |
стр.
2 гр. 3 табл.
28 |
|
| 2008 | Ден. поток (ур.осв.табл. 26) | 5619473 |
стр.
3 гр.3 табл.
28 |
|
| 2009 | Ден. поток (ур.осв.табл. 26) | 8780427 |
стр.
4 гр. 3 табл.
28 |
|
| Итого (за период освоения) |


Срок окупаемости проекта определяется по формуле:
Срок окупаемости проекта определяется по формуле:
 = 212364/(274947.5
+ 11974,1)
= 0,8 лет
= 10 месяцев
3.12. Расчет производительности труда.
При планировании работы участка устанавливается задание по производительности труда в виде выработки на одного рабочего (или работающего) в натуральном, трудовом и стоимостном измерении. Расчет производится по следующим формулам:
выработка в натуральном измерении:
 =4547;
выработка в трудовом измерении:
 =2183;
выработка в стоимостном измерении:
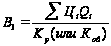 =41974,57;
ИСПОЛЬЗУЕМАЯ ЛИТЕРАТУРА
1. Андерс А.А., Потапов Н.М., Шулешкин А. В. Проектирование заводов и механосборочных цехов в автотракторной промышленности. – М.: Машиностроение, 1982.
2. Ахумов А.В. Организация и планирование машиностроительного производства. – Л. : Машиностроение, 1972.
3. Болотин Г.М., Токаренко В.М. Оформление материалов самостоятельной работы. Рекомендации для студентов вузов и учащихся техникумов. – Киев: Вища школа, 1984.
4. Григорьева Л.А., Веретенников В.Г., Ляхов И.Г., Черкасов Г.Н. Бригадная организация труда: Справочно-методическое пособие. – М.: Профиздат, 1984.
5. Егоров М.Е. Основы проектирования машиностроительных заводов. – М.: Высшая школа, 1969.
6. Егоров В.А. Автоматизация проектирования предприятий. – Л.: Машиностроение, 1984.
7. Калина А.В. Организация и оплата труда в условиях рынка (аспект эффективности): Учебное пособие. – 3-е изд., перераб. и доп. – К.:МАУП,
2001. – 312 с.
8. Климов А.Н., Оленев И.Д., Соколиный С.А. Организация и планирование производства на машиностроительном заводе. – Л.: Машиностроение, 1979.
9. Мамаев В.С., Осипов Е.Г. Основы проектирования машиностроительных заводов. – М.: Машиностроение, 1974.
10. Неймарк А.И., Шейнман Р.П., Голова В.Г. Расчет и программирование расстановки оборудования в цехах. – Л.: Судостроение, 1969.
11.Общемашиностроительные типовые нормы обслуживания для вспомогательных рабочих цехов основного и вспомогательного производства. – М.: Машиностроение, 1983.
12. Организация и планирование машиностроительного производства /Под ред. Разумова И.М., Щухгалтера Л.Я., Глаголевой Л.А/ – М.: Машиностроение, 1974.
13. Оценка эффективности инноваций: Завлин П.Н., Васильев А.В. СПб, Издательский дом “Бизнесс – пресса”, 1998. – 216 с.
14. Пахмута Н.Т., Куликов Г.Т. Коллективные формы организации труда. – Киев: Политиздат, 1983.
15. Ткаченко Н.М. Бухгалтерский финансовый учет на предприятиях Украины. Учебник: для студ. высш. учеб. завед. экон. спец. – 7–е изд. дополн. и перераб. – К.: А.С.К., 2002. – 864 с.
16. Чарнко Д.В., Хабаров Н.Н. Основы проектирования механосборочных цехов. – М.: Машиностроение, 1975.
17.Экономика предприятия: Задачи. Ситуации. Решения: Учеб. пособие/ С.Ф.Покропивный, Г.А.Швиданенко, А.С.Федонин и др.; Под ред. С.Ф.Покропивного. – К.: Знания – Прес. 2001. – 343 с.