Анализ прибыли и рентабельности ОАО "Стройполимеркерамика"
В 2008 г. показатель выполнения плана по реализации равен:
%РП = 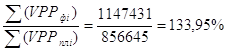
То есть, если бы не изменилась величина остальных факторов, сумма прибыли должна была бы увеличиться на 33,95% и составить 343625,88 тыс. руб. (256543 * 133,95%).
По данным таблицы 11 можно установить, как изменилась сумма прибыли за счет каждого фактора.
Таблица 11
Расчет влияния факторов первого уровня на изменение суммы прибыли от реализации продукции ОАО "Стройполимеркерамика" за 2006-2008 гг., тыс. руб.
| Показатель | Условия расчета | Порядок расчета | Сумма прибыли | ||||
| Объем реализации | Себестоимость единицы продукции | ||||||
| 2007 г. | 2008 г. | 2007 г. | 2008 г. | 2007 г. | 2008 г. | ||
| План | 728454 | 856645 | 0,80 | 0,81 |
(Ц-Спл) VРПпл |
229463,01 | 256136,86 |
| Усл1 | 856645 | 1147431 | 0,80 | 0,81 |
(Ц-Спл) VРПфакт |
269843,18 | 343081,87 |
| Факт | 856645 | 1147431 | 0,81 | 0,79 |
(Ц-Сфакт) VРПфакт |
260420,08 | 369472,78 |
1. Изменение прибыли за счет изменения объема реализации продукции в 2007 г.:
DПvрп = Пусл1 - Ппл = 269843,18 - 229463,01= 40380,17 (тыс. руб)
Изменение прибыли за счет изменения объема реализации продукции в 2008 г.:
DПvрп = Пусл1 - Ппл = 343081,87 - 256136,86= 86945,01 (тыс. руб)
2. Изменение прибыли за счет изменения себестоимости единицы продукции в 2007 г.:
DПс = Пфакт - Пусл1 = 260420,08 - 269843,18 = - 9423,10 (тыс. руб)
Изменение прибыли за счет изменения себестоимости единицы продукции в 2008 г.:
DПс = Пфакт - Пусл1 = 369472,78 - 343081,87 = 26390,91 (тыс. руб)
3. Суммарное изменение прибыли за 2007 г.:
DП = Пфакт - Ппл = 260420,08 - 229463,01= 30957,07 (тыс. руб)
Суммарное изменение прибыли за 2008 г.:
DП = Пфакт - Ппл = 369472,78 - 256136,86= 113335,93 (тыс. руб)
Этот же результат получаем как сумму отклонений за счет влияния отдельных факторов:
40380,17+ (-9423,10) = 30957,07 тыс. руб. в 2007 г., и 6945,01+26390,91=113335,92 тыс. руб. в 2008 г.
Факторный анализ прибыли показал, что основным показателем увеличения прибыли в 2007 г. стало увеличение объема реализации. Показатель себестоимости единицы продукции отрицательно сказался на изменении прибыли: незначительное повышение себестоимости единицы продукции (на 0,01 тыс. руб.) уменьшило общую сумму прибыли на 9423,10 тыс. руб.
В 2008 г. прибыль возросла главным образом за счет увеличения объема реализации. Также ощутимый вклад внес и второй фактор - уменьшения себестоимости единицы реализованной продукции. За счет влияния этого фактора прибыль увеличилась на 26390,91 тыс. руб.
Структура товарной продукции может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов продукции в общем объеме ее реализации, то сумма прибыли возрастет, и, наоборот, при увеличении удельного веса низкорентабельной или убыточной продукции общая сумма прибыли уменьшится.
Себестоимость продукции и прибыль находятся в обратно пропорциональной зависимости: снижение себестоимости приводит к соответствующему росту суммы прибыли и наоборот.
Изменение уровня среднереализационных цен и величина прибыли находятся в прямо пропорциональной зависимости: при увеличении уровня цен сумма прибыли возрастает и наоборот.
ОАО "Стройполимеркерамика" специализируется на производстве кирпича и санстройфарфора. Динамика количества выпускаемой продукции ОАО "Стройполимеркерамика" за 2006 - 2008 гг. отражена в таблице 12.
Таблица 12
Динамика количества выпускаемой продукции ОАО "Стройполимеркерамика" за 2006 - 2008 гг.
| Наименование вида продукции | Количество выпускаемой продукции, тыс. шт. | Доля от общего объема выручки,% | ||||
| 2006 год | 2007 год | 2008 год | 2006 год | 2007 год | 2008 год | |
| Кирпич | 86695,00 | 90691,00 | 92246,00 | 0,37 | 0,34 | 0,32 |
| Санизделия | 1186,00 | 1474,00 | 1811,00 | 0,63 | 0,66 | 0,68 |
В связи с ростом цен на энергетику, коммунальные услуги, материалы и сырье, повышение заработной платы работникам, цены на продукцию предприятия были повышены в 2007 г. на 2,77%, а в 2008 г. на 14,32%. Анализ прибыли по видам продукции ОАО "Стройполимеркерамика" за 2006 - 2008 гг. отражена в таблице 13.
Таблица 13
Анализ прибыли по видам продукции ОАО "Стройполимеркерамика" за 2006 - 2008 гг.
| Наименование продукции | Себестоимость продукции, тыс. руб. |
Себестоимость единицы продукции, руб. |
Прибыль на единицу продукции, руб. |
Доля прибыли в цене изделия,% | ||||||||
| 2006 г. | 2007 г. | 2008 г. | 2006 г. | 2007 г. | 2008 г. | 2006 г. | 2007 г. | 2008 г. | 2006 г. | 2007 г. | 2008 г. | |
| Кирпич | 103294,92 | 106198,12 | 190939,94 | 1, 19 | 1,17 | 2,07 | 1,65 | 1,84 | 2,12 | 58,06 | 61,11 | 50,56 |
| Санизделия | 338420,08 | 435717,88 | 709824,06 | 285,35 | 295,60 | 391,95 | 62,21 | 59,28 | 67,55 | 17,90 | 16,71 | 14,70 |
Используя данные таблицы 13 построим диаграмму динамики прибыли на единицу продукции ОАО "Стройполимеркерамика" в период с 2006 г. по 2008 г., которая наглядно отражена на рисунке 5.
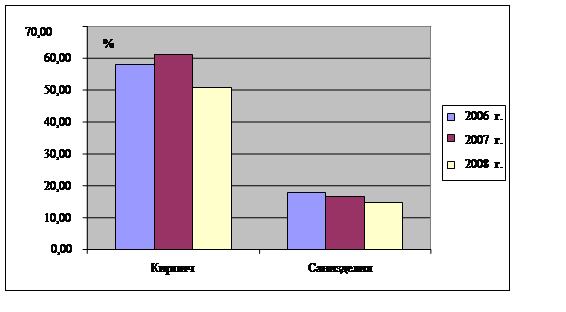
Рисунок 5. Динамика доли прибыли в цене продукции ОАО "Стройполимеркерамика" за 2006 - 2008 гг.
Из таблицы 13 и представленной диаграммы видно, что себестоимость санизделий и себестоимость единицы санизделия в период с 2006 по 2008 г. возрастает. Себестоимость санизделий увеличилась в 2007 г. на 22,33%, а в 2008 г. на 38,62%. В 2007 г. себестоимость единицы санизделия возросла с 285,35 руб. до 295,60 руб., т.е. на 10,25 руб. или 3,47%. В 2008 г. себестоимость единицы санизделия увеличилась в гораздо большей степени, чем в 2007 г., а именно: до 391,95 руб., т.е. на 96,95 руб. или 24,58%. Себестоимость кирпича в период с 2006 по 2008 г. также возрастает: в 2007 г. она увеличилась на 2903,20 тыс. руб. (2,73%), а в 2008 г., также как и по санизделиям, значительно возросла: на 84741,83 тыс. руб. или 44,38%. Себестоимость единицы кирпича в 2007 г. снизилась на 0,02 руб. (1,75%), что связано с увеличением количества выпуска кирпича в 2007 г. (см. табл.12). Однако в 2008 г. себестоимость единицы кирпича значительно увеличилась на 0,90 руб. (43,43%). Увеличение себестоимости продукции (а соответственно и себестоимости единицы продукции) связано с ростом цен на энергетику, коммунальные услуги, материалы и сырье, повышение заработной платы работникам. Прибыль на единицу санизделия в 2007 г. заметно снижается на 2,93 руб. или 4,71%, а в 2008 г. увеличивается на 8,27 руб. (12,24%) и превышает показатели 2006