Анализ прибыли и рентабельности ОАО "Стройполимеркерамика"
б) план формирование коммерческого дохода организации;
в) план расходов на реализацию в распределении на постоянные и переменные их виды, а также по отдельным видам продукции.
Система этих планов позволяет использовать различные методы планового формирования прибыли от реализации продукции и обеспечить взаимосвязь всех основных показателей развития операционной деятельности организации в предстоящем периоде.
Среднеотраслевые показатели уровня прибыли от реализации продукции на начало планового периода. Ориентируясь на внутренние возможности формирования прибыли от реализации продукции, следует учитывать также средние ее показатели, достигнутые в данной отрасли и сформировавшиеся на финансовом рынке.
В качестве среднеотраслевого показателя уровня прибыли от реализации продукции используются обычно коэффициент валовой и чистой рентабельности продаж и коэффициент рентабельности операционных активов.
В качестве среднего уровня прибыли на финансовом рынке используются обычно средняя ставка депозитного процента на рынке денег.
Указанные показатели выступают минимальными критериями уровня формируемой прибыли от реализации продукции в процессе операционной деятельности организации на предстоящий плановый период [39, С. 19-22].
В процессе планирования формирования маржинальной, валовой и чистой прибыли от реализации продукции используются различные методы. Система основных методов планирования формирования прибыли от реализации продукции приведена на рисунке 10.
Метод экстраполяции является наиболее простым методом планирования формирования прибыли организации от реализации продукции. Он основан на результатах трендового анализа динамики маржинальной, валовой и чистой прибыли от реализации товаров за ряд предшествующих периодов и выявлении "линии тренда", которая распространяется (пролонгируется) и на плановый период. Вместе с тем, этот метод планирования формирования прибыли является наименее точным, так как он не учитывает изменения влияющих на нее не только факторов внешней среды, но и факторов внутреннего развития организации в предстоящем периоде.
Учитывая наибольшую погрешность результатов использования этого метода при плановых расчетах размера прибыли от реализации продукции, он может быть использован лишь в предварительной стадии планирования (когда планы операционной деятельности организации еще не сформированы) и только на относительно короткий прогнозный период (месяц, квартал).
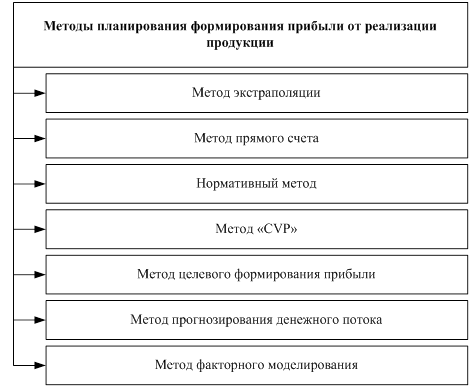
Рисунок 10. Система основных методов планирования формирования прибыли от реализации продукции
Метод прямого счета является относительно простым и достаточно надежным методом планирования формирования прибыли от реализации товаров, но он может быть использован только в том случает, если на предварительной стадии уже сформированы планы коммерческого дохода, расходов на реализацию и налоговых платежей. При использовании этого метода расчеты плановой суммы прибыли от реализации продукции осуществляется по следующим формулам:
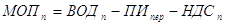 (27)
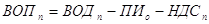 (28)
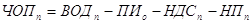 (29)
где  - плановая сумма маржинальной
прибыли от реализации продукции;
 - плановая сумма валовой
прибыли от реализации продукции;
 - плановая сумма чистой
прибыли от реализации продукции;
 - плановая сумма валового
коммерческого дохода;
 - плановая сумма
совокупных расходов на реализацию;
 - плановая сумма переменных
расходов на реализацию;
 - плановая сумма налоговых
платежей, уплачиваемых за счет коммерческого дохода (входящих в цену продукции);
 - плановая сумма
налоговых платежей, уплачиваемых за счет прибыли (налог на прибыль).
Позволяя получить достаточно точные результаты плановой суммы прибыли от реализации продукции, метод прямого ее счета имеет однако отдельные недостатки. Прежде всего, он недостаточно ориентирован на достижение целевых (нормативных) показателей уровня операционной прибыли. Кроме того, этот метод позволяет осуществлять только одновариантный расчет планируемых показателей.
Нормативный метод также относится к числу относительно простых методов планирования формирования прибыли от реализации продукции, но условием его применения является наличие в организации соответствующей нормативной базы. В качестве таких нормативов обычно используется [10, С.148-150]:
1) Норма прибыли на собственный капитал (если такой норматив в организации не разработан, его минимальным аналогом может выступать средняя норма депозитного процента на денежном рынке). Расчет валовой прибыли от реализации продукции в этом случае может быть осуществлен по следующей формуле:
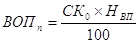 (30)
где - плановая сумма валовой
прибыли от реализации продукции;
 - средняя сумма
собственного капитала организации, задействованная в его операционной
деятельности в плановом периоде;
 - норма валовой прибыли
от реализации продукции на собственный капитал, в %.
Скорректированная на размер суммы налогов, уплачиваемых за счет прибыли, полученная величина будет характеризировать плановую сумму чистой прибыли от реализации продукции;
2) Норма прибыли от реализации товаров на операционные активы. Эта норма может быть выражена как валовой, так и чистой прибылью. Расчет плановой прибыли от реализации продукции осуществляется в этом случае по следующим формулам (3.5, 3.6):
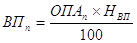 (31),
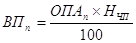 (32)
где - плановая сумма валовой
прибыли от реализации продукции;
 - плановая сумма чистой
прибыли от реализации продукции;
- норма валовой прибыли
от реализации товаров на единицу операционных активов, в %;
 - норма чистой прибыли от
реализации продукции на единицу операционных активов, в %;
 - средняя стоимость
операционных активов организации в плановом периоде.
3) Норма прибыли от реализации на единицу продукции (если такой норматив в организации не разработан, его аналогом может выступать среднеотраслевой уровень прибыли от реализации на единицу продукции в последнем предплановом периоде). Эта норма также может быть выражена как валовой, так и чистой прибылью. Расчет плановой суммы прибыли от реализации товаров в этом случае осуществляется по следующей формуле:
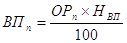 (33),
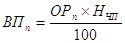 (34)
где - плановая сумма валовой
прибыли от реализации продукции;
- плановая сумма чистой
прибыли от реализации продукции;
- норма валовой прибыли
от реализации на единицу продукции, в %;
- норма чистой прибыли от
реализации на единицу продукции, в%;
 - планируемых объем
реализации.
Нормативный метод планового расчета суммы прибыли от реализации продукции может получить определенное распространение в процессе ее определения для вновь созданных организаций (центров прибыли). Его недостатком является то, что он не увязан с другими показателями операционной деятельности организации (структурой реализации, расходами на реализацию, налоговыми платежами), вследствие чего также не может быть использован в многовариантных расчетах суммы прибыли.
Метод "CVP" или метод планирования прибыли от реализации продукции с использованием системы "взаимосвязь расходов на реализацию, объема реализации и прибыли" позволяет определять все виды этой прибыли при наличии той же информации, которая используется при применении "метода прямого счета". Плановые расчеты ведутся по ранее рассмотренным формулам и в приведенной ниже последовательности.
На первом этапе определяется точка безубыточности реализации продукции в плановом периоде; на втором этапе определяется плановая сумма маржинальной прибыли от реализации продукции; на третьем этапе определяется плановая сумма валовой прибыли от реализации продукции; на четвертом этапе определяется плановая сумма чистой прибыли от реализации продукции; на пятом этапе рассчитывается "предел безопасности" операционной деятельности организации, позволяющий взаимоувязать размер прибыли и реализации с уровнем риска [9, С.215-217].
Метод целевого формирования прибыли от реализации продукции позволяет обеспечить наибольшую увязку плановых ее показателей со стратегическими целями управления прибылью в предстоящем периоде. Основой этого метода расчета является предварительное определение потребности в собственных финансовых ресурсах, формируемых за счет чистой прибыли организации, и удельный вес прибыли от реализации продукции в общей ее сумме по организации. Расчет необходимых финансовых ресурсов ведется по каждому элементу этой потребности и охватывает как капитализируемую, так и потребляемую их части. Суммарная потребность в средствах, формируемых за счет чистой прибыли, представляет собой целевую ее сумму. На основе целевой сумме чистой прибыли от реализации товаров определяются затем целевые суммы соответственно валовой и маржинальной прибыли.
Метод прогнозирования денежного потока является относительно новым для нашей практики, хотя широко используется в организациях стран с развитой рыночной экономикой. Его основу составляет разработанный в организации текущий план поступления и расходования денежных средств по операционной деятельности.
Принципиальная модель расчета чистой прибыли организации от реализации продукции на предстоящий период при использовании этого метода имеет следующий вид:
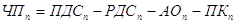 (35)
где - плановая сумма чистой
прибыли от реализации продукции;
 - плановая сумма
поступления денежных средств от реализации продукции;
 - плановая сумма
расходования денежных средств организации в процессе реализации продукции;
 - плановая сумма
амортизационных отчислений по операционным активам организации;
 - плановая сумма уплаты
процентов за краткосрочный кредит.
На основе рассчитанной плановой суммы чистой прибыли от реализации продукции определяются плановые значения соответственно валовой и маржинальной прибыли.
Метод факторного моделирования прибыли является наиболее сложным, так как требует осуществления обширных аналитических и прогнозных расчетов.
На первом этапе использования этого метода определяется система основных факторов, имеющих прямую логическую взаимосвязь с формированием показателя чистой прибыли организации от реализации продукции. Обычно в составе этих факторов рассматриваются: объем реализации отдельных групп (видов) продукции в натуральных показателях; средний уровень цен на реализуемую продукцию; средний уровень расходов на реализацию в процентах к объему реализации; коэффициент операционного левериджа; коэффициент рентабельности операционных активов; коэффициент налогоемкости и другие.
На втором этапе анализируется степень влияния отдельных факторов на формирование чистой прибыли от реализации данной организации и производится их ранжирование по этому показателю.
На третьем этапе отбираются факторы, оказывающие наибольшее влияние на сумму формируемой чистой прибыли от реализации продукции, и с учетом степени их влияния строится многофакторная модель регрессии (включающая обычно 3 - 4 наиболее весомых факторов).
На четвертом этапе прогнозируется изменение факторов, включенных в модель регрессии, в предстоящем периоде. Прогнозируемое изменение каждого фактора отражается соответствующими количественными показателями.
На пятом этапе путем подстановки прогнозируемых значений факторов в модель регрессии получают прогнозируемый (планируемый) показатель чистой прибыли от реализации продукции.
На шестом этапе на основе рассчитанной чистой прибыли по ранее рассмотренным моделям определяются плановые значения соответственно валовой и маржинальной прибыли от реализации продукции.
Использование метода факторного моделирования прибыли позволяет осуществлять многовариантные плановые расчеты суммы прибыли от реализации продукции путем последовательного изменения заданных значений отдельных факторов.
Таким образом, в зависимости от избранного метода расчетов, планирование формирования прибыли от реализации продукции может рассматриваться как завершающий или как начальный этап планирования всей операционной деятельности организации [36, С.15-17].
Резервы увеличения суммы прибыли определяются по каждому виду продукции. Основными их источниками является увеличение объема реализации продукции, снижение ее себестоимости, повышение качества производимой продукции, реализация ее на более выгодных рынках сбыта и в наиболее оптимальные сроки и т.д. Схема подсчета резервов увеличения прибыли от реализации продукции изображена на рисунке 11.
Так как прибыль - важнейший показатель, характеризующий финансовый результат деятельности предприятия, то в увеличении прибыли заинтересованы все участники производства. Прибыль относят к показателям экономического эффекта, но не эффективности, так как абсолютная сумма прибыли не позволяет судить об отдаче вложенных средств. Однако анализ динамики валовой прибыли, темпов ее прироста, факторов, влияющих на величину прибыли и темпы ее прироста, себестоимости, выручки представляет значительный интерес. Полезную информацию можно почерпнуть из анализа динамики доли чистой прибыли в валовой. Если доля чистой прибыли растет, это свидетельствует об оптимальной величине уплачиваемых налогов, заинтересованности предприятия в результатах работы и эффективном хозяйствовании [19, С.31].
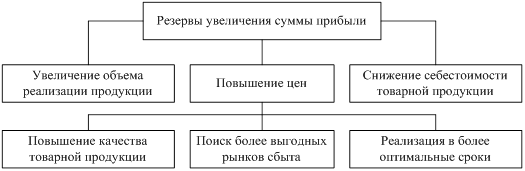
Рисунок 11. Схема подсчета резервов увеличения прибыли от реализации продукции
Чтобы управлять прибылью необходимо раскрыть механизм ее формирования, определить влияние и долю каждого фактора ее роста или снижения.
На величину прибыли и ее динамику воздействуют факторы, как зависящие, так и не зависящие от усилий предприятия. Практически вне сферы воздействия предприятия находятся конъюнктура рынка, уровень цен на потребляемые материально-сырьевые и топливно-энергетические ресурсы, нормы амортизационных отчислений. В известной степени зависят от предприятия такие факторы, как уровень цен на реализуемую продукцию и заработная плата. К факторам, зависящим от предприятия, относятся уровень хозяйствования, компетентность руководства и менеджеров, конкурентоспособность продукции, организация производства и труда, его производительность, состояние и эффективность производственного и финансового планирования [11, С.49-52].
По каждому из этих элементов выделяются группы экстенсивных и интенсивных факторов.
К экстенсивным относятся факторы, которые отражают объем производственных ресурсов (например, изменение численности работников, стоимости основных фондов), их использования по времени (изменение продолжительности рабочего дня, коэффициента сменности оборудования и др.), а также непроизводительное использование ресурсов (затраты материалов на брак, потери из-за отходов).
К интенсивным относятся факторы, отражающие эффективность использования ресурсов или способствующих этому (например, повышение квалификации работников, производительности оборудования, внедрение прогрессивных технологий).
Перечисленные факторы влияют на прибыль не прямо, а через объем реализуемой продукции и себестоимость, поэтому для выявления конечного финансового результата необходимо сопоставить стоимость объема реализуемой продукции и стоимость затрат и ресурсов, используемых в производстве.
Прибыль от реализации продукции, работ, услуг занимает наибольший удельный вес в структуре валовой прибыли предприятия. Ее величина формируется под воздействием ряда факторов, важнейшими из которых являются: себестоимость, объем реализации, уровень действующих цен.
Важнейшим из них является себестоимость. Под себестоимостью продукции понимают все затраты предприятия на производство и реализацию продукции, а именно - стоимость природных ресурсов, сырья, основных и вспомогательных материалов, топлива, энергии, основных производственных фондов, трудовых ресурсов и прочих расходов по эксплуатации.
Количественно в структуре цены себестоимость занимает значительный удельный вес, поэтому она заметно сказывается на росте прибыли при прочих равных условиях.
К показателям снижения себестоимости относятся следующие показатели:
показатели, связанные с повышением технического уровня производства (внедрение новой прогрессивной технологии, модернизация оборудования, изменение конструкции и технических характеристик изделий);
показатели, связанные с улучшением организации труда и управления (совершенствование организации, обслуживания и управления производством, сокращение затрат на управление, сокращение потерь от брака, улучшение организации труда).
Основными задачами анализа себестоимости промышленной продукции являются:
установление динамики важнейших показателей себестоимости;
определение затрат на рубль товарной продукции;
выявление резервов снижения себестоимости.
Анализ затрат на производство по элементам и статьям калькуляции, проводится с целью выявления отклонений, определения состава элементов и статей калькуляции, удельный вес каждого элемента в общей сумме затрат на производство, изучение динамики за ряд прошлых лет, выявление факторов, которые вызвали изменения в элементах и статьях затрат и повлияли на себестоимость продукции.
Важным фактором, влияющим на величину