Анализ прибыли и рентабельности ОАО "Стройполимеркерамика"
Как видно из таблицы 16, повышение удельного веса санкерамики в 2007 г. по сравнению с 2006 г. (на 0,01 доли) привело к увеличению рентабельности продаж на 0,05%, а снижение рентабельности кирпича в 2007 г. на 1, 20% уменьшило рентабельность продаж на 0,07%.
Таблица 17
Анализ рентабельности отдельных видов товарной продукции ОАО "Стройполимеркерамика" за 2007-2008 гг.
| Продукция | Рентабельность продаж изделия,% | Доля изделий в общей реализации | Влияние на рентабельность продаж изменения | ||||||
| 2007 г. | 2008 г. |
Отклонение (ст.3 - ст.2) |
2007 г. | 2008 г. |
Отклонение (ст.6 - ст.5) |
структура реализации (ст.2 × ст.7) |
рентабельность изделия (ст.4 × ст.6) |
совокупное влияние (ст.8 + ст.9) |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 |
| Кирпич | 20,30 | 17,23 | -3,07 | 0,99 | 0,98 | -0,01 | -0,06 | -3,01 | -3,07 |
| Санкерамика | 16,71 | 14,70 | -2,01 | 0,01 | 0,02 | +0,01 | 0,05 | -0,04 | 0,01 |
| Итого | 37,01 | 31,93 | -5,08 | 1,00 | 1,00 | 0,00 | 0,00 | -5,08 | -5,08 |
Из таблицы 17 видно, что повышение удельного веса санкерамики в 2008 г. по сравнению с 2007 г. (на 0,01 доли) привело к увеличению рентабельности продаж на 0,05%, а снижение рентабельности кирпича в 2008 г. на 3,07% уменьшило рентабельность продаж на 0,06%.
Рентабельность вложений предприятия - это следующий показатель рентабельности, который показывает эффективность использования всего имущества предприятия. Среди показателей рентабельности предприятия выделяют общую рентабельность вложений, показывающую какая часть валовой прибыли приходится на 1 руб. имущества предприятия, то есть насколько эффективно оно используется; рентабельность вложений по чистой прибыли; рентабельность собственных средств, позволяющий установить зависимость между величиной инвестируемых собственных ресурсов и размером прибыли, полученной от их использования; рентабельность долгосрочных финансовых вложений, показывающая эффективность вложений предприятия в деятельность других организаций [13, С.239-242].
Необходимая информация для расчёта рентабельности вложений ОАО "Стройполимеркерамика" представлена в таблице 18.
Таблица 18
Показатели для расчёта рентабельности ОАО "Стройполимеркерамика" за 2006-2008 гг., тыс. руб.
| Показатели | 2006 г. | 2007 г. | 2008 г. |
| Прибыль валовая | 216759 | 254282 | 317611 |
|
Прибыль чистая |
81608 | 88716 | 117115 |
| Среднегодовая стоимость имущества | 226876 | 302091 | 345551 |
| Собственные средства | 110110 | 168417 | 305569 |
| Доходы от участия в других организациях | 300 | - | 120 |
| Долгосрочные финансовые вложения | 30088 | 33203 | 40316 |
На основе данных показателей рассчитываются показатели рентабельности вложений, которые представлены в таблице 19.
Таблица 19
Показатели рентабельности вложения ОАО "Стройполимеркерамика", %
|
Показатели |
2006 г. | 2007 г. | 2008 г. |
| Общая рентабельность вложений (с.1/с.3) |
0,96 |
0,84 | 0,92 |
| Рентабельность вложений по чистой прибыли (с.2/с.3) | 0,36 | 0,30 | 0,34 |
| Рентабельность собственных средств (с.2/с.4) | 0,74 | 0,53 | 0,38 |
| Рентабельность долгосрочных финансовых вложений (с.6/с.1) | 0,14 | 0,13 | 0,12 |
На основе данных таблицы 19 построим диаграмму (рис.7).
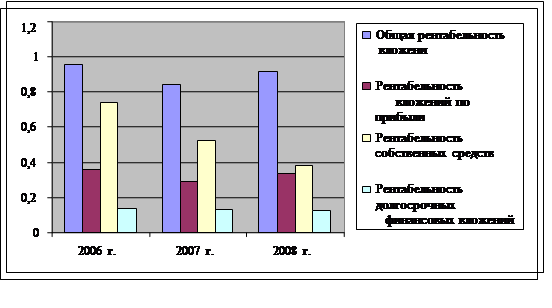
Рисунок 7. Показатели рентабельности вложений ОАО "Стройполимеркерамика" за 2006-2008 гг.
На основе данных таблицы 19 и рисунка 7 можно сделать вывод о том, что в 2007 г. по всем показателям рентабельности вложений наблюдается небольшой спад, а в 2008 г. подъем практически до значений 2006 г. Показатель общей рентабельности вложений в 2007 г. сократился с 0,96 до 0,84 на 0,12 п. п. (на 11,83%). Но в 2008 г. общая рентабельность вложений увеличилась до 0,92 п. п. (на 0,08 или 8,38%), что очень близко к значению данного показателя в 2006 г. Рентабельность вложений по чистой прибыли в 2007 г. также сократилась на 0,66 п. п. или 0,18%, а в 2008 г. возросла на 0,05 п. п. или 11,28%. Рентабельность собственных средств в период 2006-2008 гг. на протяжении всего анализируемого периода снижается (на 0,21 п. п. в 2007 г. и на 0,14 п. п. в 2008 г). Рентабельность долгосрочных финансовых вложений также на протяжении всего периода с 2006 по 2008 гг. незначительно снижается (на 0,01 п. п. в 2007 г. и на 0,01 п. п. в 2008 г)
В целом можно отметить, что все показатели рентабельности вложений предприятия находятся на среднем уровне, что говорит о недостаточно эффективном вложении средств.
Как было рассмотрено в данной главе, прибыль и рентабельность относятся к важнейшим показателям, характеризующим эффективность производственно-хозяйственной деятельности предприятия. Прибыль отражает результаты всех сторон деятельности предприятия. На ее величину влияет объем продукции, ее ассортимент, качество, уровень себестоимости, штрафы, неустойки и другие факторы. Прибыль влияет на такой обобщающий показатель, как рентабельность, состояние собственных оборотных средств, платежеспособность и размеры поощрительных фондов. Выявление резервов роста и рентабельности может быть установлено через систему взаимосвязанных направлений экономического анализа.
Задача экономического анализа состоит в том, чтобы дать оценку общей величины прибыли и ее состава, проверить обоснованность