Анализ прибыли и рентабельности ОАО "Стройполимеркерамика"
Доходы от долевого участия в уставном капитале другого предприятия представляют часть его чистой прибыли, которая поступает учредителю в заранее обговоренном размере, или в виде дивидендов по акциям, пакетом которых владеет учредитель. Доходами от ценных бумаг являются проценты по облигациям, краткосрочным казначейским обязательствам, дивиденды по акциям. По средствам, предоставляемым взаймы, предприятие получает доходы по условиям договора между кредито- и ссудозаемщиком.
В состав внереализационных прибылей (убытков) также входят сальдо полученных и уплаченных штрафов, пени, неустоек других видов санкций (кроме санкций, уплачиваемых в бюджет и ряд внебюджетных фондов в соответствии с законодательством), другие доходы и расходы (убытки, потери).
Необходимость и важность определения состава валовой прибыли обусловлена следующим:
во-первых, в связи с тем, что подавляющую часть валовой прибыли (95-97%) предприятие получает от реализации товарной продукции, анализу именно этой составляющей должно быть уделено главное внимание;
во-вторых, не смотря на это, абстрагироваться от рассмотрения состава и структуры прибыли от реализации имущества и внереализационных доходов, а также факторов, влияющих на их изменения, никак нельзя.
Целью деятельности любой коммерческой структуры в условиях рыночной экономики в конечном счете является получение прибыли, способной обеспечить ее дальнейшее развитие. Прибыльность рассматривается не только как основная цель, но и как главное условие деловой активности организации, как результат ее деятельности, эффективного осуществления своих функций по обеспечению потребителей необходимыми товарами в соответствии с имеющимся спросом на них.
В зависимости от положения организации на рынке, наличия ресурсов, длительности периода основная цель может быть конкретизирована. В долгосрочном периоде это будет достижение максимальной прибыли, в краткосрочном - необходимой прибыли при определенных объемах деятельности, и во все периоды - обеспечение конкурентоспособности организации. При этом максимизация прибыли в долгосрочном периоде возможна лишь при поэтапном достижении определенных необходимых размеров прибыли. Обеспечение необходимого объема прибыли в долгосрочном и краткосрочной периодах обусловлено жизненно важными потребностями в развитии организации, удовлетворении экономических интересов собственников, обеспечении интересов общества и коллектива.
Для оценки эффективности работы организаций недостаточно использования показателя прибыли, поскольку наличие прибыли еще не означает, что организация работает хорошо. Абсолютная сумма прибыли не позволяет судить о степени доходности той или иной организации. Многие организации, получившие одинаковую сумму прибыли, имеют различные объемы продаж, разные затраты. Поэтому для определения эффективности произведенных затрат необходимо использовать относительный показатель - уровень рентабельности. Прибыль и рентабельность - тесно взаимосвязанные понятия, но не тождественные по своим аналитическим возможностям. Рентабельность целесообразно рассматривать с двух позиций - как объективную экономическую категорию и как количественные и качественный показатель.
Для реальной оценки уровня прибыльности организации пользуются методами комплексного анализа прибыли по технико-экономическим факторам. Кроме методов факторного анализа прибыли в числе экономических показателей эффективности предпринимательской деятельности используются показатели рентабельности.
Показатели рентабельности измеряют доходность предприятия с различных позиций и группируются в соответствии с интересами участников экономического процесса. Они являются важными характеристиками факторной среды формирования прибыли и дохода предприятия. По этой причине они служат обязательными элементами сравнительного анализа и оценки финансового состояния предприятия. При анализе производства показатели рентабельности используются как инструмент инвестиционной политики и ценообразования.
В экономической теории применяется несколько определений категорий рентабельности:
1) прибыльность,
2) отношение полезного результата торговой деятельности в виде прибыли к стоимости совокупных затрат на ее получение,
3) сопоставление результатов хозяйственной деятельности с затратами или ресурсами,
4) интегральный показатель, обобщающий другие показатели эффективности.
В любом определении рентабельность будет означать процентное отношение суммы полученной (ожидаемой) прибыли к одному из показателей: объему товарооборота, расходам на реализацию, средней стоимости основных и оборотных средств, фонду оплаты труда.
Значимость коэффициента рентабельности в условиях ориентации на рыночные отношения определяется интересом к нему не только работников одной организации, но и интересом государства, контрагентов, собственников, кредиторов и заемщиков.
Повышение уровня рентабельности для коллектива организации означает укрепление финансового положения, а, следовательно, увеличение средств, направляемых на материальное стимулирование их труда, для управленцев - это информация о результатах применяемой тактики и стратегии о целесообразности ее корректировки.
Собственников (акционеров и учредителей) показатель рентабельности интересует с точки зрения прибыльности их паевых и учредительских взносов в составе общих вложений. Если уровень рентабельности возрастает, то возрастает интерес к организации других потенциальных акционеров, цена акций в этом случае тоже возрастает.
Кредиторов и заемщиков денежных средств уровень рентабельности и его изменение интересует с точки зрения реальности получения процентов по обязательствам, снижения риска невозврата заемных средств, платежеспособности клиента и возможностей для дальнейшего его развития.
Динамика рентабельности организаций изучается также налоговыми службами, фондовыми биржами, профессиональными ассоциациями.
Основные показатели рентабельности можно объединить в следующие группы:
показатели, рассчитанные на основе стоимости реализованной продукции;
показатели, рассчитанные на основе производственных активов;
показатели, рассчитанные на основе потока наличных денежных средств.
Первая группа показателей формируется на основе расчета уровней рентабельности (доходности), отражаемые в отчетности предприятия:
Прибыль от реализации / Объем продаж × 100% (1)
Валовая прибыль / Объем продаж × 100% (2)
Налогооблагаемая прибыль / Объем продаж × 100% (3)
Данные показатели характеризуют прибыльность продукции [19, С.48-49]. Рентабельность продукции можно рассчитать как по всей реализованной продукции, так и по отдельным ее видам.
В первом случае она определяется как процентное отношение прибыли от реализации продукции к затратам на ее производство и реализацию.
Рентабельность всей реализуемой продукции можно рассчитать и как процентное отношение прибыли от реализации товарной продукции к выручке от реализации (объему продаж). Эти показатели дают представление об эффективности текущих затрат предприятия и доходности реализуемой продукции.Рентабельность отдельныхвидов продукции зависит от цены ее реализации и полной себестоимости. Она определяется как процентное соотношение цены реализации единицы данной продукции за вычетом полной себестоимости к полной себестоимости единицы данной продукции.
Прибыль от реализации / Себестоимость продукции× 100% (4)
В связи с этим, при планировании ассортимента производимой продукции учитывается насколько рентабельность отдельных видов будет влиять на рентабельность всей продукции. Поэтому важно сформировать структуру продукции так, чтобы в целом повысить эффективность производства и получить дополнительные возможности увеличения прибыли [32, С.150].
Вторая группа показателей рентабельности формируется на основе расчета уровней рентабельности в зависимости от изменения размера и характера авансированных средств:
все производственные активы предприятия;
инвестиционный капитал (собственные средства и долгосрочные обязательства);
акционерный (собственный) капитал.
Чистая прибыль / Все производственные активы ×100% (5)
Чистая прибыль / Инвестиционный капитал×100% (6)
Чистая прибыль / Акционерный капитал×100% (7)
Несовпадение уровней рентабельности по этим показателям характеризуют степень использования предприятием финансовых рычагов для повышения доходности: долгосрочных кредитов и заемных средств.
Данные показатели весьма практичны в связи с тем, что отвечают интересам участников.
Например, администрацию предприятия интересует отдача (доходность) всех производственных активов, потенциальных инвесторов и кредиторов - доходность акций и т.д.
Третья группа показателей формируется аналогично показателям первой и второй групп, однако вместо прибыли в расчет принимается чистый приток денежных средств.
Чистый приток денежных средств / Объем продаж ×100% (8)
Чистый приток денежных средств / Совокупный капитал ×100% (9)
Чистый приток денежных средств / Собственный капитал ×100% (10)
Данные показатели дают представление о степени возможности предприятия обеспечивать кредиторов, заемщиков и акционеров наличными денежными средствами. Концепция рентабельности, исчисляемая на основе притока денежной наличности, широко применяется в странах с развитой рыночной экономикой. Она более приоритетна, потому что операции с денежными потоками являются признаком интенсивного типа производства и финансового “здоровья" предприятия. Переход на использование этой концепции требует перестройки отчетности предприятий. Эта работа находится лишь в начальной стадии. Если прибыль выражается в абсолютной сумме, то рентабельность - это относительный показатель интенсивности производства, так как отражает уровень прибыльности относительно определённой базы. Организация рентабельна, если суммы выручки от реализации продукции достаточно не только для покрытия затрат на производство и реализацию, но и для образования прибыли. Рентабельность может определяться по-разному.
Рентабельность производства исчисляется по формуле:
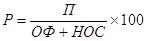 (11)
где Р - уровень рентабельности производства, %;
П - сумма валовой прибыли, руб.;
ОФ - среднегодовая стоимость основных производственных фондов, руб.;
НОС - среднегодовая стоимость нормируемых оборотных средств (материальных оборотных средств), руб.
Кроме рентабельности производства в процессе анализа предпринимательской деятельности широко используется показатель рентабельности продукции, исчисляемый как отношение прибыли от реализации продукции к полной себестоимости этой продукции. Применение этого показателя рентабельности наиболее рационально при внутрихозяйственных аналитических расчётах, при контроле за прибыльностью (убыточностью) отдельных видов изделий, внедрении в производство новых видов продукции и снятии с производства неэффективных изделий.
Учитывая, что прибыль связана как с себестоимостью изделия, так и с ценой, по которой оно реализуется, рентабельность продукции может быть исчислена как отношение прибыли к стоимости реализованной продукции по свободным или регулируемым ценам.
Рентабельность продукции в двух её разновидностях исчисляется по формулам:
 (12)
 (13)
где Р - рентабельность продукции, %;
П - валовая прибыль предприятия, руб.;
СП - полная себестоимость реализованной продукции, руб.;
ЦП - объём реализованной продукции в соответствующих ценах (за минусом НДС и акцизов), руб.
Рост любого показателя рентабельности зависит от единых экономических явлений и процессов. Это, прежде всего, совершенствование системы управления производством в условиях рыночной экономики на основе преодоления кризиса в финансово-кредитной и денежной системах. Это повышение эффективности использования ресурсов организациями на основе стабилизации взаимных расчётов и системы расчётно-платёжных отношений. Это индексация оборотных средств и чёткое определение источников их формирования.
Важнейшими факторами роста прибыли являются рост объёма производства и реализации продукции, внедрение научно-технических разработок, а, следовательно, повышение производительности труда, снижение себестоимости, улучшение качества продукции. В условиях развития предпринимательской деятельности создаются объективные предпосылки реального претворения в жизнь указанных факторов.
Основной источник денежных накоплений предприятий и организаций - выручка от реализации продукции, а именно та её часть, которая остаётся за вычетом материальных, трудовых и денежных затрат на производство и реализацию этой продукции. Поэтому важная задача каждого хозяйствующего субъекта - получить больше прибыли при наименьших затратах путём соблюдения строгого режима экономии в расходовании средств и наиболее эффективного их использования.
Затраты на производство и реализацию продукции определяют уровень и структуру её себестоимости. Выручка от реализации продукции исчисляется в действующих ценах. В условиях радикального изменения управления экономикой показатель выручки от реализации становится одним из важнейших показателей деятельности хозяйствующих субъектов. Данный показатель создаёт заинтересованность трудовых коллективов не столько в росте количественного объёма выпускаемой продукции, сколько в увеличении объёма реализованной продукции (с учётом снижения остатков нереализованной продукции).
Многообразие показателей рентабельности определяет альтернативность поиска путей ее повышения. Каждый из исходных показателей раскладывается в факторную систему с различной степенью детализации, что задает границы выявления и оценки производственных резервов.
Итак, прибыль как основная форма денежных накоплений представляет собой разницу между выручкой от реализации по соответствующим ценам и полной себестоимостью. Отсюда рост прибыли зависит, прежде всего, от снижения затрат на производство продукции, а также от увеличения объёма реализованной продукции.
1.2 Методика анализа и планирования прибыли организации
Обобщающая оценка финансового состояния предприятия достигается на основе таких результативных показателей, как прибыль и рентабельность. Величина прибыли, уровень рентабельности зависят от производственной, снабженческой, сбытовой и коммерческой деятельности предприятия, иначе говоря, эти показатели характеризуют все стороны хозяйствования.
Анализ формирования и использования прибыли предполагает следующие этапы:
Анализ состава и динамики балансовой прибыли;
Анализ финансовых результатов от обычных видов деятельности;
Анализ уровня среднереализационных цен;
Анализ финансовых результатов от прочих видов деятельности;
Анализ рентабельности деятельности предприятия;
Анализ распределения и использования прибыли.
Источники информации: накладные на отгрузку продукции, данные аналитического бухгалтерского учета по счету продаж и счетам "Прибыли и убытки", "Нераспределенная прибыль, непокрытый убыток", форма бухгалтерской отчетности №2 "Отчет о прибылях и убытках", данные финансового плана.
В анализе используются следующие показатели прибыли: балансовая прибыль, налогооблагаемая прибыль, чистая прибыль.
Балансовая прибыль включает в себя прибыль от обычных видов деятельности, финансовые результаты от операционных и внереализационных операций и чрезвычайных обстоятельств. Схема формирования балансовой прибыли представлена на рисунке 1.
Налогооблагаемая прибыль представляет собой разность между прибылью от обычной деятельности и суммой льгот по налогу на прибыль.
Чистая прибыль - это та часть прибыли, которая остается в распоряжении предприятия после уплаты налога на прибыль.
В процессе анализа необходимо изучить состав прибыли от обычной деятельности, ее структуру, динамику и выполнение плана за отчетный год. При изучении динамики прибыли необходимо учитывать инфляционные факторы изменения ее суммы. Для этого выручку необходимо скорректировать на средневзвешенный рост цен на продукцию предприятия в среднем по отрасли, а себестоимость товаров, продукции (работ, услуг) уменьшить на их прирост в результате повышения цен на потребленные ресурсы за анализируемый период.
Основную часть прибыли предприятия получают от обычных видов деятельности, к которой относят прибыль от продаж продукции (работ, услуг).
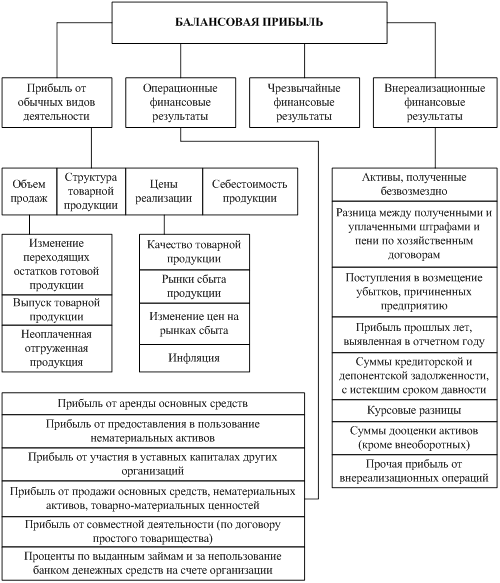
Рисунок 1. Схема формирования балансовой прибыли
Прибыль от продаж продукции в целом по предприятию зависит от четырех факторов первого уровня соподчиненности [25, С.315]:
объема продаж продукции;
ее структуры;
себестоимости;
уровня среднереализационных цен.
Объем продаж продукции может оказывать положительное и отрицательное влияние на сумму прибыли. Увеличение объема продаж рентабельной продукции приводит к пропорциональному увеличению прибыли. Если же продукция является убыточной, то при увеличении объема продаж происходит уменьшение суммы прибыли.
Структура товарной продукции может оказывать как положительное, так и отрицательное влияние на сумму прибыли. Если увеличится доля более рентабельных видов продукции в общем объеме ее реализации, то сумма прибыли возрастет, и наоборот, при увеличении удельного веса низкорентабельной или убыточной продукции общая сумма прибыли уменьшится.
Себестоимость продукции и прибыль находятся в обратно пропорциональной зависимости: при увеличении уровня цен сумма прибыли возрастает и наоборот.
Сначала нужно найти сумму прибыли при фактическом объеме продаж и плановой величине остальных факторов. Для этого следует рассчитать процент выполнения плана по объему продаж продукции, а затем плановую сумму прибыли скорректировать на этот процент.
Выполнение плана по объему продаж исчисляют сопоставлением фактического объема реализации с плановым в натуральном (если продукция однородна), условно-натуральном и в стоимостном выражении (если продукция неоднородна по своему составу), для чего желательно использовать базовый (плановый) уровень себестоимости отдельных изделий, так как себестоимость меньше подвержена влиянию структурного фактора, нежели выручка [41, С.23-24].
Затем следует определить сумму прибыли при фактическом объеме и структуре реализованной продукции, но при плановой себестоимости и плановых ценах. Для этого необходимо от условной выручки вычесть условную сумму затрат.
Нужно подсчитать также, сколько прибыли предприятие могло бы получить при фактическом объеме продукции. Для этого от фактической суммы выручки следует вычесть условную сумму затрат.
Если предприятие производит неоднородные виды продукции, тогда структура реализованной продукции определяется отношением каждого вида продукции в оценке по плановой себестоимости к общему объему продаж продукции в той же оценке.
Следует проанализировать также