Анализ прибыли и рентабельности ОАО "Стройполимеркерамика"
ОАО "Стройполимеркерамика", сокращенно - СПК, (пос. Воротынск, Калужской области) является одним из ведущих предприятий России по производству санитарно-керамических изделий. Бизнес компании строится в двух направлениях: изготовление санкерамики и кирпича.
Уровень себестоимости в 2007 году по отношению к выручке от продаж увеличился на 18,49%. Поэтому прибыль от продаж возросла на 147217,01 тыс. руб. В 2008 году уровень себестоимости по отношению к выручке от продаж увеличился на 39,84%. Поэтому прибыль от продаж возросла на 785376,23 тыс. руб.
Факторный анализ прибыли показал, что основным показателем увеличения прибыли в 2007 г. стало увеличение объема реализации. Показатель себестоимости единицы продукции отрицательно сказался на изменении прибыли: незначительное повышение себестоимости единицы продукции (на 0,01 тыс. руб.) уменьшило общую сумму прибыли на 9423,10 тыс. руб. В 2008 г. прибыль возросла главным образом за счет увеличения объема реализации. Также ощутимый вклад внес и второй фактор - уменьшения себестоимости единицы реализованной продукции. За счет влияния этого фактора прибыль увеличилась на 26390,91 тыс. руб.
Прибыль на единицу санизделия в 2007 г. заметно снижается на 2,93 руб. или 4,71%, а в 2008 г. увеличивается на 8,27 руб. (12,24%) и превышает показатели 2006 г. Однако доля прибыли санизделия в цене на протяжении всего периода 2006-2008 гг. снижается: на 1,19% в 2007 г. и на 2,01% в 2008 г. Прибыль на единицу кирпича напротив на протяжении периода 2006-2008 г. возрастает: на 0,19 руб. (10,33%) в 2007 г. и на 0,28 руб. (15,22%) в 2008 г. Несмотря на это в 2008 г. доля прибыли от производства кирпича в цене кирпича снижается на 10,55%, когда в 2007 г. наблюдается рост данного показателя на 2,05%. Исходя из значений показателя доли прибыли в цене изделия можно сделать вывод о том, что производство кирпича для ОАО "Стройполимеркерамика" является более прибыльным.
По всем показателям рентабельности ОАО "Стройполимеркерамика" за анализируемый период наблюдается спад, за исключением показателя рентабельности активов (капитала) в 2008 г., где наблюдается незначительный рост данного показателя с 14,86% до15,00%, (на 0,14%). Снижение показателей рентабельности вызвано тем, что прибыль увеличивалась непропорционально росту себестоимости, т.е. выручка от реализации товаров (работ, услуг) в анализируемом периоде (с 2006 по 2008 гг.) увеличивалась главным образом за счет увеличения объема реализации продукции.
Увеличение суммы валовой прибыли повысило рентабельность по сравнению с плановой в 2007 г. на 24,76 (%), а в 2008 г. на 22,88%. В 2007 г. увеличение стоимости внеоборотных активов привело к снижению рентабельности по сравнению с плановой на 20,12%. В 2008 г. увеличение стоимости внеоборотных активов привело к снижению рентабельности по сравнению с плановой на 16,69%. Увеличение стоимости оборотных активов привело к снижению рентабельности по сравнению с плановой в 2007 г. на 6,72% и в 2008 г. на 8,10%.
Глава III. Основные направления повышения прибыли и рентабельности ОАО "Стройполимеркерамика"
3.1 Резервы повышения прибыли и рентабельности
В современных условиях хозяйствования прибыль становится основным источником социально-экономического развития предприятий. Это явление сопровождается резким повышением заинтересованности последних в росте денежных доходов.
Чистый доход предприятия представляет собой сумму денежных средств, предназначенных для формирования фондов социального назначения и используемых для осуществления производственного и социального развития, материального поощрения работников.
Механизм распределения прибыли на предприятиях должен строится таким способом, чтобы способствовать созданию условий по наиболее рациональному использованию средств на развитие предприятия, принимая во внимание показатели уровней фондо- и энерговооруженности, оборачиваемости оборотных средств, производительности труда и т.д.
Эффективное использование прибыли возможно лишь при согласованности действий системы экономических рычагов. При этом первостепенное значение имеет реализация продукции. Во-первых, потому, что в процессе продажи продукции на рынке происходит возмещение израсходованных средств производства. Во-вторых, реализация продукции - это тот момент, когда произведенный продукт получает признание на рынке. Любая заминка в реализации вызывает нарушение ритмичности производства, а значит ведет к снижению эффективности деятельности предприятия.
Так как прибыль отражает результаты всех видов деятельности предприятия - производственной, непроизводственной и финансовой. Это значит, что на размерах прибыли отражаются все стороны деятельности предприятия. Так, рост производительности труда означает снижение его затрат на единицу продукции. Соответственно при нормальных условиях работы должны относительно снижаться расходы на оплату труда в расчете на единицу продукции. Улучшение использования основных производственных фондов означает, что относительно сокращаются затраты на их содержание и эксплуатацию, уменьшаются амортизационные отчисления в себестоимости отдельных изделий. Это увеличивает прибыль и эффективность ее использования [38, С.18-20].
Возможность получения "незаработанной" прибыли за счет экстенсивного пути (главным образом за счет изменения условий поставки продукции, повышения цен и др.) покрывает бесхозяйственность, усиливает невосприимчивость предприятий к достижениям НТП, осуществлению мероприятий по ресурсосбережению. Если темп роста стоимостных показателей превышает прирост продукции в натуральном выражении, это означает снижение эффективности использования ресурсов, что отражается в повышении материалоемкости, трудоемкости и, в конечном счете, - себестоимости продукции.
Руководству предприятий необходимо овладеть новыми методами распределения прибыли. Здесь должны учитываться интересы сразу нескольких сторон. Во-первых, государство заинтересовано как в создании условий, стимулирующих развитие производства, так и в реализации своих экономических функций, что обусловливает необходимость налогообложения, уменьшающего показатель прибыли на величину соответствующих налоговых отчислений. Во-вторых, трудовой коллектив заинтересован в получении больших доходов, что требует увеличения расходов по статье "Заработная плата" и "Начисления". В-третьих, кредиторы и акционеры должны быть уверены в платежеспособности фирмы, возвратности предоставленных ссуд.
Руководство же стремится как можно большую часть прибыли оставить нераспределенной, в качестве резерва, позволяющего укрепить основы самофинансирования. На руководство возлагается ответственность планировать распределение прибыли таким образом, чтобы не нанести ущерба ни одной из сторон и, в то же время, обеспечить благосостояние предприятия.
Целью планирования прибыли является обеспечение роста ее размера и повышения рентабельности на основе увеличения оборота и улучшения его структуры, наиболее эффективного использования материальных, трудовых и финансовых результатов при обязательном сокращении потерь времени населения.
При прогнозировании прибыли от реализации продукции (работ, услуг) используются среднегодовые темпы изменения рентабельности за 3 - 5 лет, предшествующих планируемому периоду. При изменении условий формирования доходов и затрат предприятия это темпы корректируются. Сумму прибыли можно определять как произведение прибыли от реализации текущего года на спрогнозированный темп ее изменения в плановом году, или как произведение запланированного объема реализации на проектируемую рентабельность деленное на 100.
После определения плановых величин прибыли из отдельных источников составляется сводный план прибыли. Затем разрабатываются и утверждаются администрацией предприятия, с одобрения трудового коллектива, сметы расходования фонда накопления и фонда потребления.
При планировании валового дохода необходим системный подход, то есть должна быть обеспечена взаимная увязка всех показателей плана предприятия. Он строго увязывается с рассчитанными на плановый период объемом реализации и прибыли.
В процессе составления плана валового дохода вносят небольшие коррективы в плановую структуру реализации в целях повышения размера валового дохода, или пересматривается смета издержек обращения в целях изыскания возможностей по сокращению отдельных расходов для обеспечения рассчитанного размера прибыли.
Валовой доход предприятия исчисляется в абсолютном и относительном выражении. Абсолютным показателем валового дохода является его сумма (размер), а относительным - уровень (процентное отношение суммы валового дохода к реализации).
Планирование валового дохода можно произвести методом технико-экономических расчетов и экономико-статистическим методом. При технико-экономическом расчете плановая сумма валового дохода от реализации определяется на основе объема и структуры (при необходимости и внутри ассортиментной структуре) планового задания по реализации и установленных размеров торговых надбавок.
Планируемая сумма прибыли находится в обратной зависимости от издержек обращения. Чем ниже издержки обращения, тем выше прибыль. Поэтому при планировании предприятия стремятся к получению оптимального размера издержек обращения.
Планируя издержки обращения, предприятие самостоятельно утверждает план и доводит его до структурных подразделений. Планирование издержек обращения имеет связь с прибылью, валовым доходом, оборотными средствами, банковскими кредитами.
При планировании руководствуются различными методами:
с использованием технико-экономических нормативов;
экономико-математическое моделирование.
Технико-экономические нормативы применяются при определении затрат труда, расходов на транспорт, на содержание помещений и инвентаря, расходов по таре и другое. Если требуется определить расходы по перевозке грузов, необходимо учесть: объем грузооборота на норму тарифов за погрузоразгрузочные работы.
Вариантные расчеты при выполнении плана издержек обращения делятся на несколько вариантов расчетов, в основу которых берутся прогрессивные нормативы, и следует выбрать оптимальный вариант.
Экономико-математическое моделирование осуществляется с помощью математических расчетов и персональных компьютеров. Устанавливаются определенные соотношения между объемом и структурой оборота и издержками обращения, транспортными расходами и другими затратами. Экономико-математическое моделирование позволяет использовать в комплексе методы возможных и технологических расчетов.
План по издержкам обращения представляет собой смету расходов, в которой указана общая сумма расходов и общий уровень издержек обращения, а также сумму и уровень расходов по каждой статье издержек обращения [37, С.23-25].
При планировании предпочтительно делать прогноз на основе данных анализа предыдущих лет (особенно для организаций с простой организационной структурой), этот способ прост, так как не требует отвлечения от работы специалистов для проведения более глубокого анализа каким-либо другим способом. Кроме того, при этом способе виден процесс развития предприятия в динамике. Хотя есть и недостаток, в случае если в предыдущие годы были негативные моменты в деятельности организации, то и прогноз будет некачественен, и даже ошибочным.
Планирование формирования прибыли от реализации продукции представляет наиболее ответственный этап в общей системе управления прибылью организации. Это определяется тем, что плановая сумма прибыли от реализации продукции является основным целевым ориентиром всей операционной деятельности и мерой ее эффективности; она составляет основу формирования совокупной прибыли, являясь базой обеспечения ее предстоящего развития и удовлетворения материальных интересов собственников и персонала.
Основные этапы планирования формирования прибыли от реализации продукции отражены на рисунке 8.
Анализ формирования прибыли от реализации продукции в плановом периоде. Главной целью этого анализа является выявление основных тенденций формирования прибыли организации от реализации продукции в плановом периоде, оценка достигнутого ее уровня, а также выявление степени влияния основных факторов на процесс ее формирования в организации.
На первой стадии анализа рассматривается динамика суммы маржинальной, валовой, чистой прибыли организации от реализации продукции, определяются отклонения фактически достигнутых в отчетном периоде размеров этих показателей от их значений, предусмотренных планом.
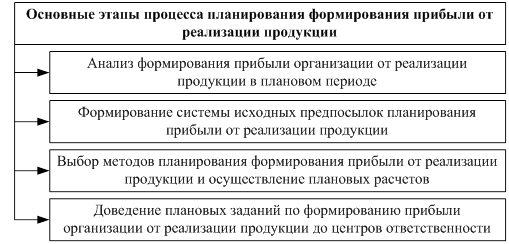
Рисунок 8. Содержание и последовательность процесса планирования формирования прибыли от реализации продукции
В процессе осуществления этого анализа основное внимание должно быть уделено выявлению тенденций (тренда) изменения рассматриваемых показателей по отдельным этапам отчетного периода (кварталам, месяцам) и оценке уровня вариабельности показателя чистой прибыли от реализации продукции [10, С.278-281].
Выявление тенденций изменения суммы маржинальной, валовой и чистой прибыли от реализации продукции осуществляется на основе сопоставления темпов динамики этих показателей (прироста и снижения) по отношению к базисному периоду с использованием формулы средней геометрической и графических методов анализа (построения "линии тренда"). Результаты такого анализа могут быть использованы в процессе планирования прибыли от реализации продукции для экстраполяции отдельных ее значений.
Оценка уровня вариабельности показателя чистой прибыли от реализации продукции (основного показателя, характеризующего результативность процесса формирования операционной прибыли торговой организации) осуществляется путем расчета показателей дисперсии, среднеквадратического отклонения ("стандартного отклонения") и коэффициента вариации. Анализ размера отклонений отдельных значений этого показателя от среднего в отчетном периоде позволяет выявить совокупный уровень коммерческого риска, связанного с формированием прибыли от реализации продукции.
На второй стадии анализа оценивается достигнутый уровень формирования маржинальной, валовой и чистой прибыли от реализации продукции. Методическим аппаратом такой оценки является анализ финансовых коэффициентов. В процессе оценки достигнутого уровня формирования прибыли от реализации продукции организации основное внимание должно быть уделено расчету и анализу следующих показателей:
коэффициенту рентабельности операционных активов (коэффициент экономической рентабельности);
коэффициентам маржинальной, валовой и чистой рентабельности продаж;
коэффициентам валовой и чистой рентабельности расходов на реализацию.
Результаты этого этапа анализа служат одним из отправных пунктов использования нормативного метода плановых расчетов и базовой оценки эффективности разработанного плана формирования прибыли организации от реализации продукции.
На третьей стадии анализа рассматриваются показатели формирования прибыли от реализации продукции в разрезе центров ответственности организации (по каждому центру прибыли). В процессе этой стадии анализа выявляется уровень выполнения отдельными центрами прибыли доведенных им плановых заданий на изменение объемных показателей их реализации в отчетном периоде); определяется удельный вес отдельных центров ответственности в совокупной сумме прибыли организации от реализации продукции; сравниваются коэффициенты рентабельности по отдельным центрам прибыли.
Результаты этого этапа анализа используются в процессе планирования формирования прибыли от реализации продукции в разрезе отдельных центров ответственности.
На четвертой стадии анализа рассматриваются показатели маржинальной и валовой прибыли в разрезе отдельных видов реализуемой продукции. Методической основой осуществления такого анализа является сопоставление среднего уровня цен и отчетной удельной издержкоемкости в разрезе конкретных видов продукции.
Результаты этого анализа используются в процессе факторного метода планирования формирования прибыли от реализации продукции для отражения структурных изменений в структуре продаж организации.
На пятой стадии анализа изучаются основные факторы, обусловившие изменения суммы маржинальной, валовой и чистой прибыли от реализации продукции в отчетном периоде.
На этом этапе анализа основное внимание уделяется изучению влияния на прибыль от реализации продукции следующих основных факторов:
изменению объема реализации продукции в натуральном выражении;
изменению структуры реализации в разрезе основных видов продукции;
изменению среднего уровня цен на реализуемую продукцию;
изменению среднего уровня расходов на реализацию единицы продукции;
изменению коэффициента операционного левериджа;
изменению коэффициента рентабельности операционных активов организации;
изменению коэффициента налогоемкости объема продаж.
Результаты этого анализа используются в процессе построения факторной модели планирования прибыли организации от реализации продукции.
Уровень обоснованности разрабатываемых планов формирования прибыли организации от реализации продукции в значительной мере определяется качеством и широтой исходной базы планирования. Чем шире исходные предпосылки планирования, чем более качественную информацию они содержат, там шире возможный диапазон используемых методов плановых расчетов, тем более надежными являются результаты планирования прибыли в организации [11, С.165-168].
Основные исходные предпосылки планирования формирования прибыли от реализации продукции изображены на рисунке 9.
Разработанная общая политика управления прибылью организации. В процессе подготовки исходной базы планирования формирования прибыли от реализации продукции должны быть в первую очередь учтены: система стратегических целей формирования прибыли организации, а также система разработанных отдельных целевых показателей (среднегодовой темп роста прибыли, коэффициенты рентабельности и т.п.), конкретизированных по периодам их реализации (при необходимости в систему этих целевых показателей на предстоящий год вносятся коррективы по результатам проведенного анализа).
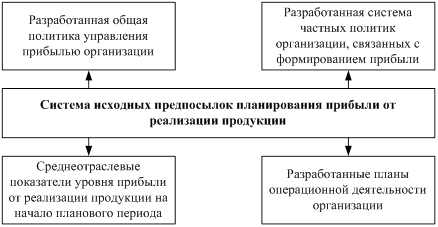
Рисунок 9. Система исходных предпосылок планирования прибыли от реализации продукции
Общая политика управления прибылью организации устанавливает как цели, так и важнейшие результативные показатели планов формирования операционной прибыли на предстоящий год, позволяет увязать эти показатели с общей системой планов формирования и использования прибыли организации.
Разработанная система частных политик организации, связанных с формированием прибыли. Основными видами таких политик являются:
ценовая политика;
амортизационная политика;
налоговая политика.
Каждая из этих политик прямо или опосредованно влияет на размер маржинальной, валовой и чистой прибыли организации от реализации продукции, а следовательно должна учитываться в процессе планирования формирования прибыли.
Разработанные планы операционной деятельности организации. Процесс планирования формирования прибыли от реализации продукции опирается на следующие основные виды планов операционной деятельности организации на предстоящий период:
а) план объема реализации организации