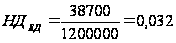Анализ хозяйственной деятельности предприятия
Содержание
Введение
1 Обоснование производственной мощности
2 Расчет себестоимости продукции
2.1 Материальные затраты
2.2 Затраты на оплату труда
2.3 Расходы на содержание и эксплуатацию оборудования
2.4 Общепроизводственные расходы
2.5 Внепроизводственные расходы
2.6 Транспортные расходы
3 Показатели эффективности использования основных фондов
4 Оборотные средства
5 Пути повышении эффективности хозяйственной деятельности предприятия
Заключение
Список использованной литературы
Введение
В условиях формирования и развития рыночных отношений центр хозяйственной деятельности смешается к первоначальному источнику экономической системы – предприятию. Предприятие является главным структурным элементом экономики. Тут в производственном процессе «объединяются» трудовые, материальные и финансовые ресурсы с целью изготовления различной продукции для удовлетворения нужд общества. На предприятиях сосредоточены наиболее квалифицированные кадры, решаются вопросы рационального использования ресурсов, высокопродуктивной техники, технологии, разрабатываются бизнес-планы, осуществляются маркетинговые исследования и эффективное управление – менеджмент.
В рыночной экономике выживают только те предприятия, которые наиболее правильно и компетентно поняли требования рынка, организовали производство конкурентоспособной продукции, услуг, которые пользуются спросом, умело осуществляют мотивацию высококвалифицированной творческой работы персонала. Все это требует фундаментальных и глубоких знаний, а, следовательно, и соответствующей подготовки специалистов в экономике.
Целью данной работы является анализ хозяйственной деятельности предприятия, занимающегося производством втулок. В данной работе будут рассмотрены такие разделы как:
Обоснование производственной мощности предприятия;
Расчет себестоимости продукции;
Показатели эффективности использования основных фондов;
Оборотные средства;
Пути повышения эффективности хозяйственной деятельности предприятия.
Задачей работы является выбрать наиболее эффективный способ распределения и использования ресурсов участвующих в производстве готового продукта , при этом необходимо найти ответы на вопросы , что из готового продукта должно быть произведено и в каком количестве .
Объектом данной работы является предприятие как самостоятельное звено народного хозяйства .
На основе проделанной работы будет сделан вывод, на основании чего предприятие может получить тот или иной доход (прибыль), а также последствия внедрения некоторых изменений в процесс производства, т. е. узнаем, смогут ли инновации в производстве увеличить доходы и уменьшить расходы.
1 Обоснование производственной деятельности
Одним из важнейших показателей, которые характеризуют возможности предприятия, является его производственная мощность. Производственная мощность это – максимально возможный объем выпуска продукции (добыча и переработка сырья или выполнения определенных работ, услуг) за единицу времени (смена, сутки, месяц, год) в определенной номенклатуре и ассортименте при полной загрузке оборудования и производственных площадей с учетом прогрессивной технологии и организации производства.
Не следует объединять понятия «производственная мощность» и «производственная программа». Если первое означает то, на что способно предприятие, его потенциал, то второе – только степень освоения мощностей в соответствующем периоде.
Мощность предприятия, как и план производства, определяется в одних и тех же единицах измерения. Единицы измерения обусловлены характером производства. В большинстве случаев применяются натуральные и стоимостные измерители. Как правило, мощность определяется двумя измерителями: в числителе – натуральные показатели по двум видам продукции; в знаменателе – стоимостный показатель. Различают проектную, текущую (плановую) и резервную производственную мощность.
Проектная мощность определяют в процессе проектирования нового строительства, реконструкции или расширения нового производства.
Текущая (плановая) мощность периодически соответственно к изменениям условий производства (изменяется продуктивность оборудования, номенклатура выпуска продукции).
Резервная мощность должна формироваться и постоянно существовать в определенных отраслях экономики, таких как электроэнергетика, газовая промышленность, транспорт, в отраслях переработки сельскохозяйственного сырья.
Величина мощности предприятия формируется под влиянием многих факторов: состав оборудования, его количество по видам и структура; технико-экономические показатели использования нормы (продуктивности) оборудования, производственных площадей; номенклатура и ассортимент продукции (услуг), их трудоемкость по условиям использования данного состава оборудования; фонд времени работы оборудования (режим работы предприятия).
Расчет производственной мощности.
Расчет мощности – важная часть обоснования плана производства (предоставления услуг) предприятия. На его основании планируются объемы выпуска продукции (предоставления услуг), составляются балансы мощностей, определяются объемы капитальных вложений.
Производственные мощности рассчитываются в соответствии с отраслевыми основными положениями, которые отображают особенности конкретной отрасли. Одновременно существуют общие для большинства отраслей экономики методические принципы расчета производственных мощностей действующих предприятий:
1.Производственную мощность предприятия определяют по всей номенклатуре профильной продукции. Если предприятие выпускает несколько видов различной продукции, то производственная мощность устанавливается отдельно для каждого вида продукции. Например, на металлургических предприятиях (комбинатах) вычисляют отдельно мощность доменного, сталеплавильного и прокатного производств.
2.Производственная мощность предприятия определяется по показателям мощности ведущих цехов основного производства, мощность цехов – по показателям мощности ведущих участков (линий). Мощность участков рассчитывается по данным пропускной способности ведущих групп оборудования. Ведущими являются те цеха (участки), которые выполняют главные технологические процессы и имеют наибольший удельный вес в общей трудоемкости изготовления продукции. Например, для предприятий черной металлургии к таким цехам относят доменные, сталеплавильные, прокатные цеха. Для машиностроительных и верстано – строительных предприятий – механические цеха; текстильной промышленности – прядильне – ткацкие.
3.В расчет производственной мощности предприятия включается все действующее и недействующее оборудование, установленное на начало года; оборудование, которое пребывает на складе и должно быть введено в эксплуатацию в основных цехах в плановом году; резервное оборудование сверх нормы; в расчет мощности не входит резервное оборудование, а также оборудование вспомогательных цехов и технических служб .
4.Производственная мощность должна рассчитываться на основе технических или проектных норм продуктивности оборудования, производственных площадей с учетом применения прогрессивной технологии и совершенной организации производства и труда.
При определении прогрессивных норм использования оборудования необходимо учитывать, что возможности этого использования в значительной мере зависят от номенклатуры и трудоемкости продукции, которая будет производиться на этом оборудовании, от качества перерабатываемого сырья и материалов.
5.Для расчета производственной мощности предприятия определяются фонды времени работы оборудования: календарный, режимный и действительный (максимально возможный).
Для расчета производственной мощности предприятия используем следующие показатели: действительный фонд работы единицы оборудования
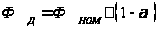 где, (1.1)
 -
номинальный
фонд времени
работы единицы
оборудования,
час;
 -
коэффициент,
учитывающий
затраты времени,
связанные с
проведением
плановых ремонтов
и всех видов
обслуживания,
(0,03-0,05) .
Номинальный фонд времени работы оборудования определяется по формуле:
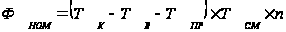 , (1.2)
где
 –
количество
календарных
дней в году (=
365 дней);
 –
количество
выходных дней
в году (=105
дней);
 –
количество
праздничных
дней в году, не
совпадающих
с выходными
днями, (=7
дней);
 –продолжительность
смены в часах,
(=8
часов);
n –количество смен в сутки, n = 2 смены;
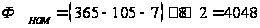 (час);
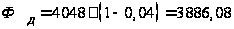 (час).
Необходимое количество станков определяется по формуле:
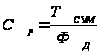 , (1.3)
где
 –
трудоемкость
годовой программы
выпуска для
данного типа
оборудования,
час ;
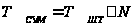 ,
(1.4)
где
 – трудоемкость
выполнения
 – операции;
 –годовая
программа
выпуска,
= 120000 (шт.).
Произведем расчет оборудования отдельно для каждой операции
- операция 005

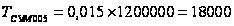 (час);
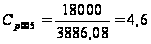 (шт.) .
- операция 010
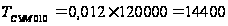 (час);
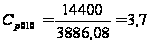 (шт.).
- операция 015
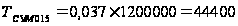 (час);
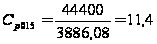 (шт.).
Полученное расчетом количество станков для каждой операции округляем до ближайшего большего целого числа, называемого принятым числом станков (С n) (смотреть табл.1.1).
Таблица 1.1 – Трудоемкость выполнения операций и принятое число единиц производственного оборудования.
| № операции | Наименование операции | Модель оборудования | Трудоемкость, (Т шт.), нормо-часы | Принятое число станков,(C n), шт. |
| 005 | Токарная | 1К62 | 0,015 | 5 |
| 010 | Сверлильная | 2H125 | 0,012 | 4 |
| 015 | Шлифовальная | 3М185 | 0,037 | 12 |
Коэффициент загрузки оборудования, как по каждой операции, так и в среднем по предприятию равен:
 , (1.5)
где
 – необходимое
число станков;
 –принятое
число станков,
смотреть табл.
1.1.
- операция 005
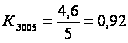
- операция 010
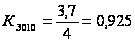
- операция 015
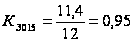
Средний коэффициент загрузки оборудования всей линии составляет:
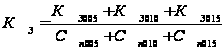 ; (1.6)
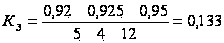
2 Расчет себестоимости продукции
Себестоимость продукции – это выраженные в денежной форме совокупные затраты на подготовку и выпуск продукции (работ, услуг). Себестоимость характеризует эффективность всего процесса производства на предприятии, поскольку в ней отображаются уровень организации производственного процесса, технический уровень, продуктивность труда и др. Чем лучше работает предприятие, эффективнее используются производственные ресурсы, тем ниже себестоимость продукции (работ, услуг).
При вычислении себестоимости важное значение имеет состав затрат, которые в нее входят. Себестоимость должна включать затраты необходимого труда, то есть затраты которые обеспечивают процесс воссоздания всех факторов производства (предметов и способов труда, рабочей силы и природных ресурсов), и не включать затрат дополнительного труда, которые погашаются за счет прибыли.
Согласно с определением к себестоимости продукции (работ, услуг) входят затраты на подготовку, освоение и обслуживание производства, охрану труда и безопасность труда, оплату труда и подготовку кадров, другие затраты.
Затраты на подготовку и освоение производства включают затраты на производство новых видов продукции в период их освоения, и затраты, связанные с освоением новых производственных цехов, технологических линий, усовершенствование технологии и организации производства.
Обслуживание производства содержит затраты на обеспечение сырьем, материалами, горючим, энергией, водой, инструментами, другими методами и предметами труда. К этой группе принадлежат затраты, связанные с рационализацией, амортизационные отчисления на возобновление основных фондов, затраты на осуществление технологического контроля по производственным процессам и качеством продукции (работ, услуг).
Охрана труда и техника безопасности требуют затрат на создание необходимых санитарно-гигиенических условий труда; на охрану и противопожарную безопасность, поддержания чистоты и порядка на предприятии, обустройство комнат отдыха и приема пищи; затраты, связанные с охраной окружающей природной среды.
К затратам на оплату труда и подготовку кадров входят выплаты работникам, которые берут непосредственное участие в производстве продукции (предоставлении услуг), затраты, связанные с наймом рабочей силы и подготовкой кадров для предприятия.
К другим затратам относят отчисления на социальные нужды, плату за аренду и т. д.
Следует обратить внимание, что по различным причинам на практике нет полного соответствия между настоящими затратами на производство и себестоимость продукции. Так, например, в себестоимость включаются затраты на оплату времени работникам, которые привлекаются к выполнению государственных или гражданских обязанностей, если эти обязанности выполняются в рабочее время. Оплата работникам-донорам дней обследования, сдачи крови и отдыха и др. Вместе с тем в себестоимость не входят общехозяйственные (административные) затраты и затраты на сбыт продукции (работ, услуг).
Состав затрат, которые входят в себестоимость, не есть неизменным, он может изменяться по тем или иным практическим мнениям.
2.1 Материальные затраты
Расчет затрат на основные материалы
Расчет потребности в основных материалах (M) выполняется по формуле:
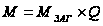 , (2.1)
где
 - масса заготовки
;
 -
готовая программа
выпуска продукции;
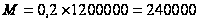 (кг).
Затраты на сырье и материалы определяем по формуле:
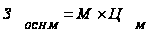 ,
(2.2)
где
 - цена единицы
массы материалов;
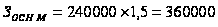 (грн)
Теперь рассчитаем основные материальные затраты на единицу продукции:
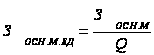 ; (2.3)
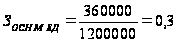 (грн)
Расчет затрат на вспомогательные материалы
Затраты на вспомогательные материалы принимаем равными 1-2 % от суммы затрат на основные материалы:
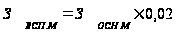 ; (2.4)
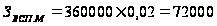 (грн);
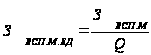 ; (2.5)
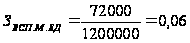 (грн)
Расчет затрат на электроэнергию.
Затраты на электроэнергию определяем по формуле:
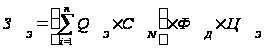 , (2.6)
где
 -
это потребность
в электроэнергии
i-й модели
оборудования,
кВ/час;
 - принятое
число станков
для i-й операции;
 - действительный
годовой фонд
времени работы
единицы оборудования;
 -
цена одного
(1 кВ/час) электроэнергии
для промышленных
предприятий
 =
0,43 грн ;
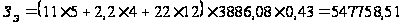 (грн)
Затраты на электроэнергию на единицу продукции составляют:
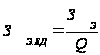 ;
(2.7)
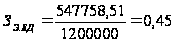 (грн)
Расчет общих материальных затрат
Общие материальные затраты для годовой программы выпуска определяем по формуле:
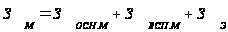 ;
(2.8)
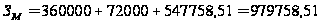 (грн);
 ; (2.9)
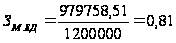 (грн)
2.2 Затраты на оплату труда
Расчет численности промышленно – производственного персонала
Численность
основных рабочих
( )
по каждой операции
определяем
по формуле
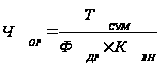 , (2.10)
где
 - коэффициент
выполнения
норм, принимаем
равным 1,05;
 - действительный
фонд рабочего
времени 1го
среднесписочного
рабочего, час
.
Действительный фонд рабочего времени 1 го среднесписочного рабочего определяем по формуле:
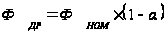 , (2.11)
где
 - номинальный
годовой фонд
времени 1 го
рабочего, час;
 - коэффициент,
учитывающий
время отпусков
и невыходов
рабочего на
работу по
уважительным
причинам. Принимаем
= 3 %.
Номинальный годовой фонд времени рабочего вычисляем по формуле:
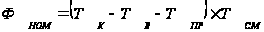 ; (2.12)
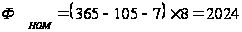 (час);
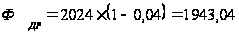 (час).
Определяем
численность
основных рабочих
()
отдельно для
каждой операции
по формуле
(2.6):
- операция 005
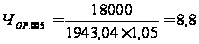 (принимаем
 чел)
- операция 010
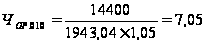 (принимаем
 чел)
- операция 015
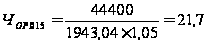 (принимаем
 чел)
Общую численность основных рабочих определяем по формуле:
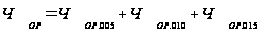 ; (2.13)
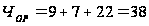 (чел).
Численность вспомогательных рабочих принята равной 30 % от численности основных рабочих, следовательно:
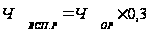 ; (2.14)
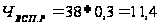 (принимаем
 чел).
Численность промышленно-производственного персонала определяем по формуле:
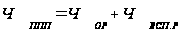 ; (2.15)
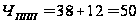 (чел).
Расчет фонда оплаты труда
Для расчета затрат на оплату труда следует определять численность основных работников.
Так как оплата труда на предприятии производится по сдельной системе, то необходимо определить расценку для каждого рабочего в зависимости от разряда выполняемых работ и условий труда на предприятии:
| Операция | Разряд |
| 005 | 1 |
| 010 | 2 |
| 015 | 3 |
Принимаем, что условия труда на предприятии нормальные, тогда часовая тарифная ставка равна:
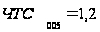 грн;
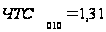 грн;
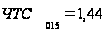 грн.
Заработную
плату основных
рабочих ( )
вычисляем по
формуле:
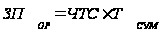 , (2.16)
где
 - часовая тарифная
ставка, грн
Определяем заработную плату основных рабочих отдельно для каждой операции:
- операция 005
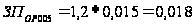 (грн)
- операция 010
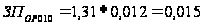 (грн)
-операция 015
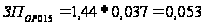 (грн)
Фонд заработной платы основных рабочих определяем по формуле:
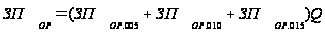 ; (2.17)
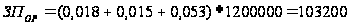 (грн)
Заработная плата основных рабочих на единицу продукции составляет:
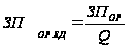 ; (2.18)
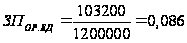 (грн)
Фонд заработной платы вспомогательных рабочих составляет 25% от фонда заработной платы основных рабочих
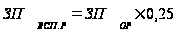 ; (2.19)
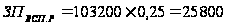 (грн)
Заработная плата вспомогательных рабочих на единицу продукции:
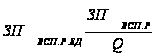 ; (2.20)
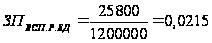 (грн)
Надбавки и доплаты для всех категорий работающих составляют 30% от суммы основных и вспомогательных работников
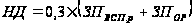 ; (2.21)
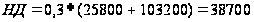 (грн)
Надбавки и доплаты на единицу продукции:
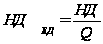 ;
(2.22)