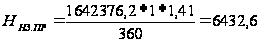Анализ хозяйственной деятельности предприятия
*дополнительная заработная плата на единицу продукции:
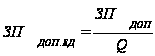 (1.32)
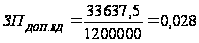 (грн)
*отчисления на социальные нужды:
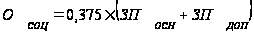 ;
(1.33)
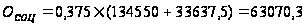 (грн)
*отчисления на социальные нужды на единицу продукции:
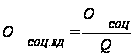 (1.34)
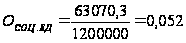
*фонд оплаты труда на предприятии:
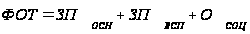 (1.35)
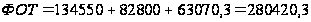 (грн)
*фонд оплаты труда на единицу продукции:
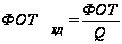 (1.36)
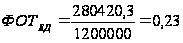 (грн)
- Расходы на содержание и эксплуатацию оборудования
- Расчет амортизационных отчислений по 1группе основных фондов
*размеры производственной площади:
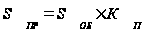 (1.37)
*площадь цеха, занимаемая оборудованием:
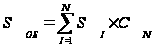 (1.38)
Таблица 5.2 – Площадь пола, занимаемая единицей производственного оборудования
| Номер операции | Наименование операции | Модель оборудования |
Площадь
пола, занимаемая
единицей
оборудования, |
| 005 | Токарная | 1К62 | 8,136 |
| 010 | Сверлильная | 2Н125 | 0,756 |
| 015 | Шлифовальная | 3М185 | 9,243 |
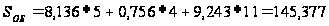 (
 )
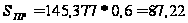 ()
*общая площадь, занимаемая оборудованием:
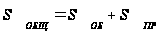 (1.39)
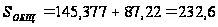 ()
*начальная балансовая стоимость 1-й группы основных фондов:
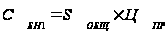 (1.40)
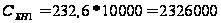 (грн)
*ликвидационная стоимость 1-й группы основных фондов:
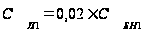 (1.41)
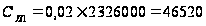 (грн)
*норма амортизации основных фондов 1-й группы:
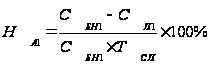 (1.42)
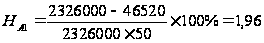 (%)
*сумма амортизационных отчислений по 1-й группе основных фондов:
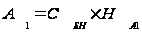 (1.43)
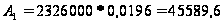 (грн)
*начальная балансовая стоимость основных фондов 3-й группы
- Расчет амортизационных отчислений по 3-й группе основных фондов
*начальная балансовая стоимость основных фондов 3-й группы:
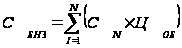 ;
(1.44)
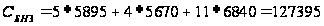 (грн)
*ликвидационная стоимость основных фондов 3-й группы:
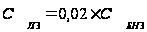 (1.45)
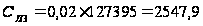 (грн)
*норма амортизации основных фондов 3-й группы:
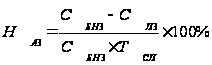 ;
(1.46)
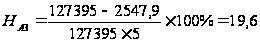 (%)
*сумма амортизационных отчислений по 3-й группе основных фондов
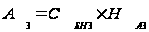 (1.47)
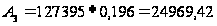 (грн)
-Полный расчет амортизационных отчислений:
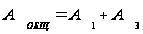 (1.48)
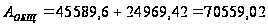 (грн)
*амортизационные отчисления на единицу продукции:
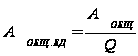 (1.49)
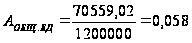 (грн)
- Общепроизводственные расходы
*общепроизводственные расходы
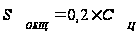 (1.50)
*цеховая себестоимость:
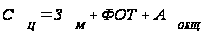 (1.51)
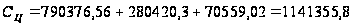 (грн)
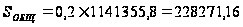 (грн)
*общепроизводственные расходы на единицу продукции:
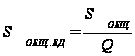 (1.52)
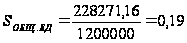 (грн)
- Внепроизводственные расходы
*внепроизводственные расходы:
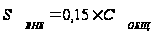 (1.53)
*общепроизводственная себестоимость:
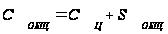 (1.54)
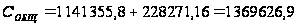 (грн)
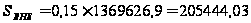 (грн)
*внепроизводственные расходы на единицу продукции:
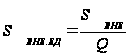 (1.55)
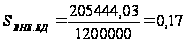
- Транспортные расходы
*транспортные расходы:
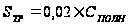 ;
(1.56)
*полная себестоимость:
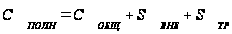 ;
(1.57)
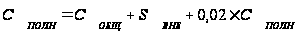 ,
(1.58)
следовательно
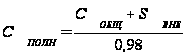 ;
(1.59)
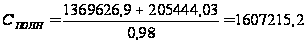 (грн)
*полная себестоимость на единицу продукции:
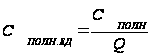 (1.60)
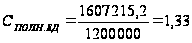 (грн)
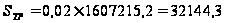 (грн)
*транспортные расходы на единицу продукции:
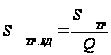 (1.61)
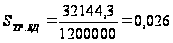 (грн)
- Цена
*цена:
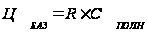 (1.62)
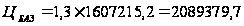 (грн)
*цена на единицу продукции:
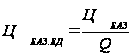 (1.63)
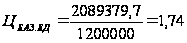 (грн)
- Калькуляция
Полученные результаты расчетов данные сведены в таблице 5.3
Таблица 5.3.-Калькуляция себестоимости изделия “Втулка”.
| Наименование статей калькуляции | Сумма затрат, грн | |
| Всего | На единицу | |
| 1.Материальные затраты, в том числе: | 790376,56 | 0,65 |
| - основные материалы | 324000 | 0,24 |
| - вспомогательные материалы | 6480 | 0,0054 |
| - энергия для производственных нужд | 459896,56 | 0,38 |
| 2.Оплата труда, в том числе | 134550 | 0,112 |
| - заработная плата основных рабочих | 82800 | 0,069 |
| - заработная плата вспомогательных рабочих | 20700 | 0,017 |
| - надбавки и доплаты | 31050 | 0,025 |
| - дополнительная заработная плата | 33637,5 | 0,11 |
| -отчисления на социальные нужды | 306604,28 | 0,028 |
| 3.Содержание и эксплуатация оборудования, в том числе | 70559,02 | 0,058 |
| - здания и сооружения | 24969,42 | 0,002 |
| - производственное оборудование | 45589,6 | 0,037 |
| Итого цеховая себестоимость | 1141355,8 | 0,95 |
| 4.Общепроизводственные расходы | 228271,16 | 0,19 |
| 5.Внепоизводственные расходы | 205444,03 | 0,17 |
| 6.Транспортные расходы | 32144,3 | 0,026 |
| Полная себестоимость | 1607215,2 | 1,33 |
-расчет полной себестоимости при ускоренном методе начисления амортизации
*норма амортизации :
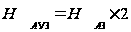 (1.64)
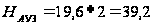 (%)
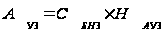 (1.65)
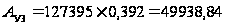 (грн)
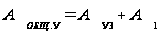 (1.66)
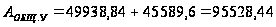 (грн)
*амортизационные отчисления на единицу продукции:
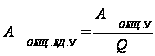 (1.67)
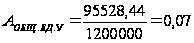
*цеховая себестоимость:
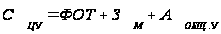 (1.68)
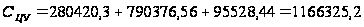 (грн)
*общепроизводственные расходы:
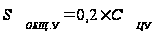 (1.69)
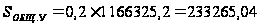 (грн)
*общепроизводственные расходы на единицу продукции:
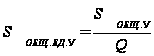 (1.70)
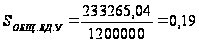 (грн)
*общая производственная себестоимость с учетом ускоренного метода:
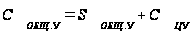 (1.71)
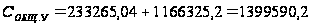 (грн)
*внепроизводственные расходы:
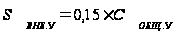 (1.72)
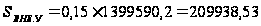 (грн)
*внепроизводственные расходы на единицу продукции:
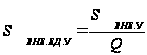 (1.73)
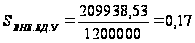
*полная себестоимость:
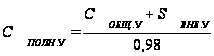 (1.74)
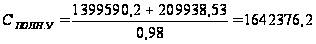 (грн)
*полная себестоимость на единицу продукции:
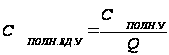 (1.75)
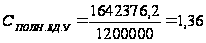
*транспортные расходы:
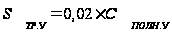 (1.76)
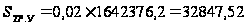 (грн)
*транспортные расходы на единицу продукции:
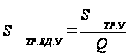 (1.77)
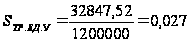 (грн)
Полученные в результате расчетов данные сведены в табл.5.4
Таблица 5.4.Калькуляция себестоимости изделия “Втулка” по ускоренному методу начисления амортизации.
| Наименование статей калькуляции | Сумма затрат, грн | |
| Всего | На единицу | |
| 1.Материальные затраты, в том числе: | 790376,56 | 0,65 |
| - основные материалы | 324000 | 0,27 |
| - вспомогательные материалы | 6480 | 0,0054 |
| - энергия для производственных нужд | 459896,56 | 0,38 |
| 2.Оплата труда, в том числе | 280420,3 | 0,23 |
| - заработная плата основных рабочих | 82800 | 0,069 |
| - заработная плата вспомогательных рабочих | 20700 | 0,017 |
| - надбавки и доплаты | 31050 | 0,025 |
| - дополнительная заработная плата | 33637,5 | 0,028 |
| -отчисления на социальные нужды | 63070,3 | 0,052 |
| 3.Содержание и эксплуатация оборудования, в том числе | 95528,44 | 0,07 |
| - здания и сооружения | 45589,6 | 0,037 |
| - производственное оборудование | 49938,84 | 0,041 |
| Итого цеховая себестоимость | 1166325,2 | 0,97 |
| 4.Общепроизводственные расходы | 233265,04 | 0,19 |
| 5.Внепоизводственные расходы | 209938,53 | 0,17 |
| 6.Транспортные расходы | 32847,52 | 0,027 |
| Полная себестоимость | 1642376,2 | 1,36 |
*уровень рентабельности:
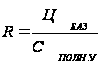 (1.78)
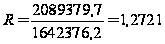 ,
следовательно

*прибыль:
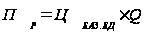 (1.79)
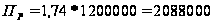 (грн)
Вывод: так как мы уменьшили массу заготовки, уменьшились все материальные затраты, а именно: затраты на основные материалы, затраты на вспомогательные материалы, затраты на электроэнергию. Так как уменьшилось количество станков, вследствие уменьшения пооперационной трудоемкости, то затраты на их обслуживание сократились то есть уменьшились издержки на оплату труда и амортизационные отчисления. Также сократились размеры производственной площади за счет уменьшения количества станков. Уменьшились общепроизводственные расходы, транспортные расходы и цена. Рентабельность производства снизилась с 32,19% до 27,21%.
Показатели эффективности использования основных фондов
*фондоотдача:
 (1.80)
*среднегодовая стоимость основных фондов:
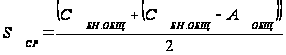 (1.81)
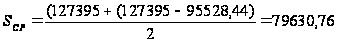 (грн)
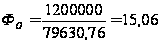 (грн)
*фондоемкость:
 (1.82)
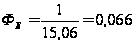 (грн)
*фондовооруженность:
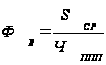 (1.83)
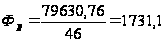 (принимаем
 грн/чел)
Вывод: что касается показателей эффективного использования основных фондов, то фондоотдача , фондовооруженность и фондоемкость уменьшилась.
Оборотные средства
- Показатели эффективности использования оборотных средств *материалоемкость:
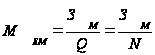 ;
(1.84)
 в
стоимостном
выражении:
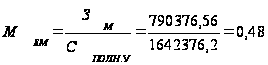 (грн/1 продукции)
в
натуральном
выражении :
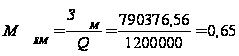 (штук)
*коэффициент использования материалов:
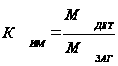 (1.85)
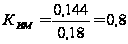
*удельный вес отходов:
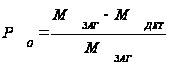 (1.86)
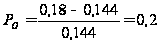
*абсолютная величина отходов производства:
на
единицу продукции:
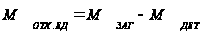 (1.87)
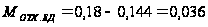 (кг)
на
годовую программу:
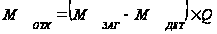 (1.88)
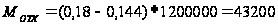 (кг)
- Нормирование оборотных средств
*норматив собственных оборотных средств в производственных запасах
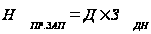 (1.89)
*однодневная потребность в определенном виде материальных ресурсов
 ;
(1.90)
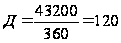 (кг)
*норма запаса в днях:
текущий
запас:
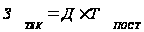 (1.91)
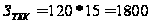 (кг)
минимальный
запас:
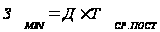 (1.92)
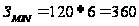 (кг)
максимальный
запас:
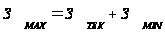 (1.93)
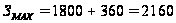 (кг)
средний
запас:
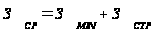 (1.94)
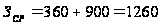 (кг)
страховой
запас:
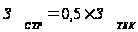 (1.95)
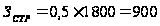 (кг)
*норма запаса в днях:
 (1.96)
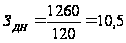 (принимаем
 дней)

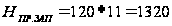 (грн)
*норматив собственных оборотных средств в незавершенном производстве:
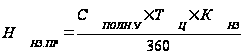 (1.97)
*коэффициент нарастания затрат:
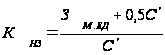 (1.98)
*себестоимость единицы изделия без учета материальных затрат:
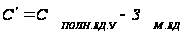 (1.99)
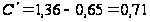 (грн)
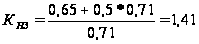 (грн)