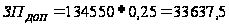Анализ хозяйственной деятельности предприятия
Поэтому различают оборотные средства в сфере производства и в сфере обращения, которые в совокупности обеспечивают непрерывность производства и реализации продукции.
Показатели эффективного использования оборотных средств:
- материалоемкость отображает стоимость всех материальных затрат на единицу продукции или на 1 гривну изготовленной продукции.
Материалоемкость определяется по формуле:
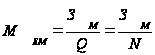 , (4.1)
где Зм – матеріальні затрати;
Q – програма випуску;
 объем
произведенной
продукции в
стоимостном
выражении.
Материалоемкость составляет :
 в стоимостном
выражении:
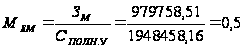 (грн/1ед.продукции)
(4.2)
в натуральном
выражении:
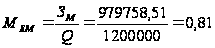 (1ед. продукции)
(4.3)
- коэффициент использования материалов может быть плановым (отношение чистого веса изделия к норме затрат сырья или материалов) и фактическим (отношение чистого веса изделия к фактическим затратам материалов).
Коэффициент использования материалов определяется по формуле:
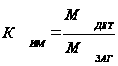 , (4.4)
где
 масса детали;
 масса
заготовки;
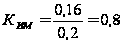
- удельный вес отходов показывает отношение величины отходов к величине общих затрат материалов.
Удельный вес отходов определяется по формуле:
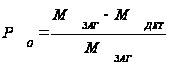 ; (4.5)
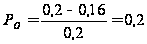
Абсолютную величину отходов производства определяем по формуле:
на единицу
продукции:
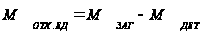 ; (4.6)
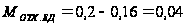 (кг)
на готовую
программу
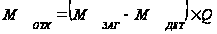 ; (4.7)
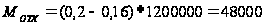 (кг)
Норматив собственных оборотных средств в производственных запасах.
Определяется по формуле:
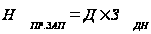 , (4.8)
где
 однодневная
(суточная)
потребность
в определенном
виде материальных
ресурсов, кг;
 норма запаса
в днях
Однодневную потребность в определенном виде материальных ресурсов определяем по формуле:
 ,
(4.9)
где
 суммарная
годовая потребность
в данном материале
в натуральном
выражении
вычисляем по
формуле (2.1)
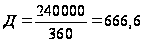 (кг)
Для определения нормы запаса в днях необходимо рассчитать текущий, минимальный, максимальный и средний запасы основных материалов
- текущий запас – это время, необходимое для обеспечения непрерывности производственного процесса между двумя поставками материала.
Текущий запас определяется по формуле:
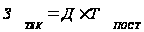 , (4.10)
где
 период поставки
материала
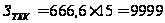 (кг)
- минимальный запас определяется как умножение однодневной потребности определенного вида материальных ресурсов на период срыва поставки.
Минимальный запас определяется по формуле:
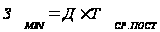 ,
(4.11)
где
 период срыва
поставки материала
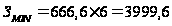 (кг)
- максимальный запас можно определить как сумму минимального и текущего запасов.
Максимальный запас определяется по формуле:
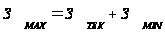 ; (4.12)
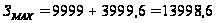 (кг)
- средний запас является суммой минимального и страхового запасов.
Средний запас определяется по формуле:
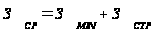 (4.13)
Страховой
запас ( )
принимаем в
размере 50% от
текущего запаса
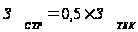 ; (4.14)
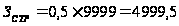 (кг);
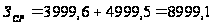 (кг)
Рассчитаем норму запаса в днях, приняв за основу средний запас:
 ; (4.15)
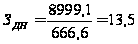 (дней)
Принимаем ЗДН =14 дней .
Норматив собственных оборотных средств, производственных запасов, согласно формуле (4.6) составляет:
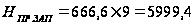 (грн)
Норматив собственных оборотных средств в незавершенном производстве определяется по формуле:
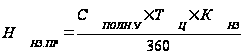 (4.16)
где
 длительность
цикла изготовления
1-го изделия;
 коэффициент
нарастания
затрат определяем
по формуле:
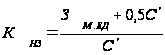 , (4.17)
где
 -
себестоимость
единицы изделия
без учета
материальных
затрат, грн
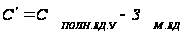 ; (4.18)
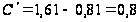 (грн);
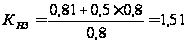 (грн);
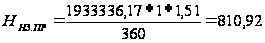 (грн)
Показатели оборачиваемости оборотных средств
Коэффициент оборачиваемости – это число оборотов, совершаемых оборотными средствами за определенный период, показывает эффективность использования оборотных средств предприятия.
Коэффициент оборачиваемости определяется по формуле:
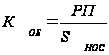 , (4.19)
где
 реализованная
за год продукция
в стоимостном
выражении, грн
 среднегодовой
остаток нормируемых
оборотных
средств, грн
Реализованную за год продукцию, принимаем равной 80-90% от годовой программы выпуска в стоимостном выражении, грн
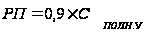 ;
(4.20)
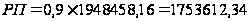 (грн)
Среднегодовой остаток нормируемых оборотных средств согласно заданию на выполнение дипломной работы принимаем равным 14%
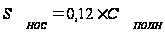 ;
(4.21)
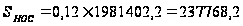 (грн)
Коэффициент оборачиваемости, рассчитанный по формуле (4.19) равен:
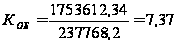
Коэффициент загрузки определяем по формуле:
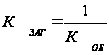 ; (4.22)
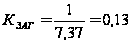
Продолжительность 1го оборота определяем по формуле:
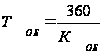 ; (4.23)
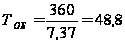 (дней) (принимаем
 )
5 Пути повышения эффективности хозяйственной деятельности предприятия
Вследствие
внедрения
инноваций мы
смогли уменьшить
массу заготовки
детали до ( ),
массу детали
(
 ),
а также пооперационную
трудоемкость
(
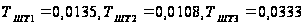 )
Таблица 5.1
| Номер операции | Наименование операции | Модель оборудования |
Пооперационная
трудоемкость
( |
| 005 | Токарная | 1К62 | 0,0135 |
| 010 | Сверлильная | 2Н125 | 0,0108 |
| 015 | Шлифовальная | 3М185 | 0,0333 |
 с учетом изменения)
Для подтверждения эффективности таких нововведений произведем расчеты по формулам, приведенным в разделах 1-4 данной работы
Обоснование производственной мощности
Произведем расчет производственной мощности, для этого используем следующие показатели:
*действительный фонд работы единицы оборудования:
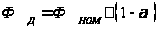 (1.1)
*номинальный фонд времени работы оборудования:
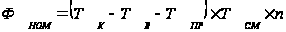 (1.2)
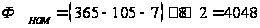 (час);
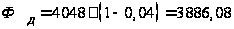 (час)
*необходимое количество станков:
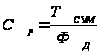 (1.3)
*трудоемкость годовой программы выпуска для каждой операции:
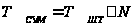 ; (1.4)
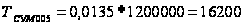 (час);
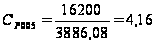 (шт.);
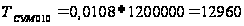 (час);
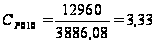 (шт.);
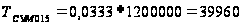 (час);
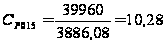 (шт.)
*коэффициент загрузки оборудования по каждой операции так и в среднем по предприятию:
 (1.5)


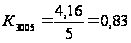
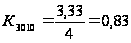
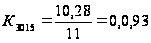
*средний коэффициент загрузки оборудования:
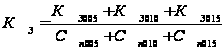 (1.6)
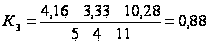
Вывод: вследствие внедрения инноваций и уменьшения пооперационной трудоемкости уменьшилось количество станков, необходимых для производства (до инноваций требовалось для токарной операции-5 станков, для сверлильной-4, для шлифовальной-12 станков, после инноваций-5; 4; 11-соответственно), что позволило сократить расходы на оборудование, а также уменьшился коэффициент загрузки оборудования для каждой операции, это дает производству свободные мощности.
Расчет себестоимости продукции
*потребность в основных материалах:
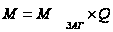 ;
(1.7)
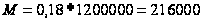 (кг)
*затраты на сырье и материалы:
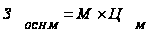 (1.8)
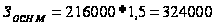 (грн)
*материальные затраты на единицу продукции:
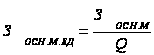 (1.9)
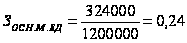 (грн)
- Расчет затрат на вспомогательные материалы
*затраты на вспомогательные материалы:
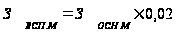 (1.10)
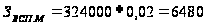 (грн)
*затраты на вспомогательные материалы на единицу продукции:
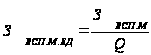 (1.11)
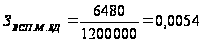 (грн)
- Расчет затрат на электроэнергию
*затраты на электроэнергию:
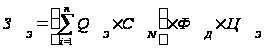 (1.12)
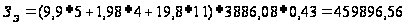 (грн)
*затраты на электроэнергию на единицу продукции:
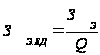 (1.13)
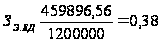 (грн)
- Расчет общих материальных затрат
*общие материальные затраты:
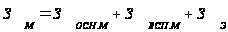 (1.14)
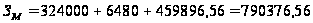 (грн)
*общие материальные затраты на единицу продукции:
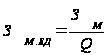 (1.15)
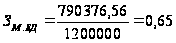 (грн)
- Затраты на оплату труда
Расчет численности промышленно-производственного персонала
*численность основных рабочих по каждой операции:
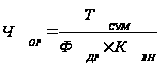 (1.16)
*действительный фонд рабочего времени одного среднесписочного работника:
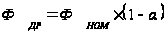 (1.17)
*номинальный годовой фонд времени одного рабочего:
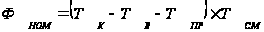 (1.18)
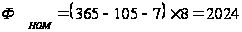 (час)
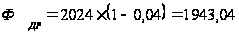 (час)
*численность основных рабочих отдельно для каждой операции:
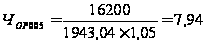 (принимаем
 чел);
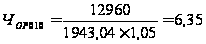 (принимаем
 чел);
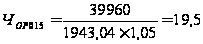 (принимаем
 чел).
*общая численность основных рабочих:
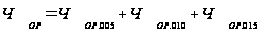 (1.19)
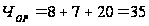 (чел)
*численность вспомогательных рабочих:
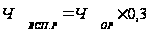 (1.20)
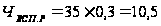 (принимаем
 чел)
*численность промышленно-производственного персонала:
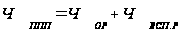 (1.21)
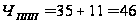 (чел)
- Расчет фонда оплаты труда
*заработная плата основных рабочих отдельно для каждой операции:
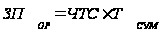 (1.22)
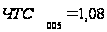 (грн)
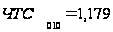 (грн)
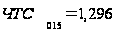 (грн)
операция
005
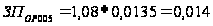 (грн)
операция
010
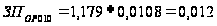 (грн)
операция
015
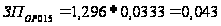 (грн)
*фонд заработной платы основных рабочих:
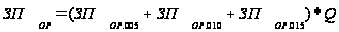 (1.23)
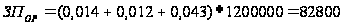 (грн)
*заработная плата основных рабочих на единицу продукции:
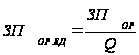 (1.24)
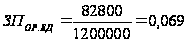 (грн)
*фонд заработной платы вспомогательных рабочих:
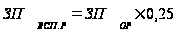 (1.25)
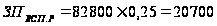 (грн)
*заработная плата вспомогательных рабочих на единицу продукции:
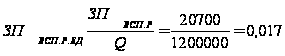 (1.26)
*надбавки и доплаты для всех категорий работников:
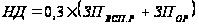 (1.27)
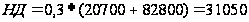 (грн)
*надбавки и доплаты на единицу продукции :
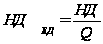 (1.28)
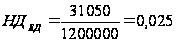 (грн)
*основная заработная плата:
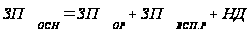 ; (1.29)
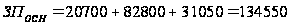 (грн)
*основная заработная плата на единицу продукции:
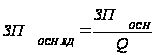 (1.30)
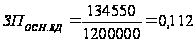 (грн)
*дополнительная заработная плата для всех категорий работающих:
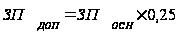 ;
(1.31)