Анализ хозяйственной деятельности предприятия
Основную заработную плату определяем по формуле:
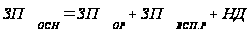 ; (2.23)
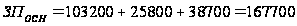 (грн)
Основная заработная плата на единицу продукции:
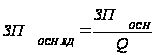 ;
(2.24)
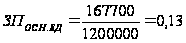 (грн)
Дополнительная заработная плата для всех категорий работающих составляет 25% от основной заработной платы, следовательно:
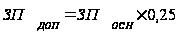 ; (2.25)
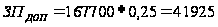
 (грн)
Дополнительная заработная плата на единицу продукции:
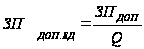 ; (2.26)
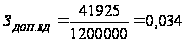 (грн)
Отчисления на социальные нужды согласно действующему законодательству составляют 37,5% от основной и дополнительной заработной платы и определяются по формуле:
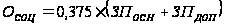 ; (2.27)
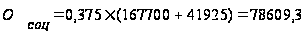 (грн)
Отчисления на социальные нужды на единицу продукции:
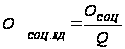 ;
(2.28)
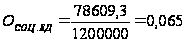 (грн)
Фонд оплаты труда на предприятии определяется по формуле:
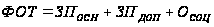 ; (2.29)
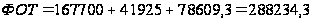 (грн)
Фонд оплаты труда на единицу продукции равен:
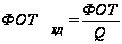 ;
(2.30)
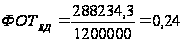 (грн)
2.3 Расходы на содержание и эксплуатацию оборудование
Расчет амортизационных отчислений по 1 группе основных фондов
Произведем расчет амортизационных отчислений по 1 группе основных фондов – здания, сооружения.
Размеры
производственной
площади ( )
определяем
по формуле:
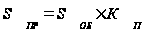 , (2.31)
где
 - площадь пола,
занимаемая
оборудованием;
 - площадь
проходов и
проездов ( принимаем
50-70 % от
)
Площадь цеха, занимаемую оборудованием, вычисляем по формуле:
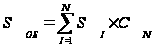 , (2.32)
где
 -
площадь пола,
занимаемая
оборудованием,
для i
– й операции;
 - принятое
число станков
для i
– й операции
(см. табл. 1).
Таблица 2.1 – Площадь пола, занимаемая единицей производственного оборудования
| Номер операции | Наименование операции | Модель оборудования |
Площадь пола, занимаемая единицей оборудования,
|
| 005 | Токарная | 1К62 | 9,04 |
| 010 | Сверлильная | 2Н125 | 0,84 |
| 015 | Шлифовальная | 3М185 | 10,27 |
1К62(принимаем габариты токарно – винторезного станка 1К282 длина которого 3070 мм 2 ; ширина 2945 мм 2 ).
Площадь цеха, занимаемая оборудованием, составляет:
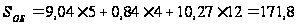 (
 );
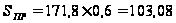 ();
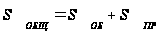 ; (2.33)
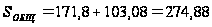 ()
Определим начальную балансовую стоимость 1 группы основных фондов по формуле:
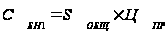 ,
(2.34)
где
 - цена 1го
производственной
площади. Принимаем
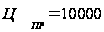 .
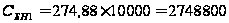 (грн)
Ликвидационная стоимость 1 группы основных фондов равна:
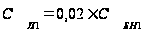 ;
(2.35)
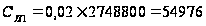 (грн)
Норма амортизации 1 группы основных фондов вычисляем по формуле, приняв срок службы основных фондов 1 группы 50 лет
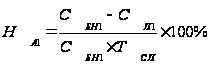 , (2.36)
где
 - полезный срок
службы оборудования,
принимаем
 лет
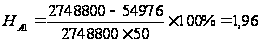 (%)
Определим сумму амортизационных отчислений по 1 группе основных фондов:
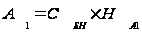 ;
(2.37)
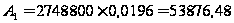 (грн)
Расчет амортизационных отчислений по 3 группе основных фондов
Произведем расчет амортизационных отчислений по 3 группе основных фондов – производственные машины и оборудование.
Определим начальную балансовую стоимость основных фондов 3й группы по формуле:
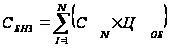 , (2.38)
где
 - начальная
балансовая
стоимость
оборудования
для i
– й операции
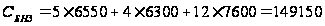 (грн)
Ликвидационная стоимость основных фондов 3-й группы равна:
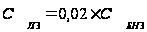 ; (2.39)
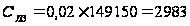 (грн)
Норму амортизации
основных фондов
3й группы вычисляем
по формуле,
приняв
 лет.
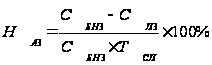 ;
(2.40)
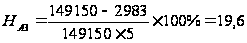 (%)
Определим сумму амортизационных отчислений по 3й группе основных фондов:
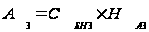 ;
(2.41)
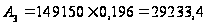 (грн)
Полный расчет амортизационных отчислений
Сумму амортизационных отчислений для всех групп основных фондов вычисляем по формуле:
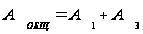 ; (2.42)
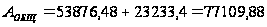 (грн);
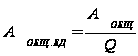 ;
(2.43)
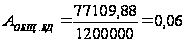 (грн)
2.4 Общепроизводственные расходы
Общепроизводственные расходы составляют 20% от цеховой себестоимости:
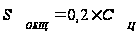 ,
( 2.44)
где
 - цеховая себестоимость
Произведем расчет цеховой себестоимости:
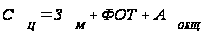 ;
(2.45)
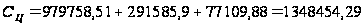 (грн);
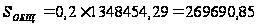 (грн)
Общепроизводственные расходы на единицу продукции равны:
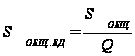 ;
(2.46)
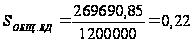 (грн)
2.5 Внепроизводственные расходы
Внепроизводственные расходы составляют 20% от общепроизводственных расходов и определяются по формуле:
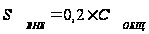 ;
(2.47)
где
 - общепроизводственная
себестоимость.
Произведем расчет общепроизводственной себестоимости:
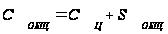 ;
(2.48)
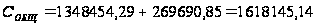 (грн);
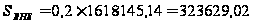
Внепроизводственные расходы на единицу продукции равны:
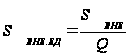 ;
(2.49)
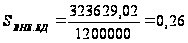 (грн)
2.6 Транспортные расходы
Транспортные расходы согласно заданию на выполнение дипломной работы составляют 6% от полной стоимости и определяются по формуле:
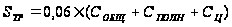 , (2.50)
где
 - полная себестоимость
Произведем расчет полной себестоимости:
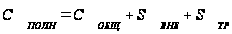 ;
(2.51)
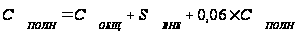 ,
(2.52)
следовательно, полную себестоимость определяем по формуле:
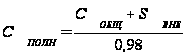 ; (2.53)
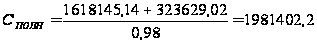 (грн)
Полная себестоимость на единицу продукции:
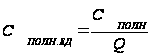 ;
(2.54)
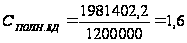 (грн)
Транспортные расходы составляют:
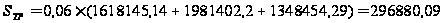 (грн)
Транспортные расходы на единицу продукции:
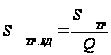 ;
(2.55)
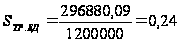 (грн)
Цена
Произведем расчет цены при уровне рентабельности равном 30%
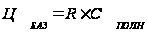 , (2.56)
где
 - уровень рентабельности,

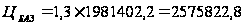 (грн)
Цена на единицу продукции составляет:
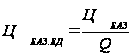 ;
(2.57)
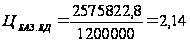 (грн)
Калькуляция
Полученные в результате расчетов данные сведены в таблице 2.2
Таблица 2.2 – Калькуляция себестоимости изделия «Втулка».
| Наименование статей калькуляции | Сумма затрат, грн | |
| Всего | На единицу | |
| 1.Материальные затраты, в том числе: | 979758,51 | 0,81 |
| - основные материалы | 360000 | 0,3 |
| - вспомогательные материалы | 72000 | 0,06 |
| - энергия для производственных нужд | 547758,51 | 0,45 |
| 2.Оплата труда, в том числе | 291585,9 | 0,24 |
| - заработная плата основных рабочих | 103200 | 0,86 |
| - заработная плата вспомогательных рабочих | 25800 | 0,0215 |
| - надбавки и доплаты | 38700 | 0,032 |
| - дополнительная заработная плата | 41925 | 0,034 |
| -отчисления на социальные нужды | 78609,3 | 0,065 |
| 3.Содержание и эксплуатация оборудования, в том числе | 77109,88 | 0,06 |
| - здания и сооружения | 53876,48 | 0,04 |
| - производственное оборудование | 23233,4 | 0,019 |
| Итого цеховая себестоимость | 1348454,29 | 1,12 |
| 4.Общепроизводственные расходы | 269690,85 | 0,22 |
| 5.Внепоизводственные расходы | 323629,02 | 0,26 |
| 6.Транспортные расходы | 296880,09 | 0,24 |
| Полная себестоимость | 1981402,2 | 1,6 |
Расчет полной себестоимости при ускоренном начислении амортизации
По условию анализируемое предприятие может принять ускоренные методы начисления амортизации, если в этом случае уровень рентабельности будет не ниже 15%.Так как уровень рентабельности данного предприятия принят равным 30%, то произведем расчет полной себестоимости изготовления изделия с применением ускоренного метода начисления амортизации.
Рассчитаем амортизацию по ускоренному методу.
При применении этого метода норму амортизации увеличиваем в 2 раза.
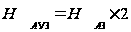 , (2.58)
где
 - норма амортизации
основных фондов
3й группы
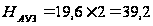 (%);
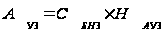 ; (2.59)
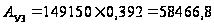 (грн);
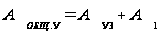 ; (2.60)
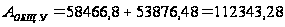 (грн)
Амортизационные отчисления на единицу продукции равны:
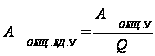 ;
(2.61)
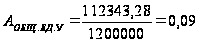 (грн)
Произведем расчет цеховой себестоимости :
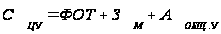 ;
(2.62)
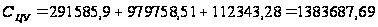 (грн)
Общепроизводственные расходы составляют:
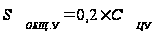 ; (2.63)
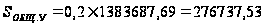 (грн)
Общепроизводственные расходы на единицу продукции составляют:
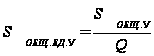 ;
(2.64)
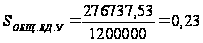 (грн)
Произведем расчет общей производственной себестоимости с учетом ускоренного метода:
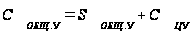 ; (2.65)
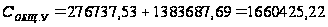 (грн)
Внепроизводственные расходы составляют:
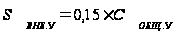 ; (2.66)
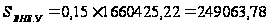 (грн)
Внепроизводственные расходы на единицу продукции составляют
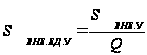 ;
(2.67)
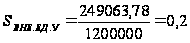 (грн)
Полную себестоимость определяем по формуле:
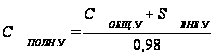 ; (2.68)
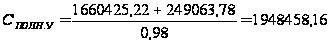 (грн)
Полная себестоимость на единицу продукции равна:
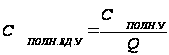 ;
(2.69)
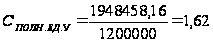 (грн)
Транспортные расходы составляют :
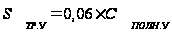 ; (2.70)
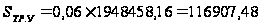 (грн)
Транспортные расходы на единицу продукции:
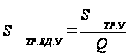 ;
(2.71)
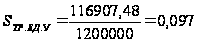 (грн).
Таблица 2.3 – Калькуляция себестоимости изделия «Втулка» при ускоренном методе начисления амортизации
| Наименование статей калькуляции | Сумма затрат, грн | |
| Всего | На единицу | |
| 1.Материальные затраты, в том числе: | 979758,51 | 0,81 |
| - основные материалы | 360000 | 03 |
| - вспомогательные материалы | 72000 | 0,06 |
| - энергия для производственных нужд | 547758,51 | 0,45 |
| 2.Оплата труда, в том числе | 291585,9 | 0,24 |
| - заработная плата основных рабочих | 103200 | 0,86 |
| - заработная плата вспомогательных рабочих | 25800 | 0,0215 |
| - надбавки и доплаты | 38700 | 0,032 |
| - дополнительная заработная плата | 41925 | 0,034 |
| -отчисления на социальные нужды | 78609,3 | 0,065 |
| 3.Содержание и эксплуатация оборудования, в том числе | 112343,28 | 0,09 |
| - здания и сооружения | 53876,48 | 0,044 |
| - производственное оборудование | 58466,8 | 0,048 |
| Итого цеховая себестоимость | 1383687,69 | 1,15 |
| 4.Общепроизводственные расходы | 276737,53 | 0,23 |
| 5.Внепоизводственные расходы | 249063,78 | 0,2 |
| 6.Транспортные расходы | 116907,48 | 0,097 |
| Полная себестоимость | 1948458,16 | 1,62 |
Определим уровень рентабельности производства при применении ускоренного метода начисления амортизации:
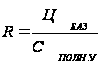 ; (2.72)
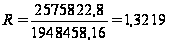
Следовательно,
уровень рентабельности
составляет

Рассчитаем прибыль :
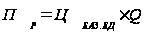 ; (2.73)
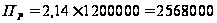 (грн)
3 Показатели эффективности использования основных фондов
Основные фонды – это предметы труда, с помощью которых производится продукция.
Основные фонды – это часть производственных фондов, которые потребляются в нескольких производственных циклах, при этом переносят свою стоимость на стоимость вновь созданной продукции по частям.
Основные фонды в свою очередь делятся на основные производственные и основные непроизводственные.
К основным производственным относят предметы труда, непосредственно участвующие в производстве.
Основные непроизводственные фонды не берут непосредственного участия в процессе производства.
Эффективность использования основных фондов характеризуется рядом показателей:
- фондоотдача: является обобщающим показателем эффективности использования основных фондов.
Фондоотдача определяется по формуле:
 , (3.1)
где
 среднегодовая
стоимость
основных фондов
предприятия
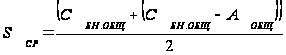 ; (3.2)
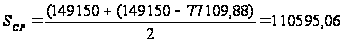 (грн);
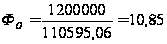 (грн)
- фондоемкость– это обратная величина фондоотдачи, которая показывает стоимость основных фондов, приходящихся на ед. выпуска продукции.
Фондоемкость определяем по формуле:
 ; (3.3)
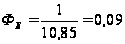 (грн)
- фондовооруженность: характеризует вооруженность одного работника основными фондами.
Фондовооруженность определяем по формуле:
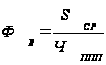 ; (3.4)
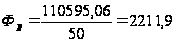 (грн/чел)
Принимаем 2212 грн/чел.
4 Оборотные средства
Оборотные средства – это совокупность средств предприятия, которые авансируются на создание оборотных фондов и фондов обращения и обеспечения их непрерывного кругооборота. Если оборотные фонды выступают в виде предметов труда, то фонды обращения – это средства, вложенные в запасы готовой продукции, товары, отгруженные и в дороге,