Совершенствоание снабженческо-сбытовой политики
Содержание
Аналитическая часть
Раздел 1. Комплексный анализ производственно-хозяйственной деятельности предприятия
1.1 Общая характеристика ОАО «Русполимет»
1.2 Анализ основных технико-экономических показателей предприятия, включая конкурентоспособность предприятия и продукции.
1.3 Анализ эффективности использования производственных ресурсов.
1.4 Анализ объёмов производства.
1.5 Анализ качества и конкурентоспособности продукции.
1.6 Анализ внешней конкурентной среды.
1.7 Анализ затрат на производство.
1.8 Анализ прибыли и рентабельности
1.9 Анализ безубыточности
1.10 Анализ финансового состояния предприятия и вероятности банкротства
1.11 Комплексный анализ эффективности производства
1.12 Спецанализ анализ деятельности ОМТС
Раздел 2. Технологическая часть.
2.1 Краткая характеристика детали.
2.2 Анализ технологичности изделия, выбор и описание типа производства, расчет такта или партии запуска деталей
2.3 Разработка технологического процесса изготовления детали.
2.4 Расчёт калькуляции себестоимости детали из заготовки-штамповки.
2.5 Определение технико-экономических показателей
Раздел 3. Организационно-экономическая часть.
3.1 Проектируемые организационно-экономические мероприятия.
3.2 Социально-экономическая эффективность от введения проектных мероприятий
Раздел 4. Безопасность труда и экология. Анализ и проектирование соответствующих мероприятий с экологическим основанием.
Раздел 5. Управление внедрением проектных мероприятий.
5.1 Суммарная эффективность мероприятий за весь их жизненный цикл.
5.2 Перечень работ по внедрению проектных мероприятий с указанием ответственности исполнителя.
5.3 Сетевой график внедрения мероприятий с расчётом пути табличным или секторным способом.
Заключение
Список использованной литературы.
Приложения
1. Аналитическая часть
Комплексный анализ производственно-хозяйственной деятельности предприятия ОАО «Русполимет»
1.1 Общая характеристика предприятия
ОАО «Русполимет» - производит широкий спектр кольцевой продукции, востребованной производителями транспортного машиностроения, электротехнического машиностроения, авиационной, ракетно-космической отраслей, энергетического и атомного машиностроения.
Современный кольцепрокатный комплекс и отработанная технология производства на ОАО «Русполимет» позволяет производить кольцевые заготовки для максимально широкого диапазона типоразмеров диаметром до 6000 мм, высотой до 1200 мм, массой до 12000 кг.
Собственный механообрабатывающий комплекс позволяет поставлять кольцевые заготовки в механически обработанном состоянии.
Также в интересах своих партнеров ОАО «Русполимет» ввел в эксплуатацию газостатический комплекс ABB-ASEA QIH-345 для:
- высокотемпературной газостатической обработки крупных фасонных отливок ответственного назначения и стали, алюминиевых, магниевых, титановых и других специальных сплавов;
- горячего изостатического прессования крупногабаритных заготовок из порошка и гранул никелевых, железных и алюминиевых сплавов с использованием герметичных вакуумированных формообразующих оболочек.
Полное фирменное наименование: Открытое акционерное общество «Русполимет».
Сокращенное фирменное наименование: ОАО «Русполимет».
Место нахождения предприятия: Россия. Нижегородская область, г. Кулебаки, ул. Восстания, д.1.
Почтовый адрес: Россия, 607010, Нижегородская область, г. Кулебаки, ул. Восстания, д. 1.
Основными покупателями продукции ОАО «Русполимет» являются российские машиностроительные, авиационные, нефтяные, газовые промышленности. А также зарубежные партнеры из стран СНГ и дальнего зарубежья (Латвии, Украины, Эстонии, Германии, Финляндии, Индии и т. д.)
Реализация продукции, выполнение работ и предоставление услуг осуществляются по ценам и тарифам, устанавливаемым самостоятельно, кроме случаев, предусмотренных законодательством.
Предприятие «Русполимет» может создавать филиалы и открывать представительства на территории РФ и за ее пределами с соблюдением требований действующего законодательства Российской Федерации, а также соответствующих законодательств иностранных государств по месту нахождения филиалов и представительств, если иное не предусмотрено международным договором РФ. Оно имеет Филиал «Технический центр открытого акционерного общества «Русполимет» в г. Москва.
1.2 Анализ основных технико-экономических показателей
Деятельность предприятия характеризуется определенной системой экономических показателей, каждый из которых раскрывает какую-либо одну сторону хозяйственной деятельности, а в системе показателей выявляется целостная картина экономического состояния производства.
Таблица 1.1.-Анализ основных экономических показателей
| № п/п | Показатели |
Усл. обозн. |
Ед. изм. | Базовый период, (2007г.) П0 | Анализир. период, (2008г.) П1 | Индекс | Абсол. отклонение | Темп прироста, % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. | Прибыль от реализации | Пр | тыс. руб. | 1014023 | 454888 | 0,4485 | -559135 | -55,15 |
| 2. | Товарная продукция | Тп | тыс. руб. | 4571980 | 3325100 | 0,7272 | -1246880 | -27,28 |
| 3. | Реализованная продукция | Рп | тыс. руб. | 4206336 | 2986593 | 0,7100 | -1219743 | -29 |
| 4. | Основные производственные фонды | Фоп | тыс. руб. | 1523993 | 2216733 | 1,4546 | 692740 | +45,46 |
| 5. | Оборотные фонды | Фно | тыс. руб. | 1759328 | 3226966 | 1,8342 | 1467638 | +83,42 |
| 6. | Материальные затраты | Мз | тыс. руб. | 2540336 | 1777470,4 | 0,6997 | -762865,6 | -30,03 |
| 7. | Численность персонала | Чп | чел. | 3837 | 3705 | 0,9655 | -132 | -3,45 |
| 8. | Фонд заработной платы | Фзп | тыс. руб. | 381770 | 439036 | 1,1500 | 57266 | +15 |
| 9. | Себестоимость продукции | Сп | тыс. руб. | 3192313 | 2531705 | 0,7930 | -660608 | -20,7 |
| 10. | Фондоотдача | Фотд | руб. руб. | 3 | 1,5 | 0,5 | -1,5 | -50 |
| 11. | Материалоотдача | Мотд | руб. руб. | 1,7273 | 1,7442 | 1,0097 | 0,01 | +0,6 |
| 12. | Средняя зарплата | Зср | руб. | 99497 | 118498 | 1,1909 | 19001 | +19,09 |
| 13. | Производительность труда | Пт | руб./ чел. | 1191551 | 897463 | 0,7531 | -294088 | -24,69 |
| 14. | Затраты на 1руб. ТП | Зр | коп. | 70 | 76 | 1,0857 | 6 | +9 |
| 15. | Рентабельность продаж | Rпр | % | 24,1000 | 15,2300 | 0,6319 | -8,9 | -37 |
| 16. | Коэффициент оборачиваемости капитала | Кок | обороты | 2,39 | 0.93 | 0,0.3891 | -1,46 | -61,09 |
По результатам анализа основных показателей можно сделать следующие выводы о деятельности предприятия:
За анализируемый период прибыль от реализации продукции снизилась на 559 135 тыс.руб. и составила 454888 тыс.руб. В результате темп прироста прибыли от реализации продукции составил минус 55,15 %. Из этого следует, что у предприятия имеются средства для оплаты долгов, но был не выполнен план за 2008 год по реализации продукции, вследствие чего ОАО «Русполимет» недополучило прибыль.
Превышение темпов прироста средней заработной платы одного работника (19,09 %) над темпом прироста производительности труда (минус 24,69 %) характеризует регрессивную тенденцию развития предприятия.
Темп прироста товарной продукции в 2008 г составил минус 27,28 %, а темп прироста материальных затрат минус 30,03 % и темп прироста стоимости основных производственных фондов 58,68 %. Это свидетельствует о том, что на предприятии реализован экстенсивный путь развития.
Так как производительность труда уменьшилась на 24,69 %, фондоотдача уменьшилась на 50 % это говорит о снижение эффективности использования живого труда, основных производственных фондов и материальных ресурсов.
Рентабельность продаж уменьшилась на 37 %, что говорит о снижении эффективности использования текущих затрат.
Снижение оборачиваемости капитала в анализированном периоде на 61,09% говорит о снижении эффективности его использования.
1.3 Анализ эффективности использования производственных ресурсов
1.3.1 Анализ эффективности использования основных фондов
Основным показателем эффективности использования основных фондов является фондоотдача, характеризующая объем продукции, приходящейся на 1руб. основных фондов:
Фотд
=
 ,
руб./руб.
Фотд0 = 3, руб./руб. Фотд1 = 1,5, руб./руб.
На фондоотдачу влияют следующие факторы:
изменение товарной продукции
ΔФотд(ТП)
=
 =
-0,82 руб./руб.
изменение стоимости ОПФ
ΔФотд(Фоп)
=
 =
-0,68 руб./руб.
Влияние двух факторов:
ΔФотд = ΔФотд(ТП) + ΔФотд(Фоп) = -1,5 руб./руб.
ΔФотд = Фотд1 – Фотд0 = -1,5 руб./руб.
Относительный ущерб:
ЭоФоп = Фоп0 Ч Iрп - Фоп1 = -1134697,97 тыс.руб.
При анализе эффективности использования основных фондов учитывалось изменение фондоотдачи.
Относительный перерасход от эффективного использования основных средств составила 1134697,97 тыс.рублей. Таким образом, фондоотдача в анализируемом периоде уменьшилась на 1,5 руб/руб, на это повлияли следующие факторы:
1. снижение товарной продукции в анализируемом периоде по сравнению с базовым на 1246880 тыс. рублей.
2. неэффективное использование основных производственных фондов в анализируемом периоде.
1.2.3 Анализ эффективности использования предметов труда
Основным показателем использования предметов труда является материалоемкость, характеризующая величину материальных затрат на 1руб. выпущенной продукции.
Ме
=
 ,
руб./руб.
Ме0 = 0,55 руб./руб. Ме1 = 0,53 руб./руб.
На материалоемкость влияют факторы:
изменение материальных затрат
ΔМе(Мз)
=
 = -0,17 руб./руб.
изменение товарной продукции
ΔМе(ТП)
=
 = 0,15 руб./руб.
Общее влияние двух факторов:
ΔМе = ΔМе(Мз) + ΔМе(ТП) = -0,02 руб./руб.
ΔМе = Ме1 – Ме0 = 0,5346 – 0,5556 = -0,02 руб./руб.
Относительная экономия:
Эо Мз= Мз0 Ч Iрп – Мз 1 = 26168,16 тыс.руб.
Итогом анализа эффективности использования предметов труда стало уменьшение материалоемкости на 3,78%. Влияние на материалоемкость оказало в первую очередь увеличение товарной продукции на 5%. Материальные затраты в свою очередь увеличились на 3% , что обусловлено ростом выпуска продукции.
Результатом эффективного использования предметов труда явилась экономия в размере 11,04 млн. рублей.
1.3.3 Анализ эффективности использования трудовых ресурсов
Основным показателем эффективности использования средств труда является производительность труда, т.е. выработка на одного человека.
Пт
=
 ,
тыс.руб./чел.
Пт0 =1191,55 тыс.руб./чел. Пт1 = 897,46 тыс.руб./чел.
изменение товарной продукции
ΔПт(ТП)
=
 = -324,96 тыс.руб./чел.
изменение численности персонала
ΔПт(ЧП)
=
 = 30,87 тыс.руб./чел.
Влияние двух факторов:
ΔПт = ΔПт(тп) + ΔПт(11П) = -294,08тыс.руб./чел.
ΔПт = Пт1 – Пт0 = 897,463 – 1191,551 = -294,08 тыс.руб./чел.
Относительный ущерб:
ЭоФзп = Фзп0 Ч Iрп – Фзп 1 = -167979,3 тыс.руб.
Проанализировав эффективность использования средств труда делаем вывод о том, что производительность труда в анализируемом периоде по сравнению с базовым периодом уменьшилась на 24,69 %. На это в первую очередь повлияло уменьшение товарной продукции на 27,28%,, так же на это повлияло уменьшение численности персонала на 3,45 %, но при этом выработка в 2008 году значительно уменьшилась.
Однако, на предприятии наблюдается следующий диссонанс: заработная плата растет, а производительность труда уменьшается . Рост абсолютной величины средней заработной платы сотрудников в 2008 году составил 15 %. Это говорит об экстенсивном пути развития предприятия. Поэтому наблюдается относительный перерасход 167979,3тыс.руб.. Не соответственное увеличение заработной платы при соответствующей производительности труда может привести предприятие к непомерному росту затрат и снижению показателей прибыльности. В целом данное финансовое состояние на предприятии характеризует неэффективность использования человеческих ресурсов.
1.3.4 Анализ показателей оборачиваемости оборотных средств
Ускорение оборачиваемости оборотных средств повышает прибыль, высвобождает денежные ресурсы, улучшает финансовые показатели предприятия.
Анализ оборачиваемости оборотных средств проводится с помощью следующих показателей:
- коэффициент оборачиваемости;
- коэффициент закрепления оборотных средств в обороте;
- длительность одного оборота.
Коэффициент оборачиваемости показывает количество оборотов, которое делают оборотные средства:
Коб
=

Рассчитаем коэффициент оборачиваемости оборотных средств за базовый и анализируемый период:
Коб0
=
 = = 2,39; Коб1 =
 = = 0,93
Коэффициент закрепления оборотных средств в обороте показывает, сколько оборотных средств требуется для получения 1руб. реализованной продукции:
Кз
=
 =

Рассчитаем коэффициент закрепления оборотных средств за базовый и анализируемый период:
Кз0
=
 =
 = 0,42 Кз1 =
 =
 = 1,08
Длительность одного оборота оборотных средств показывает, сколько дней оборотные средства совершают полный оборот:
То
=
 ,
где Д – число дней в году, Д=360дн.
Рассчитаем длительность одного оборота оборотных средств за базовый и анализируемый период:
То0
=
 = 151 дн.; То1 =
 =
387 дн.
Результаты расчета представить в виде таблицы 2.
Таблица 1.2.-Анализ оборачиваемости оборотных средств
| № п/п | Показатели | Базовый период (2007),П0 | Анализир. период (2008),П1 | Индекс, I=П1/П0 | Абсол. откл., Па=П1-П0 | Темп прироста, Tпр=(I-1)Ч100 |
| 1. | Коэффициент оборачиваемости | 2,39 | 0,93 | 0,39 | -1,46 | -61 |
| 2. | Коэффициент закрепления оборотных средств в обороте | 0,42 | 1,08 | 2,57 |
0,66 | 157 |
| 3. | Длительность одного оборота оборотных средств | 151 | 387 | 2,56 | 236 | 156 |
Проанализировав показатели оборачиваемости оборотных средств (коэффициент оборачиваемости, коэффициент закрепления оборотных средств в обороте, длительность одного оборота) можно сделать выводы об их замедлении. Это в свою очередь может повлиять на увеличение длительности цикла воспроизводства капитала предприятия.
Коэффициент оборачиваемости снизился на 61,09%. Это говорит о том, что предприятию в анализируемом периоде потребуется высвобождение денежных ресурсов для расширения производства.
Длительность цикла оборота основного капитала влияет на цикличность развития предприятия. В анализируемом периоде она увеличилась на 236 дней. Это может повлиять на ухудшение финансовых показателей предприятия, например, таких как выручка от продаж, реализованная продукция.
Коэффициент закрепления оборотных средств увеличился на 0,66%.
1.4 Анализ объемов производства
Основными показателями объем производства служат валовая, товарная и реализованная продукция.
Таблица 1.3.-Анализ объемов производства продукции
| № п/п | Показатели |
Усл. обозн |
Ед. изм. | Базовый период (2007г), П0 | Анализир. период (2008г), П1 | Индекс I=П1/П0 |
Абсол. откл., Па=П1-П0 |
Темп прироста, Tпр=(I-1)Ч100 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. | Валовая продукция | Вп | тыс. руб. | 4948265 | 3835960 | 0,7752 | -1112305 | -22,48 |
| 2. | Товарная продукция | Тп | тыс. руб. | 4571980 | 3325100 | 0,7272 | -1246880 | -27,28 |
| 3. | Реализованная продукция | Рп | тыс. руб. | 4206336 | 2986593 | 0,7100 | -1219743 | -29 |
Из анализа следует, что в 2008 году произошло снижение объемов производства продукции: валовой продукции - 22,48 %; товарной продукции - 27,28 %; реализованной продукции – 29 %.
1.5 Анализ качества и конкурентоспособности продукции
Объектом оценки качества служит сортовой прокат ОАО «Русполимет»,
Внесем в таблицу 1.4. номинальное значение показателей качества по двум группам показателей:
технические показатели;
экономические показатели.
Групповые показатели весомости экспертным путем приняты: Р1 = 0,5; Р2=0,5. А весовые характеристики отдельных показателей составляют: р1.1. = 0,25; р1.2. = 0,1; р1.3. = 0,2; р1.4. = 0,25; р1.5. = 0,1; р1.6. = 0,1; р2.1. = 0,7; р2.2. = 0,3.
На основе значений номинальных показателей и максимальных значений рассчитываем относительные показатели качества по формуле:
 (или
 ),
где i – колонки (изделия), а j – строчки (показатели).
Затем рассчитываем групповые оценки (qi,j) с учетом весомости показателей по формуле:
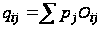
В конце расчетов определяем комплексные показатели качества с учетом весовых коэффициентов:

Расчеты вышеперечисленных показателей представлены в таблице 1.4., из которой видно, что наиболее качественным является изделие предприятия . Следовательно, наблюдается снижение конкурентоспособности продукции ОАО «Русполимет».
Таблица 1.4-.Результаты расчетов
| № | Показатели качества |
Весомость j |
Изделия | |||||
| ВСМПО «Ависма» | ОАО «Русполимет» | Firth Rixon (США) | ||||||
| ном. | относ. | ном. | относ. | ном. | относ. | |||
| 1. | Технические показатели | 0,5 | X | 0,9044 | X | 0,9164 | X | 0,938 |
| 1.1. | - предел прочности, МПа | 0,25 | 540 | 0,771 | 640 | 0,914 | 700 | 1 |
| 1.2. | - ударная вязкость, Дж/см2 | 0,1 | 54 | 0,783 | 69 | 1 | 60 | 0,870 |
| 1.3 | - предел усталости, МПа | 0,2 | 70 | 1 | 69 | 0,986 | 68 | 0,971 |
| 1.4. | - ударная деформация, % | 0,25 | 12 | 1 | 10 | 0,833 | 10 | 0,833 |
| 1.5. | - деформация разрушения, % | 0,1 | 12 | 0,833 | 11 | 0,910 | 10 | 1 |
| 1.6. | - удельная материалоемкость, руб./час | 0,1 | 640 | 1 | 700 | 0,914 | 650 | 0,985 |
| 2 | Экономические показатели | 0,5 | X | 0,987 | X | 0,9832 | X | 0,9958 |
| 2.1 | - цена, руб. | 0,7 | 15655 | 0,99 | 15500 | 1 | 15600 | 0,994 |
| 2.2 | - удельный расход на транспортировку, руб./км | 0,3 | 43,4 | 0,980 | 45,04 | 0,944 | 42,5 | 1 |
| ИТОГО | 0,9457 | 0,9498 | 0,9669 | |||||
1.6 Анализ внешней конкурентной среды
Анализ внешней конкурентной среды проводится на основе определения рыночной доли предприятия, ее изменения.
Рыночная доля определяется:
Дп
=
 ,
где Дп- рыночная доля предприятия,
Вп – выручка предприятия,
Вк – выручка конкурента
Определяем рыночную долю за базовый и анализируемый период:
Дп0 = 0,71; Дп1 = 0,57.
Проводим факторный анализ:
Изменение рыночной доли происходит под влиянием 2-х факторов:
изменение выручки предприятия:
ΔДп(Вп)
=
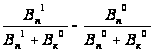 = -0,05
изменение выручки конкурента
ΔДп(Вк)
=
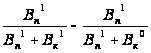 = -0,09
Общее изменение рыночной доли под влиянием двух факторов:
ΔДп = ΔДп(Вп) + ΔДп(Вк) = -0,14
ΔДп = Дп1 – Дп0 = -0,14
Проанализировав внешнюю конкурентную среду было выявлено, что рыночная доля ОАО «Русполимет» уменьшилась на 0,136 . На это оказало влияние (минус 0,005) уменьшение выручки предприятия в 2008 году и увеличением выручки конкурента (минус 0,086).
1.7 Анализ себестоимости продукции
1.7.1 Анализ затрат по экономическим элементам
Анализ затрат по экономическим элементам позволяет определить долю затрат прошлого труда (через амортизацию), долю затрат живого труда (через фонд заработной платы), долю материальных затрат в общей себестоимости.
Таблица 1.5.-Анализ затрат по экономическим элементам
№ п/п |
Элементы затрат | Базовый период (2007г), П0 | Анализ. период (2008г), П1 | Отклонения, +/- | |||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | ||
| 1 | Материальные затраты | 2540336 | 79,58 | 1777470,4 | 70,21 | -762865,6 | -9,37 |
| 2 | Фонд заработной платы с начислениями | 488284 | 15,30 | 561527 | 22,18 | 73243 | 6,88 |
| 3 | Амортизация основных средств | 21831 | 0,68 | 34643 | 1,37 | 12812 | 0,69 |
| 4 | Прочие расходы | 141862 | 4,44 | 158064,6 | 6,24 | 16202,6 | 1,8 |
| 5 | Итого | 3192313 | 100 | 2531705 | 100 | -660608 | - |
Поскольку уровень затрат и себестоимости влияет на величину результатов предприятия, снижение себестоимости является важным фактором роста прибыли и индикатором эффективности деятельности всего предприятия в целом и его руководства в частности. Анализ затрат по экономическим элементам показал снижение себестоимости продукции на 20,7%.
Расходы постоянные в анализируемом периоде возросли вследствие уменьшения товарной продукции на 27,28%.
1.7.2 Анализ себестоимости по статьям калькуляции
Проанализируем абсолютное и относительное отклонения по каждой статье и удельный вес каждой статьи в общей себестоимости: цеховой себестоимости, производственной себестоимости и полной себестоимости.
По результатам анализа себестоимости по статьям калькуляции можно сделать вывод о ее уменьшение на 660608 тыс. руб. Факторами уменьшения себестоимости могут быть: уменьшение выпуска товарной продукции; недостаточное качество закупаемого сырья и материала; повышение цен на топливо; рост инфляции; изменение норм расходов газа, электроэнергии;
В целом наблюдается увеличение постоянных затрат.
Таблица 1.6.-Затраты по статьям калькуляции себестоимости товарной продукции, тыс. руб.
| № п/п | Статьи затрат | Базовый период (2007г), тыс.руб. | Уд. вес, % | Анализ.период (2008г),тыс.руб. | Уд. вес, % | Абсолютное отклонение | Отклоне-ние уд. весов | Темп прироста, % |
| 1 | Сырье и материалы | 2250300 | 70,50 | 1572200 | 62,1 | -678100 | -8,4 | -30,13 |
| 2 | Покупные изделия | 90006 | 2,82 | 50200,4 | 1,98 | -39805,6 | -0,84 | -44,23 |
| 3 | Топливо и энергия | 200030 | 6,27 | 155070 | 6,12 | -44960 | -0,15 | -22,48 |
| 4 | Основная зарплата рабочих | 347064 | 10,87 | 399124 | 15,76 | +52060 | +4,89 | +15,00 |
| 5 | Дополнительная зарплата рабочих (10%) | 34706 | 1,09 | 39912 | 1,57 | + 5206 | +0,48 | +15,00 |
| 6 | Начисления на зарплату(27,9%) | 106514 | 3,30 | 122491 | 4,83 | +15977 | +1,53 | +15,00 |
| 7 | Расходы на содержание и эксплуатацию оборудования | 31236 | 0,98 | 43904 | 1,73 | +12668 | +0,75 | +40,56 |
| 8 | Общепроизводственные расходы | 38177 | 1,2 | 47895 | 1,89 | + 9718 | +0,69 | +25,46 |
| 9 | Общехозяйственные расходы | 52060 | 1,63 | 63860 | 2,52 | +11800 | +0,89 | +12,75 |
| 10 | Потери от брака | 1097,2 | 0,03 | 1435,4 | 0,057 | +338,2 | +0,027 | +30,82 |
| 11 | Прочие расходы | 5680,8 | 0,18 | 6366,2 | 0,25 | +685,4 | +0,07 | +12,07 |
| Итого: производственная себестоимость | 3156871 | 98,89 | 2502458 | 98,84 | -654413 | -0,05 | -20,73 | |
| 12 | Коммерческие расходы | 35442 | 1,11 | 29247 | 1,16 | -6195 | +0,05 | -17,48 |
| Итого: полная себестоимость | 3192313 | 100,00 | 2531705 | 100,00 | -660608 | 0 | -20,70 |
1.7.3 Анализ затрат на 1 рубль товарной продукции
Показатель затрат на 1 рубль товарной продукции является обобщающим показателем себестоимости.
Если он больше 1, производство устойчиво, если меньше 1- рентабельно.
Проведем анализ показателя затрат на 1 рубль товарной продукции, который представлен в таблице 1.7.
Таблица 1.7.-Затраты на 1 рубль товарной продукции
| № п/п | Показатель | Базовый период (2007г), П0 | Анализир. период (2008г), П1 | Индекс, I=П1/П0 |
Абсол. откл., Па=П1-П0 |
Темп прироста, Tпр=( I-1)Ч100 |
| 1. | Товарная продукция, млн.руб. | 4571980 |
3325100 |
0,7272 |
-1246880 |
-27,28 |
| 2. | Себестоимость продукции, млн.руб. | 3192313 |
2531705 |
0,7930 |
-660608 |
-20,7 |
| 3. | Затраты на 1 рубль товарной продукции, коп. | 70 |
76 |
1,0857 |
6 |
9 |
Производство продукции рентабельно, так как затраты на 1 руб. продукции меньше 1 руб. Проанализировав затраты на 1 руб. товарной продукции можно сделать вывод, что этот показатель увеличился на 9 %. Это является отрицательным фактором в работе предприятия. На него могло повлиять следующее: изменение структуры выпуска продукции; изменение уровня затрат на производство; изменение цен и тарифов на потребление материальных ресурсов; изменение оптовых цен на продукцию.
1.8 Анализ прибыли и рентабельности
1.8.1 Анализ показателей прибыли
Прибыль характеризует абсолютный экономический результат и способность предприятия наращивать капитал.
Таблица 1.8.-Расчет показателей прибыли, тыс.руб.
|
№ п/п |
Показатель | Базовый период (2007г), П0 | Анализир. период (2008г), П1 | Индекс, I=П1/П0 | Абсол. откл., Па=П1-П0 | Темп прироста, Tпр=( I-1)Ч100 |
| 1 | Реализованная продукция | 4206336 | 2986593 | 0,7100 | -1219743 | -29 |
| 2 | Себестоимость продукции | 3192313 | 2531705 | 0,7930 | -660608 | -20,7 |
| 3 | Прибыль (убыток) от реализации продукции | 1014023 | 454888 | 0,4485 | -559135 | -55,15 |
| 4 | Прибыль (убыток) от реализации имущества | 150355 | 270500 | 1,7991 | 120145 | 79,91 |
| 5 | Балансовая (валовая) прибыль | 1164378 | 725388 | 0,6230 | -438990 | -37,7 |
Валовая прибыль в анализируемом периоде уменьшилась на 438990 тыс.руб. и составляют 725388 тыс.руб. Уменьшение валовой прибыли обусловлено главным образом уменьшением прибыли от реализации продукции на 559135 тыс.руб.
Проведем факторный анализ прибыли от реализации и выявим влияние на нее следующих факторов:
Изменение объема реализации продукции
ΔП(рп)=П0рп Ч(Iрп-1) = -294067 тыс.руб.
Изменение структуры реализации продукции:
ΔП(стр)= Паналит.рп -П0рп ЧIрп =-324401 тыс.руб.
Изменение производственной себестоимости
ΔП(Спр)= Саналит.пр – С1пр = -326408 тыс.руб.
Изменение коммерческих расходов
ΔП(Скр)= Саналит.кр – С1кр = -3815 тыс.руб.
Изменение цен на продукцию
ΔП(ц)= Р1п -Раналит.п = 389556 тыс.руб.
Общее изменение прибыли от реализации:
ΔП= ΔП(рп)+ ΔП(стр)+ ΔП(Спр) + ΔП(Скр) + ΔП(ц) = -559135 тыс.руб.
ΔП = П1 – П0 = 454888 тыс.руб. – 1014023 тыс.руб. = -559135 тыс.руб.
Таблица 1.9.-Данные для анализа
| № п/п | Показатель | Базовый период (2007г), П0 | Аналитический период (сопостави-мый), Паналит. | Анализируемый период (2008г), П1 |
| 1. | Производственная себестоимость | 3156871 | 2176050 | 2502458 |
| 2. | Коммерческие расходы | 35442 | 25432 | 29247 |
| 3. | Полная себестоимость | 3192313 | 2201483 | 2531705 |
| 4. | Реализованная продукция | 4206336 | 2597037 | 2986593 |
| 5. | Прибыль от реализации продукции | 1014023 | 395555 | 454888 |
Проанализировав прибыли от реализации под влиянием на нее: объема реализации продукции, структуры реализации продукции, производственной себестоимости и цен на продукцию можно сделать следующие выводы:
При уменьшение объема реализации оказывается отрицательное влияние на сумму прибыли, так как продажи рентабельной продукции уменьшились.
Отрицательное влияние на сумму прибыли оказало изменение структуры товарной продукции. Что говорит об уменьшение рентабельных видов продукции в объеме ее реализации.
Под влиянием себестоимости продукции сумма прибыли от реализации снизилась на 326408 тыс.руб.
Так как уровень среднереализационных цен в анализируемом периоде вырос, то сумма прибыли увеличилась на 389556 тыс.руб.
1.8.2 Анализ образования и распределения прибыли
Таблица 1.10.-Образования и распределения прибыли
| № п/п | Показатели | Базовый период (2007г), П0 | Анализир. период (2008г), П1 | Индекс, I=П1/П0 |
Абсол. откл., Па=П1-П0 |
Темп прироста, Tпр=(I-1)Ч100 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. | Выручка от реализации продукции | 5129678 | 3642187 | 0,71 | -1487491 | -29 |
| 2. | НДС (18%) | 923342 | 655594 | 0,71 | -267748 | -29 |
| 3. | Реализованная продукция | 4206336 | 2986593 | 0,71 | -1219743 | -29 |
| 4. | Себестоимость продукции, в т.ч.: | 3192313 | 2531705 | 0,793 | -660608 | -20,7 |
| -материальные затраты | 2540336 | 1777470,4 | 0,8997 | -762865,6 | -30,03 | |
| - затраты на оплату труда | 381770 | 439036 | 1,15 | +57266 | +15 | |
| - ЕСН | 106514 | 122491 | 1,15 | +15 977 | +15,00 | |
| - амортизация ОПФ | 21831 | 34643 | 1,59 | +12812 | +59 | |
| - прочие расходы | 141862 | 158064,6 | 1,11 | 16202,6 | +11 | |
| 5. | Прибыль от реализации продукции | 1014023 | 454888 | 0,4485 | -559135 | -55,15 |
| 6. | Прибыль от реализации имущества | 150355 | 270500 | 1,7991 | 120145 | 79,91 |
| 7. | Валовая прибыль | 1164378 | 725388 | 0,6230 | -438990 | -37,7 |
| 8. | Налог на имущество (2%) | 23288 | 14508 | 0,62 | -8780 | -38 |
| 9. | Налогооблагаемая прибыль | 1141090 | 710880 | 0,62 | -430210 | -38 |
| 10. | Налог на прибыль(24%) | 273862 | 170611 | 0,62 | -103251 | -38 |
| 11. | Чистая прибыль | 867228 | 540269 | 0,62 | -326959 | -38 |
| 12. | Резервный фонд(5%) | 43361,4 | 27013,45 | 0,62 | -16347,95 | -38 |
| 13. | Фонд развития производства(60%) | 520336,8 | 324161,4 | 0,62 | -196175,4 | -38 |
| 14. | Фонд социального развития (25%) | 216807 | 135067,25 | 0,62 | -81739,75 | -38 |
| 15. | Фонд материального поощрения (10%) | 86722,8 | 54026,9 | 0,62 | -32695,9 | -38 |
Проанализировав образование и распределение прибыли можно сделать следующие выводы:
уменьшение выручки от реализации продукции на 29%. Это говорит о том, что в 2008 году объем по производству и реализации продукции фактически был не выполнен.
уменьшение себестоимости продукции на 20,7% - положительная тенденция, если при относительном снижении затрат на производство реализованной продукции не страдает ее качество.
уменьшение прибыли от реализации продукции на 55,15% не благоприятен и свидетельствует об уменьшении рентабельности продукции и относительном увеличении издержек производства и обращения.
прибыль от реализации имущества увеличилась в анализируемом периоде на 79,91%. Это свидетельствует о том, что предприятие получает прибыль не только от основной своей деятельности, но и от дополнительной. Однако это может оказать и негативное влияние на деятельность предприятия, в связи с уменьшением стоимости ОПФ.
уменьшение таких показателей, как валовая прибыль (37,7%) и чистая прибыль (38%) указывают на отрицательные тенденции в организации производства на данном предприятии. Разные темпы изменения этих показателей были вызваны корректировкой системы налогообложения. Кроме того, следует иметь в виду, что размер этих показателей во многом зависит от учетной политики, применяемой на данном предприятии.
уменьшение налогооблагаемой прибыли на 38% могло быть вызвано уменьшением уровня отпускных цен и удельного веса более дорогой продукции в общем объеме продаж.
уменьшение суммы налога на имущество на 38% могло произойти за счет уменьшения валовой прибыли.
уменьшение суммы налога на прибыль на 38% могло быть связано с уменьшением налогооблагаемой прибылью, поскольку ставка налога на прибыль оставалась в течение базового и анализируемого периода фиксированной в размере 24%.
проанализировав формирование и распределение чистой прибыли в резервный фонд, фонд развития производства, фонд социального развития, фонд материального поощрения, можно сделать вывод, что основным фактором повлиявшем на уменьшение размеров отчислений в данные фонды, является уменьшение суммы чистой прибыли в анализируемом периоде. Коэффициенты отчислений прибыли в соответствующие фонды и в базовом, и в анализируемом периоде оставались стабильными и равными соответственно 5%, 60%, 25% и 10%.
1.8.3 Расчет и анализ показателей рентабельности
Рентабельность производства отражает эффективность использования и текущих, и капитальных затрат:
Rпр=ПвЧ100%/(Фоп+Фно)
Рентабельность реализованной продукции характеризует эффективность использования текущих затрат:
Rрп=Пр*100%/Сп
Рентабельность продаж:
Rпж= Пр*100%/Рп
Рентабельность собственного капитала:
Rск = Пв Ч 100% / (Фоп + Фно – Зкк - Зкд)
Рентабельность основных фондов:
Rф = Пр Ч 100% / Фоф
Таблица 1.11.-Анализ показателей рентабельности.
| № п/п | Показатели | Базовый период (2007г), П0 | Анализир. период (2008г), П1 |
Абсол. откл., Па=П1-П0 |
Темп прироста, Tпр=(I-1)Ч100 |
| 1. | Рентабельность производства | 35,5 | 13,3 | -22,2 | -62,5 |
| 2. | Рентабельность реализованной продукции | 31,8 | 18 | -13,8 | -43,4 |
| 3. | Рентабельность продаж | 24,1 | 15,2 | -8,9 | -37 |
| 4. | Рентабельность собственного капитала | 116,8% | 64,7% | -52,1 | -44,6 |
| 5. | Рентабельность основных фондов | 66,5 | 20,5 | -46 | -69,2 |
Факторный анализ рентабельности производств
На рентабельность оказывают влияние следующие факторы:
1) Изменение валовой прибыли
ΔRпр(Пв)=(Пв1Ч100%/(Фоп0 + Фно0))-(Пв0Ч100% / (Фоп0 + Фно0)=-13,4%
2) Изменение стоимости ОПФ
ΔRпр(Фоп)=(Пв1Ч100%/(Фоп1 + Фно0))-(Пв1Ч100 % / (Фоп0 + Фно0)=-3,9%
3) Изменение стоимости оборотных средств
ΔRпр(Фно)=(Пв1Ч100%/(Фоп1 + Фно1))-(Пв1 Ч 100 % / (Фоп1 + Фно0)=-4,9%
Общее изменение рентабельности под влиянием всех факторов:
ΔRпр = ΔRпр(Пв) + ΔRпр(Фоп) + ΔRпр(Фно) = -22,2
ΔRпр = Rпр1 - Rпр0 =-22,2%
Анализ рентабельности производства свидетельствует о снижение эффективности использования текущих, и капитальных затрат. На это повлияло три основных фактора: уменьшение валовой прибыли в анализированном периоде на 13,4 %, уменьшение оборотных средств на 4,9 %, увеличение основных производственных фондов на 3,9 %.
1.9 Анализ безубыточности
Рассчитаем точку безубыточности изделия «кольцо цельнокатаное» на основании исходных данных (приложение № ).
Qкр. = Зу пост. / Ц – Зу пер.,
где Qкр. – безубыточный объем продаж, тн.
Зу пост. – совокупные условно-постоянные затраты, руб.
Ц – цена реализации единицы продукции, руб.
Зу пер. – переменные затраты на единицу продукции, руб.
Qкр.0 = 4642000 / 212750 – 102505 = 42 шт.
Qкр.1 = 5988500 / 200300 – 90340 = 54 шт.
Определение точки безубыточности можно представить графически (см.рис.1.1.).
Проведем факторный анализ изменения точки безубыточности. На точку безубыточности оказывают влияние следующие факторы:
изменение совокупных условно-постоянных затрат
ΔQкр.(Зу пост.) = Зу пост.1 / (Ц0 – Зу пер.0) - Зу пост.0 / (Ц0 – Зу пер.0) = 12,32 шт.
изменение цены реализации продукции
ΔQкр.(Ц) = Зу пост.1 / (Ц1 – Зу пер.0) - Зу пост.1 / (Ц0 – Зу пер.0) = 6,92 шт.
изменение условно-переменных затрат на единицу продукции
ΔQкр.(Зу пер) = Зу пост.1 / (Ц1 – Зу пер.1) - Зу пост.1 / (Ц1 – Зу пер.0) = -7,24 шт.
ΔQкр. = ΔQкр.(Зу пост.) + ΔQкр.(Ц) + ΔQкр.(Зу пер) = 12 шт.
ΔQкр. = Qкр.1 - Qкр.0 = 12 шт.
Таким образом, в целом запас финансовой устойчивости снизился по сравнению с прошлым годом. Наиболее существенное влияние на уровень точки безубыточности повлиял снижение уровня цен на продукцию (5,53 шт.), а также увеличение доли постоянных затрат в себестоимости реализованной продукции (1,46 шт.).
1.10 Анализ финансового состояния предприятия и вероятности банкротства
Указателями слабых мест в финансовом состоянии являются специальные коэффициенты, не подверженные влиянию инфляции.
1. Показатели платежеспособности, характеризующие ликвидность средств.
Наиболее важный – коэффициент текущей ликвидности (Ктл), характеризующий способность организации в течение года оплатить свои краткосрочные обязательства за счет оборотных средств.
Ктл
=

Нормативное значение Ктл>2.
Ктл0 = 0,85 Ктл1 = 0,82
Так как Ктл0 и Ктл1 меньше 2, проведем оценку вероятности банкротства предприятия с помощью пятифакторной модели «Z – счет Альтмана».
Z=К1+К2+К3+К4+К5, где
К1- коэффициент, характеризующий платежеспособность организации.
К1=(Фно-Зкк)Ч1,2/(Фоп+Фно)
К10 = -0,1129 К11 = -0,1578
К2- коэффициент, характеризующий рентабельность капитала.
К2= ПбЧ1,4/(Фоп+Фно)
К20 = 0,4965 К21 = 0,1866
К3- коэффициент, характеризующий рентабельность производства.
К3= ПрЧ3,3/(Фоп+Фно)
К30 = 1,0192 К31 = 0,2758
К4- коэффициент, характеризующий кредитоспособность организации.
К4= КсЧ0,6/ Кз=(Фоп+Фно-Зкк-Зкд)Ч0,6/ (Зкк+Зкд)
К40 = 0,2616 К41 = 0,1557
где Кс- собств. капитал, Кз- заемный капитал
К5- коэффициент, характеризующий оборачиваемость капитала.
К5= РпЧ0,9/(Фоп+Фно)
К50 = 1,153 К51 = 0,4938
Z0=К10+К20+К30+К40+К50 = 2,8174 Z1=К11+К21+К31+К41+К51 = 0,9541
Если Z < 1,18 – вероятность банкротства очень высокая,
Если Z < 2,7 – вероятность банкротства высокая,
Если Z < 3,0 – вероятность банкротства не высокая,
Если Z > 3,0 – вероятность банкротства очень низкая.
При Z < 2,7 дальнейший анализ не имеет смысла.
При Z > 2,7 необходима оценка таких показателей, как: показатели деловой активности, рентабельности (прибыльности) предприятия и кредитоспособности.
2. Показатели деловой активности. Они позволяют выявить, насколько эффективно предприятие использует свои средства.
Коэффициент оборачиваемости собственного капитала (Кос) – показывает, сколько рублей продукции принес 1 руб. собственных активов или сколько оборотов совершил за 1год собственный капитал.
Кос
=
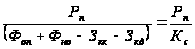
Кос0 = 4,2193 Кос1 = 2,6624
3. Показатели рентабельности - характеризуют прибыль организации.
Рассчитаем рентабельность продукции (Rпр), показывающую, сколько прибыли приходится на 1руб. текущих затрат.
Rпр
=

Rпр0 = 31,7645 Rпр1 = 17,9676
4. Показатели кредитоспособности предприятия характеризуют финансовую устойчивость предприятия.
Рассчитаем коэффициент финансовой автономности (Кфа), характеризующий зависимость организации от внешних займов.
Кфа
=
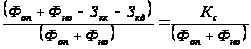
Кфа0 = 0,3036 Кфа1 = 0,2061
Нормальным считается Кфа>0,5.
Коэффициент соотношения собственных и заемных средств – дает общую оценку финансовой устойчивости.
Кссз
=
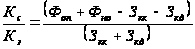
Кссз0 = 0,436 Кссз1 = 0,2596
За критическое значение принимается 1. Чем меньше показатель, тем больше обязательств у предприятия и тем рискованнее ситуация, ближе вероятность банкротства.
Результаты анализа финансовых коэффициентов оформлены в таблице 1.12.
Таблица 1.12.-Расчет и анализ финансовых коэффициентов
| № п/п | Наименование показателя | Нормативное (рекомендованное) значение | Базовый период (2007г), П0 | Анализ. период (2008г), П1 | Отклонения, +,- |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Коэффициент текущей ликвидности | Ктл >2 | 0,85 | 0,82 | -0,03 |
| 2 | Коэффициент оборачиваемости собственного капитала | Кос | 4,2193 | 2,6624 | -1,5569 |
| 3 | Рентабельность продукции | Rпр | 31,7645 | 17,9676 | -13,7969 |
| 4 | Коэффициент финансовой автономности | Кфа>0,5 | 0,3036 | 0,2061 | -0,0975 |
| 5 | Коэффициент соотношения собственных и заемных средств | Кссз>1 | 0,436 | 0,2596 | -0,1764 |
Финансовое состояние предприятия с позиции краткосрочной и долгосрочной перспективы можно оценить как не устойчивое, то есть