Совершенствоание снабженческо-сбытовой политики
Одна из важнейших характеристик финансового состояния предприятия – стабильность его деятельности с позиции долгосрочной перспективы. Она связана, прежде всего, с финансовой структурой предприятия, степенью его зависимости от кредиторов и инвесторов. Так как Кссз<1 это означает, что данное предприятие имеет низкую долю собственного капитала. Очевидно, что снижение чистых активов в динамике рассматривается как негативная тенденция. В связи с этим отметим, что величина чистых активов зависит от многих факторов: основным фактором снижение этого показателя выступает текущая прибыль.
Проанализировав коэффициент текучести ликвидных средств пришли к выводу, что предприятие не обеспечено оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств предприятия. Хотелось бы отметить то, что условия Ктл >2 само по себе является достаточно жестким и, вряд ли, выполнимым для большинства отечественных предприятий. Критическое значение 2 взято из мировой практики без учета реальной ситуации, когда большинство предприятий продолжают работать, как и в условиях централизированно планируемой экономики, со значительным дефицитом собственных оборотных средств.
1.11 Комплексный анализ эффективности производства
Таким образом, проведенный анализ финансово-хозяйственной деятельности ОАО «Русполимет» за 2007 - 2008 годы позволил изучить тенденции развития, глубоко и системно исследовать факторы изменения результата деятельности, выявить резервы повышения эффективности производства, оценить результаты деятельности производства предприятия.
В результате анализа эффективности использования производственных ресурсов было выявлено, что
- неэффективное использование основных фондов дало нам следующий относительный перерасход в размере 1134697,97 тыс.руб.
- эффективное использование предметов труда дало нам следующую относительную экономию в размере 26168,16 тыс.руб.
- неэффективное использование живого труда дало нам следующий относительный перерасход 167979,3тыс.руб.
Анализ оборачиваемости оборотных средств показал, что темп прироста следующих показателей: коэффициент оборачиваемости, коэффициент закрепления оборотных средств в обороте, длительность одного оборота, составил соответственно минус 61;плюс 157; плюс 156. Это говорит об ухудшении использовании оборотных средств.
В результате анализа объемов производства и реализации продукции выявлено снижение следующих показателей:
- Валовая продукция минус 22,48 %;
- Товарная продукция минус 27,28 %;
- Реализованная продукция минус 29 %.
Анализ качества и конкурентоспособности продукции, внешней конкурентной среды показал, что продукция ОАО «Русполимета» является конкурентоспособной. Однако наблюдается уменьшение рыночной доли на 13,6%.
Анализ затрат на производство показал, что себестоимость продукции уменьшилась и составила 2531705 тыс.руб. Проанализировав затраты на 1 руб. товарной продукции можно сделать вывод, о том что производство продукции является рентабельным.
В результате анализа показателей прибыли выявлено, что валовая прибыль в анализируемом периоде уменьшилась на 438990 тыс.руб. и составляют 725388 тыс.руб., а прибыль от реализации уменьшилась в 2008 году по сравнению с 2007 годом на 559135 тыс.руб.
Анализ показателей рентабельности говорит, что в анализируемом периоде темп прироста рентабельности производства, реализованной продукции, продаж, собственного капитала, ОПФ изменились соответственно на минус 65,5%, минус 43,4%, минус 37%, плюс 25,7%, минус 71,7%.
Расчет точки безубыточности показал: в 2007 году необходимо было реализовать продукции на сумму 584647 тыс.руб., чтобы покрыть все затраты, а в 2008 году на сумму минус 888732 тыс.руб. При такой выручки рентабельность ОАО «Русполимет» равна была бы нулю. Фактически выручка составила в 2007 году 4206336 тыс.руб., что выше пороговой на 3621655 тыс.руб., а в 2008 году – 2986593 тыс.руб., что выше пороговой на 2338502 тыс.руб.
Анализ финансового состояния предприятия и вероятности банкротства можно заключить следующее: финансового состояния предприятия можно оценить как не устойчивое. А оценка вероятности банкротства по «Z- счету Альтмана» показала, что вероятность банкротства ОАО «Русполимет» очень велика.
1.12 Спецанализ анализ деятельности ОМТС
Необходимым условием выполнения планов по производству продукции, снижению ее себестоимости, росту прибыли, рентабельности является полное и своевременное обеспечение предприятия сырьем и материалами необходимого ассортимента и качества.
Рост потребности предприятия в материальных ресурсах может быть удовлетворен экстенсивным путем (приобретением или изготовлением большего количества материалов и энергии) или интенсивным (более экономным использованием имеющихся запасов в процессе производства продукции).
Первый путь ведет к росту удельных материальных затрат на единицу продукции, хотя себестоимость ее может при этом и снизиться за счет увеличения объема производства и уменьшения доли постоянных затрат. Второй путь обеспечивает сокращение удельных материальных затрат и снижение себестоимости единицы продукции. Экономное использование сырья, материалов и энергии равнозначно увеличению их производства.
Задачи анализа обеспеченности и использования материальных ресурсов:
a) оценка реальности планов материально-технического снабжения, степени их выполнения и влияния на объем производства продукции, ее себестоимость и другие показатели;
б) оценка уровня эффективности использования материальных ресурсов;
в) выявление внутрипроизводственных резервов экономии материальных ресурсов и разработка конкретных мероприятий по их использованию.
При анализе обеспеченности предприятия материальными ресурсами в первую очередь проверяют качество плана материально-технического снабжения. Проверку реальности плана начинают c изучения норм и нормативов, которые положены в основу расчета потребности предприятия в материальных ресурсах. Затем проверяется соответствие плана снабжения потребностям производства продукции и образования необходимых запасов исходя из прогрессивных норм расхода материалов.
Важным условием бесперебойной работы предприятия является полная обеспеченность потребности в материальных ресурсах источниками покрытия. Они могут быть внешними и внутренними. K внешним источникам относятся материальные ресурсы, поступающие от поставщиков и в соответствии c заключенными договорами. Внутренние источники — это сокращение отходов сырья, использование вторичного сырья, собственное изготовление материалов и полуфабрикатов, экономия материалов в результате внедрения достижений научно-технического прогресса.
Степень обеспеченности материальных ресурсов договорами на их поставку оценивается с помощью следующих показателей:
- коэффициент обеспеченности по плану (Коб.пл)
- коэффициент обеспеченности фактический (Коб.ф)
B процессе анализа необходимо также проверить обеспеченность потребности в завозе материальных ресурсов договорами на их поставку и фактическое их выполнение.
Для проверки потребности в завозе материальных ресурсов договорами на их поставку проанализируем обеспеченность потребности в завозе по основным видам сырья (таблица 1.13 ).
Таблица 1.13.Виды сырья
| Вид материала | Плановая потребность в мес. | Источники покрытия потребности | Заключено договоров, т | Обеспечение потребности договорами,% | Поступило от поставщиков, т | Выполнение договоров,% | |
| внутренние | внешние | ||||||
| Лом | 3600 | 300 | 3300 | 3430 | 103,9 | 3400 | 99,13 |
| чугун | 598 | - | 598 | 610 | 101,9 | 610 | 98,36 |
| стружка | 363 | 20 | 343 | 360 | 105 | 360 | 83,33 |
Коб.пл (лом) = 0,95
Коб.ф (лом) = 1,02
Коб.пл (чугун) = 1,01
Коб.ф (чугун) = 1,002
Коб.пл (стружка) = 0,99
Коб.ф (стружка) = 0,88
Потребность в стружке удовлетворяется лишь на 88%. По остальным материалам потребность удовлетворяется полностью.
АВС-анализ , XYZ-анализ позволяют анализировать материальные потоки предприятия и искать пути снижения затрат на материальные ресурсы.
При АВС-анализе материальные потоки делятся на 3 группы:
Группа А включает наиболее дорогостоящие материальные ресурсы, составляющие до 80% от всех материальных затрат.
Группа В – это материалы средней стоимости, составляющие около 15% всех материальных затрат.
Группа С – материалы, составляющие 5% от стоимости всех материалов.
Такое распределение позволяет концентрировать внимание на тех группах материалов, снижение затрат на которые даст максимальную отдачу.
XYZ-анализ – это также анализ материальных потоков, но с точки зрения структуры потребления материалов. Все материальные ресурсы предприятия в соответствии с концепцией XYZ-анализа можно разделить на группы:
Группа X – материалы, потребление которых носит постоянный характер.
Группа Y включает в себя материалы, потребление которых имеет тенденцию к повышению или понижению, или же сезонный характер.
Группа Z включает материалы, потребление которых носит нерегулируемый характер.
На основе вышесказанного проведем АВС-анализ материальных потоков мартеновского цеха за 2008 г..
Таблица 1.14.- Структура материальных затрат
| Материальные затраты | Сумма , тыс.руб. | Структура затрат,% | ||||
| план | факт | +,- | план | факт | +,- | |
|
ГРУППА А Основные сырье и материалы, тыс.руб. В т.ч. Лом Чугун передельный Чугун-бой Стружка Ферросплавы Никель Силикокальций Алюминий Отходы |
283514 142670 49770 47575 3240 17968 11520 12360 1663 -3254 |
300168 162713 37267 63630 2248 19273 3907 5295 11043 -5211 |
+16653 +20043-12503 +16055 -992 +1304 -7612 -7064 +9380 -1957 |
84,88 42,71 14,9 14,24 0,97 5,38 3,45 3,7 0,49 -0,97 |
83,89 45,47 10,41 17,8 0,63 5,38 1,09 1,48 3,08 -1,45 |
-0,99 +2,76 -4,5 +3,5 -0,34 +0,006 -2,3 -2,2 +2,6 -0,48 |
|
ГРУППА В Топливо и энергия, тыс.руб В т.ч. Газ Мазут Электроэнергия Кислород |
38856 9083 27630 1032 1110 |
45181 9222 33651 1083 1224 |
+6325 +139 +6020 +50 +113 |
11,63 2,71 8,27 0,3 0,33 |
12,62 2,57 9,4 0,306 0,34 |
+0,99 -0,14 +1,13 -0,006 +0,01 |
|
ГРУППА С Вспомогательные материалы, тыс.руб. В т.ч. Камень известковый Порошок магнезитовый Руда Огнеупорные материалы Известь |
11616 923 957 3971 4965 797 |
12459 994 10377 4252 5327 852 |
+843 +70,65 +79,37 +280,3 +358,4 +54,77 |
3,47 0,27 0,28 1,19 1,487 0,239 |
3,48 0,28 0,29 1,18 1,488 0,238 |
+0,01 +0,01 +0,01 -0,01 +0,001 -0,001 |
| Всего материальные затраты | 333987 | 357809 | +23822 | 100 | 100 | - |
Из таблицы можно сделать вывод:
К группе А можно отнести основные сырье и материалы, составляющие 83,89% от всех материальных затрат.
К группе В относятся топливо и энергия (12,62%).
К группе С – вспомогательные материалы (3,48%).
Следовательно, основную часть материальных затрат составляют шихтовые материалы, являющиеся основным сырьем для производства мартеновской стали. Следует сконцентрировать особое внимание на изучении именно этой группы материалов, поскольку разработка мероприятий по снижению затрат на шихтовые материалы даст наиболее выгодный экономический эффект.
XYZ-анализ показал:
поскольку мартеновская печь работает непрерывно, до остановки на капитальный ремонт, все материалы носят постоянный характер, и , следовательно, относятся к группе X.
Таблица 1.15.-Себестоимость продукции по элементам затрат за 2008 г.
| Элемент затрат | Сумма , тыс.руб. | Структура затрат,% | ||||
| план | факт | +,- | план | факт | +,- | |
Материальные затраты В т.ч. Основные сырье и материалы вспомогательные материалы топливо и энергия |
333987 283514 11616 38857 |
357293 300168 11943 45181 |
+23306 +16654 +326 +6325 |
67,3 57,1 2,34 7,8 |
68 57,2 2,3 8,6 |
+0,73 +0,1 -0,04 +0,8 |
| Заработная плата | 19776 | 19645 | -131 | 3,98 | 3,7 | -0,24 |
| Отчисления в фонд соц. защиты | 5873 |
5835 |
-39 |
1,18 |
1,11 |
-0,07 |
| Амортизация ( амортизация оборудования , амортизация зданий, сооружений) | 312 |
307 |
-5 |
0,062 |
0,058 |
-0,004 |
Прочие расходы |
136278 |
142105 |
+5827 |
27,5 |
27,1 |
-0,4 |
|
Себестоимость В т ч переменные расходы постоянные расходы |
496227 383475 112752 |
525183 409543 115640 |
+28956 +26068 +2888 |
100 77,27 22,73 |
100 78 22 |
0 +0,73 -0,7 |
Как видно из табл.1.15 , фактические затраты цеха выше плановых на 28956 тыс. руб., или на 6%. Перерасход произошел в основном за счет увеличения материальных затрат.
Увеличилась сумма переменных (+26068) и постоянных затрат (+2888). Изменилась несколько и структура затрат: увеличилась доля материальных затрат.
Проследим изменение материалоемкости 2008 г .за счет влияния факторов в по таблице 1.16
Таблица 1.16.-Влияние факторов на материалоемкость продукции
| Фактор |
Изменение материалоемкости В 2008 г. по отношению к плану, коп. |
Изменение материалоемкости в 2008 г. по отношению к 2007 г., коп. |
| Объем выпуска продукции | 67,8-64,9= +2,9 | 75,6-64,4 = +11,2 |
| Структура производства | 65,7-67,8= -2,1 | 64,7-75,6 = -10,9 |
| Удельный расход сырья | 70-65,7 = +4,3 | 68,6-64,7 = +3,9 |
| Цены на сырье и материалы | 71,5-70 = +1,5 | 79,7-68,6= +11 |
| Отпускные цены на продукцию | 67,6-71,5= -3,9 | 67,6-79,7= -12,1 |
| Итого | +2,7 | +3,1 |
По данным таблицы 1.16 можно сделать вывод:
Увеличение материалоемкости продукции в 2008 г. по отношению к плану составило +2,7 коп., а по отношению к 2007 г. +3,1 коп. на рубль товарной продукции.
Основной рост материалоемкости в 2008 г. по сравнению с планом произошел за счет перерасхода материальных ресурсов +4,3, на увеличение материалоемкости повлияли также инфляционные процессы, отразившиеся на повышении цен на материальные ресурсы +1,5. Данное обстоятельство требует от предприятия пересмотра состава и структуры контрагентов. Снижение объема выпуска продукции по сравнению с планом увеличило материалоемкость на 2.9 коп. Однако наблюдается снижение материалоемкости за счет изменения структуры производства (-2,1), это говорит об уменьшении выпуска более материалоемкой продукции по сравнению с планом.
По отношению к 2007 году на рост материалоемкости в 2008 г. повлияли главным образом цены на ресурсы (+11), снижение объема выпуска продукции (+11,2), удельный расход сырья (+3.9).
Теперь обратимся к анализу частных показателей материалоемкости ( сырьеемкость, топливоемкость, энергоемкость) как составляющих частей общей материалоемкости (табл1.17.)
Таблица 1.17.Анализ частных показателей материалоемкости.
| Показатель | 2007ф | 2008пл | 2008ф | Отклонение | |
| 2008ф-2008пл | 2008ф-2007ф | ||||
| Выпуск продукции, тыс.руб. | 462884 | 514800 | 528828 | +14028 | +65944 |
| Материальные затраты, тыс. руб. | 298199 | 333987 | 357291 | +23304 | +59092 |
| В том числе: | |||||
| Сырье, материалы | 260392 | 295130 | 312109 | +16979 | +51717 |
| Топливо | 35654 | 36713 | 42874 | +6160 | +7220 |
| Энергия | 2153 | 2143 | 2307 | +164 | +154 |
| Общая материалоемкость, коп | 64,42 | 64,88 | 67,56 | +2,67 | +3,1 |
| В том числе: | |||||
| Сырьеемкость | 56,25 | 57,33 | 59,02 | +1,68 | +2,7 |
| Топливоемкость | 7,7 | 7,13 | 8,1 | +0,97 | +0,4 |
| Энергоемкость | 0,47 | 0,42 | 0,44 | +0,02 | -0,03 |
Из таблицы1.17. видно, что сырьеемкость занимает большую часть в общей материалоемкости. Показатель сырьеемкости в 2008 г. увеличился по сравнению с планом на 1,68, а по сравнению с 2007 г. на 2,7. Материалоемкость продукции должна исследоваться c учетом основных причин, повлиявших на повышение или понижение ее уровня
По данным табл.1.18. можно отследить уровень материалоемкости по отдельному виду продукции и оценить величину ее изменения по сравнению c плановыми показателями. Факторы, по которым в таблице приведены максимальные положительные значения и представляют собой главные направления снижения материалоемкости продукции .
B процессе анализа необходимо также изучить причины изменения удельного расхода сырья на единицу продукции и поиска резервов его сокращения. На изменение количества израсходованных материальных ресурсов на единицу продукции оказывают влияние качество материалов, замена одного вида другим, техники и технологии производства, организация материально-технического снабжения и производства, квалификация работников, изменение норм расхода, отходов и потерь и т.д.
Таблица 1.18.Анализ материалоемкости отдельных видов продукции.
| Марка стали | Материалоемкость, коп | Отклонение от плана, коп. | ||||||
| Общее | В том числе за счет изменения | |||||||
|
План Ур пл*ЦМпл/ ЦПпл |
Усл1 Ур ф*ЦМпл/ ЦПпл |
Усл2 Ур ф*ЦМф/ ЦПпл |
Факт Ур ф*ЦМф/ ЦПф |
Расхода сырья | Цен на сырье | Оптовых цен на продукцию | ||
| Ст 3 сп | 58,45 | 62,99 | 68,88 | 64,5 | +4,53 | +4,53 | +5,89 | -4,38 |
| Ст 45 | 71,42 | 71,43 | 73,52 | 71,48 | +0,06 | +0,02 | +2,08 | -2,04 |
По данным таблицы1.18. видно, что уровень материалоемкости отдельных видов продукции различен. Материалоемкость ст 3 сп ниже , чем материалоемкость стали 45ХН. По факту материалоемкость ст 3 сп увеличилась на 4,53 по сравнению с планом, а материалоемкость ст 45ХН на 0,06. Материалоемкость стали 3 сп увеличилась за счет удельного расхода сырья, цен на сырье. Эти факторы являются главным направлением снижения материалоемкости продукции мартеновского цеха.
Анализ материалоемкости продукции за 2007 -2008 гг. показал:
- затраты на сырье и материалы составляют наибольший удельный вес в общей сумме материальных затрат;
- в 2008г. по сравнению с 2007 г. произошло увеличение материалоемкости ;
- материалоемкость продукции мартеновского цеха увеличилась за счет удельного расхода сырья, а также за счет роста цен на сырье и материалы;
Анализ материалоемкости продукции выявил возможные резервы ее снижения. Для того чтобы использовать эти резервы необходимо разработать мероприятия по снижению материалоемкости. Основными резервами снижения материалоемкости является удельный расход материалов и цены на материальные ресурсы.
Необходимо разработать мероприятия по соблюдению строжайшего режима экономии на всех участках производственно-хозяйственной деятельности предприятия, которые проявятся прежде всего в уменьшении затрат материальных ресурсов на единицу продукции. Также необходимо ликвидировать брак, либо сократить его до определенного уровня.
Необходимо провести маркетинговые исследования рынка поставщиков материальных ресурсов с целью выявления новых поставщиков с более низкими ценами. Сотрудничество с постоянными поставщиками может привести к выгодным системам скидок на приобретаемые материалы (2-3%) с условием полной предварительной оплаты ,уменьшение отходов благодаря введению нового оборудования по контролю при поставках материалов на склад(весы).Производим структурные изменения в ОМТС(вводятся дополнительные специалисты которые будут заниматься поиском новых поставщиков.
2. Технологическая часть
2.1 Краткая характеристика детали
В технологической части дипломного проекта разработан новый технологический процесс механической обработки детали «Ступенчатый вал». При разработке технологического процесса применено новейшее оборудование (станки с ЧПУ), приспособление, применение которого позволяет быстро надежно закрепить обрабатываемую деталь, применены режущие инструменты с пластинами из твердого сплава, что способствует значительному повышению качества обрабатываемых поверхностей, сокращению времени обработки детали.
Деталь «Ступенчатый вал» предназначена для передачи крутящего момента. В детали «Ступенчатый вал» обработка концов производится по 6 классу (Ra 1,25мкм). При обработке поверхностей детали «Ступенчатый вал» не возникает трудностей, т.к. для всех поверхностей доступ режущего инструмента свободен.
Деталь имеет хорошие базовые поверхности для первоначальных операций, допускает применение высокопроизводительных режимов обработки и довольно проста по конструкции.
Деталь «Ступенчатый вал» изготавливается из стали 45 ГОСТ 1050-88.
Свойства Стали 45 сведены в таблицы.
Таблица 2.1.-Химические свойства, % [9,стр.154]
| С | Si | Mn | Cr | S | P | Cu | Ni | As |
| не более | ||||||||
| 0,42 – 050 | 0,17−0,37 | 0,50−0,80 | 0,25 | 0,04 | 0,035 | 0,25 | 0,25 | 0,08 |
Таблица 2.2.-Механические свойства
| Марка стали |
Термообработка заготовок |
Предел текучести |
Временное сопротивление разрыву |
Относит. удлинение |
Относит. сужение |
Ударная вязкость |
| кгс/мм | % | кгс/мм | ||||
| не менее | не более | |||||
| 45 | Нормализация | 36 | 61 | 16 | 40 | 5 |
2.2 Анализ технологичности изделия, выбор и описание типа производства, расчет такта или партии запуска деталей
Анализ технологичности изделия.
Деталь имеет удобные базовые поверхности – наружный диаметр и торцы. Возможно выполнение обработки поверхностей детали с применением минимально необходимого количества режущих инструментов.
Конструкцию данной детали упрощать нецелесообразно, так как она полностью соответствует своему назначению и почти все ее элементы являются унифицированными.
Выбор типа производства осуществляется по таблице зависимости типа производства от объема выпуска и массы детали.
Таблица2.3.-Зависимость типа производства от объема выпуска (шт.) и массы детали
Масса детали, кг |
Количество обрабатываемых деталей (шт.) и тип производства | ||||
| единичное | мелко-серийное | средне-серийное | крупно-серийное | массовое | |
| <1,0 | <10 | 10-2000 | 1500-100000 | 75000-200000 | 200000 |
| 1,0-2,5 | <10 | 10-1000 | 1000-50000 | 50000-100000 | 100000 |
| 2,5-5,0 | <10 | 10-500 | 500-35000 | 35000-75000 | 75000 |
| 5,0-10 | <10 | 10-300 | 300-25000 | 25000-50000 | 50000 |
| >10 | <10 | 10-200 | 200-10000 | 10000-25000 | 25000 |
В данном случае, согласно этим параметрам производство является среднесерийным. Среднесерийное производство характеризуется ограниченной номенклатурой изделий, изготовляемых периодически повторяющимися партиями, и сравнительно большим объемом выпуска чем в единичном производстве. При серийном типе производства используется универсальные станки, оснащенные как специальными так и универсальными и универсально – сборными приспособлениями, что позволяет снизить трудоемкость и себестоимость изготовления изделий. В серийном производстве технологический процесс изготовления изделия преимущественно дифференцирован, т.е. расчленен на отдельные самостоятельные операции, выполняемые на определенных станках.
При среднесерийном производстве применяют универсальные, специализированные, агрегатные, станки с ЧПУ и другие. При выборе технологического оборудования специального или специализированного, дорогостоящего приспособления и инструмента необходимо учитывать затраты и сроки окупаемости, а также ожидаемый экономический эффект от использования оборудования и технологического оснащения.
Расчет партии запуска детали
Партия запуска: n, шт. определяется по формуле:
n = Nt / Фр,
где N – годовая программа выпуска деталей, =20000 шт.(по плану);
t – периодичность запуска партии деталей, дней (t=2…5 дней);
Фр – число рабочих дней в году, дней,
n – размер партии деталей, шт.
n =20000·5 / 251=398 шт.
Партия запуска характеризуется группой заготовок одного наименования и типоразмера, запускаемых в обработку одновременно или непрерывно в течение определенного отрезка времени.
Механическая обработка вала данной конфигурации не вызывает значительных трудностей. При обработке вала возможно применение станков с ЧПУ, режущего инструмента с пластинами из твердого сплава ВК6.
Деталь имеет хорошие базовые поверхности для первоначальных операций. В качестве баз на токарных и шлифовальных операциях используются торцевые поверхности вала и центровочные отверстия, обработанные на первой операции (операция 005 – фрезерно-центровальная). Это способствует снижению погрешности базирования, достижению высокого качества обрабатываемых поверхностей детали. При обработке шпоночного паза в качестве баз используются обработанные поверхности вращения.
2.3 Разработка технологического процесса изготовления детали
В данный момент на заводе используется технологический процесс, в котором в качестве заготовки используется прокат - пруток.
В проекте рассматривается процесс, в котором заготовкой будет служить штамповка.
Целью является – сравнить два варианта и выбрать из них наиболее эффективный.
Выбор и описание вида и метода получения заготовки
При изготовлении деталей очень важно выбрать самый экономичный способ получения заготовок для данного типа производства, учитывая свойства материала и форму детали, а также условия её эксплуатации в изделии.
Данная деталь имеет достаточно простую конфигурацию. В качестве заготовки выбираем пруток.
Определение КИМ.
Коэффициент использования материала определяется по формуле:
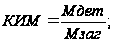
где:
 - вес детали;
 - вес заготовки.
Расчёт веса детали и заготовки.
Масса детали и заготовки определяется по формуле:
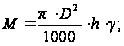
где
 –
диаметр заготовки
или детали, см3
 – высота
заготовки или
детали, см3.
 –
удельный
вес стали, кг/см3.
Определяем массу детали.
Для определения массы детали необходимо разбить деталь на несколько простых геометрических фигур и затем найти массу для каждой из них.
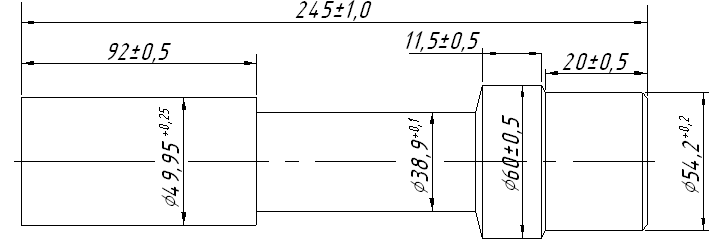
Рисунок 1 – Деталь «Ступенчатый вал».
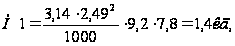
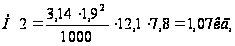
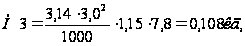
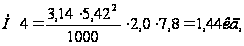
Массу детали определяем путём сложения масс простых геометрических фигур
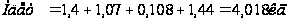
Определяем массу заготовки.
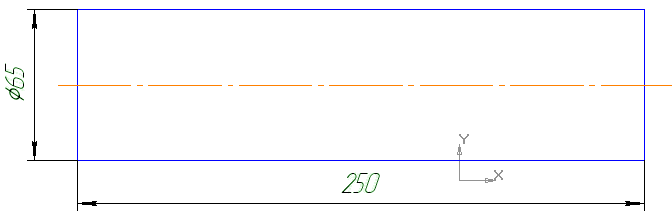
Рисунок 2 – Заготовка прокат круглого сечения
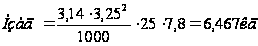
После определения масс заготовки и детали определяем коэффициент использования материала:
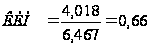
Вариант 1.Технологический процесс заготовкой для которого служит прокат.
Рассчитаем себестоимость детали, которая изготавливается по действующему на предприятии технологическому процессу. В этом случае заготовкой служит прокат.
Себестоимость заготовки из проката:
Sзаг. = М+ΣСо.з. [2,стр.30], где
М – затраты на материал заготовки, руб.;
ΣСо.з. – технологическая себестоимость операций правки, калибрования прутка, резки на штучные заготовки.
Со.з.=
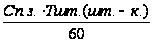 ,
руб. [2,стр.37], где
Сп.з. – приведенные затраты на рабочем месте, руб./ч.
Тшт.(шт.-к.) – штучное или штучно-калькуляционное время выполнения заготовительной операции (правки, резки и др.).
 Со.з.
=
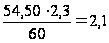 руб.
Тшт.(шт.-к.) = 0,19хD2х10-3=2,1 мин.
 Со.з.
= 7,5 руб.
В данном случае коэффициент использования материала 66%, т.е. 34% материала идёт в отходы.
М = 6,467х20,8 – (6,467 – 4,017)
х
 =
132,3 руб.
Sзаг. = 132,3 + (2,1 + 7,5) = 142 руб.
Вариант 2. Технологический процесс заготовкой для которого служит штамповка.
А теперь рассчитаем стоимость детали, изготавливаемой по предлогаемому технологическому процессу, в котором заготовкой служит штамповка.
Рисунок 3.– Заготовка штамповка
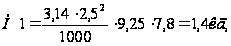
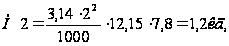
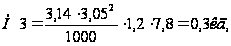
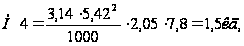
После определения масс заготовки и детали определяем коэффициент использования материала:
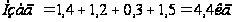
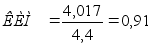
Коэффициент использования материала во втором случае выше. Следовательно, более эффективно с точки зрения экономии материала использовать заготовку штамповку, так как в этом случае в отходы идёт всего 9% материала, а в случае проката – 34% идёт в отходы.
Стоимость штамповки определяется по формуле:
Sзаг
= (
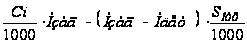 ,
руб., где
Ci – базовая стоимость 1т. заготовок, руб.;
Sотх – цена 1т. отходов ( стружки ), руб.;
Sотх = 900 руб. за 1т. ( по данным завода);
Ci = 20800 руб. за 1т. (по данным завода);
Sзаг
= (
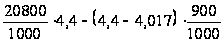 =
91,17 руб
Как видим, и себестоимость заготовки намного ниже во втором случае, чем в первом.
Выбираем заготовку штамповку.
Стоимость основных материалов для годовой программы выпуска
М=91 х 20 000=1820000 руб.
Определение припусков.
Припуски на механическую обработку определяем по таблицам:
Таблица 2.4.-Припуски на механическую обработку ступенчатого вала на сторону.
|
Номинальный диаметр |
Способ обработки поверхности |
Припуски на диаметр при длине вала 245 мм. |
| Ш 49,95 |
Точение черновое Точение чистовое Шлифование черновое |
1,6 0,45 0,1 |
| Ш 38,9 |
Точение черновое Точение чистовое Шлифование черновое |
1,6 0,45 0,1 |
| Ш 60 |
Точение черновое Точение чистовое Шлифование черновое |
1,7 0,5 0,1 |
| Ш 54,2 |
Точение черновое Точение чистовое Шлифование черновое |
1,7 0,5 0,1 |
Таблица 2.5.-Межоперационные размеры и допуски на них:
|
Наименование обработки |
Получаемые размеры | |||
|
точение предварительное |
|
|
|
|
| точение окончательное |
Ш |
Ш |
Ш |
Ш |
| шлифование |
Ш |
Ш |
Ш |
Ш |
 Ш


Техническое нормирование операций
Общая норма времени определяется по формуле:
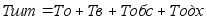
где То – основное время на обработку, мин;
Тв – вспомогательное время, мин;
Тобс – время на обслуживание, мин;
Тодх – время на отдых, мин.
Основное время определяется по формуле:
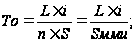
L = Lo + L1+L2
Где L – длина резания, мм
Lo – длина обрабатываемой поверхности, мм
L1 – величина врезания и перебега инструмента, мм
L2 – длина на взятие пробных стружек, мм
n – частота вращения шпинделя, об/мин
S – подача, мм/об
Sмин – минутная подача, мм/мин
i – число проходов.
Расчёт технического нормирования на операцию «Фрезерно - центровальная».
Определяем норму времени на фрезерование торца вала
L = 62 + 80 = 142 мм
То = 142 * 1/44,2 = 3,2 мин
Тв = 2,5 мин
Время на техническое обслуживание и время отдыха принимаются в процентах от оперативного времени
Топ = То + Тв
Топ = 3,2 + 2,5 = 5,7 мин
Тобс =