Совершенствоание снабженческо-сбытовой политики
Тотд = 3% от Топ
Тобс = 0,088 мин
Тотд = 0,088 мин
Тшт = 3,2 + 2,5 + 2*0,088 = 5,876 мин
Штучно – калькуляционное время определяется по формуле
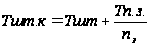
где Тп.з. – подготовитель – заключительное время.
nз – партия запуска деталей.
Тшт.к = 5,876 + 22/398 = 5,93 мин
Рассчитываем норму времени на сверление центровых отверстий.
L = 13,34 + 5 = 18,34 мм;
То = 18,34 * 1/1650 * 0,15 = 0,074 мин;
Тв = 1,65 мин.
Определяем оперативное время:
Топ = 0,074 + 1,65 = 1,724 мин;
Тобс = 0,052 мин;
Тотд = 0,155 мин.
Штучное время:
Тшт = 0,074 + 1,65 + 0,052 + 0,155 = 1,931 мин.
Штучно – калькуляционное время:
Тшт-к = 1,931 + 12/398 = 1,96мин.
Расчёт технического нормирования на операцию «Токарная с ЧПУ».
Определяем основное автоматическое время:
 ,
где: i – число проходов;
L – длина обрабатываемого участка;
n - частота вращения шпинделя;
S – подача
Переход 2
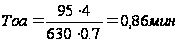
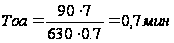
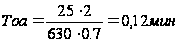
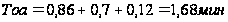
Переход 3
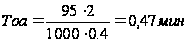
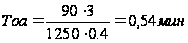
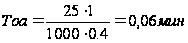
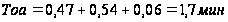
Переход 5
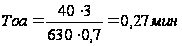
Переход 6
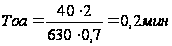

Время автоматической работы станка:
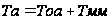
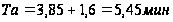
Вспомогательное время на установку детали в патрон с поджатием задним центром и снятие после обработки :

Вспомогательное время, связанное с обработкой и не вошедшее в программу ( Т всп ), в него входит:
- включить(выключить) станок -0,04 мин;
- открыть(закрыть) оградительный щиток от стружки – 0,03мин;
- установить координаты - X Y – 0,15 мин;
- ввести коррекцию – 7*0,04=0,28 мин
Итого Т всп = 0,5 мин
Ручное вспомогательное время :
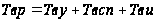
где: Тви=0 - Вспомогательное непрерывное время на ручные измерения.
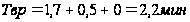
Оперативное время на операцию:
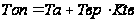
где: Ktв=0,95 – поправочный коэффициент на время выполнения ручной вспомогательной работы.
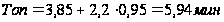
Время на обслуживание рабочего места, личные надобности и отдых составляет 9 % от оперативного времени :
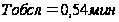
Штучное время обработки детали:
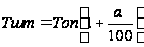
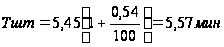
Подготовительно заключительное время на партию обрабатываемых деталей с разбивкой по элементам затрат составляет:
- на ограниченную подготовку средней сложности – 16 мин
- на наладку станка, инструмента, приспособления:
1. Установить инструмент в резцедержатель и снять после обработки – 0,4*7=2,8мин;
2. Установить с регулировкой поводковый патрон и снять его после обработки – 4,5 мин;
3. Настроить нулевое положение каретки суппорта – 2,5 мин
4. Установить перфоленту, проверить работоспособность считывающего устройства, снять перфоленту – 2,4 мин
Итого Тпз=2,8+4,5+2,5+2,4=12,2 мин
Штучно – калькуляционное время:
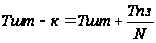
где: N=398 партия деталей средней величины.
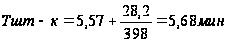
Расчёт технического нормирования на операцию «Круглошлифовальная»
Рассчитываем время на обработку поверхности 1

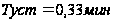
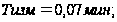
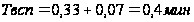
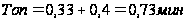
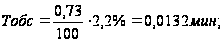
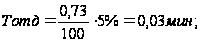
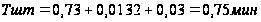
Рассчитываем время на обработку поверхности 2
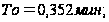
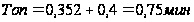
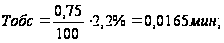
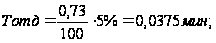
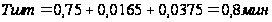
Рассчитываем время на обработку поверхности 3
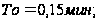
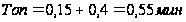
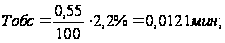
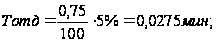
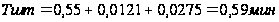
Рассчитываем время на обработку поверхности 4
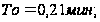
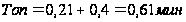
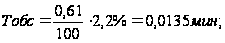
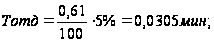
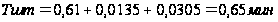
Определяем
 для всей операции:
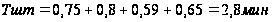

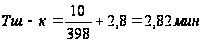
Определяем общую трудоёмкость для изготовления детали
«Ступенчатый вал»
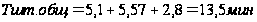
2.4 Расчёт калькуляции себестоимости детали из заготовки-штамповки
Таблица 2.6.-Калькуляция себестоимости штамповки.
| Наименование затрат | Сумма, руб. |
| Задано в производство | 91,17 |
| Отходы | 0,08 |
| Итого | 91,25 |
| Электроэнергия на 1 изделие | 5,33 |
| з/п рабочих | 12,31 |
| Дополнительная з/п | 2,46 |
| Отчисления от з/п | 3,87 |
| Общепроизводственные расходы | 115,21 |
| Общезаводские расходы (180%) | 207 |
| Прочие расходы (7,5%) | 8,64 |
| Производственная себестоимость | 215,64 |
| Внепроизводственные расходы(3,5%) | 7,5 |
| Полная себестоимость | 223,2 |
| Прибыль | 72,42 |
| Оптовая цена без НДС | 300 |
| НДС (18%) | 52 |
| Оптово-отпускная цена | 352 |
2.5 Определение технико-экономических показателей
2.5.1 Объем реализации определяю по формуле:
Vp.n.=Ц х N,
где: Ц - оптовая цена (без НДС), руб.;
N - годовой выпуск, шт;
Vp.n.= 352 х 20000=7040000 руб.
2.5.2 Себестоимость реализованной продукции определяю по формуле:
Ср=Сполн*N,
где: Сполн - полная себестоимость,руб.;
N - годовой выпуск, шт;
Ср=223,2 х 20000=4464000 руб.
2.5.3 Прибыль от реализованной продукции определяю по формуле:
n=Vp.n.-Cp,
где: Vp.n. - объем реализации, руб.;
Ср - себестоимость реализованной продукции, руб.;
П=7040000 - 4464000=2576000 руб.
2.5.4 Рентабельность определяю по формуле:
Рз=(( Vp.n.- Ср)/ Ср) х 100%,
где: Vp.n. - объем реализации, руб.;
Ср - себестоимость реализованной продукции, руб.;
Рз=((7040000 - 4464000)/ 4464000) х 100%=58%
2.5.5 Использование прибыли:
Налог на имущество 2,2% от среднегодовой стоимости имущества:
Сим=Сзд+Соб,
Сзд - стоимость зданий, руб.;
Соб - стоимость оборудования, руб.
Ним=2,2% Сср.г.=0,022 х 7067500=155485 руб.
Налог на прибыль 20% от налогооблагаемой прибыли:
Нпр=0,20 х Пн=0,20 х 2576000 =515200 руб.
Чистую прибыль определяю по формуле:
Пч=Пн-Нп,
где: Пн. - налогооблагаемая прибыль, руб.; Нп - налог на прибыль, руб.
Пч=2576000 - 51520 = 2060800 руб.
Фонд потребления определяю по формуле:
Фп=0,6 х Пч=0,6 х 2060800 =1236480 руб
Фонд накопления определяю по формуле:
Фн=0,4 х Пч=0,4 х 2060800 =824320 руб.
Фонд заработной платы за год
Фз.п=1772244+412908,1+214776=2399928,1 руб.
Среднемесячная заработная плата на 1-го работающего определяю по формуле:
Ср.м.зп.=Фзп/(12 х работающих)
Ср.м.зп.= (2399928,1)/(12 х 38)=5263руб.
Ср.м.зп.= 6743 руб.
Фондоотдачу определяю по формуле:
Фoт=Vp.n./ Сср.г.ст.осн.ф.
Фот=7040000/ 7067500 = 1 руб.
Фондовооруженность определяю по формуле:
Фвоор= Сср.г.ст.осн.ф/ Кработающих
Фвоор=7067500 /38= 185986,8 руб/чел.
Экономический эффект будет равен следующему:
Э1 = (Sзаг1 – Sзаг2) хN = (142 – 91)х20000 = 1020000 руб. – такую дополнительную экономию мы получим при использовании заготовки штамповки на деталь «Ступенчатый вал».
При использовании предлагаемого технологического процесса уменьшается время межоперационного цикла на 18,5 мин, что также даёт дополнительную экономию:
Э2 = 20000 * 0,30 *40 = 800000 руб.
Дополнительная экономия из-за уменьшения фонда оплаты труда составит:
Э3 = 1480 + 0,2*1480 + 0.26*1480 = 2160,8 тыс. руб. =2160800 руб.
Итоговая экономия = 2160800 + 800000 + 1020000 = 3980800 руб.
Затраты на введение данного технологического мероприятия составят 20 тыс. руб., которые пойдут на маркетинговые исследования, на разработку подробного техпроцесса, на оценку и анализ экономической эффективности данного мероприятия, на переподготовку кадров, переналадку оборудования, изготовление нового инструмента и приспособлений и т.д.
Таблица.2.5. - Эффект в первый год предложенного мероприятия.
| № п/п | Статьи чистого дохода | Результат |
| 1 | Рост прибыли от реализации продукции | 7040000руб. |
| 2 | Увеличение амортизации | --------------------------- |
| 3 | Увеличение налога на прибыль | 1408000руб |
| 4 | Увеличение налога на имущество | ---------------------- |
| 5 | Уплата процентов за кредит | ------------------------- |
| Итого | 5632000руб. | |
| Дополнительная прибыль на единицу продукции | 282 руб. |
Рассчитаем чистые денежные поступления на протяжении всего жизненного цикла мероприятия (берём 7 лет)
Расчёт:
Исходные данные для вычислений:
Инвестиции -20 тыс. руб.
Процент дисконта - 25%
Дополнительная прибыль от реализации за единицу продукции – 0,282 тыс.руб.
Количество реализованной продукции – 20000 шт.
Цена реализации – 0,352 тыс. руб.
Полученные данные из электронных таблиц представлены ниже в виде графика окупаемости инвестиций и расчёта поступления чистых денежных поступлений в результате работы данного проекта.
Таблица 2.6.-Исходные данные для расчета чистых денежных поступлений.
| Показатель | Ед.изм. | Сумма |
| Себестоимость продукции до внедрения мероприятий | Тыс. руб. | 0,142 |
| Себестоимость продукции после внедрения мероприятий | Тыс. руб. | 0,091 |
| Наиболее вероятная цена продукции | Тыс.руб. | 0,352 |
| Срок службы оборудования | год | 7 |
| Ликвидационная стоимость | Тыс. руб. | 0 |
| Норма дисконта | % | 25 |
| Дополнительная прибыль от реализации за единицу | Тыс.руб. | 0,282 |
| Годовая амортизация оборудования. | Тыс. руб. | 0 |
Таблица 2.7.-Исходные данные для расчета чистых денежных поступлений.
| Показатель | Год | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| Наиболее вероятные обьемы продаж в течении жизненного цикла мероприятий ,шт. | 20000 | 20000 | 20000 | 20000 | 20000 | 20000 | 20000 |
Таблица2.8.-Расчет чистых денежных поступлений.
| Показатель | Годы | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| Дополнительная прибыль от реализации,т.р. | 5632 | 5632 | 5632 | 5632 | 5632 | 5632 | 5632 |
| Налог на имущество,т.р. | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Дополнительная налогооблагаемая прибыль,т.р. | 5632 | 5632 | 5632 | 5632 | 5632 | 5632 | 5632 |
| Налог на прибыль т.р. | 1408 | 1408 | 1408 | 1408 | 1408 | 1408 | 1408 |
| Амортизация, т.р. | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Чистые денежные поступления, т.р. | 7040 | 7040 | 7040 | 7040 | 7040 | 7040 | 7040 |
Таблица2.9.-Расчет экономического эффекта проектных предложений.
| Показатель | Годы | ||||||||
| 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | ||
| Процент | 25% | 25% | 25% | 25% | 25% | 25% | 25% | 25% | |
| Чистые денежные поступления, т.р. | 0 | 7040 | 7040 | 7040 | 7040 | 7040 | 7040 | 7040 | |
| Дисконтированные денежные поступления,т.р. | 0 | 5632 | 4505,6 | 3604,5 | 2883,6 | 2306,9 | 1845,5 | 110,94 | |
| Инвестиции, т.р. | 5000 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Сумма дисконтированных чистых денежных поступлений, т.р. | 0 | 5632 | 10138 | 13742 | 16626 | 18933 | 20778 | 20889 | |
| Сумма дисконтированных инвестиций, т.р. | 5000 | 5000 | 5000 | 5000 | 5000 | 5000 | 5000 | 5000 | |
| ЧДД, т.р. | -5000 | 632 | 5137,6 | 8742,1 | 11626 | 13933 | 15778 | 15889 | |
| ИД | 0 | 1,13 | 2,03 | 2,75 | 3,33 | 3,79 | 4,16 | 4,18 | |
Из таблицы 2.9.видно, что
Чистый дисконтированный доход равен 15888,9 тыс.руб.
Индекс доходности равен 3,33
Срок окупаемости инвестиций равен 0,89 года
По данным таблицы 2.9. построим график окупаемости инвестиций
Раздел 3. Организационно-экономическая часть
Службу материально-технического снабжения возглавляет отдел МТС (ОМТС).
Задача ОМТС - бесперебойное материальное обеспечение производства в соответствии с планом выпуска продукции. Структура ОМТС показана на рис. 1.
Основные функции ОМТС:
- разработка нормативов запасов материальных ресурсов;
- планирование потребности в материальных ресурсах и в ее увязка с планом производства и нормативами запасов;
- поиск поставщиков, оценка вариантов поставок и выбор поставщиков по критериям качества поставляемых материалов, надежности поставщиков, цен, условий платежей и поставок, транспортно- заготовительных расходов и т.д.;
- заключение договоров на поставки;
- организация работ по доставке материальных ресурсов, контроль и оперативное регулирование выполнения договоров поставок;
- организация приемки, обработки и хранения материальных ресурсов;
- оперативное планирование и регулирование обеспечения производства материальными ресурсами;
- учет, контроль и анализ расходования материальных ресурсов;
- надзор за рациональным использованием материалов в производстве.
Планирование МТС. План материально-технического снабжения - это совокупность расчетных документов, в которых обоснована потребность предприятия в материальных ресурсах и определены источники их покрытия. Он сопоставляется в форме баланса МТС.
План МТС разрабатывается с учетом:
- производственной программы;
- нормативов запасов материальных ресурсов;
- норм расходов сырья, материалов, полуфабрикатов, топлива, комплектующих изделий;
- планов капитального строительства, реконструкции, подготовки производства новых изделий, работ по ремонту и эксплуатации оборудования, зданий, сооружений, бытовых объектов и т.д.;
- остатков материальных ресурсов на начало и конец планируемого периода;
- установленных и вновь налаживаемых связей с поставщиками;
- цен на все виды материально-технических ресурсов.
Потребность в материалах на основное производство (Gм.осн) определяется по формуле
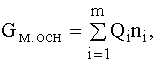
где Qi - объем выпуска продукции по каждому наименованию (шт.);
ni - норма расхода материала на одно изделие с учетом технологических потерь (натур. ед.);
m - количество наименований изделий.
Общая потребность в конкретных материалах (Gм) определяется по формуле
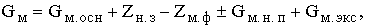
где Zн.з - норма запаса материала;
Zм.ф - фактическое наличие материалов на предприятии;
Gм.н.п - необходимое количество материалов для изменения незавершенного производства;
Gм.экс - потребность в материалах для ремонтно-эксплуатационных и других нужд.
Потребность в материальных ресурсах определяется расходами на:
- основное производство, включая производство комплектующих изделий и запасных частей;
- изготовление технологической оснастки и инструмента;
- изготовление нестандартного оборудования и модернизация оборудования;
- проведение НИР и ОКР (с учетом изготовления опытных образцов и экспериментальных работ);
- реконструкцию цехов, участков;
- ремонтно-эксплуатационные нужды;
- капитальное строительство;
- работы социально-культурной и бытовой сфер;
- создание запасов.
Необходимым условием организации производства продукции является обеспечение его материальными ресурсами: сырьем, материалами, топливом, энергией, полуфабрикатами и т.д.
Стоимость материальных ресурсов входит в себестоимость продукции по элементу «Материальные затраты» и включает в себя цену их приобретения (без учета НДС и акцизов), наценки, комиссионные вознаграждения, уплачиваемые снабженческим и внешнеэкономическим организациям, стоимость услуг бирж, таможенных пошлин, плату за транспортировку, хранение и доставку, осуществленные сторонними организациями.
Удовлетворение потребности предприятия в материальных ресурсах может обеспечиваться двумя путями: экстенсивным и интенсивным (рис.2). Экстенсивный путь предполагает увеличение добычи и производства материальных ресурсов и связан с дополнительными затратами. Кроме того, рост объема производства при существующих технологических системах привел к тому, что темпы истощения природных ресурсов и уровень загрязнения окружающей среды вышли за допустимые пределы. Поэтому рост потребности предприятия в материальных ресурсах должен осуществляться за счет более экономного их использования в процессе производства продукции или интенсивным путем.
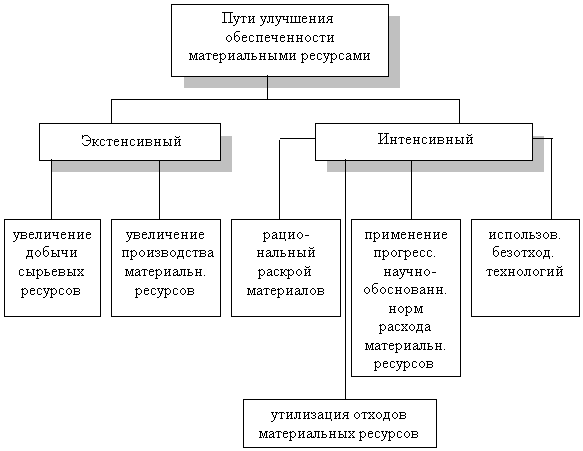
Рис.2. Основные пути улучшения обеспеченности материальными ресурсами
Изыскание внутрипроизводственных резервов экономии материальных ресурсов составляет содержание экономического анализа, который предполагает следующие этапы:
1. Оценка качества планов материально-технического снабжения и анализ их выполнения;
2. Оценка потребности предприятия в материальных ресурсах;
3. Оценка эффективности использования материальных ресурсов;
4. Факторный анализ общей материалоемкости продукции;
5. Оценка влияния стоимости материальных ресурсов на объем производства продукции.
Источники информации для анализа материальных ресурсов: план материально-технического снабжения, заявки, спецификации, договоры на поставку сырья и материалов, формы статистической отчетности о наличии и использовании материальных ресурсов и его затратах на производство и реализацию продукции, плановые и отчетные калькуляции себестоимости выпускаемых изделий, данные о нормативах и нормах расходов материальных ресурсов.
Оценка качества планов материально-технического снабжения
Важным условием бесперебойной нормальной работы предприятия является полная обеспеченность потребности в материальных ресурсах (MPi) источниками покрытия (Ui):
MPi = Ui .
Различают внутренние (собственные) источники и внешние.
К внутренним источникам относят сокращение отходов сырья, использование вторичного сырья, собственное изготовление материалов и полуфабрикатов, экономию материалов в результате внедрения достижений научно-технического прогресса.
К внешним источникам относят поступление материальных ресурсов от поставщиков в соответствии с заключенными договорами.
Потребность в завозе материальных ресурсов со стороны определяется разностью между общей потребностью в i-м виде материальных ресурсов и суммой внутренних источников ее покрытия. Степень обеспеченности потребности в материальных ресурсах договорами на их поставку оценивается с помощью следующих показателей:
- коэффициент обеспеченности по плану
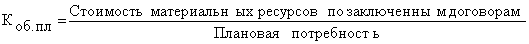 ;
- коэффициент обеспеченности фактический
 .
Анализ данных коэффициентов проводится по каждому виду материалов.
Таблица3.1.Данные о выполнении плана МТС по объему, качеству, комплектности, тонн.
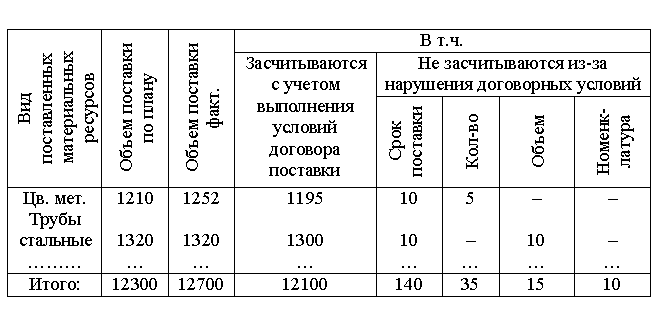
По данным
табл. план по
обеспечению
предприятия
материальными
ресурсами
перевыполнен
на 3,2%
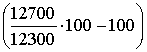 ,
Коб.пл =
1,032. Однако с учетом
договорных
обязательств
процент составил
98,4%
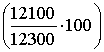 Коб.ф=0,984.
Это может быть
связано с поставками
ресурсов сверх
плана (увеличения
объема производства)
и недопоставками
вследствие
нарушения
договорных
обязательств.
Определим степень влияния причин недопоставки:
- общий
процент недопоставки
100-98,4=1,6%, в т.ч. в связи
с нарушением
сроков поставки
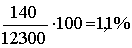 ;
- нарушение
качества
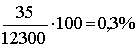 ;
- недопоставки
по объему
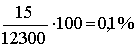 ;
- недостатки
по номенклатуре
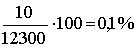 .
Проверяется также качество полученных от поставщиков материалов, соответствие их стандартам ТУ, условиям договора и в случаях их нарушения предъявляются претензии поставщикам.
Уровень обеспеченности предприятия сырьём и материалами определяется сравнением фактического количества закупленного сырья с их плановой потребностью. Необходимо также проверить обеспеченность потребности в завозе материальных ресурсов договорами на их поставку и фактическое их выполнение.
Важным условием бесперебойной работы предприятия является полная обеспеченность потребности в материальных ресурсах источниками покрытия. Они могут быть внешними и внутренними. K внешним источникам относятся материальные ресурсы, поступающие от поставщиков и соответствии c заключенными договорами. Внутренние источники — это сокращение отходов сырья, использование вторичного сырья, собственное изготовление материалов и полуфабрикатов, экономия материалов в результате внедрения достижений научно-технического прогресса.
Анализ материалоемкости продукции выявил возможные резервы ее снижения. Для того чтобы использовать эти резервы необходимо разработать мероприятия по снижению материалоемкости. Основными резервами снижения материалоемкости является удельный расход материалов и цены на материальные ресурсы.
Необходимо разработать мероприятия по соблюдению строжайшего режима экономии на всех участках производственно-хозяйственной деятельности предприятия, которые проявятся прежде всего в уменьшении затрат материальных ресурсов на единицу продукции. Также необходимо ликвидировать брак, либо сократить его до определенного уровня.
Предприятие имеет возможность влиять на величину затрат материальных ресурсов, начиная с их заготовки. Сырье и материалы входят в себестоимость по цене их приобретения с учетом расходов на перевозку, поэтому правильный выбор поставщиков материалов влияет на себестоимость продукции. Важно обеспечить поступление материалов от таких поставщиков, которые находятся на небольшом расстоянии от предприятия, а также перевозить грузы наиболее дешевым видом транспорта. При заключении договоров на поставку материальных ресурсов необходимо заказывать такие материалы, которые по своим размерам и качеству точно соответствуют плановой спецификации на материалы, стремиться использовать более дешевые материалы, не снижая в то же время качества продукции.
Необходимо провести маркетинговые исследования рынка поставщиков материальных ресурсов с целью выявления новых поставщиков с более низкими ценами. Сотрудничество с постоянными поставщиками может привести к выгодным системам скидок на приобретаемые материалы (2-3%) с условием полной предварительной оплаты.
Важнейшим инструментом изыскания внутрипроизводственных резервов экономии и рационального использования материальных ресурсов является экономический анализ. Его задачами в этой области являются:
оценка потребности предприятия в материальных ресурсах;
изучение качества и реальности планов материально – технического обеспечения, анализ их выполнения и влияния на объем производства продукции, ее себестоимость и другие показатели;
характеристика динамики и выполнения планов по показателям использования материальных ресурсов;
оценка уровня эффективности использования материальных ресурсов;
определение системы факторов, обуславливающих отклонение фактических показателей использования материалов от плановых или от соответствующих показателей за предыдущий период;
количественное измерение влияния факторов на выявленные отклонения показателей;
выявление и оценка внутрипроизводственных резервов экономии материальных ресурсов и разработка конкретных мероприятий по их использованию.
В нашем случае предлагаются следующие мероприятия:
Уменьшение отходов благодаря введению нового оборудования по контролю (весы)
Капитальные затраты на проведение мероприятий будут следующие:
1.закупка весов – 500 тыс. руб. установка и монтаж - 5000 руб – итого – 505 тыс. руб.
Итого затраты на предложенные мероприятия составили – 505 тыс.руб.
Из аналитической части мы знаем, что прибыль за 2008 год составила 454888 руб. как правило, 60% прибыли отчисляется на развитие производства. Это составит
0,6 * 454888 = 272932,8 руб.
Именно из этих денег мы и будем инвестировать наши предложенные мероприятия.
Большое значение придаётся выполнению плана по срокам поставки материалов (ритмичности). Нарушение сроков поставки ведёт к недовыполнению плана производства и реализации продукции. Для оценки ритмичности поставок используют коэффициент ритмичности, коэффициент вариации.
Для оценки ритмичности поставок используются показатели:
- коэффициент неравномерности поставок материалов:
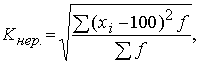
где x –процент выполнения плана поставки по периодам (дням, декадам, месяцам);
f – план поставки за те же периоды;
- коэффициент вариации:
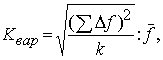
где Δ f – отклонение объема поставки по периодам от плана;
k – количество анализируемых периодов;
 - средний
объем поставки
материалов
за период.
Неритмичная поставка материальных ресурсов ведет к простоям оборудования, потерям рабочего времени, необходимости сверхурочных работ. Оплата простоев не по вине рабочих и сверхурочных работ ведет к увеличению себестоимости выпускаемой продукции и соответственно к снижению прибыли предприятия.
Достижение целей предприятия зависит в основном от трех факторов: выбранной стратегии, организационной структуры и от того, каким образом эта структура будет функционировать.
«Организационная структура на предприятии может быть определена как конструкция организации, на основе которой осуществляется управление ОМТС – это совокупность служб, отделов, подразделений, в состав которых входят работники, занимающиеся той или иной снабженческой деятельностью»
Организационная структура ОМТС предприятия может иметь одну из следующих ориентаций по:
функциям;
товарам;
рынкам и покупателям;
регионам;
функциям и товарам;
функциям и рынкам;
функциям и регионам.
Трудоемкость каждой операции определяется независимыми экспертами.
Определим трудоёмкость одной из операций – разработка проектов по снижению затрат.
Трудоемкость определяется путем ранжирования, с помощью коэффициента конкордации.
Экспертами выступают 5 человек. Предлагается 4 варианта трудоемкости:
Варианты трудоемкости
Таблица 3.1
| № варианта | Предлагаемая трудоемкость |
| 1 | 74 |
| 2 | 75 |
| 3 | 70 |
| 4 | 80 |
Таблица 3.2
Сводная таблица расчётов