Совершенствоание снабженческо-сбытовой политики

 2
Произведем пошаговый расчет для определения наиболее вероятной трудоемкости.
Определяем какая наиболее вероятная трудоемкость для выполнения данной операции. Мнение каждого эксперта заносятся в таблицу.
Далее считаем сумму рангов по каждому варианту.
Наименьшей сумме рангов присваивается 1, далее по возрастающей.
Средняя сумма рангов находится как сумма рангов деленная на количество экспертов.
(7+9+15+19)/5=10
Определяем квадрат разности, для чего сумма рангов вычитается из средней суммы рангов, а полученный результат возводится в квадрат.
Считаем коэффициент конкордации:
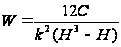 ;
где
К - количество экспертов;
Н - количество объектов.
C - сумма

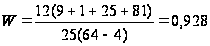 ;
Мнение экспертов
достаточно
согласованно
так как

Наиболее вероятное значение трудоемкости 74 часа.
Таким же образом были проведены расчеты по выполнению других операций.
Таблица 3.2.Трудоемкость операций выполняемых в отделе МТС
| N | Наименование операции. | Кто выполняет (должность). | Трудоем-кость данной операции, н.-час. | Число операций в год. |
Общая трудоем- кость выполнения операций за год. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Разработка годового плана деятельности | начальник отдела, зам.начальника отдела | 35 | 165 | 5775 |
| 2 | Анализ поставщиков | Начальник | 40 | 25 | 1000 |
| 3 | Составление предварительного плана калькуляции по закупкам | Начальник | 15 | 71 | 1065 |
| 4 | Разработка проектов по снижению затрат | Весь отдел . | 74 | 112 | 8288 |
| 5 | Обработка отчетов о выполнении плана закупок | Весь отдел . | 41 | 62 | 2542 |
| 6 | организация системы формирования запасов | Весь отдел . | 40 | 38 | 1520 |
| 7 | организация контроля поставок сырья и материалов (обратные связи, ситуационный анализ). | Начальник отдела |
57 |
52 |
2964 |
|
итого |
490 | 17000 |
На данный момент поставщиками занимается 4 человека, за 2007 год в отделе было выполнено 490 операция, общая трудоемкость которых составила 17000 часов. Годовой фонд рабочего времени 1 работника составляет Фв=7,3Ч20Ч12=1752 часов. На самом деле имеем следующие показатели:
Рассчитаем необходимую потребность работников для выполнения работы:
17000:1752 = 10 чел.
Для выполнения работы отдела необходимо 10 чел, а в отделе работает 4 чел.
Можно сделать вывод о том, что работники ОМТС имеют нагрузку большую, чем эффективный фонд рабочего времени. Следовательно, они не могут выполнять свои функции в полном объеме, а, значит, необходимо провести реорганизацию отдела с внедрением новых компьютеров и добавлением работников.
Рассчитаем необходимые затраты для реконструкции ОМТС
Введём в отдел дополнительно 6 человек, которые будут заниматься анализом поставщиков (оптимизация цен на сырьё и транспортные расходы)
Средняя заработная плата работника отдела составляет 15 тыс.руб. в месяц. Для этого необходимо:
15000х6х12= 1080000 руб.= 1080,0 тыс.руб.
Таблица 3.3 - Расчет затрат, связанных с реконструкцией ОМТС
| Наименование оборудования. | Стоимость единицы оборудова-ния. | Количество единиц оборудова-ния | Общая стоимость. |
| Сетевая карта 3COM 3C905C-TX-M w. WOL BootROM, 10/100TX | 1374 | 6 | 8244 |
| Сетевой концентратор Compex PS2208 8 портов, 10/100mbps Switch | 865 | 6 | 5190 |
| Кабель UTP 5 kat. (305м) | 988 | 1 | 988 |
| Короб для укладки проводов 20Ч10 (300м) | 3506 | 1 | 3506 |
| Принтер Samsung ML 1210 лазернA4 600x600dpi 12стр/мин USB1.1/LPT | 5226 | 6 | 33756 |
| Стоимость установки и подключения данного оборудования. | 1350 | - |
1350 |
| компьютеры | 25000 | 6 | 150000 |
| Приобретение офисной мебели | 12000 | 6 | 72000 |
| Итого | - | - | 273684 |
Для данного преобразования потребуются затраты в размере 273684 рубля.
Таблица 3.4.Трудоемкость операций выполняемых в ОМТС после внедрения проектных мероприятий
| N | Наименование операции. | Кто выполняет (должность). | Трудоем-кость данной операции, н.-час. | Число операций в год. |
Общая трудоем- кость выполнения операций за год. |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Разработка годового плана деятельности | начальник зам.начальника отдела | 35 | 100 | 3500 |
| 2 | Анализ поставщиков | Начальник | 40 | 21 | 840 |
| 3 | Составление предварительного плана калькуляции по закупкам | Начальник | 15 | 67 | 1005 |
| 4 | Разработка проектов по снижению затрат | Весь отдел . | 74 | 45 | 3330 |
| 5 | Обработка отчетов о выполнении плана | Весь отдел | 41 | 44 | 1894 |
| 6 | организация системы снабжения | Весь отдел | 40 | 28 | 1120 |
| 7 | организация контроля (обратные связи, ситуационный анализ). | Начальник отдела, | 57 | 36 | 2052 |
| итого | 490 | 10752 |
На выполнение тех же 490 операций общая трудоемкость в год сократилась на
17000 – 10752 = 6248 нормо-часов.
Это дало возможность сотрудникам снизить дополнительную нагрузку и работать более продуктивно и эффективно.
Инвестиции на данный проект составят 273,684тыс.руб.
Для качественного и эффективного исполнения исследований необходимо предусмотреть в финансовом плане предприятия соответсвующую статью расходов. На 2009 год затраты по этой статье могут быть в размере 5000 тыс. руб.
Направление их следующее
реклама - 1000 тыс. рублей.
исследование рынка - 4000 тыс. рублей.
Оценку эффективности работы МТС проведём снова путём экспертных оценок.
Увеличение объёма продаж каждого варианта определяется независимыми экспертами.
Увеличение объёма продаж определяется путем ранжирования, с помощью коэффициента конкордации.
Экспертами выступают 3 человек. Предлагается 3 варианта трудоемкости:
Варианты трудоемкости
Таблица 3.1
| № варианта | Увеличение объёма продаж |
| 1 | 10 |
| 2 | 5 |
| 3 | 15 |
| 4 | 13 |
Таблица 3.2
Сводная таблица расчётов
| № п/п | Эксперты | Варианты | |||
| 1 | 2 | 3 | 4 | ||
| 1 | 2 | 3 | 4 | 5 | |
| 1 | 1 | 1 | 2 | 3 | 4 |
| 2 | 2 | 2 | 1 | 3 | 4 |
| 3 | 3 | 1 | 3 | 2 | 4 |
| 6 |
|
4 | 6 | 8 | 12 |
| 7 | Результирующий ранг | 1 | 2 | 3 | 4 |
| 8 | Средняя сумма рангов | 5 | 5 | 5 | 5 |
| 9 |
|
1 | 1 | 16 | 49 |
Произведем пошаговый расчет для определения наиболее вероятной трудоемкости.
Определяем какая наиболее вероятная трудоемкость для выполнения данной операции. Мнение каждого эксперта заносятся в таблицу.
Далее считаем сумму рангов по каждому варианту.
Наименьшей сумме рангов присваивается 1, далее по возрастающей.
Средняя сумма рангов находится как сумма рангов деленная на количество экспертов.
(4+6+8 + 12)/3=5
Определяем квадрат разности, для чего сумма рангов вычитается из средней суммы рангов, а полученный результат возводится в квадрат.
Считаем коэффициент конкордации:
;
где
К - количество экспертов;
Н - количество объектов.
C - сумма
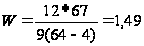 ;
Мнение экспертов
согласованно
так как
Наиболее вероятное значение увеличения объёма продаж 10%.
Таким образом, проведение комплекса исследований и реализация мероприятий по его результатам создаст предпосылки увеличения объемов реализации в расчете на год не менее, чем на 10% и, соответственно производство в том же соотношении.
Затраты на введение данного мероприятия составят 5000 тыс. руб., которые пойдут на маркетинговые исследования, на оценку и анализ экономической эффективности данного мероприятия, на переподготовку кадров и т.д.
Увеличение налога на прибыль ( налог на прибыль - 20%) – 0,20 * 454888 = 9097,6 тыс. руб.
Таблица. 3.5- Эффект в первый год предложенного мероприятия.
| № п/п | Статьи чистого дохода | Результат |
| 1 | Рост прибыли от реализации продукции | 454888 тыс.руб. |
| 2 | Увеличение амортизации | ------------------------- |
| 3 | Увеличение налога на прибыль | 9097,6 тыс. руб |
| 4 | Увеличение налога на имущество | ------------------------- |
| 5 | Уплата процентов за кредит | ------------------------- |
| Итого | 445790,4 тыс. руб. |
Рассчитаем чистые денежные поступления на протяжении всего жизненного цикла мероприятия (берём 7 лет)
Расчёт:
1 год
К = 5000 тыс.руб.
ЧДД0 = -К = - 5000 тыс. руб.
Дальнейший расчёт дисконтированных чистых денежных поступлений прведём в электронных таблицах Excel.
Процент дисконта - 25%
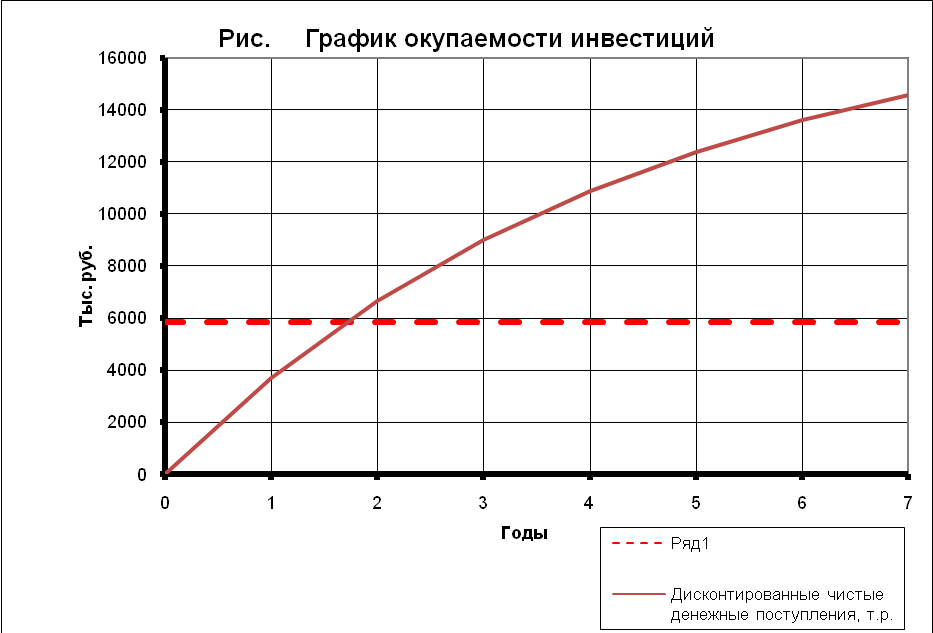
Задаём данные и получаем нижеприведённые таблицы и график окупаемости инвестиций.
Таблица 3.6 Расчет экономического эффекта проектных предложений
| Наиболее вероятные объемы продаж в течение жизненного цикла мероприятий, шт. | 1 | 2 | 3 | 4 | 5 | 6 | 7 | ||
| 20000 | 20000 | 20000 | 20000 | 20000 | 20000 | 20000 | |||
| Мероприятия предусматривают закупку нового оборудования стоимостью | 780 | тыс. р. | |||||||
| Срок службы этого оборудования | 7 | года | |||||||
| Ликвидационная стоимость | 0 | тыс. р. | |||||||
| Норма дисконта | 25% | ||||||||
| Решение | |||||||||
| Дополнительная прибыль от реализации на единицу | 0,282 | тыс. р. | |||||||
| Годовая амортизация оборудовния | 111,429 | тыс. р. | |||||||
| Остаточная стоимость оборудования по годам, тыс.р. | |||||||||
| 780 | 668,571 | 557,142 | 445,713 | 334,284 | 222,855 | 111,426 | |||
| Расчет чистых денежных поступлений | |||||||||
| Табл. 1 | |||||||||
| Показатель | Годы | ||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |||
| Дополнительная прибыль от реализации, тыс.р. | 5640 | 5640 | 5640 | 5640 | 5640 | 5640 | 5640 | ||
| Налог на имущество, тыс.р. | 17,16 | 14,7086 | 12,2571 | 9,80569 | 7,35425 | 4,90281 | 2,45137 | ||
| налогооблагаемая прибыль | 5 623 | 5 625 | 5 628 | 5 630 | 5 633 | 5 635 | 5 638 | ||
| налог на прибыль | 1124,568 | 1125,06 | 1125,55 | 1126,04 | 1126,53 | 1127,02 | 1127,51 | ||
| Амортизация, тыс.р. | 111,429 | 111,429 | 111,429 | 111,429 | 111,429 | 111,429 | 111,429 | ||
| Чистые денежные поступления, тыс.р. | 4609,701 | 4611,66 | 4613,62 | 4615,58 | 4617,55 | 4619,51 | 4621,47 | ||
| Табл. 2 | |||||||||
| Расчет экономического эффекта проектных предложений | |||||||||
| Показатель | Годы | ||||||||
| 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | ||
| Процент | 25% | 25% | 25% | 25% | 25% | 25% | 25% | 25% | |
| Чистые денежные поступления, т.р. | 0 | 4609,7 | 4611,66 | 4613,62 | 4615,58 | 4617,55 | 4619,51 | 4621,47 | |
| Дисконтированные чистые денежные поступления, т.р. | 0 | 3687,76 | 2951,46 | 2362,18 | 1890,54 | 1513,08 | 1210,98 | 969,192 | |
| Инвестиции, т.р. | 5830 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Сумма дисконтированных чистых денежных поступлений, т.р. | 0 | 3687,76 | 6639,23 | 9001,4 | 10891,9 | 12405 | 13616 | 14585,2 | |
| Сумма дисконтированных инвестиций, т.р. | 5830 | 5830 | 5830 | 5830 | 5830 | 5830 | 5830 | 5830 | |
| ЧДД, т.р. | -5830 | -2142,24 | 809,225 | 3171,4 | 5061,94 | 6575,02 | 7786 | 8755,19 | |
| ИД | 0 | 0,63 | 1,14 | 1,54 | 1,87 | 2,13 | 2,34 | 2,5 | |
| Чистый дисконтированный доход, т.р. - | 8755,19 | ||||||||
| Индекс доходности - | 1,87 | ||||||||
| Срок окупаемости, лет - | 1,73 | ||||||||
Раздел 4 Безопасность и экологичность проектных мероприятий
Охрана труда - это система сохранения жизни и здоровья работников в процессе трудовой деятельности, включающая в себя правовые, социально-экономические, организационно-технические, санитарно-гигиенические, лечебно-профилактические, реабилитационные и иные мероприятия (ст.209 ТК РФ в редакции Федерального закона N 90-ФЗ от 30.06.2006 г.). Деятельность, направленная на улучшение условий труда работающих обуславливает повышение эффективности производства и увеличение прибыли
Обеспечение охраны труда в организации возложено на работодателя (ст.212 ТК РФ). Кроме всего прочего работодателю выгодно, чтобы работники были здоровы –так как при этом повышается и экономическая эффективность самого производственного процесса.
Реальные производственные условия характеризуются наличием некоторых опасностей и вредных условий. К опасным производственным факторам относятся такие воздействия, которые рабочего приводят к травмам. К вредным производственным факторам относят воздействия, приводящие рабочего к заболеваниям. Опасные и вредные производственные факторы разделяются по природе действия на следующие группы: физические, химические, биологические, психофизиологические
При производстве ступенчатых валов характерны следующие опасные и вредные производственные факторы:
1.физические:
движущиеся машины и механизмы;
передвигающиеся изделия, заготовки и материалы;
повышенная запыленность и загазованность воздуха рабочей зоны;
повышенная температура поверхностей оборудования, рабочих материалов;
повышенный уровень шума на рабочем месте;
2.психофизические факторы:
физические перегрузки;
нервно-психические перегрузки.
Целью данного раздела дипломного проекта является анализ уровня травматизма, заболеваемости, экологических проблем предприятия; разработка мероприятий по охране труда и снижению загрязнения окружающей среды; расчет экономического эффекта от реализации предложенных мероприятий по охране труда и экологии на базе цеха механической обработки ОАО «Русполимет».
4.1 Экономические проблемы травматизма
Травматизм на предприятии является одним из значимых явлений, которому уделяется наибольшее внимание производственной деятельности.
В цехе механической обработки цеха ОАО «Русполимет» за анализируемый период не было зарегистрировано ни одного случая травматизма, связанного с производственной деятельностью. Это достигается строгим соблюдением правил и инструкций по технике безопасности и контроле над их выполнением
4.2. Экономические проблемы заболеваемости
Наиболее характерными вредными производственными факторами в цехе механической обработки являются:
запылённость воздуха рабочей зоны;
повышенный уровень шума.
Таблица 4.1.
| Наименование цеха | Характер заболеваний | Причины |
| ЦМО | Потеря слуха, сердечно-сосудистые заболевания | Шум |
| ЦМО | 3аболевание органов дыхания | Запыленность воздуха рабочей зоны |
Для снижения запылённости воздуха рабочей зоны используются проектируемые защитные устройства, такие как местная вытяжная вентиляция (в настоящее время используется установка «Циклон») и система утилизации продуктов сгорания топлива.
4.2.1 Защита от шума
Шумом, называют всякий неблагоприятно действующий на человека звук. Обычно шум является сочетанием звуков различной частоты и интенсивности. Неблагоприятное действие шума на человека зависит от уровня звукового давления, частотного диапазона шума, а также от равномерности воздействия в течение рабочего времени. Кроме непосредственного влияния на орган слуха шум влияет на различные отделы головного мозга, изменяя нормальные процессы высшей нервной деятельности. Распространенными жалобами являются: повышенная утомляемость, общая слабость, раздражительность, апатия, ослабление памяти и т. д. Также под влиянием шума выступают изменения в органе зрения человека и вестибулярном аппарате, нарушаются функции желудочно-кишечного тракта, повышается внутричерепное давление, происходят нарушения в обменных процессах организма. В результате неблагоприятного воздействия шума на работающего человека происходит снижение производительности труда, увеличивается брак в работе, создаются предпосылки к возникновению несчастных случаев.
Далее в табличной форме представим фактический уровень шума в соответствии с нормативами /СН 2.2.4./2.1.8.562-96/:
Таблица 4.2.
| Рабочие места | Уровни звукового давления, дБ | Уровни звука и эквивалентные уровни звука, дБ | |||||||||
| 31,5 | 63 | 125 | 250 | 500 | 1000 | 2000 | 4000 | 8000 | |||
| Постоянные рабочие места | ПДУ | 80 | |||||||||
| 107 | 95 | 87 | 82 | 78 | 75 | 73 | 71 | 69 | |||
| Рабочие места в ЦМО | Фактический уровень | 90 | |||||||||
| 110 | 98 | 90 | 84 | 81 | 77 | 75 | 73 | 71 | |||
Для того чтобы снизить воздействие вредных производственных факторов на рабочий персонал, целесообразно произвести отделку стен в помещении звукопоглощающим материалом и созданием «зон тишины»,а так же использовать средства индивидуальной защиты органов слуха — «наушники» . Правильное и постоянное применение средств защиты слуха снижает шумовую нагрузку, для наушников на 20–30 дБ А.
Чтобы добиться эффективного снижения шумового воздействия, необходимо постоянно применять средства защиты органов слуха. Даже кратковременное снятие средств защиты в условиях шума значительно снижает эффективность защиты. . Наушники должны плотно закрывать уши. В случае несоблюдения перечисленных условий уровень снижения шума составит не более 10 дБ А.
4.2.2 Защита от вредных веществ
Таблица 4.3.
| Источник поступления | Вредные вещества | ПДК, мг/м3 | Класс опасности | Фактич еская концентрация | Воздействие на человека |
| ГОСТ 12.1.005-88 | |||||
| участок ЦМО | Дижелезо триоксид | 6 | 4 | 12 | Фиброгенное действие |
Эффективным средством обеспечения надлежащей чистоты и допустимых параметров воздуха рабочей зоны является промышленная вентиляция. Вентиляцией называется организованный и регулируемый воздухообмен, обеспечивающий удаление из помещения загрязненного воздуха и подачу на его место свежего.
Так как вентиляционная система не в состоянии справится со своей задачей (не обеспечивает ПДК воздуха рабочей зоны).следовательно, необходимо, использовать индивидуальные средства защиты органов дыхания предназначены для того, чтобы предохранить от вдыхания и попадания в организм человека вредных веществ (пыли, пара, газа) при проведении различных технологических процессов. При подборе средств индивидуальной защиты органов дыхания (СИЗОД) необходимо знать следующее: с какими веществами приходится работать; какова концентрация загрязняющих веществ; сколько времени приходится работать; в каком состоянии находятся эти вещества: в виде газа, паров или аэрозоли; существует ли опасность кислородного голодания; каковы физические нагрузки в процессе работы.
4.2.3 Микроклимат и тепловое излучение
Параметры микроклимата оказывают непосредственное влияние на тепловое самочувствие человека и его работоспособность. Например, при повышении температуры воздуха возникают нарушение теплообмена и процесса теплоотдачи при испарении пота, что может привести к перегреванию организма. Повышение скорости воздуха ухудшает самочувствие,. Исследователями установлено, что при температуре воздуха более 30 °С работоспособность человека начинает падать. Для человека определены максимальные температуры в зависимости от длительности их воздействия и используемых средств защиты. Переносимость человеком температуры, как и его теплоощущение, в значительной мере зависит от влажности и скорости окружающего воздуха. Чем больше относительная влажность, тем меньше испаряется пота в единицу времени и тем быстрее наступает перегрев тела. Особенно неблагоприятное воздействие на тепловое самочувствие человека оказывает высокая влажность при tос > 30 °С, так как при этом почти все выделяемая теплота отдается в окружающую среду при испарении пота. При повышении влажности пот не испаряется, а стекает каплями с поверхности кожного покрова. Возникает так называемое проливное течение пота, изнуряющее организм и не обеспечивающее необходимую теплоотдачу.
Недостаточная влажность воздуха также может оказаться неблагоприятной для человека вследствие интенсивного испарения влаги со слизистых оболочек, их пересыхания и растрескивания, а затем и загрязнения болезнетворными микроорганизмами. Поэтому при длительном пребывании людей в закрытых помещениях рекомендуется ограничиваться относительной влажностью в пределах 30-70%.В цехах промышленных предприятий большинство технологических процессов протекает при температурах, значительно превышающих температуру воздуха окружающей среды. Нагретые поверхности излучают в пространство потоки лучистой энергии, которые могут привести к отрицательным последствиям.
Метеорологические условия для рабочей зоны производственных помещений регламентируются ГОСТ 12.1.005-88 «Общие санитарно-гигиенические требования к воздуху рабочей зоны» и СанПиН 2.2.4.548-96 «Санитарно-гигиенические требования к микроклимату производственных помещений». Принципиальное значение в нормах имеет раздельное нормирование каждого компонента микроклимата: температуры, влажности, скорости движения воздуха.
В цехе механической обработки микроклимат и тепловое излучение соответствуют оптимальным и допустимым.
4.2.4 Расчет экономической эффективности мероприятий, направленных на снижение заболеваемости
После внедрения рекомендованных мероприятий уровень заболеваний может быть снижен на 20-30%
Таблица 4.4.
| Наименование показателей | Усл.обозначение | До внедрения мероприятий | После внедрения мероприятий |
| 1 | 2 | 3 | 4 |
| Отработано всеми рабочими за год, чел./дни | Фр | 33000 | 36400 |
| Потери рабочего времени по болезни, чел./дни | Дз | 1700 | 1290 |
| Коэффициент потерь рабочего времени по общей заболеваемости на 100 рабочих, дни | Кпт | 1134 | 868 |
| Среднесписочная численность работников, чел. | Чср. | 150 | 150 |
| Среднесменная выработка одного работника, руб. | Хс | 2000 | 2500 |
| Коэффициент потерь предприятия от одного дня болезни рабочего в зависимости от сменной выработки | γ | 0,34 | 0,34 |
| Единовременные затраты на внедрение мероприятий, руб. | К | - | 130000 |
| Коэффициент потери рабочего времени по общей заболеваемости из-за неблагоприятных условий труда | β | 0,3 | 0,3 |
1. Потери рабочего времени по общей заболеваемости определяются по формуле:
а).
Б1
=Дз1
Ч 100 Ч β1
/ Фр1
=
 = 1.55%
б)
Б2
= Дз2
Ч 100 Ч β2
/ Фр2
=
 = 1,06%
2. Относительная экономия численности рабочих в год определяет по формуле:
Эч
= (Б1
– Б2
/100 – Б2)
Ч Чср1
=
 Ч 150 = 1 чел.
3. Прирост производительности труда по предприятию определяем по формуле:
ПР
= Эч
Ч100 / Чср
- Эч
=
 = 0,67%
4. Годовая экономия от снижения заболеваемости определяется по формуле:
Эсз = γ Ч Хс ЧДз1 Ч (1 – Кпт2/Кпт1) Ч β = 0,34*2500*1700*(1-868/1134)*0,3 = 99705 руб.
5. Определяем годовой экономический эффект:
Эг = Р – 3 Ч К = 99705-0,25*130000 = 67205 руб.
6. Срок окупаемости единовременных затрат определяем по формуле:
Т = К / Эсз = 130000/99705 = 1,3 года.
4.3 Экономические проблемы загрязнения окружающей среды
При использовании воду, как правило, загрязняют, а затем сбрасывают в водоемы. Химические загрязнения поступают в водоемы с промышленными, поверхностными стоками. К ним относятся: нефтепродукты, тяжелые металлы и их соединения, минеральные удобрения, пестициды, моющие средства.Большую опасность загрязненные сточные воды представляют в тех случаях, когда структура грунта не исключает их попадание в зону залегания грунтовых вод. В ряде случаев до 30...40 % тяжелых металлов из почвы поступает в грунтовые воды. Для снижения негативного воздействия загрязнения нефтепродуктами стоков на водные объекты предлагается монтаж локальных очистных сооружений механической очистки.
Таблица 4.5.
| Название загрязняющих веществ | Содержание, мг/л, до очистки | Эффект, % | Содержание, мгл после очистки | ПДК, мг/л |
| Нефтепродукты | 5,6 | 98 | 0,11 | 0,3 |
Далее проведем расчет платы за сбросы.
Таблица 4.6.
| Загрязняющее вещество | Размер, разрешенный к сбросу, т/г | Норматив платы, ПДВ/ВСВ | Масса сбросов, т/год | |
| До внедрения | После внедрения | |||
Нефтепродукты |
2 | 5510/27550 | 15 | 0,3 |
Произведем расчет платы за загрязнение.
Плата за сбросы и выбросы определяется по формуле:
П = (Мпдв Ч Нпдв + (Мф - Мпдв) Ч Нппдв) Ч Кс Ч Кинд, где
Нпдв - норматив платы за ПДВ, руб.;
Мпдв - масса ПДВ, т;
Нппдв - норматив платы за превышение ПДВ; Нппдв = Нвсв Ч Кп, где Кп =5.
Мф - фактическая масса выбросов. т;
Кс - коэффициент экологической ситуации (1,14);
Кинд - коэффициент индексации (1,4).
До внедрения мероприятий
П = (2 Ч 5510 + (15 - 2) Ч 27550) Ч 1,14 Ч 1,4 = 589195,32 руб./год.
После внедрения мероприятий
П = 0,3 Ч 5510 Ч 1,14 Ч 1,4 = 2638,188руб./год
Предотвращенный ущерб
П = Пд - Пп
П = 589195,32 руб. – 2638,188 руб. = 586557,132 руб./год.
Годовой экономический эффект:
Эг = П - З = 586557,132 - 0,25 Ч 500000 = 574057,132 руб.
Единовременные затраты на строительство очистных сооружений составляют 500 тыс. руб.
Подсчитаем срок окупаемости единовременных затрат:
Т = К / (Р - С)
Т = 500000 / 586557,132 = 0,86 года
4.4 Расчет экономической эффективности внедрения проектных предложений на снижение экологических проблем
Расчеты экономической эффективности внедрения очистных сооружений и оборудования произведены с помощью электронной таблицы Ехсеl. Полученные данные представлены в таблице 4.7. График окупаемости инвестиций представлен на рисунке 4.1.
Таблица 4.7. - Затраты на мероприятие
| Наименование мероприятия | Затраты, тыс. руб. |
| 1.Приобретение индивидуальных средств защиты от шума (наушники) | 10 |
| 2.Приобретение звукопоглощающих материалов и проведение работ по их монтажу | 80 |
| 3.Приобретение средств индивидуальной защиты от пыли(респираторы) | 10 |
| 3.Приобретение нового пылеулавливающего оборудования и его установка | 30 |
| 4. Приобретение очистных сооружений и его монтаж | 500 |
| Итого: | 630 |
Таким образом, для реализации мероприятий, связанных с охраной труда и окружающей среды, понадобятся инвестиции в размере 630 тыс. руб..При этом годовая экономия от их внедрения составит:
Э=Э1+Э2,
где Э1 - годовая экономия от снижения заболеваемости (99705руб.);
Э2 – годовая экономия от снижения сбросов отработанной СОЖ в водный бассейн (451004.38руб.)
Э=99705+451004,38=550709.38руб.
На основе данных таблицы 4.8 и 4.9 рассчитаем чистые денежные поступления о реализации предложенных мероприятий.
Таблица 4.8.
Исходные данные для расчета чистых денежных поступлений.
| Показатель | Ед.изм. | Сумма |
| Капитальные вложения | Тыс. руб. | 630 |
| Годовая экономия от реализации мероприятий | Тыс. руб. | 550,70938 |
| Срок службы оборудования | год | 7 |
| Ликвидационная стоимость | Тыс. руб. | 0 |
| Норма дисконта | % | 25 |
| Годовая амортизация оборудования. | Тыс. руб. | 90 |
Таблица 4.9.
Исходные данные для расчета чистых денежных поступлений.
| Показатель | Год | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| Остаточная стоимость оборудования по годам, тыс.р. | 630 | 540 | 450 | 360 | 270 | 180 | 90 |
Таблица 4.10
Расчет чистых денежных поступлений.
| Показатель | Годы | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| Дополнительная прибыль от реализации,т.р. | 550,709 | 550,709 | 550,709 | 550,709 | 550,709 | 550,709 | 550,709 |
| Налог на имущество,т.р. | 13,86 | 11,88 | 9,9 | 7,92 | 5,94 | 3,96 | 1,98 |
| Дополнительная налогооблагаемая прибыль,т.р. | 536,849 | 538,829 | 540,809 | 542,789 | 544,769 | 546,749 | 548,729 |
| Налог на прибыль т.р. | 107,369 | 107,766 | 108,162 | 108,558 | 108,954 | 109,349 | 109,746 |
| Дополнительная чистая прибыль, т.р. | 429,480 | 431,063 | 432,647 | 434,231 | 435,815 | 437,400 | 438,983 |
| Амортизация, т.р. | 90 | 90 | 90 | 90 | 90 | 90 | 90 |
| Чистые денежные поступления, т.р. | 519,480 | 521,063 | 522,647 | 524,231 | 525,815 | 527,400 | 528,983 |
Таблица 4.11
Расчет экономического эффекта проектных предложений.
| Показатель | Годы | ||||||
| 0 | 1 | 2 | 3 | 4 | 5 | 6 | |
| Процент | 25% | 25% | 25% | 25% | 25% | 25% | 25% |
| Чистые денежные поступления, т.р. | 0 | 519,480 | 521,063 | 522,647 | 524,231 | 525,815 | 527,400 |
| Дисконтированные денежные поступления,т.р. | 0 | 415,584 | 333,480 | 267,595 | 214,725 | 172,299 | 138,255 |
| Инвестиции, т.р. | 630 | 0 | 0 | 0 | 0 | 0 | 0 |
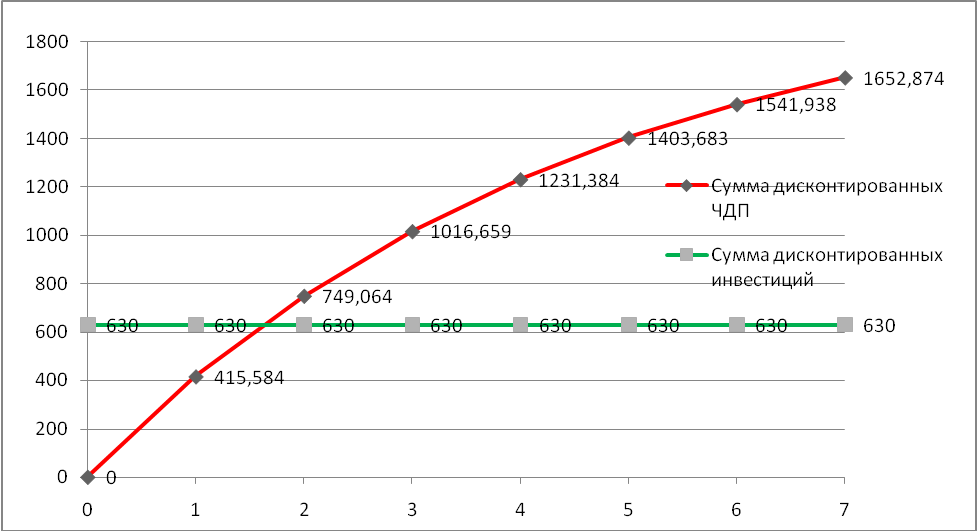
| Сумма дисконтированных чистых денежных поступлений, т.р. | 0 | 415,584 | 749,064 | 1016,66 | 1231,380 | 1403,68 | 1541,94 |
| Сумма дисконтированных инвестиций, т.р. | 630 | 630 | 630 | 630 | 630 | 630 | 630 |
| ЧДД, т.р. | -630 | -214,4106 | 119,064 | 386,659 | 601,384 | 773,683 | 911,938 |
| ИД | 0 | 0,66 | 1,19 | 1,61 | 1,95 | 2,23 | 2,45 |
Из таблицы 4.11видно, что
Чистый дисконтированный доход равен 1022,87 тыс.руб.
Индекс доходности равен 1,95
Срок окупаемости инвестиций равен 1.64 год
По данным таблицы 4.11 построим график окупаемости инвестиций
В данном разделе дипломного проекта была рассмотрена деятельность цеха механической обработки ОАО «Русполимет» с точки зрения безопасности жизнедеятельности работников предприятия и загрязнения окружающей среды вредными сбросами.
Так как, в цехе механической обработки не все производственные факторы соответствуют предельно допустимым значениям , регламентируемым нормативными документами, то для повышения продуктивности и сохранения работоспособности работников цеха механической обработки необходимо провести комплекс мероприятий направленный на их защиту от вредных и опасных производственных факторов (шум, пыль ,неблагоприятный микроклимат) ,что в свою очередь приведет к снижению расходов, связанных с потерями рабочего времени вследствие заболеваемости ,а так же повысит количественные и качественные результаты труда.
Деятельность предприятия сопряжена ,так же со сбросами отходов, которые поступают в окружающую среду в виде сбросов в водоемы. Самыми значимыми из которых являются нефтепродукты. Проблему, связанную с превышением сброса количества загрязняющих веществ цехом механической обработки, позволит решить мероприятие по установке дополнительных очистных сооружений.
Раздел 5. Управление внедрением проектных мероприятий
5.1 Суммарная эффективность мероприятий за весь их жизненный цикл
Рыночные отношения сделали необходимым образование отдела материально-технического снабжения, компьютеризации системы управления АО.
Совершенно необходимым является совершенствование нормирования труда работников управления с целью обеспечения научно обоснованного подхода к определению численности работников и затрат времени на выполнение отдельных видов управленческих работ
Назрела необходимость разработки рациональной системы информационного обеспечения
В проекте были рассмотрены и просчитаны следующие экономико-организационные мероприятия:
Рассмотрена технология изготовления детали «Вал» на ОАО «Русполимет», рассчитан экономический эффект от её внедрения на производстве.
Предложены мероприятия по поиску более дешёвых поставщиков и по уменьшению брака и отходов..
Предложен проект по улучшению условий работы труда, также рассчитана его эффективность.
Рассчитаем общий экономический эффект от всех предложенных мероприятий.
Таблица 5.1. – Сводная таблица
| Разделы проекта | Снижение себестоимости, тыс. руб. | Капитальные затраты, млн. руб. | ЧДД, млн. руб. | Срок окупаемости |
Индекс доходности |
| Технологическая часть | 7,04 | 5 | 8,5 | 1,58 | 2,2 |
| Организационно-экономичсекая часть | 4,389 | 7,0 | 6,99 | 2,3 | 1,49 |
| Безопасность и экологичность | 0,55 | 0,630 | 1,022 | 1,64 | 1,95 |
| Итого | 11,979 | 12.630 | 26,512 |
5.2 Влияние проектных мероприятий на основные показатели деятельности предприятия
Расчеты для анализа оформлены в таблице
Таблица 1.10. Образования и распределения прибыли
| № п/п | Показатели | до внедрения мероприятия | после внедрения мероприятия |
Абсол. откл., Па=П1-П0 |
| 1 | 2 | 4 | 6 | |
| 1. | Выручка от реализации продукции | 3642187 | 7040000 | 3397813 |
| 2. | НДС (18%) | 655594 | 1267200 | 611606 |
| 3. | Реализованная продукция | 2986593 | 5772800 | 2786207 |
| 4. | Себестоимость продукции: | 6531705 | 4312800 | -2218905 |
| 5. | Прибыль от реализации продукции | 4548880 | 5340000 | 791120 |
| 10. | Налог на прибыль(20%) | 909776 | 1068000 | 158224 |
| 11. | Чистая прибыль | 2842770 | 4272000 | 1429230 |
| 12. | Резервный фонд(5%) | 227444 | 267000 | 39556 |
| 13. | Фонд развития производства(60%) | 2729328 | 3204000 | 474672 |
| 14. | Фонд социального развития (25%) | 1137220 | 1335000 | 197780 |
| 15. | Фонд материального поощрения (10%) | 454888 | 534000 | 79112 |
5.4 Сетевой график внедрения мероприятий с расчётом пути табличным или секторным способом
Сетевой моделью (другие названия: сетевой график, сеть) называется модель, отражающая комплекс работ (операций) и событий, связанных с реализацией некоторого проекта (научно-исследовательского, производственного и др.), в их логической и технологической последовательности и связи.
Анализ сетевой модели позволяет:
1) более четко выявить взаимосвязи этапов реализации проекта;
2) определить наиболее оптимальный порядок выполнения этих этапов в целях, например, сокращения сроков выполнения всего комплекса работ.
Основные элементы сетевой модели:
работа;
событие;
путь.
График сетевой модели и перечень работ смотри в приложении и графической части работы.
Для построения сетевого графика необходимо определить перечень всех работ и событий, которые предстоит выполнить для достижения поставленных целей, определить их рациональную технологическую последовательность и взаимозависимость. Так же необходимо определить продолжительность работ и исполнителей, несущих ответственность за их выполнение. Показатели сетевого графика сведём в таблицу 5.4.
Таблица 5.4. - Показатели сетевого графика.
| № | Перечень работ | Продолжи-тельность, дн. | Ход работ |
| 1 | 2 | 3 | 4 |
| 1 | Издание приказа директора на проведение мероприятий и создание инициативной группы | 15 | 1-2 |
| 2 | Проведение маркетинговых исследований | 30 | 2-3 |
| 3 | Проведение анализа существующей технологии | 25 | 2-4 |
| 4 | Определение уровня травматизма на предприятии. | 12 | 2-6 |
| 5 | Выбор программного обеспечения | 10 | 3-4 |
| 6 | Составление производственной программы | 15 | 3-5 |
| 7 | Разработка технологического процесса | 18 | 4-7 |
| 8 | Определение экономического эффекта технических мероприятий. | 10 | 14-17 |
| 9 | Определение мероприятий по охране окружающей среды. | 18 | 15-16 |
| 10 | Определение экономического эффекта мероприятий по безопасности и экологии. | 11 | 16-17 |
| 11 | Определение организационно-экономических мероприятий | 14 | 17-19 |
| 12 | Определение производственной мощности по цеху. | 30 | 5-8 |
| 13 | Проведение мероприятий по усилению безопасности труда. | 20 | 6-9 |
| 14 | Расчёт экономического эффекта от введения новой технологии | 10 | 7-10 |
| 15 | Заключение договоров на поставку | 5 | 12-15 |
| 16 | Транспортировка оборудования | 14 | 15-18 |
| 17 | Строительно-монтажные работы | 14 | 18-19 |
| 18 | Подготовка цеха к установке нового оборудования | 14 | 19-20 |
| 19 | Обучение персонала | 14 | 20-21 |
| 20 | Проведение монтажа и наладки оборудования. | 30 | 18-20 |
| 21 | Передача сведений о составе оборудования. | 5 | 8-10 |
| 22 | Определение себестоимости продукции. | 14 | 8-11 |
| 23 | Определение уровня и причин заболеваемости в цехах предприятия. | 13 | 21-22 |
| 24 | Оценка эффективности экологичсеких мероприятий | 14 | 22-23 |
| 25 | Разработка детального технологического процесса. | 30 | 23-24 |
| 26 | Определение основных показателей производства. | 10 | 24-25 |
| 27 | Проведение мероприятий по снижению уровня заболеваемости. | 24 | 25-26 |
| 28 | Определение экономического эффекта одновременно с организационно экономическими мероприятиями. | 20 | 26-27 |
| 29 | Определение экономического эффекта организационно экономических мероприятий. | 10 | 27-28 |
| 30 | Определение мероприятий по охране окружающей среды. | 18 | 28-29 |
| 31 | Подписание приказа директором о внедрение проектных мероприятий | 5 | 29-30 |
Далее на основании показателей приведённых в таблице построим сетевой график, рассчитаем ранние и поздние сроки совершения событий и резервы времени совершения этих событий. Также определим наибольшую продолжительность пути (критический путь). Это число, равное наибольшей сумме продолжительности всех работ, входящих в данный путь. Схема сетевого графика приведена в графической части работы.
Критический путь равен 205 дням.
Список использованной литературы.
Абрамова И.Г. Персонал - технология менеджера.Л.:1999.
Белецкий И.П. Кадровый потенциал организаторов производства.Мн.:2000.
Бодди Д., Пэйтон Р. Основы менеджмента: пер. с англ. / Под ред. Ю.Н. Каптуревского. – СПб: Издательство "Питер", 1999. 816 с
Борисенко И.Л. Развитие организационно – экономических наук: теория и методология. – Воронеж. гос. техн. ун-т.,2002. 151 с.
Вейл П. Искусство менеджмента.М.:1999.
Веснин В.Р. Менеджмент для всех. М.:Юрист, 2003.
Виханский О.С. Стратегическое управление: учебник для студентов и аспирантов вузов по специальности “Менеджмент”.М.:МГУ, 2002.
. Виханский О.С., Наумов А.И. Менеджмент: Учебник. М.:Гардарики, 2001. 528 с.
Герчикова И.Н. Менеджмент. М.: ЮНИТИ, 2000.
Гончаров В.И. Менеджмент: Учеб. пособие. Мн.: Мисанта, 2003. 624 с.
В.В.Данилевский, Технология машиностроения, М., Высшая школа, 1984г
Дафт Р.Л. Менеджмент – СПб.: Издательство "Питер", 2000.
С.А.Долматовский, Справочник технолога по обработке металлов резанием, М., Машгиз, 1960г
М.Е.Егоров и др., Технология машиностроения, М., Высшая школа, 1976г
. Кабушкин Н.И. Организационные формы и структура управления организацией // Методы и принципы менеджмента. 2000. №2. с. 105 – 118
Климович Л.Х. Основы менеджмента: учебное пособие для учащихся ССУЗов. Мн.: Дизайн ПРО, 2005. 144с
Котлер Ф. Основы маркетинга. М.2001.
Ладанов И.Д. Практический менеджмент.М.: 2002.
Маслов Е.В. Управление персоналом предприятия. – М. ИНФРА – М, Новосибирск: НГАЭ и У, 2000.
М.Мескон, М.Альберт Основы менеджмента.- М.:Дело,2000
Мескон М. Основы менеджмента. М.2001.
Н.А.Нефедов, К.А.Осипов, Сборник задач и примеров по резанию металлов и режущему инструменту, М., Машиностроение, 1984г
. Основы менеджмента: Учеб. для вузов / Д.Д. Вачугов, Т.Е. Березкина, Н.А., Н.А. Кислякова и др.; Под ред. Д.Д.