Анализ и пути снижения себестоимости продукции (на примере ЗАО "Атлант")
Аналитические расчеты показывают, что в 2007 году предприятие сохранило затраты на рубль произведенной продукции неизменными. Это произошло благодаря росту отпускных цен на продукцию, который составил 0,15 коп (0,74 – 0,89) и одновременным увеличением переменных издержек на 0,13 коп.
Таблица 2.16 – Анализ затрат на рубль произведенной продукции в 2008 г.
| Затраты на рубль произведенной продукции, млн. р. | Фактор (2007/2008) | |||||
| Объем производства, шт. | Уровень удельных переменных издержек, млн. р. | Сумма постоянных издержек, млн. р. | Отпускные цены на продукцию, млн. р. | |||
| план | 468 305 / 636 129 | 0,74 | 965 294,00 | 0,31 | 169 064,00 | 0,659 |
| усл.1 | 481 082 / 663 289 | 0,73 | 1 006 509,00 | 0,31 | 169 064,00 | 0,659 |
| усл.2 | 531 407 / 663 289 | 0,80 | 1 006 509,00 | 0,36 | 169 064,00 | 0,659 |
| усл.3 | 553 390 / 663 289 | 0,83 | 1 006 509,00 | 0,36 | 191 047,00 | 0,659 |
| факт | 553 390 / 682 413 | 0,81 | 1 006 509,00 | 0,36 | 191 047,00 | 0,678 |
| Δобщ = 0,81 – 0,74 = + 0,07 коп. | - 0,01 | + 0,07 | + 0,03 | - 0,020 | ||
В 2008 году произошло увеличение уровня затрат на рубль продукции на 0,07 копейки. Увеличение обусловлено ростом переменных и постоянных издержек (на 0,07 и 0,03 коп. соответственно). Увеличение отпускных цен на 0,02 коп. не смогло нивелировать увеличения затрат.
Таким образом, проведенный анализ свидетельствует о росте затрат на производство за счет высокой ресурсоемкости производства и увеличения стоимости ресурсов. Единственным источником снижения затрат остается увеличение отпускных цен, что в сложившейся экономической обстановке является нецелесообразным. Данные факты свидетельствуют о необходимости поиска внутренних резервов для снижения себестоимости выпускаемой продукции.
Чтобы установить влияние исследуемых факторов на изменение суммы прибыли, необходимо абсолютные приросты затрат на рубль произведенной продукции за счет каждого фактора умножить на фактический объем реализации продукции, выраженный в плановых ценах
Влияние факторов на изменение уровня себестоимости единицы продукции изучают с помощью факторной модели [12, стр. 231]:
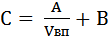 ,
(7)
где С - себестоимость единицы продукции, тыс. р.
Данные, необходимые для анализа уровня себестоимости единицы продукции представлены в таблице 2.17.
Таблица 2.17 – Данные для факторного анализа себестоимости изделия
| Показатель | 2006 | 2007 | 2008 | Отклонение | |
| 2006/2007 | 2007/2008 | ||||
| Объем производства, шт. | 897 340 | 965 294 | 1 006 509 | 67 954 | 41 215 |
| Сумма постоянных затрат, млн. р. | 143 670 | 169 064 | 191 047 | 25 394 | 21 983 |
| Сумма удельных переменных затрат, тыс. р. | 240 | 310 | 360 | 70 | 50 |
| Себестоимость одного изделия, тыс. р. | 400 | 485 | 550 | 85 | 65 |
Используя факторную модель и данные таблицы 2.17, произведем расчет влияния факторов на изменение себестоимости отдельного изделия методом цепной подстановки:
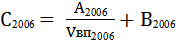 =
143 670 000 / 897 340 + 240 = 400 тыс. р.
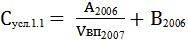 =
143 670 000 / 965 294 + 240 = 389 тыс. р.
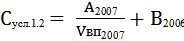 =
169 064 000 / 965 294 + 240 = 415 тыс. р.
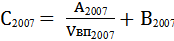 =
169 064 000 / 965 294 + 310 = 485 тыс. р.
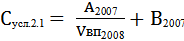 =
169 064 000 / 1 006 509 + 310 = 478 тыс. р.
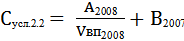 =
191 047 000 / 1 006 509 + 310 = 500 тыс. р.
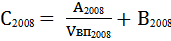 =
191 047 000 / 1 006 509 + 360 = 550 тыс. р.
Общее изменение себестоимости единицы продукции составляет:
ΔСобщ(2006/07) = С2007 – С2006 = 485 - 400 = + 85 тыс. р.
ΔСобщ(2007/08) = С2008 – С2007 = 478 - 485 = + 65 тыс. р.
В том числе за счет:
объема производства продукции:
ΔСVвп(2006/07) = Сусл.1.1 – С2006 = 389 - 400 = - 11 тыс. р.
ΔСVвп(2007/08) = Сусл.2.1 – С2007 = 478 - 485 = - 7 тыс. р.
суммы постоянных затрат:
ΔСА (2006/07) = Сусл.1.2 – С усл.1.1 = 415 - 389 = + 26 тыс. р.
ΔСА (2007/08) = Сусл.2.2 – С усл.2.1 = 500 - 478 = + 22 тыс. р.
суммы удельных переменных затрат:
ΔСB (2006/07) = С2007 – С усл.1.2 = 485 - 415 = + 70 тыс. р.
ΔСB (2007/08) = С2008 – С усл.2.2 = 550 - 500 = + 50 тыс. р.
Таким образом, в результате проведенного анализа организационной структуры и данных о производственно-хозяйственной деятельности предприятия, были выявлены следующие проблемы:
– отсутствие в организационной структуре отдела, являющегося интегрирующим центром работы по учету, анализу и контролю затрат предприятия, в том числе и себестоимости производимой продукции;
– отсутствие на предприятии комплексной системы управления себестоимостью продукции;
– преимущественный рост себестоимости продукции за счет материальных затрат. Исходя из значительных