Анализ и пути снижения себестоимости продукции (на примере ЗАО "Атлант")
Падение рентабельности продаж и реализации продукции обусловлено, в первую очередь, падением прибыли, а также ростом издержек на производство и сбыт продукции.
В 2007 году среднемесячная заработная плата выросла к уровню 2006 года на 23% (278 тыс. р.). В 2008 году среднемесячная заработная плата выросла к уровню 2007 года на 21% (309 тыс. р.). При этом рост производительности труда работников в 2007 году по сравнению с 2006 составил 30%, а в 2008, по сравнению с 2007, всего семь процентов.
Наращивание объемов выпуска и реализации продукции повлекло за собой естественное увеличение размера оборотных активов, которое составило 18% в 2007 году и 9% в 2008. Однако, не смотря на этот прирост, соотношение оборотных и внеоборотных не претерпело существенных изменений. Это можно объяснить, прежде всего, вводом в действие нового оборудования, что дало прирост и по внеоборотным активам, сохранив практически равновесие в валюте баланса. При этом по внеоборотным активам в 2007 году рост составил 49%, что объясняется вводом в эксплуатацию дорогостоящего оборудования.
Положительно характеризует финансовую стратегию предприятия коэффициент обеспеченности собственными оборотными средствами. К концу 2007 он составил 0,69, а к концу 2008 года он достиг величины 0,74. Такое высокое значение показывает возможность достаточно легко, не используя заемные средства, обеспечить бесперебойную работу предприятия. Прирост этого коэффициента на три – пять процента говорит об эффективной кредитно-финансовой политике предприятия, направленной на сокращение долговых обязательств и вовлечение в оборот большего количества собственных средств, обеспечивая тем самым расширение производственной деятельности.
Некоторые показатели, характеризующие состояние оборотных средств имеют негативную окраску. За истекший период значительно возросла сумма дебиторской задолженности. Ее превышение над кредиторской к концу 2008 года составило 59 108 млн. р. Коэффициент соотношения дебиторской и кредиторской задолженности на конец 2008 года составил 2,41, что превышает уровень 2007 года практически в два раза.
На фоне незначительного прироста кредиторской задолженности сложившаяся ситуация говорит о существенном перетекание абсолютно ликвидных оборотных средств на расчетных счетах в дебиторскую задолженность, что, фактически, свидетельствует о временном извлечении из текущего хозяйственного оборота значительной доли оборотных средств и предоставлении предприятиям-должникам беспроцентного коммерческого кредита.
Для выявления причин такого положения проведем анализ состояния оборотных активов предприятия. Данные таблицы 2.8 показывают, на каких стадиях кругооборота произошло ускорение оборачиваемости капитала, а на каких - замедление.
Таблица 2.8 - Анализ продолжительности оборота оборотного капитала
| Показатель | 2006 | 2007 | 2008 | Изменение 06/07 | Изменение 07/08 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Общая сумма оборотного капитала, млн. р. | 192 115 | 226 089 | 246 088 | 33 974 | 19 999 |
| В том числе в: | |||||
| производственных запасах | 136 278 | 94 738 | 88 307 | -41 540 | -6 431 |
| незавершенном производстве | 13 184 | 11 755 | 12 362 | -1 429 | 607 |
| готовой продукции | 4 118 | 12 602 | 13 929 | 8 484 | 1 327 |
| дебиторской задолженности | 20 795 | 55 130 | 101 052 | 34 335 | 45 922 |
| денежной наличности | 17 740 | 51 864 | 30 438 | 34 124 | -21 426 |
| Чистая выручка от реализации продукции, млн. р. | 540 082 | 698 010 | 756 805 | 157 928 | 58 795 |
| Общая продолжительность оборота оборотного капитала, дни | 128 | 117 | 117 | -11 | 0 |
| В том числе в: | |||||
| производственных запасах | 91 | 50 | 42 | -41 | -8 |
| незавершенном производстве | 8 | 6 | 6 | -2 | 0 |
| готовой продукции | 3 | 6 | 7 | 3 | 1 |
| дебиторской задолженности | 14 | 28 | 48 | 14 | 20 |
| денежной наличности | 12 | 27 | 14 | 13 | -14 |
В 2006 году структура общей продолжительности оборота оборотного капитала характеризуется значительной продолжительностью нахождения оборотных активов в производственных запасах, что свидетельствует о большой продолжительности производственного цикла (рисунок 3).
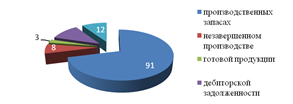
Рисунок 3 – Структура общей продолжительности оборота оборотного капитала в 2006 году, дни
В 2007 году значительно уменьшилась продолжительность нахождения капитала в производственных запасах, что свидетельствует о сокращении производственного цикла. Вместе с тем постоянно увеличивается продолжительность периода обращения средств в готовой продукции и дебиторской задолженности (рисунок 4).
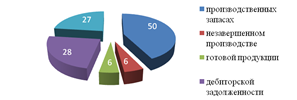
Рисунок 4 – Структура общей продолжительности оборота оборотного капитала в 2007 году, дни
В 2008 году произошел значительный рост периода обращения оборотного капитала в дебиторской задолженности, что свидетельствует об извлечении средств из оборота (рисунок 5).
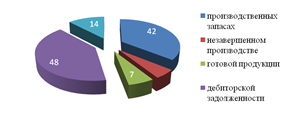
Рисунок 5 – Структура общей продолжительности оборота оборотного капитала в 2008 году, дни
Продолжительность оборота, как всех текущих активов, так и отдельных видов (Поб), может измениться за счет суммы выручки (В) и средних остатков оборотных средств (Ост). Для расчета влияния данных факторов используется способ цепной подстановки.
Для 2007 года:
Поб2006 = Ост2006 ∙ 360 / В2006 = 192 115 ∙ 360 / 540 082 = 128 дней
Побусл = Ост2007 ∙ 360 / В2006 = 226 089 ∙ 360 / 540 082 = 151 дня
Поб2007 = Ост2007 ∙ 360 / В2007 = 226 089 ∙ 360 / 698 010 = 117 дней
Для 2008 года:
Поб2007 = Ост2007 ∙ 360 / В2007 = 226 089 ∙ 360 / 698 010 = 117 дней
Побусл = Ост2008
∙ 360 / В2007 = 246 088 360
/ 698 010 = 127 дней
Поб2008 =
Ост2008 ∙ 360 / В2008 = 246 088 360
/ 756 805 = 117 дней
| Отсюда изменение продолжительности оборота оборотного капитала за счет (млн. р.): | |||
| 2006/07 | 2007/08 | ||
| суммы оборотного капитала |
Поб2007 - Побусл |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |