0cm 5.4pt;height:15.0pt;">-34,00
-10,00 |
| остатков оборотного капитала |
Побусл - Поб2006
|
23,00 |
10,00 |
| в т.ч. за счет остатков в: |
|
|
|
| производственных запасах |
(ПЗ1 – ПЗ0)  360
/ В0
|
-27,69 |
-3,32 |
| незавершенном производстве |
(НП1 – НП0) ∙
360 / В0
|
-0,95 |
0,31 |
| готовой продукции |
(ГП1 – ГП0)
∙ 360 / В0
|
5,66 |
0,68 |
| дебиторской задолженности |
(ДЗ1 – ДЗ0)
∙ 360 / В0
|
22,89 |
23,68 |
| денежной наличности |
(ДН1 – ДН0)
∙ 360 / В0
|
22,75 |
-11,05 |
Экономический эффект в
результате ускорения оборачиваемости капитала выражается в относительном
высвобождении средств из оборота, а также в увеличении суммы выручки и суммы
прибыли.
Сумма высвобожденных
средств из оборота в связи с ускорением или дополнительно привлеченных средств
в оборот при замедлении оборачиваемости капитала определяется умножением
однодневного оборота по реализации на изменение продолжительности оборота [12,
стр. 158].
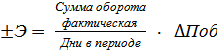 ,
(3)
где
 -
Сумма
высвобожденных средств из оборота в связи с ускорением (-Э) или дополнительно
привлеченных средств в оборот (+Э) при замедлении оборачиваемости капитала,
млн. р.
Отсюда:
Э2006/07 =
698 010 / 360 ∙ (117 - 128) = -
21 328 млн. р.
Э2007/08 =
756 805 / 360 ∙ (117 - 117) = 0
млн. р.
Таким образом, в связи
с ускорением оборачиваемости оборотного капитала в 2007 году на одиннадцать
дней произошло относительное высвобождение средств из оборота на сумму 21 328
млн. р. В 2008 году изменений в оборачиваемости оборотного капитала не
произошло.
Чтобы установить
влияние коэффициента оборачиваемости на изменение суммы чистой выручки, можно
использовать следующую факторную модель [12, стр. 95]:
В = KL
∙
Кобо , (4)
где В - чистая выручка
от реализации продукции, млн. р.;
KL
- общая сумма оборотного капитала, млн. р.;
Кобо -
коэффициент оборачиваемости оборотного капитала (частное от деления чистой
выручки на общую сумму оборотного капитала), ед.
Отсюда:
 Вkоб = КL2007 ∙
Кобо =
226 089 ∙ (3,09 – 2,81) =
62 883 млн. р.
ВкL =KL ∙
Кобо2006
= (226 089 - 192 115) ∙ 2,81
= 95 045 млн. р.
Вобщ = В2007 – B2006
= 698 010 - 540 082 = 157 928 млн. р.
Вkоб
= КL2008
∙
Кобо =
246 088 ∙ (3,08
– 3,09) = - 2 948 млн. р.
ВкL =KL ∙
Кобо2007
= (246 088 - 226 089) ∙ 3,09
= 61 743 млн. р.
Вобщ = В2008 – B2007
= 756 805 - 698 010 = 58 795 млн. р.
Увеличение коэффициента
оборачиваемости оборотного капитала в 2007 году произошло благодаря
опережающему росту чистой выручки от реализации над общей стоимостью оборотного
капитала. В 2008 году темпы роста выручки упали ниже уровня роста оборотного
капитала, что обусловило падение коэффициента оборачиваемости и,
соответственно, предприятие понесло убытки в размере 2 948 млн. р. из
чистой выручки. Однако негативное влияние изменения коэффициента
оборачиваемости в 2008 году не вызвало падение общего уровня чистой выручки
т.к. было нивелировано благоприятным изменением структуры капитала.
Увеличение суммы
прибыли за счет изменения коэффициента оборачиваемости капитала можно
рассчитать умножением прироста последнего на базовый уровень коэффициента
рентабельности продаж и на фактическую среднегодовую сумму оборотного капитала
[12, стр. 108].
П = Кобо ∙ Rpn0
∙
КL1
, (5)
где П – изменение суммы прибыли, млн.
р.;
Rpn0 -
базовый уровень коэффициента рентабельности продаж, доли ед.;
КL1 -
фактическая среднегодовая сумма оборотного капитала, млн. р.
П2006/07 = Кобо ∙
Rpn2006
∙
КL2007
= 0,28 ∙
0,237
∙
226 089
= 15 003 млн. р.
П2007/08 = Кобо ∙
Rpn2007
 КL2008
= - 0,01∙
0,243
∙ 246 088
= - 597 млн. р.
По результатам анализа
в 2007 году за счет ускорения оборачиваемости оборотного капитала предприятие
дополнительно получило прибыли на сумму 15 003 млн. р., а в 2008 году за счет
замедления оборачиваемости оборотного капитала предприятие понесло из прибыли
убытки в размере 597 млн. р.
2.4
Анализ
себестоимости продукции
Важным показателем,
характеризующим работу предприятий, является себестоимость продукции, работ и
услуг. Анализ себестоимости продукции, работ и услуг имеет большое значение. Он
позволяет выяснить тенденции изменения данного показателя, выполнения плана по
его уровню, определить влияние факторов на его прирост, установить резервы и
дать оценку работы предприятия по использованию возможностей снижения
себестоимости продукции.
Исходя из определенных
в первом разделе показателей себестоимости, объектами анализа являются:
–
затраты
на рубль объема произведенной продукции;
–
полная
себестоимость объема произведенной продукции в целом и по элементам затрат;
–
себестоимость
отдельных изделий.
Начнем анализ с
динамики затрат на производство продукции
2.4.1
Анализ динамики изменения затрат
на производство Динамика затрат на
производство представлена в таблице 2.9.
Таблица 2.9 – Динамика
затрат на производство
| Показатель |
2006 год |
2007 год |
2008 год |
|
|
| млн. р. |
Затраты на рубль объема произведенной
продукции, р. |
млн. р. |
Затраты на рубль объема произведенной
продукции, р. |
млн. р. |
Затраты на рубль объема произведенной продукции,
р. |
|
| 1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
| Объем произведенной продукции |
|
|
|
|
|
|
|
| - в сопоставимых ценах |
409 999 |
|
668 896 |
|
716 733 |
|
|
| - в фактических ценах |
486 827 |
|
635 766 |
|
682 800 |
|
|
| Себестоимость объема произведенной
продукции, в т.ч. |
361 867 |
0,740 |
464 512 |
0,736 |
550 719 |
0,807 |
|
| Материальные затраты |
273 253 |
0,559 |
364 621 |
0,574 |
422 231 |
0,618 |
|
| из них: |
|
|
|
|
|
|
|
| основные материалы, сырье |
107 997 |
0,221 |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Поможем написать работу на аналогичную тему
Получить выполненную работу или консультацию специалиста по вашему учебному
проекту
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты:
-
Исследование и сегментация рынка пива в России
Общее состояние рынка пива в России. Известность отечественных и импортных марок пива. Сегментация рынка ведущих отечественных марок пива.
-
Формирование защитного рисунка схемы
Нанесение рисунка схемы или защитного рельефа требуемой конфигурации. Процесс металлизации и травления. Перенос рисунка печатного монтажа на фольгированный диэлектрик методами сеткографии, офсетной печати и фотопечати. Характеристики фоторезистов.
-
Swot-анализ рынка мобильной связи ОАО "МегаФон"
Характеристика ОАО "МегаФон" и анализ рынка сотовой связи в России и Мурманской области. Основные проблемы повышения конкурентоспособности данного предприятия на российском рынке. Особенности SWOT-анализа и портфельный анализа компании ОАО "МегаФон".
-
Анализ использования фонда заработной платы ОАО "Свiтанак"
Динамика фонда заработной платы, ее состава и структуры, среднесписочной численности и среднемесячной заработной платы. Расчет изменения фонда заработной платы в зависимости от среднесписочной численности работников и среднемесячной заработной платы.
-
Анализ расходов предприятия и распределения прибыли
Оценка расходов, связанных с обслуживанием и управлением производства в масштабе всего предприятия. Анализ распределения и использования прибыли как важнейшего хозяйственного процесса. Определение коэффициента маневренности на начало и конец года.
-
Анализ деятельности консалтинговой организации "Превентива"
Основные направления деятельности и услуги компании. Организационная структура предприятия. Основные бизнес-процессы в консалтинговой организации. Информационная система предприятия. Документооборот и улучшение качества консалтинговой деятельности.
-
Анализ оборотных средств в ООО "Прогрессконтакт"
Понятие, структура оборотных средств предприятия и основные показатели эффективности их использования. Обзор источников информации по их анализу. Обоснование резервов ускорения оборачиваемости оборотных средств в ООО "Прогрессконтакт" и их анализ.
-
Анализ деятельности предприятия Западные электрические сети ОАО "Алтайэнерго"
Основы функционирования предприятия Западные электрические сети ОАО "Алтайэнерго", структура управления обществом, персоналом, кадровая политика. Используемые коммуникационные ресурсы, рекламная деятельность. Анализ финансового положения, оценка рисков.
-
Анализ использования труда и его влияния на себестоимость продукции
Состав затрат на оплату труда в полной себестоимости продукции. Измерение производительности труда. Расчет влияния затрат на оплату труда на производительность труда. Анализ обеспеченности организации трудовыми ресурсами. Изучение движения рабочей силы.
-
Анализ планирования инновационной деятельности на ОАО "Связьинвест"
Структура планово-экономического отдела предприятия. Взаимосвязь ПЭО с подразделениями предприятия. Анализ планирования инновационной деятельности. Производственные издержки. Объем продаж, прибыль, рентабельность. Методика оценки эффективности инноваций.
-
Labour productivity
The analysis dismisses the notion of a genuine trade-off between employment and productivity growth. More and better jobs – an example of goal inconsistency. Background considerations. The dynamic employment-productivity relationship in recent years.
-
Анализ производственно-хозяйственной деятельности УП "НИИЭВМ"
Специфика предприятия УП "НИИЭВМ". Основные показатели работ, установленных Госкомвоенпромом. Плановые и фактические значения показателей. Анализ структуры себестоимости продукции, финансового состояния предприятия, кадрового состава и заработной платы.
-
Анализ кадрового состава предприятия
Производство, передача, распределение электрической и тепловой энергии. Эксплуатация, монтаж наладка, ремонт и реконструкция энергообектов и оборудования. Создание и освоение навой техники и технологий. Оказание услуг, связанных с реализацией энергии.
-
"Новая пицца" (бизнес-план)
Характеристика организационной структуры и ассортимента продукции пиццерии. Анализ рынка, конкурентной среды и особенностей ценообразования. Составление финансового и производственного плана развития, оценка риска, гарантий и эффективности проекта.
-
Анализ производственно-хозяйственной деятельности филиала "Междугородная связь" РУП "БЕЛТЕЛЕКОМ"
Тарифы филиала, динамика и структура его доходов. Основные услуги, оказываемые предприятием: эксплуатационно-техническое обслуживание линейно-кабельных сооружений и оборудования связи. Анализ затрат на производство продукции и себестоимости выручки.
-
Анализ основных технико-экономических показателей деятельности ООО "ВЕГА ЕВРО"
Анализ основных сбытовых сегментов рынка моторных масел. Распределение прибыли от продаж моторного масла между сегментами потребителей ООО "Вега Евро", расчет коэффициента текущей ликвидности и обеспеченности собственными оборотными средствами фирмы.
-
Анализ производственно-хозяйственной деятельности предприятия ОАО "МПОВТ"
Анализ объемов производства и реализации продукции ОАО "МПОВТ", его информационная база и объекты изучения, основные задачи и интерпретация результатов. Этапы анализа себестоимости продукции, уровня прибыли и рентабельности исследуемого предприятия.
-
Анализ деятельности кирпичного завода
Годовая производственная программа предприятия. Определение ожидаемой цены реализации кирпича за единицу продукции. Годовая выручка от продажи кирпича. Годовые переменные текущие затраты предприятия. Величина годовой балансовой прибыли предприятия.
-
Анализ влияния факторов на прибыль от продаж
Расчет абсолютного отклонения. Особенности расчета влияния фактора "Выручка от продажи" и "Количество проданной продукции (товаров)". Влияния факторов на чистую прибыль отчетного периода. Расчет коэффициента соотношения доходов и расходов организации.
-
Анализ и прогнозирование рынка труда
Характеристика предметной области. Основные характеристики, классификация, виды и формы занятости. Виды и формы безработицы. Статистика занятости и безработицы. Анализ требований к разрабатываемой модели. Алгоритмы функционирования исследуемых блоков.