Методика финансового анализа деятельности предприятий
Федеральное агентство связи
ГОУ ВПО «Сибирский государственный университет телекоммуникаций и информатики»
Уральский технический институт связи и информатики (филиал)
КУРСОВАЯ РАБОТА ПО АНАЛИЗУ ФИНАНСОВО–ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
Екатеринбург, 2009
Введение
В настоящее время значительно возрастает роль экономического анализа как важного средства, позволяющего оценить результаты хозяйственной деятельности предприятия, выявить внутренние резервы и определить пути наиболее эффективного использования ресурсов.
Финансовый анализ становится особенно актуален при подготовке специалистов в области экономики, т.к. для них хозяйственная деятельность преломляется, прежде всего, через призму финансовых отношений, поэтому курсовой проект предлагается выполнить именно по финансовому анализу.
Основным источником информации для выполнения курсового проекта служит годовой бухгалтерский отчёт предприятия, который выдается вместе с заданием на выполнение курсового проекта преподавателем.
Целью выполнения курсового проекта является освоение методики финансового анализа деятельности предприятий.
Задачи данного курсового проекта следующие:
1) предварительный обзор экономического и финансового положения предприятия;
2) оценка и анализ экономического потенциала;
3) оценка и анализ результативности финансово-хозяйственной деятельности предприятия.
Выполненные по каждому разделу расчеты сопровождаются выводами, в которых отражается динамика показателей, возможные причины отклонений и рекомендации по улучшению финансового положения организации.
1. ПРЕДВАРИТЕЛЬНЫЙ ОБЗОР ЭКОНОМИЧЕСКОГО И ФИНАНСОВОГО ПОЛОЖЕНИЯ ОРГАНИЗАЦИИ
1) Для проверки правильности составления баланса необходимо проверить равенство итогов актива и пассива, равенство суммы всех разделов актива и пассива с итоговой суммой (валютой) баланса, равенство суммы отдельных статей с итогом по каждому разделу.
Чтение и анализ бухгалтерского баланса необходимо начинать с изучения основных показателей бухгалтерской отчетности, в результате которого необходимо дать ответы на ряд вопросов. Как изменилось имущественное положение предприятия на начало и конец отчетного периода? Каких финансовых результатов достигло предприятие?
Имущественное положение предприятия характеризуются данными баланса на начало и конец отчетного периода. Сравнивая динамику итогов отдельных разделов и общей суммы актива (стр.300) и пассива (стр.700) баланса, можно выяснить тенденции изменения его имущественного положения. Увеличение валюты баланса характеризует увеличение стоимости имущества и источников его финансирования, что косвенно может свидетельствовать о расширении масштабов хозяйственной деятельности. Для уточнения выводов необходимо проанализировать влияние отдельных статей на изменение суммы валюты баланса.
В качестве положительных изменений в активе можно рассматривать увеличение внеоборотных активов (стр.190), включающих основные средства, нематериальные активы, долгосрочные финансовые вложения; увеличение отдельных статей оборотных активов, таких как денежные средства, запасы сырья и материалов; увеличение других статей оборотных активов темпами, не превышающими темп роста выручки от продаж.
В качестве положительных изменений в пассиве можно рассматривать увеличение собственного капитала (стр.490); увеличение долгосрочных обязательств (стр.590), увеличение доходов будущих периодов, увеличение краткосрочных обязательств (стр.690) темпами, не превышающими темпа роста выручки от продаж.
Эффективность работы предприятия характеризуется финансовым результатом, источниками его формирования и направлениями использования. На основе анализа формы 2 « Отчет о прибылях и убытках» рассматриваются и оцениваются следующие показатели прибыли: прибыль от продаж (стр.50), прибыль до налогообложения, характеризующая общий финансовый результат работы предприятия (стр.140), нераспределенная (чистая) прибыль, остающаяся в распоряжении предприятия после расчетов с бюджетом (стр.190). Нераспределенная (чистая) прибыль является собственным источником финансирования и в значительной степени определяет возможности развития предприятия в будущем.
В результате анализа отчетности необходимо выявить« больные» статьи, свидетельствующие о неудовлетворительной работе предприятия в отчетном периоде и отрицательно влияющие на его финансовое состояние. В данном предприятии больных статей не выявлено.
2)Экспресс-анализ заключается в оценке финансового состояния предприятия и его изменении за отчетный период на основе рассмотрения ограниченного круга основных показателей бухгалтерской отчетности. Необходимо проанализировать как абсолютные, так и относительные показатели.
Например, деловая активность характеризуется темпами изменения валюты баланса и выручки, а также показателем оборачиваемости активов; эффективность работы предприятия характеризуется прибылью до налогообложения и чистой прибылью и показателями рентабельности; платежеспособность предприятия характеризуется изменением краткосрочных обязательств (увеличение или уменьшение), а также сроком погашения краткосрочных обязательств.
В процессе экспресс-анализа необходимо выявить основные факторы, оказывающие негативное влияние на финансовое состояние. Для этого необходимо понимать существующие причинно-следственные связи. Например, кредиторская задолженность может увеличиваться в результате нерентабельной или низко рентабельной работы предприятия, а также в случае отвлечения и замораживания оборотных средств в запасах сырья и материалов, готовой продукции при замедлении сбыта, в дебиторской задолженности при увеличении сроков расчета с покупателями, осуществлении инвестиций в основные средства и др.
Перечень показателей, рекомендуемых для проведения экспресс-оценки финансового состояния приведен в табл. 1.
Таблица 1 - Экспресс-оценка финансового состояния предприятия
| Наименование показателя | Формула расчета | Показатели | Изменение | ||
| На начало | На конец | (стр.4-стр.3), тыс.руб. | стр.4/ стр.3, % | ||
| 1. Валюта баланса | ф.1,(стр.300 или стр.700) сред. | 33837000 | 59875000 | 26038000,00 | 176,95 |
| 2. Выручка от продаж | ф.2, стр.010 | 106015000 | 166824000 | 60809000,00 | 157,36 |
| 3.Оборачивае-мость активов | стр.2/ стр.1 | 3,13 | 2,79 | -0,35 | 88,93 |
| 4. Прибыль от продаж | ф.2, стр.050 | 10994000 | 25196000 | 14202000,00 | 229,18 |
| 5.Рентабельность продаж | стр.4 / стр.2 | 0,10 | 0,15 | 0,05 | - |
| 6.Прибыль чистая | ф2,стр.190 | 7612000 | 18729000 | 11117000,00 | 246,05 |
| 7. Рентабельность продаж чистая | стр.6 / стр.2 | 0,07 | 0,11 | 0,04 | - |
| 8. Краткосрочные обязательства | ф.1,(стр.610+ стр.620) | 19823000 | 30252000 | 10429000,00 | 152,61 |
| 9. Дебиторская задолженность | ф.1, (стр.230+ +стр.240) | 14431000 | 30202000 | 15771000,00 | 209,29 |
| 10. Запасы | ф.1,стр.210 сред. | 7325000 | 12102000 | 4777000,00 | 165,22 |
| 11. Основные средства | ф.1,стр.120 сред. | 6010000 | 6464000 | 454000,00 | 107,55 |
| 12. Среднемесяч-ная выручка | стр.2 / число месяцев в отч. Периоде | 8834583,33 | 13902000,00 | 5067416,67 | 157,36 |
| 13.Средний срок погашения краткосрочных обязательств, есс. | стр.8 / стр.12 | 2,24 | 2,18 | -0,07 | 96,98 |
Вывод: В отчетном периоде по сравнению с базисным валюта баланса выросла на 76.95%, следовательно, увеличились активы и капитал предприятия, что косвенно может свидетельствовать о расширении масштабов деятельности предприятии. Прибыль от продажи также увеличилась на 129,18%. Выручка от продажи выросла и составила 166824000 тыс.руб., что на 57,36% больше, чем в базисном году, что свидетельствует об увеличении объемов реализации продукции или оказываемых услуг. То есть темпы роста прибыли от продажи выше, чем темпы роста выручки от продажи. Это говорит об уменьшении затрат на производство.
Прибыль предприятия увеличилась на 14202000 тыс.руб., или на 129,18%. Чистая прибыль предприятии увеличилась на 11117000 тыс.руб., или 146,05%. Показатель рентабельности продаж по общей прибыли увеличился незначительно – на 0,05%, а рентабельность продаж по чистой прибыли увеличилась на 0,04%. Из этого следует вывод, что рост прибыли произошел за счет увеличения объемов реализации и за счет снижения уровня затрат.
Краткосрочные обязательства предприятия увеличились на 10429000 тыс. руб., или 52,61%, и темпы их роста не превышают темпы увеличения выручки от продажи. Это свидетельствует о хорошей платежеспособности предприятия. Темпы снижения дебиторской задолженности и темпы роста запасов существенно ниже темпов роста выручки, следовательно, не происходит излишнего отвлечения денежных средств в оборотных активах;
Средний срок погашения обязательств составил 2,18 месяца. В соответствии с Федеральным законом «О несостоятельности ( банкротстве)» наличие кредиторской задолженности, превышающей 100 тыс.руб. и просроченной свыше 3 месяцев, может служить основанием для возбуждения дела о банкротстве. Следовательно, у предприятия нет угрозы банкротства.
При анализе бухгалтерской отчетности можно сделать следующие выводы:
1)Валюта баланса в отчетном периоде увеличилась на76,95% по сравнению с базисным периодом и составила 59875000 тыс.руб.
2)Темпы роста оборотных активов выше, чем темпы роста внеоборотных активов (на 20%).
3)Темпы роста собственного капитала выше, чем темпы роста заемного капитала (на 25%).
4) Темпы роста дебиторской задолженности (109.29%) выше темпов роста кредиторской задолженности на (52.61%).
Таким образом, анализируя все выше сказанное, можно сделать вывод, что в бухгалтерской отчетности больных статей не выявлено. Предприятие в отчетном периоде улучшило свое финансовое положение по сравнению с базисным периодом.
2. ОЦЕНКА И АНАЛИЗ ЭКОНОМИЧЕСКОГО ПОТЕНЦИАЛА ПРЕДПРИЯТИЯ
2.1 Оценка имущественного положения
2.1.1 Построение аналитического баланса-нетто
Для анализа баланса нужно построить уплотнённый аналитический баланс Уплотненный аналитический баланс можно получить из исходного баланса путем уплотнения (агрегирования) отдельных статей и дополнения его показателями структуры и динамики
В основе свёртки лежит разделение активов и пассивов на долгосрочные и краткосрочные.
Уплотнение баланса представлено в таблице 2.
Таблица 2 – Уплотнённый баланс – нетто
|
Статья |
На начало года | На конец |
|
Актив 1. Оборотные активы Денежные средства и их эквиваленты (стр.260) Расчёты с дебиторами (стр.240) Запасы и затраты (стр 210) Прочие оборотные активы (стр.220 + стр.250 + стр 270) |
3223000 14431000 7325000 1167000 |
4909000 30202000 12102000 4274000 |
| Итого по разделу 1 290 | 26146000 | 51487000 |
|
1.1 Внеоборотные активы Основные средства (стр. 120) Долгосрочные финансовые вложения (стр.140) Прочие в необоротные активы (стр.110+стр.130+стр.150+с+стр145+) |
6010000 122000 1559000 |
6464000 122000 1802000 |
| Итого по разделу II 190 | 76910000 | 8388000 |
| Всего активов 300 | 33837000 | 59875000 |
|
Пассив 1. Заёмный капитал Краткосрочные пассивы (стр. 690) Долгосрочные пассивы (стр. 590) |
19913000 22000 |
30341000 39000 |
| Итого по разделу 1стр590+стр690 | 19935000 | 30380000 |
|
1.1 Собственный капитал Уставный капитал (стр 410) Фонды и резервы (стр 490 – стр 410) |
4000 13906000 |
4000 29499000 |
| Итого по разделу 1. Стр 490 | 13902000 | 29495000 |
| Всего источников 700 | 33837000 | 59875000 |
Вывод. Из анализа баланса можно получить важные характеристики финансового состояния организации :
1. Общая стоимость имущества организации на начало года 33837000, на конец 59875000.
2. Стоимость имущественных (т.е внеоборотных) средств (активов) или недвижимого имущества на начало года 76910000, на конец 8388000.
3. Стоимость мобильных (оборотных) средств на начало года 26146000, на конец 51487000.
4. Стоимость материальных оборотных средств на начало года 7325000. а на конец 12102000.
5. Величину собственных средств организации, равную итогу раздела на начало 13902000, на конец 29495000.
6. Величину заёмных средств, равную сумме итогов разделов на начало года 19935000, на конец 30380000.
7. Величину собственных оборотных средств (СОС) на начало года -12244000, на конец -21992000баланса.
8. Рабочий капитал, равный разнице между оборотными активами и текущими оборотами на начало 6233000, на конец 21146000.
2.1.2 Вертикальный анализ баланса
Вертикальный анализ баланса позволяет представить баланс предприятия в виде относительных показателей.
Такое представление позволяет видеть удельный вес каждой статьи баланса в его общем итоге.
Вертикальный анализ баланса представлен в таблице 3:
Таблица 3 – Вертикальный анализ баланса
| Статья | Базисный период | Отчетный период | Изменение | |||||||
| т. руб. | % | т. руб. | % | % | ||||||
| А К Т И В | ||||||||||
| I. Оборотные активы | ||||||||||
| Денежные средства и их эквиваленты (стр.260) | 3223 | 9,53 | 4909 | 8,20 | -1,33 | |||||
| Расчеты с дебиторами (стр. 240) | 14431 | 42,65 | 30202 | 50,44 | 7,79 | |||||
| Запасы и затраты (стр. 210) | 7325 | 21,65 | 12102 | 20,21 | -1,44 | |||||
| Прочие оборотные активы (стр.220 + стр.251 + стр.253 + стр.270) | 1167 | 3,45 | 4274 | 7,14 | 3,69 | |||||
| Итого по разделу I. | 26146 | 77,27 | 51487 | 85,99 | 8,72 | |||||
| II. Внеоборотные активы | ||||||||||
| Основные средства (стр. 120) | 6010 | 17,76 | 6464 | 10,80 | -6,97 | |||||
| Долгосрочные финансовые вложения (стр. 140) | 122 | 0,36 | 122 | 0,20 | -0,16 | |||||
| Прочие внеоборотные активы (стр.110+стр.130+стр.150+стр.230+стр.250) | 1559 | 4,61 | 1802 | 3,01 | -1,60 | |||||
| Итого по разделу II. | 76910 | 22,73 | 8388 | 14,01 | -8,72 | |||||
| Всего активов | 33837 | 100,00 | 59875 | 100,00 | 0,00 | |||||
| П А С С И В | ||||||||||
| I. Заемный капитал | ||||||||||
| Краткосрочные пассивы (стр. 690) | 19913 | 58,85 | 30341 | 50,67 | -8,18 | |||||
| Долгосрочные пассивы (стр. 590) | 22 | 0,07 | 39 | 0,07 | 0,00 | |||||
| Итого по разделу I. | 19935 | 58,91 | 3038 | 50,74 | -8,18 | |||||
| II. Собственный капитал | ||||||||||
| Уставный капитал (стр.410) | 4 | 0,01 | 4 | 0,01 | 0,00 | |||||
| Фонды и резервы (стр. 490 - стр. 410) | 13906 | 41,10 | 29499 | 49,27 | 8,17 | |||||
| Иого по разделу II. | 13902 | 41,09 | 29495 | 49,26 | 8,18 | |||||
| Всего источников. | 33837 | 100,00 | 59875 | 100,00 | 0,00 | |||||
Вывод: 1. Основным источником финансовых ресурсов организации являются заемные средства. Заемные средства составляют 50,74 %,а собственные - 49,26% в валюте баланса.
2. Большая часть финансовых ресурсов вложена в оборотные активы. Доля оборотных активов составила 85,99, в том числе: Денежные средства и их эквиваленты 8,20%, Расчёты с дебиторами 50,44%, Запасы и затраты 20,21%, Прочие оборотные активы 7,14%.
3. В пассиве баланса доля заемных средств по сравнению с базисным годом снизилась на 8,18%,а доля собственных средств увеличилась на 8,18%. Структура средств: доля оборотных активов по сравнению с базисным годом увеличилась на 8,72%, а доля внеоборотных активов снизилась на 8,72%.
Таким образом, организация строит свою работу на заемных источниках.
2.1.3 Горизонтальный анализ баланса
Горизонтальный анализ баланса заключается в построении аналитической таблицы, в которой абсолютные балансовые показатели дополняются относительными темпами роста (снижения).
Горизонтальный анализ баланса представлен в таблице 4:
Таблица 4 – Горизонтальный анализ уплотнённого баланса-нетто
| Статья | базисный период | отчетный период | ||||||||
| т. руб. | % | т. руб. | % | |||||||
|
Актив |
||||||||||
| I. Оборотные активы | ||||||||||
| Денежные средства и их эквиваленты (стр.260) | 3223 | 100,00 | 4909 | 152,31 | ||||||
| Расчеты с дебиторами (стр. 240) | 14431 | 100,00 | 30202 | 209,29 | ||||||
| Запасы и затраты (стр. 210) | 7325 | 100,00 | 12102 | 165,22 | ||||||
| Прочие оборотные активы (стр. 220 + стр. 251 + стр. 253 + стр. 270) | 1167 | 100,00 | 4274 | 366,24 | ||||||
| Итого по разделу I. | 26146 | 100,00 | 51487 | 196,92 | ||||||
| II. Внеоборотные активы | ||||||||||
| Основные средства (стр. 120) | 6010 | 100,00 | 6464 | 107,55 | ||||||
| Долгосрочные финансовые вложения (стр. 140) | 122 | 100,00 | 122 | 100,00 | ||||||
| Прочие внеоборотные активы (стр.110+стр.130+стр.150+стр.230+стр.250) | 1559 | 100,00 | 1802 | 115,59 | ||||||
| Итого по разделу II. | 76910 | 100,00 | 8388 | 10,91 | ||||||
| Всего активов | 33837 | 100,00 | 59875 | 176,95 | ||||||
|
Пассив |
||||||||||
| I. Заемный капитал | ||||||||||
| Краткосрочные пассивы (стр. 690) | 19913 | 100,00 | 30341 | 152,37 | ||||||
| Долгосрочные пассивы (стр. 590) | 22 | 100,00 | 39 | 177,27 | ||||||
| Итого по разделу I. | 19935 | 100,00 | 3038 | 15,24 | ||||||
| II. Собственный капитал | ||||||||||
| Уставный капитал (стр.410) | 4 | 100,00 | 4 | 100,00 | ||||||
| Фонды и резервы (стр. 490 - стр. 410) | 13906 | 100,00 | 29499 | 212,13 | ||||||
| Иого по разделу II. | 13902 | 100,00 | 29495 | 212,16 | ||||||
| Всего источников. | 33837 | 100,00 | 59875 | 176,95 | ||||||
Вывод:
1. Валюта баланса в анализируемом периоде увеличилась на76.95%.
2.Изменение валюты баланса связано с тем что, в активе увеличилась доля дебеторской задолженности на 109.29%,увеличились запасы и затраты организации на 65.22%, в пассиве баланса также произошло увеличение долгосрочных пассивов на 77.27%,а так же увеличение фондов резервов на 112.13%.Поэтому и валюта баланса у нас увеличилась.
3.Т.о. валюта баланса организации увеличилась, что свидетельствует об укреплении финансового состояния предприятия.
Хорошие тенденции
В активе баланса:
Увеличение величины запасов на 10,8% с увеличением объемов выручки
Уменьшение дебиторской задолженности, если до этого она была слишком большой (больше чем 20-40% от оборотного капитала). Дебиторская задолженность составляла 36% от оборотного капитала.
Уменьшение незавершенного производства
В пассиве баланса:
Увеличение нераспределенной прибыли на 121%.
Увеличение фондов предприятия на 10,8%
Увеличение резервного капитала
Сокращение кредиторской задолженности на 29,1%
Плохие тенденции
В пассиве баланса:
Увеличение объемов кредитов
Увеличение заемных средств
2.2 Оценка финансового положения
2.2.1 Оценка ликвидности
Задачи анализа ликвидности баланса возникает в связи с необходимостью давать оценку кредитоспособности организации, т.е. её способности своевременно и полностью рассчитываться по всем своим обязательствам.
Ликвидность баланса (платежеспособность) определяется как степень покрытия обязательств организаций, её активами, срок превращения которых в деньги соответствует сроку погашения обязательств.
Ликвидность активов – величина, обратная времени, необходимому для превращения их в денежные средства. Чем меньше время, которое потребуется, чтобы данный вид активов превратился в деньги, тем выше их ликвидность.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированные по срокам их погашения и расположенными в порядке возрастания сроков погашения.
В зависимости от степени ликвидности, т.е. скорости превращения в денежные средства, активы предприятия разделяются на следующие группы.
А1. Наиболее ликвидные активы – к ним относятся все статьи денежных средств предприятия и краткосрочные финансовые вложения (ценные бумаги) Рассчитывается следующим образом:
А1=стр.250+стр.260
А2. Быстро реализуемые активы – дебиторская задолженность, платежи по которой ожидаются в течение 12 мес. После отчетной даты.
А2=стр.240
A3. Медленнореализуемые активы – статьи раздела 2 актива баланса, включающие запасы, НДС, дебиторскую задолженность(платежи по которой ожидаются более, чем через 12 мес. после отчетной даты) и прочие оборотные активы.
А3=стр.210+стр.220+стр.230+стр.270 (1)
А4. Труднореализуемые активы – статьи раздела 1 актива баланса – внеоборотные активы.
А4=стр.190(2)
Пассивы баланса группируются по степени срочности их оплаты.
П1. Наиболеесрочные обязательства – к ним относится кредиторская задолженность.
П1=стр.620 (3)
П2. Краткосрочные пассивы- краткосрочные заемные средства и прочие краткосрочные пассивы.
П2=стр.610+стр.660(4)
ПЗ. Долгосрочныепассивы- статьи баланса относящиеся 5 и 6 разделам, т.е. долгосрочные кредиты и заемные средства, а также доходы будущих периодов, фонды потребления, резервы предстоящих расходов и платежей.
П3=стр 590+стр.630+стр.640+стр 650(5)
П4. Постоянные пассивы или устойчивые – статьи 4 раздела баланса «Капитал и резервы». Если V организации есть убытки, то они вычитаются.
П4=стр.490(6)
Для определения ликвидности баланса следует сопоставить итоги приведенных групп активу и пассиву.
Баланс считается абсолютно ликвидным если имеют место следующие соотношения:
А1≥П1
А2≥П2
АЗ≥ПЗ
А4≤П4.
В случае, когда одно или несколько неравенств системы имеют противоположный знак от зафиксированного в оптимальном варианте, ликвидность баланса в большей или в меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе активов компенсируется их избытком по другой группе стоимостной оценки, в реальной же ситуации менее ликвидные активы не могут заменить более ликвидные.
На основании расчётных данных составляется баланс ликвидности, в котором определяется платёжный излишек или дефицит. (таблица 5)
Таблица 5 – Баланс ликвидности
| Актив | На начало периода | на конец периода | Пассив | на начало периода | на конец периода | платёжный излишек или недостаток | |
| на начало периода | На конец периода | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7=2-5 | 8=3-6 |
| Наиболее ликвидные активы (А1) | 3223000 | 4909000 | наиболее срочные обязательства (П1) | 16063000 | 30235000 | -12840000 | -25326000 |
| Быстро реализуемые активы (А2) | 14431000 | 30202000 | краткосрочные пассивы (П2) | 3760000 | 17000 | 10671000 | 30185000 |
| Медленно реализуемые активы (A3) | 8492000 | 16376000 | долгосрочные пассивы (ПЗ) | 112000 | 128000 | 8380000 | 16248000 |
| Трудно реализуемые активы (А4) | 7691000 | 8388000 | постоянные пассивы (П4) | 13902000 | 29495000 | -6211000 | -21107000 |
| Баланс | 33837000 | 59875000 | Баланс | 33837000 | 59875000 | 0 | 0 |
Вывод: На начало и конец года в организации не выполняется 1 условие из четырех абсолютной ликвидности баланса. Следовательно, ликвидность баланса, в основном, увеличилась. За анализируемый период в активе баланса увеличились денежные средства, увеличилась дебиторская задолженность, выросли оборотные активы, в том числе запасы и прочие оборотные активы, увеличился НДС, а также внеоборотные активы. В пассиве баланса увеличилась кредиторская задолженность, краткосрочные пассивы уменьшились, долгосрочные обязательства увеличились, а задолженность перед участниками (учредителями) по выплате доходов в составе долгосрочных пассивов уменьшилась, статья «Капитал и резервы» увеличилась. Данные изменения повлияли на ликвидность баланса в лучшую сторону. Недостаток ликвидных активов как на начало отчетного периода, так и на конец отрицаптельно влияет на ликвидность баланса. В нашем случае не выполняется только одно соотношение: А1≥П1, для большего повышения ликвидности необходимо сделать так, чтобы рост денежных средств превышал рост кредиторской задолженности (рис. 1).
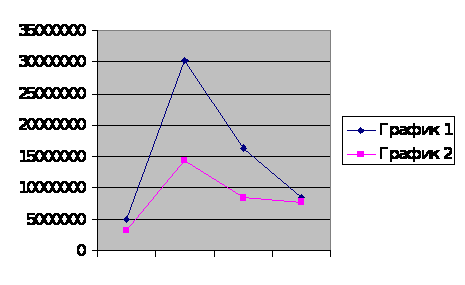
Рисунок 1 - Анализ ликвидности баланса
2.2.2 Оценка платежеспособности
Если анализ ликвидности баланса является приближенным, то анализ платежеспособно проводится более детально при помощи финансовых коэффициентов.
Для комплексной оценки ликвидности баланса в целом следует использовать общий показатель ликвидности, вычисляемый по формуле:
L1
=
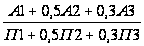 (7)
С помощью данного показателя осуществляется оценка изменения финансовой ситуации в организации с точки зрения ликвидности. Данный показатель применяется также при выборе наиболее надежного партнера из множества потенциальных партнеров на основе отчетности.
В ходе анализов каждый из коэффициентов рассчитывается на начало и конец периода. Если фактическое значение коэффициента не соответствует нормальному ограничению, то оценить его можно в динамике (увеличение или снижение значения) Данные расчетов представлены в таблицу 6.
Таблица 6 – Коэффициенты, характеризующие платёжеспособность
| № п.п | наимен.показателя | способ расчета | нормальное ограничение | базисный | отчетный |
| 1 | Общий показатель ликвидности | L1=А1+0,5А2+0,3А3/П1+0,5П2+0,3П3 | L1>=1 | 0,46 | 0,47 |
| 2 | Коэф-нт абсол.ликвидности (срочности) | L2=А1/П1+П2 | L2>0,2-0,7 | 0,0034 | 0,0020 |
| 3 | Коэф-нт "критической оценки"(уточненный коэф-нт ликв-ти) | L3=А1+А2/П1+П2 | допуст.0,7-0,8 желат.>1,5 | 0,41 | 0,25 |
| 4 | Коэф-нт тек. ликв-ти (покрытия) | L4=А1+А2+А3/П1+П2 | необх.1 опт.не<=2 | 1,12 | 1,01 |
| 5 | Коэф-нт маневренности функцион.капитала | L5=А3/(А1+А2+А3)-(П1+П2) | уменьш. пок-ля в дин-ке | 5,83 | 57,65 |
| 6 | Доля об.средств в активах | L6=А1+А2+А3/Б | 0,56 | 0,56 | |
| 7 | Коэф-нт обеспечен.собств. ср-ми | L7=П4-А4/А1+А2+А3 | не менее 0,1 | -0,33 | -0,29 |
| 8 | Коэф-нт восстан.платежесп-ти | L8=L4ф+6/t(L4ф-L4н)/2 | не менее 1.0 | 0,26 | -0,58 |
Вывод:
по L1 видно, что совокупные обязательства превышают совокупные активы. За анализируемый период L1 увеличился на 0,01 пункта и составил 0,47 пункта в отчетном периоде, т.е 1 % повысилась ликвидность баланса. L2 снизился на 0,0014 пункта и составил в отчетном году 0,0020 пункта, т.е организация может погасить 0,2% краткосрочных обязательств за счет денежных средств и краткосрочных финансовых вложений. Значение показателя не соответствует нормативному ограничению. L3 снизился на 0,15 пункта и составил в отчетном периоде 0,25 пункта, т.е. на 25% денежные средства и краткосрочные финансовые вложения покрывают краткосрочные обязательства. Показатель не соответствует нормативному ограничению. L4 снизился на 0,11 пункта и составил в отчетном периоде 1,01 пункта, т.е. на 101% можно погасить краткосрочные обязательства используя все оборотные средства. Соответствует нормальному ограничению. L5 увеличился на 51,82 пункта и составил 57,65 пункта и показывает что, 576,5% запасов сформировано за счет собственного капитала и долгосрочных обязательств. Большое увеличение показателя в динамике свидетельствуют об отризательном факте.L6 не изменилась, т.е. доля оборотных активов в общей стоимости имущества осталась прежней и составила 56%.L7 увеличилось на 0,04 пункта и составило -0,29 пункта,т.е не хватает собственного капитала для формирования оборотных активов.L8 снизился на 0,84 пункта и составил -0,58 пункта, что свидетельствует о медленном восстановлении платежеспособности, не соответствует нормальному ограничению. Т.о. значению основных показателей не соответствует нормальному ограничению, следовательно предприятие не платежеспособно. Кроме того за анализируемый период произошло значительное ухудшение показателей. Для повышения платежеспособности необходимо наращивать долю собственных средств, сокращать краткосрочные обязательства и уменьшить долю запасов, тем самым направить собственные средства в оборотные активы.
В российской практике при оценке ликвидности рекомендуется:
- обращать внимание на динамику изменения коэффициентов;
- определять значения коэффициентов, достаточных (приемлемых) для данной конкретной компании.
Можно предложить несколько вариантов расчёта допустимого значения коэффициента общей ликвидности. Самый простой из них базируется на правиле, неоднократно упомянутом выше: для обеспечения приемлемого уровня ликвидности необходимо, чтобы за счёт собственного капитала были профинансированы наименее ликвидные текущие активы.
Первым шагом такого расчёта является определение наименее ликвидных оборотных активов. Как отмечалось выше, целесообразно выделять наименее ликвидные активы для каждой компании конкретно, однако можно воспользоваться утверждением:
Зная фактическую величину оборотных активов организации и ту часть текущих активов, которая должна быть профинансирована за счёт собственных средств, можно определить допустимую величину заёмных источников финансирования текущих активов, - т.е. допустимую величину краткосрочных обязательств:
Краткосрочные обязательства допустимые = Оборотные активы (фактические) – Наименее ликвидные оборотные активы, которые должны быть профинансированы за счёт собственных источников
Коэффициент общей ликвидности, допустимый для данного предприятия, определяется как отношение фактической величины оборотных активов к расчётной допустимой величине краткосрочных обязательств:
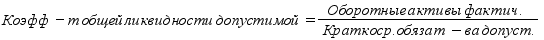 (10)
Допустимые значения коэффициента общей ликвидности необходимо сравнить с его фактическими значениями, на основании чего можно сделать вывод о достаточности или недостаточности уровня общей ликвидности организации.
2.2.3 Оценка финансовой устойчивости
Задачей анализа финансовой устойчивости является оценка величины и структуры активов и пассивов. Это необходимо для того, чтобы ответить на вопросы: насколько организация независима с финансовой точки зрения, растет или снижается уровень этой независимости и отвечает ли состояние его активов и пассивов задачам его финансово-хозяйственной деятельности. Показатели, которые характеризуют независимость по каждому элементу активов и по имуществу в целом, дают возможность измерить, достаточно ли устойчива анализируемая организация в финансовом отношении. Для этого необходимо определить абсолютные показатели, которые отражают сущность устойчивости финансового состояния.
Предполагается, что долгосрочные пассивы(кредиты и займы) и собственный капитал направляются преимущественно на приобретение основных средств, на капитальные вложения и другие внеоборотные активы, поэтому для того, чтобы выполнить условия платежеспособности, необходимо, чтобы денежные средства и средства в расчетах, а также материальные оборотные активы покрывали краткосрочные пассивы.
Это самый простой и приближенный способ оценки финансовой устойчивости.
2.2.3.1 Оценка финансовой устойчивости по трехкомпонентному показателю
Обобщающим показателем финансовой устойчивости является излишек или недостаток источников средств для формирования запасов и затрат, который определяется в виде разницы величины источников средств и величины запасов и затрат.
Общая величина запасов и затрат равна:
33 = стр.210 + стр.220 (12)
Для характеристики источников формирования запасов и затрат используется несколько показателей, которые отражают различные виды источников.
1 Наличие собственных оборотных средств:
СОС = капитал и резервы - внеоборотные активы
или СОС = стр.490 - стр.190 (13)
2 Наличие собственных и долгосрочных заемных - источников формирования запасов и затрат или функционирующий капитал (КФ):
КФ = стр.490 + стр.590 - стр.190 (14)
3. Общая величина основных источников формирования запасов и затрат (Собственные и долгосрочные заемные источники + краткосрочные кредиты и займы - внеоборотные активы):
ВИ = стр.490 + стр.590 + стр.610 - стр. 190 (15)
Трем показателям наличия источников формирования запасов и затрат соответствуют три показателя обеспеченности запасов и затрат источниками финансирования:
1 Излишек (+) или недостаток (-) собственных оборотных средств:
±Фс = СОС - 33 (16)
или ±Фс = стр.490 - стр.190 - (стр.210 + стр.220)
2 Излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов и затрат:
±Фт = КФ - 33 (17)
или ±Фт = стр.490 + стр.590 - стр.190 - (стр.210 + стр.220)
3 Излишек (+) или недостаток (-) общей величины основных источников для формирования запасов и затрат:
±Фо = ВИ - 33 (18)
или ±Фо=стр.490+стр.590+стр.610-стр.190-(стр.210+стр.220).
Этот показатель еще называют «финансово - эксплутационные потребности» (ФЭП). С помощью этих показателей мы можем определить трехкомпонентный показатель типа финансовой ситуации
S(Ф) = 1,еслиФ>0 (19)
О, если Ф< О
Возможно выделение 4-х типов финансовых ситуаций:
1. Абсолютная устойчивость финансового состояния. Этот тип ситуации встречается крайне редко, представляет собой крайний тип финансовой устойчивости, S= {1,1,1};
2. Нормальная устойчивость финансового состояния, которая гарантирует платежеспособность, т.е. S = {0,1,1}
3. Неустойчивое финансовое состояние сопряженное с нарушением платежеспособности, но при котором все же сохраняется возможность восстановления равновесия за счет пополнения источников собственных средств, за счет сокращения дебиторской задолженности, ускорения оборачиваемости запасов, т.е. S={0,0,1}
4. Кризисное финансовое состояние, при котором предприятие находится на грани банкротства, поскольку в данной ситуации денежные средства, краткосрочные ценные бумаги и дебиторская задолженность не покрывают даже его кредиторской задолженности, т е S={0,0,0}.
Результаты расчетов приводятся в таблице 7.
Таблица 7 – Тип финансового состояния предприятия
| Тип финансового состояния предприятия | ||
| Показатели | На начало периода (руб.) | На конец периода (руб.) |
| 1 Общая величина запасов и затрат (33) | 8349000 | 13506000 |
| 2. Наличие собственных оборотных средств (СОС) | 6211000 | 21107000 |
| 3. Функционирующий капитал (КФ | 6233000 | 21146000 |
| 4. Общая величина источников (ВИ) | 9993000 | 21163000 |
| 5. Фс- СОС-33 | -2138000 | 7601000 |
| 6. Фт= КФ-33 | -2116000 | 7640000 |
| 7. Фо=ВИ-33 | 1644000 | 7657000 |
| 8. Трехкомпонентный показатель типа финансовой ситуации S={S(+-Фc), S(+-Фт), S(+-Фо)}. | 0,0,1 | 1,1,1 |
Вывод: Как мы видим из таблицы, все показатели финансового состояния предприятия увеличиваются. Т.о. на конец отчетного периода мы видим следующую ситуацию: на конец периода наше предприятие имеет абсолютно устойчивое состояние, что встречается крайне редко и представляет собой крайний тип финансовой устойчивости, S= {1,1,1}.
Наличие собственных оборотных средств на конец периода увеличилось, функционирующий капитал увеличился, общая величина источников выросла. Следовательно, выросла и общая величина запасов и затрат.
2.2.3.2 Анализ рыночной устойчивости
Кроме абсолютных показателей финансовую устойчивость характеризуют и относительные коэффициенты - показатели рыночной устойчивости.
Уровень общей финансовой независимости характеризуется коэффициентом U3, определяется удельным весом собственного капитала организации в общей его величине. U3 отражает степень независимости организации от заемных источников. Расчетные данные сводятся в таблицу 8.
Таблица 8 – Анализ рыночной устойчивости организации
| № п/п | Показатели | Нормальное ограничение | На начало периода | На конец периода | Отклонение (+, -) |
| 1. | Коэффициент капитализации (U1) | U1>=1 | 1,43 | 1,03 | -0.4 |
| 2. | Коэффициент обеспечения собственными источниками финансирования (U2) | U2≥0,6:0,8 | 0,24 | 0,41 | 0.17 |
| 3. | Коэффициент финансовой независимости (U3) | U3≥0,5 | 0,41 | 0,49 | 0.08 |
| 4. | Коэффициент финансирования (U4) | U4≥1 | 0,70 | 0,97 | 0.27 |
| 5. | Коэффициент финансовой устойчивости (U5) | оптимальное 0,8 - 0,9 тревожное 0,75 | 0,41 | 0,49 | 0.08 |
| 6. | Коэффициент независимости в части формирования запасов (U6) | * | 0,74 | 1,56 | 0.82 |
Вывод: U1 вырос и соответствует нормативному значению, т.е. 1.03 заемных средств организация привлекла на 1руб вложенных в активы собственных средств. U2 вырос, но все же не стал соответствовать нормативному значению, таким образом только 41% оборотных активов финансируется за счет собственных источников. U3 на конец периода стал практически равен нормативному значению, что положительно влияет на рыночную устойчивость и показывает, что в общей сумме источников финансирования 50% занимают собственные средства. U4 также вырос и на конец периода стал соответствовать нормативному значению. U5 вырос, но остался соответствовать тревожному значению. U6 значительно вырос - показывает, что 156% запасов сформирована за счет собственных источников.
Т.к. уровень общей финансовой независимости характеризуется коэффициентом U3, а он равен нормативному значению и показывает, что в общей сумме источников финансирования 50% занимают собственные средства.
Предприятию нужно увеличить капиталы и резервы, а также внеоборотные активы. Также следует увеличить долгосрочные обязательства, чтобы коэффициент U5 стал соответствовать оптимальному значению, и большая часть активов стала финансироваться за