Методика финансового анализа деятельности предприятий
 Х5, (60)
где XI = оборотные активы/все активы;
Х2 = нераспределенная прибыль/все активы
ХЗ = доход от основной деятельности/все активы;
Х4 = рыночная стоимость обычных и всех привилегированных акций/пассивы;
Х5 = объем продаж/все активы.
В зависимости от уровня значения Z дается оценка вероятности (риска) банкротства предприятия по специальной шкале (табл. 32).
Таблица 31 - Определение вероятности наступления банкротства предприятия по Z-счету Э. Альтмана
| Значение Z-счета | Вероятность наступления банкротства |
| 1,8 и менее | Очень высокая |
| 1,8-2,7 | Высокая |
| 2,7-2,9 | Возможная |
| 2,9 и более | Очень низкая |
Критическое значение показателя Z составило у Э. Альтмана 2,675. С этой величиной сравнивается значение показателя конкретного предприятия. Если Z< 2,675, делается вывод о возможном в ближайшие годы банкротстве предприятия, а при значении Z> 2,675 - достаточно устойчивом финансовом состоянии предприятия. Прогнозируется вероятность банкротства по этой модели на один год с точностью до 90 %; на 2 года - до 70; на 3 года - до 50 %.
Отечественная статистика не имеет достаточно полной информации о финансовом состоянии предприятий-банкротов, что не позволяет точно рассчитать риск банкротства. В частности, это относится к четвертому элементу модели, так как из-за неразвитости вторичного рынка ценных бумаг определить рыночную стоимость акций (обыкновенных и привилегированных) для большинства российских предприятий практически невозможно. К тому же многие отечественные предприятия не являются акционерными. Вследствие этого при использовании модели Э. Альтмана в отечественной практике из-за отсутствия данных можно в числителе четвертого показателя указать собственный капитал (табл. 33).
Таблица 32 - Прогноз вероятности банкротства предприятия по пятифакторной модели Э. Альтмана
| Показатель | Источники информации | Прошлый год | Отчетный год |
| 1. Всего активов, тыс. руб. | Ф.№1 стр.300 сред. | 33837000 | 59875000 |
| 2. Собственные оборотные средства, тыс. руб. | Ф.№1 (стр.490-стр.190) сред. | 6211000 | 21107000 |
| 3. Прибыль до налогообложения, тыс. руб. | Ф.№2 стр.140 | 10052000 | 24889000 |
| 4. Чистая прибыль, тыс. руб. | Ф.№2 стр.190 | 7612000 | 18729000 |
| 5. Собственный капитал, тыс. руб. | Ф.№1 стр.490 сред. | 13902000 | 29495000 |
| 6. Заемные средства, тыс. руб. | Ф.№1 (стр.690 + стр.590) сред. | 19935000 | 30380000 |
| 7. Выручка от продаж, тыс. руб. | Ф.№2 стр.010 | 106015000 | 166824000 |
| 8. Доля собственных оборотных средств в активах (Х1) |
|
0,18 | 0,35 |
| 9. Рентабельность активов, исчисленная по чистой прибыли (Х2) |
0,22 |
0,317 | |
| 10. Рентабельность активов, исчисленная по прибыли до налогообложения (ХЗ) |
0,30 |
0,42 | |
| 11. Соотношение собственного капитала и заемных средств (Х4) |
0,70 |
0,97 | |
| 12. Коэффициент трансформации (отдача всех активов) (Х5) |
3,13 |
2,79 | |
| 13. Показатель вероятности банкротства (Z) | См. формулу №60 | 5,07 | 5,07 |
| 14. Вероятность банкротства | - | Очень низкая | Очень низкая |
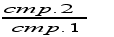
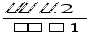
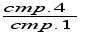
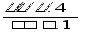
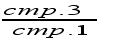
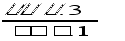
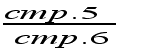
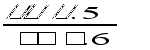
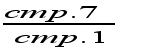
Вывод: Критическое значение показателя Z составило у Э. Альтмана 2,675. С этой величиной сравнивается значение показателя конкретного предприятия. В базисном году Z< 2,675, следовательно можно сказать о возможном в ближайшие годы банкротстве предприятия, а в отчетном периоде значение Z> 2,675 - это говорит о достаточно устойчивом финансовом состоянии предприятия. Следовательно в отчетном периоде предприятие поправило свое положение. Предприятию нужно увеличить собственные средства.
Z-коэффициент имеет общий серьезный недостаток. Его можно использовать лишь в крупных компаниях, котирующих свои акции на биржах. Именно для таких компаний можно получить объективную рыночную оценку собственного капитала. Преимуществом методов, подобных модели Э.Альтмана, является высокая вероятность, с которой предсказывается банкротство приблизительно за 2 года до фактического объявления конкурса, недостатком - уменьшение статистической надежности результатов при составлении прогнозов относительно отдаленного будущего.
4.1.5 Диагностика банкротства на основе четырехфакторной кризис-прогнозной моделиИркутской государственной экономической академии
На основе обработки значительного объема информации деятельности предприятий инфраструктуры, учеными Иркутской государственной экономической академии была предложена своя модель прогнозирования банкротства предприятий (модель К).
Она имеет вид:
R = 8,38К1 + К2 + 0,054К3 + 0,63К4,(61)
где R - показатель риска банкротства предприятия;
К1 - отношение собственного оборотного капитала к активу;
К2 - отношение чистой прибыли к собственному капиталу;
К3 - отношение выручки от реализации к активам;
К4 - отношение чистой прибыли к затратам.
Вероятность банкротства предприятия в соответствии со значением модели R оценивается следующим образом:
1) меньше 0 - максимальная (90-100 %);
2) 0-0,18 - высокая (60-80 %);
0,18-0,32 - средняя (50-85 %);
0,32-0,42 - низкая (15-20 %);
больше 0,42 - минимальная (до 10 %).
В табл. 33 дан прогноз вероятности банкротства предприятия по четырехфакторной модели Иркутской ГЭА.
Таблица 33 - Прогноз вероятности банкротства предприятия по четырехфакторной модели Иркутской ГЭА
| Показатель | Источники информации | Прошлый год | Отчетный год |
| 1. Коэффициент отношения собственного оборотного капитала к активу (К1) |
|
- | - |
| 2. Коэффициент рентабельности собственного капитала (К2) |
|
0,548 | 0,635 |
| 3. Коэффициент оборачиваемости активов (КЗ) |
|
3,133 | 2,786 |
| 4. Коэффициент окупаемости затрат (К4) |
|
0,091 | 0,143 |
| 6. Вероятность банкротства | - | Минимальная до 10% | Минимальная до 10% |
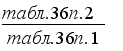
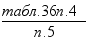

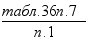

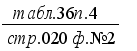
Вывод: Коэффициент рентабельности собственного капитала в отчетном году увеличился и составил 0,635. Коэффициент оборачиваемости активов в отчетном году уменьшился и составил 2,786. Коэффициент окупаемости затрат в отчетном году увеличился и составил 0,143. Показатель вероятности банкротства в отчетном периоде уменьшился на 0,1 по сравнению с базисным. Следовательно в будущем у предприятия вероятность банкротства может увеличится. Вероятность банкротства у предприятия по четырехфакторной модели Иркутской ГЭА минимальная (до 10%).
Таким образом, все системы диагностики банкротства, разработанные зарубежными и российскими авторами, включают несколько основных показателей, характеризующих финансовое состояние предприятия. На их основе в большинстве методик рассчитывается комплексный показатель вероятности банкротства с весовыми коэффициентами у индикаторов. Эти методики позволяют прогнозировать возникновение кризисной ситуации коммерческого предприятия заранее, еще до появления ее очевидных признаков
Рассмотренные методики позволяют использовать различные антикризисные мероприятия еще до наступления кризиса предприятия, в целях его предотвращения.
4.2 Анализ конкурентоспособности организации
В выводе необходимо прокомментировать параметры организации, которые превосходят нормативные значения и которые не соответствуют нормативным значениям.
Таблица 34 - Показатели комплексной оценки организации
| № п/п | Показатель | Значение на отчетный период | Норматив | Соотношение «Факт/Норматив» |
| 1 | Рентабельность продаж, % | 4 | 10 | 0,40 |
| 2 | Оборачиваемость активов, раз в год | 1,96 | 2 | 0,98 |
| 3 | Коэффициент автономии, % | 82 | 50 | 1,64 |
| 4 | Рентабельность собственного капитала, % | 17 | 30 | 0,57 |
| 5 | Уровень годности основных средств, % | 287,8 | 50 | 5,76 |
| 6 | Производительность труда (через выручку), тыс. руб./ чел. | 1708,4 | 1500 | 1,14 |
| 7 | Темп прироста выручки, % | 23,5 | 18 | 1,31 |
| 8 | Текущая ликвидность | 0,128 | 1 | 0,13 |
Вывод: Рентабельность продаж значительно ниже нормы, следовательно предприятие получает только 4% прибыли от продаж получает с каждого рубля проданной продукции, что недостаточно для предприятия.
Рентабельность собственного капитала значительно ниже нормы.
Следовательно, только 17% чистой прибыли компании к собственному капиталу, что недостаточно для данного предприятия. Текущая ликвидность ниже нормы.
4.3Анализ кредитоспособности организации
Кредитоспособность организации - это ее способность полностью и в срок рассчитаться по своим долговым обязательствам. Она в определенной (но не исчерпывающей) степени может анализироваться по данным бухгалтерской отчетности. Оценка кредитоспособности по данным отчетности постепенно приобретает решающее значение при принятии кредитором решения о выдаче кредита. Из рекомендаций Центрального банка России по оценке финансового состояния заемщиков следует, что кредитоспособность оценивается каждым кредитором по собственной методике, используемые при этом показатели могут относиться к следующим видам анализа:
Анализ денежного потока организации от текущей деятельности (анализ оборотов по счетам). Положительный денежный поток формируется под воздействием факторов, перечисленных в уравнении:
ДПтек
=
Пч+АО+ Зкр-Здеб-З,
 (62)
где, Пч -чистая прибыль;
АО -амортизационные отчисления;
Зкр
-прирост кредиторской
задолженности;
Здеб
-прирост дебиторской
задолженности;
З
-прирост запасов.
Очевидно, что кредитоспособная организация должна характеризоваться устойчивым потоком от текущей деятельности, при этом величина кредита зачастую определяется величиной денежного потока.
2. Анализ финансовой устойчивости и ликвидности. Основные показатели:
коэффициент независимости;
соотношение выданных кредитов и собственного капитала;
коэффициент обеспеченности оборотных активов собственными оборотными средствами;
коэффициент текущей ликвидности;
коэффициент покрытия процентов и основной суммы долга;
соотношение кредитов с месячной выручкой от реализации.
3. Анализ деловой активности. При выдаче краткосрочных кредитов на пополнение оборотных средств особое значение имеет:
длительность операционного и финансового циклов;
длительность оборота запасов и срок погашения дебиторской задолженности, поскольку именно длительность операционного цикла определяет срок кредита на пополнение оборотных средств.
4. Анализ рентабельности. Основные показатели:
рентабельность активов;
рентабельность продаж;
рентабельность собственного капитала.
Алгоритм расчета показателей, рекомендуемых Центральным банком для оценки кредитоспособности, а также их оптимальные значения (по мнению ЦБ РФ) и максимальный балл, который соответствует оптимальным значениям, приведены в табл. 37
Методика носит рекомендательный характер, поэтому приводить точный алгоритм расчета баллов нет необходимости, в аналитических целях его можно разработать самостоятельно.
В результате, по сумме набранных баллов финансовое состояние заемщика оценивается следующим образом:
очень хорошее, если набрано более 200 баллов;
хорошее, если набрано от 171 до 200 баллов;
среднее, если набрано от 131 до 170 баллов;
плохое, если набрано от 101 до 130 баллов;
очень плохое, если набрано менее 100 баллов.
Как видно из табл. 37, особое значение в этой методике придается показателям рентабельности, что отражает мнение авторов методики о том, что кредитоспособность - это функция эффективности, а не ликвидности и финансовой устойчивости, которые, безусловно, учитываются, но в гораздо меньшей мере. Таким образом, методика ЦБ РФ в большей степени нацелена на оценку долгосрочной кредитоспособности.
Наиболее известной методикой определения степени кредитоспособности организации является методика Сберегательного банка России, которая очевидно, носит признаки оценки краткосрочной кредитоспособности и базируется на расчете пяти коэффициентов:
К1 - коэффициент абсолютной ликвидности, рассчитывается как отношение денежных средств и краткосрочных финансовых вложений к краткосрочным обязательствам за вычетом доходов будущих периодов и резервов предстоящих расходов;
К2 - промежуточный коэффициент покрытия, рассчитывается как отношение денежных средств, краткосрочных финансовых вложений и дебиторской задолженности, платежи по которой ожидаются в течение 12 мес. после отчетной даты к краткосрочным обязательствам за вычетом доходов будущих периодов и резервов предстоящих расходов;
К3 - коэффициент текущей ликвидности, рассчитывается как отношение оборотных активов за вычетом расходов будущих периодов к краткосрочным обязательствам за вычетом доходов будущих периодов и резервов предстоящих расходов;
К4 - соотношение собственных и заемных средств;
К5- рентабельность продукции (продаж) отношение прибыли от продаж к выручке (нетто) от продажи товаров.
Итоговый балл заемщика устанавливается по методу суммы мест в соответствии с зависимостью:
Б = 0,11 * к1 + 0,05 * к2+ 0,42 * к3+ 0,21 * к4+ 0,21 *к5,
где к1, к2, к3, к4, к5 - категории коэффициентов К1,К2,К3,К4,К5 установленные в соответствии с табл. 40 и принимающие значения 1, 2, 3.
Класс кредитоспособности заемщика в соответствии с рассматриваемой методикой определяется по итоговому баллу:
первоклассные заемщики, кредитование которых не вызывает сомнений, имеют балл, значение которого не превышает 1,05 (такое значение формируется, если все коэффициенты относятся к первой категории, за исключением второго, который может быть второй категории);
второклассные заемщики, кредитование которых требует дополнительной проверки, имеют балл, значение которого находится в пределах от 1,05 до 2,42;
третьеклассные заемщики, кредитование которых связано с повышенным риском, имеют балл, значение которого превышает 2,42.
Таблица 35 - Критерии определения категории коэффициентов
| Коэффициент | Категория | ||
| Первая | Вторая | Третья | |
| К1 | 0,2 и выше | 0,15-0,2 | Менее 0,15 |
| К2 | 0,8 и выше | 0,5-0,8 | Менее 0,5 |
| К3 | 2,0 и выше | 1,0-2,0 | Менее 1,0 |
| К4 | 1,0 и выше | 0,7-1,0 | Менее 0,7 |
| К5 | 0,15 и выше | Менее 0,15 | Менее 0 |
Недостатком этой методики оценки кредитоспособности является то, что в соответствии с ней заемщики, как правило, попадают во второй класс кредитоспособности, а это значит, что необходима дополнительная проверка. Результатом анализа является возврат в исходную позицию - необходимость оценки кредитоспособности заемщика. В то же время, расчет балла кредитоспособности за несколько отчетных периодов позволяет отследить динамику изменения кредитоспособности, что само по себе представляет определенный интерес для кредитора с точки зрения прогноза будущего изменения кредитоспособности.
Результаты расчета показателей кредитоспособности анализируемого предприятия приведены в табл. 36, 37.
Таблица 36 - Расчет показателей кредитоспособности по методике ЦБ РФ
| Показатель | Значение | Балл | Оценка значения показателя | ||
| Предыдущий период | Отчетный период | Предыдущий период | Отчетный период | ||
| Коэффициент финансового рычага | 2,95 | 2,67 | 8 | 8 | 8 |
| Коэффициент финансовой зависимости | 0,25 | 0,27 | 6 | 5 | 8 |
| Коэффициент текущей ликвидности | 1,12 | 1,01 | 2 | 2 | 4 |
| Коэффициент абсолютной ликвидности | 0,0013 | 0,00042 | 0 | 0 | 5 |
| Оборачиваемость дебиторской задолженности | 39 | 37 | 0 | 0 | 8 |
| Оборачиваемость кредиторской задолженности | 655 | 345 | 0 | 0 | 6 |
| Оборачиваемость запасов | 4,24 | 4,83 | 6 | 6 | 6 |
| Норма валовой прибыли | 13,9 | 20,5 | 15 | 25 | 40 |
| Норма чистой прибыли | 0,7 | 2,4 | 2 | 10 | 40 |
| Коэффициент процентного покрытия | 0,99 | 1,33 | 3 | 4 | 25 |
| Рентабельность капитала | 31,9 | 12,4 | 35 | 30 | 35 |
| Фондоотдача | 3,91 | 4,84 | 40 | 40 | 40 |
| Итоговый балл | 117 | 130 | |||
| Оценка финансового состояния заемщика | плохое | плохое | |||
Вывод: Коэффициент финансового рычага в базисном и в отчетном периоде соответствует норме. Следовательно, предприятие не в достаточной мере обеспечена собственным капиталом и зависимо от привлеченных источников.
Коэффициент финансовой зависимости в базисном и в отчетном периоде не соответствует норме и в отчетном периоде произошло ухудшение этого показателя. Следовательно, 27% активов финансируется за счет заемных средств.
Коэффициент текущей ликвидности в базисном и в отчетном периоде не соответствует норме и в отчетном периоде произошло ухудшение этого показателя. Следовательно предприятие не в достаточной мере обеспечена оборотными средствами для ведения хозяйственной деятельности и не своевременно погашает обязательства.
Коэффициент абсолютной ликвидности в базисном и в отчетном периоде не соответствует норме и в отчетном периоде произошло его ухудшение. Следовательно, очень незначительная часть краткосрочных обязательств (0,042%) может быть погашена немедленно.
Оборачиваемость дебиторской задолженности в базисном и в отчетном периоде не соответствует норме, но в отчетном периоде произошло его улучшение. Следовательно, предприятие стремится к норме.
Оборачиваемость кредиторской задолженности в базисном и в отчетном периоде не соответствует норме, но в отчетном периоде произошло его улучшение.
Оборачиваемость запасов в базисном и в отчетном периоде соответствует норме и в отчетном периоде произошло увеличение. Следовательно, предприятие хорошо распоряжается товарно-материальными запасами.
Норма валовой прибыли в базисном и в отчетном периоде не соответствует норме, но в отчетном периоде произошло ее значительное увеличение. Следовательно, в будущем предприятие может поправить свое положение.
Норма чистой прибыли в базисном и в отчетном периоде не соответствует норме, но в отчетном периоде произошло ее значительное увеличение. Следовательно, в будущем предприятие поправит свое положение.
Коэффициент процентного покрытия в базисном и в отчетном периоде не соответствует норме, но в отчетном периоде произошло его незначительное увеличение.
Рентабельность капитала в базисном периоде соответствовала норме, но в отчетном периоде значительно ухудшило свое положение.
Фондоотдача соответствует норме в базисном и в отчетном периоде. Следовательно, предприятие выпустило достаточно продукции (4,84) на 1 рубль стоимости основных производственных фондов.
Финансовое состояние заемщика в базисном и в отчетном периоде плохое, но в отчетном периоде предприятие улучшило свое положение и уже находится близко к среднему финансовому состоянию. На это повлияло значительное увеличение валовой прибыли и чистой выручки.
Таблица 37- Расчет показателей кредитоспособности по методике СБ РФ
| Коэффициент (расчет) | Значение |
Категория коэффициента |
|||
| Предыдущий год | Отчетный год | Предыдущий год | Отчетный год | ||
|
Коэффициент абсолютной ликвидности (К1):
|
0,013 | 0,00042 | 3 | 3 | |
|
Промежуточный коэффициент покрытия (К2):
|
0,41 | 0,25 | 3 | 3 | |
|
Коэффициент текущей ликвидности (К3):
|
1,12 | 1,01 | 2 | 2 | |
|
Коэффициент
соотношения
собственных
и заемных средств
(К4):
|
0,339 | 0,375 | 3 | 3 | |
| Рентабельность продукции (продаж) (К5) | 0,02 | 0,04 | 2 | 2 | |
| Класс заемщика | 2 | 2 | |||
| Баллы классности заемщика | 2,37 | 2,37 | |||
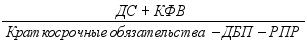
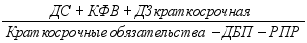
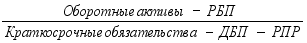

Вывод: Класс кредитоспособности заемщика второй, следовательно кредитование требует дополнительной проверки. Предприятию следует увеличить собственные средства, уменьшить заемные.
Заключение
За анализируемый период деятельность организации такова:
► Рыночная деятельность.
Прибыль от продажи увеличилась на 183,54%. Выручка от продажи выросла и составила 13598972 тыс.руб., что на 23,48% больше, чем в базисном году, что свидетельствует об увеличении объемов реализации продукции или оказываемых услуг. То есть темпы роста прибыли от продажи выше, чем темпы роста выручки от продажи. Это говорит об уменьшении затрат на производство.
Чистая прибыль предприятии увеличилась на 249100 тыс.руб., или 340,07%. Показатель рентабельности продаж по общей прибыли увеличился незначительно – на 5,8 %, а рентабельность продаж по чистой прибыли увеличилась на 1,7 %. Из этого следует вывод, что рост прибыли произошел за счет увеличения объемов реализации и за счет снижения уровня затрат.
Чистая прибыль, остающаяся в распоряжении предприятия после всех платежей в бюджет, составляет только 2,4 % от общей прибыли, что может свидетельствовать о нерациональном использовании прибыли.
За анализируемый период прибыль до налогообложения выросла на 156,9%. Наличие убытков от прочей реализации, а также внереализационных расходов повлияло на уменьшение темпов роста прибыли до налогообложения. Темпы прироста прибыли от продаж (206,6%) выше темпов прироста выручки от продаж (23,5%). Такое соотношение отражает благоприятный характер увеличения рентабельности продаж. Темпы роста прибыли от продаж (206,6%) выше темпов роста прибыли до налогообложения (156,9%). Это связано со значительным увеличением себестоимости с 10521217 тыс. руб. до 12204115 тыс. руб.
Таким образом, за счет роста отпускных цен предприятие получило дополнительно прибыль от продаж в размере 2266495 тыс.руб. За счет изменения объема продукции предприятие получило 14263,4 тыс.руб. За счет увеличения себестоимости продукции и изменения структуры продукции прибыль от продаж снизилась на 1377849 тыс.руб.
За анализируемый период дебиторская задолженность уменьшилась на 15,7%. В том числе дебиторская задолженность покупателей и заказчиков в базисном периоде увеличилась на 20,6 %, а прочих дебиторов уменьшилась на 31,6%.На уменьшение дебиторской задолженности повлияло уменьшение прочих дебиторов.
За анализируемый период кредиторская задолженность уменьшилась на 29,1%. В том числе задолженность перед поставщиками и подрядчиками уменьшилась на 49,4%, перед персоналом выросла на 5,2%, перед бюджетом уменьшилась на 7,2 %.,перед прочими кредиторами увеличилась на 21,9%.На уменьшение кредиторской задолженности значительно повлияло уменьшение задолженности перед поставщиками и подрядчиками и увеличение авансов.
Темпы снижения дебиторской задолженности ( 15,6%) меньше темпов снижения кредиторской задолженности (29,1%), что хорошо для предприятия.
Рыночная деятельность предприятия улучшилась в отчетном периоде. Но все таки требуется еще уменьшение кредиторской задолженности.
► Производственная деятельность.
В отчетном периоде по сравнению с базисным валюта баланса выросла на 0,49%, следовательно, увеличились активы и капитал предприятия, что косвенно может свидетельствовать о расширении масштабов деятельности предприятии.Темпы роста выручки (23,48) опережают темпы роста валюты баланса (0,49), что свидетельствует об улучшении использования активов и капитала.
Краткосрочные обязательства предприятия увеличились на 418771 тыс.руб., или 12,13%, и темпы их роста не превышают темпы увеличения выручки от продажи. Это свидетельствует об хорошей платежеспособности предприятия. Темпы снижения дебиторской задолженности и темпы роста запасов существенно ниже темпов роста выручки, следовательно, не происходит излишнего отвлечения денежных средств в оборотных активах;
Хорошие тенденции
В активе баланса:
Увеличение величины запасов на 10,8% с увеличением объемов выручки на 23,5%
Уменьшение дебиторской задолженности на 15,6%. Дебиторская задолженность составляла 36% от оборотного капитала.
Снижение остатков незавершенного производства.
В пассиве баланса:
Увеличение нераспределенной прибыли на 121%.
Увеличение фондов предприятия на 10,8%
Увеличение резервного капитала
Сокращение кредиторской задолженности на 29,1%
Плохие тенденции
В пассиве баланса:
Увеличение объемов кредитов на 10,1%
Увеличение заемных средств на 0,5%
Основными источниками финансирования ресурсов организации является заемный капитал, который в отчетном периоде снизился на 2,62%. В то же время повысилась доля собственного капитала, который в отчетном периоде составил 7,72%.Большая часть источников финансирования ресурсов вкладывается в заемный капитал – 72,75%. Наибольший вес занимают краткосрочные пассивы, составившие 55,93% от всех пассивов. Как отрицательной тенденцией является уменьшение удельного веса денежных средств на 64,23% в отчетном периоде по сравнению с базисным. Наибольший удельный вес в структуре совокупных активов приходится на оборотные активы, а в оборотных активах на запасы. это свидетельствует о формировании достаточно мобильной структуры активов, способствующей ускорению оборачиваемости средств предприятия. В целом, имущество (сумма внеоборотных и оборотных активов) предприятия увеличилось на 0,5%, что свидетельствует о позитивном изменении баланса. Увеличение долгосрочных финансовых вложений на 153,3% указывает на отвлечение средств из основной производственной деятельности. Структура внеоборотных активов уменьшилась на 0,93%. Доля основных средств составила более 40 %, предприятие имеет «тяжелую» структуру активов, что свидетельствует о значительных накладных расходах и высокой чувствительности к изменениям выручки. Структура оборотных активов увеличилась на 0,73%. основной вклад в формирование оборотных активов внесли запасы (33,82%). Структура предприятия с низким уровнем денежных средств может свидетельствовать о преимущественно не денежном характере расчетов. За анализируемый период объемы дебиторской задолженности снизились на 30,65%, что является позитивным изменением и может свидетельствовать об улучшении ситуации с оплатой продукции предприятия и о выборе подходящей политики продаж. Наибольшая доля в общей сумме дебиторской задолженности приходится на долгосрочных (со сроком погашения более чем через 12 месяцев) дебиторов – показывает длительное выведение средств из оборота.. Предприятие на протяжении анализируемого периода имело пассивное сальдо задолженности(кредиторская задолженность превышает дебиторскую). Предприятие финансировало свои запасы и отсрочки платежей своих должников за счет неплатежей коммерческим кредиторам (то есть бюджету, внебюджетным фондам и др.). Доля денежных средств в структуре оборотных активов Предприятия за анализируемый период снизилась на 64,23%.
Предприятию следует уменьшить кредиторскую задолженность и увеличить собственные средства.
► Финансовая деятельность.
Заемные средства являются основным источником формирования совокупных активов предприятия. Собственный капитал (фактический, за