Методика финансового анализа деятельности предприятий
Анализируемое предприятие нужно отнести к определённому классу в зависимости от набранного количества баллов, исходя из фактических показателей финансовой устойчивости (таблица 9).
Таблица 9 – Группировка организаций по критериям оценки финансового состоянии
| № п/п | Показатели финансового состояния | Границы классов согласно критериям |
| 1 | 2 | 3 | 4 | 5 | 6 | ||
| класс | класс | класс | класс | класс | класс | ||
| 1. | Коэффициент абсолютной ликвидности (L2) | 0,5 и выше 20 баллов | 0,4 и выше 16 баллов | 0,3 = 12 баллов | 0,2 = 0,8 баллов | 0,1 = 4 балла | Менее 0,1 = 0 баллов |
| 2. | Коэффициент критической оценки (L3) | 1,5 и выше 18 баллов | 1,4 = 1,5 балла | 1,3 = 12 баллов | 1,2-1,1 = 9-:-6 баллов | 1,0 = 3 балла | Менее 1,0 = 0 баллов |
| 3. | Коэффициент текущей ликвидности(L4) | 2 и выше 16,5 балла | 1,9-:-1,7 = 15-:-12 баллов | 1,6-:-1,4= 10,5-:-7,5 | 1,3-:-1,1 = 6-:-3 балла | 1 = 1,5 балла | Менее 1= 0 баллов |
| 4. | Коэффициент финансовой независимости (U3) | 0,6 и выше 17 баллов | 0,59-:-0,54 = 16,2-:-12,2 балла | 0,53-:-0,43 = 11,4-:-7,4 балла | 0,47-:-0,41 = 6,6-:-1,8 балла | 0,4-1балл | Менее 0,4 = 0 баллов |
| 5. | Коэффициент обеспеченности собственными источниками финансирования (U2) | 0,5 и выше 15 баллов | 0,4 = 12 баллов | 0,3 = 9 баллов | 0,2 = 6 баллов | 0,1 = баллов | Менее 0,1 = 0 баллов |
| 6. | Коэффициент финансовой независимости в части формирования запасов (U6) | 1 и выше 13,5 балла | 0,9 = 11 баллов | 0,8 = 8,5 баллов | 0,7-0,6 = 6,0-:-3,5 балла | 0,5 = 1 балл | Менее 0,5 = 0 баллов |
| 7. | Минимальное значение границы | 100 | 85,266 | 63,4-:-56,5 | 41,6-:-28,3 | 14 | * |
Итак:
1 клacc - организации, чьи кредиты и обязательства подкреплены информацией, позволяющей быть уверенными в возврате кредитов и выполнении других обязательств, в соответствии с договорами с хорошим запасом на возможную ошибку.
2 класс - организации, демонстрирующие некоторый уровень риска по задолженности и обязательствам и обнаруживающие определенную слабость финансовых показателей и кредитоспособности. Эти операции еще не рассматриваются как рискованные.
3 класс - проблемные организации. Вряд ли существует угроза потери средств, но полное получение процентов, выполнение обязательств представляется сомнительным.
4 класс- организация особого внимания, т.к. имеется риск при взаимоотношениях с ними. Организации, которые могут потерять средства и проценты даже после принятия мер к оздоровлению бизнеса.
5 класс - организации высочайшего риска, практически неплатежеспособные.
Результаты обобщающей оценки финансовой устойчивости анализируемой организации отразите в таблице 10:
Таблица 10 – Коэффициенты деловой активности
| Показатели финансового состояния. | На начало периода. | На конец периода. | ||
| Фактическое значение | Количество баллов | Фактическое значение | Количество баллов | |
| L2 | 0,16 | 8 | 0,16 | 8 |
| L3 | 0,89 | 0 | 0,86 | 0 |
| L4 | 1,3 | 6 | 1,7 | 12 |
| U3 | 0,41 | 1,8 | 0,49 | 8 |
| U2 | 0,24 | 6 | 0,41 | 12 |
| ИТОГО | 21,8 | 40 | ||
Вывод: На начало периода организацию можно было отнести к 5 классу, но на конец периода она поднялась до 4 класса. Это означает, что организация требует особого внимания, т.к. имеется риск при взаимоотношениях с ней. Предприятие может потерять средства и проценты даже после принятия мер к оздорвлению бизнеса.
3. ОЦЕНКА И АНАЛИЗ РЕЗУЛЬТАТИВНОСТИ ФИНАНСОВО – ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
3.1 Оценка деловой активности
В рыночной экономике самым главным мерилом эффективности работы организации является результативность.
Любой бизнес начинается с некоторого количества денег, которые обращаются в ресурсы для производства (или товар для перепродажи). Затем из производственной формы оборотный капитал переходит в товарную, а на стадии реализации - в денежную: Д-Т-Д’.
Кругооборот оборотного капитала связан с основными хозяйственными операциями: покупки приводят к увеличению запасов сырья, материалов, товаров и кредиторской задолженности; производство ведет к росту дебиторской задолженности и денежных средств в кассе и на расчетном счете.
Все эти операции многократно повторяются и сводятся к денежным поступлениям и денежным платежам. Таким образом, движение денежных средств охватывает период времени между уплатой денег за сырье, материалы и поступлением денег от продажи готовой продукции. На продолжительность этого периода влияют: период кредитования предприятия поставщиками; период кредитования предприятием покупателей; период нахождения сырья и материалов в запасах, период производства и хранения готовой продукции на складе.
В связи с этим деловую активность можно оценить различными методами.
Анализ структуры и динамики денежных поступлений и выплат на основе изучения «Отчета о движении денежных средств» (форма 4);
Анализ динамики и состояния дебиторской и кредиторской задолженностей «Приложение к бухгалтерскому балансу» (форма 5);
Расчет и анализ показателей деловой активности.
При анализе отчета о движении денежных средств ( форма 4) большую часть поступлений денежных средств должна составлять выручка от продажи продукции или услуг. Если значительную часть поступлений обеспечивают доходы от продажи активов -это может свидетельствовать о выводе активов, сворачивании хозяйственного оборота и риске банкротства.
Структура выплат определяется характером производства и выпускаемой продукцией. Если продукция материалоемкая, то большую часть выплат составляет оплата поставщикам, если трудоемкая, то заработная плата и отчисления в фонды социального обеспечения. Положительно можно оценить направление денежных средств на приобретение основных средств, что свидетельствует о развитии предприятия и обновлении основных фондов. Структуру денежного потока необходимо рассматривать в динамике за несколько периодов. Необходимо обязательно учитывать сезонность производства и другие специфические особенности.
При анализе формы 5 необходимо обратить внимание на структуру и динамику дебиторской задолженности. Наличие просроченной задолженности, в том числе свыше 3-х месяцев и рост дебиторской задолженности темпами, опережающими рост объемов реализации, свидетельствует об ухудшении состояния расчетов с покупателями и заказчиками. Такая ситуация крайне неблагоприятна для финансового состояния предприятия. В этом случае денежные средства поступают с большим опозданием, в условиях инфляции снижается их покупательная способность, возрастает риск сомнительной и безнадежной к взысканию дебиторской задолженности, возникает недостаток денежных средств, необходимых для своевременного погашения обязательств.
Следствием этого может являться замедление оборота денежных средств и рост кредиторской задолженности. Наличие просроченной кредиторской задолженности, в том числе свыше 3-х месяцев, создает угрозу банкротства предприятия и свидетельствует о низкой деловой активности.
Деловая активность может быть охарактеризована финансовыми показателями.
Показатели деловой активности (коэффициенты оборачиваемости) характеризуют скорость оборота активов, запасов, основных средств, дебиторской задолженности и др. Коэффициенты оборачиваемости могут измеряться в количестве оборотов за отчетный период и в днях. Значения этих показателей, также как и показателей рентабельности могут существенно отличаться для различных предприятий. Увеличение скорости оборота способствует увеличению выручки, прибыли и положительно влияет на платежеспособность предприятия. Формулы расчета показателей приведены в табл.11.
Примечание:
стр.210 ф.1 сред, обозначает, что необходимо в формулу включить среднее значение по строке 210 баланса (форма 1), которое находится как сумма значений на начало и конец отчетного периода, деленная на 2.
Таблица 11 – Показатели (коэффициенты) деловой активности
| Наименование показателя | Формула расчета | Пояснения |
| 1.Коэффициент оборачиваемости рабочего капитала, оборот. | стр.010, ф.2 / [(стр.290-стр.260) / (стр.690-стр.640-стр.650) ф.1] | Сравниваются со среднеотраслевыми показателями или основными конкурентами, рост показателей оценивается положительно |
| 2. Коэффициент оборачиваемости основных средств, об. |
стр.010, ф.2 стр. 120, ф.1 сред. |
|
| 3. Коэффициент оборачиваемости активов, об. |
стр.010, ф.2 стр.300, ф.1 сред. |
|
| 4. Коэффициент оборачиваемости запасов, об. |
стр.020, ф.2 стр.210 сред. |
|
| 5. Коэффициент оборачиваемости дебиторской задолженности, дни | (стр.230, ф.1+стр.240, ф.1) * 360 с.010, ф.2 | Показывает средний срок расчета с покупателями |
При проведении анализа деловой активности организации необходимо обратить внимание на:
1 Длительность производственно-коммерческого цикла и его составляющие.
2 Основные причины изменения длительности производственно-коммерческого цикла.
3.2 Анализ прибыльности и рентабельности
3.2.1 Анализ финансовых результатов
Анализ показателей прибыли и рентабельности – это один из способов оценки инвестиционной привлекательности организации и определения того, насколько перспективен бизнес.
Доходы и расходы по обычным видам деятельности
Обычным считается вид деятельности, если доля доходов от него составляет более 5% от общей суммы дохода.
Доходом фирмы от обычных видов деятельности является выручка от продажи товаров (работ, услуг). В форме № 2 показывается выручка-нетто, т. е. за минусом НДС, акцизов и экспортных пошлин.
К расходам по обычным видам деятельности относятся затраты, связанные как с изготовлением товаров (работ, услуг), так и с их реализацией.
Размер валовой прибыли определяется как разница между суммой выручки-нетто и себестоимостью проданных товаров (работ, услуг). Если результат оказался отрицательным, получен убыток. В этом случае сумма по строке "Валовая прибыль" пишется в круглых скобках без знака "минус".
Отдельно в отчете указываются коммерческие и управленческие расходы. Коммерческие учитываются по дебету счета 44 "Расходы на продажу". Для производственных фирм это расходы, связанные со сбытом продукции (транспортные расходы, стоимость погрузочно-разгрузочных работ, охранных услуг, затраты на тару и упаковку, рекламные расходы и т. д.).
К управленческим расходам относятся затраты, которые учитываются на счете 26 "Общехозяйственные расходы". Они включают оплату труда административного персонала, оплату аудиторских и консультационных услуг, представительские расходы, затраты на подготовку и переподготовку кадров и т. д.
Далее необходимо вычесть из суммы валовой прибыли (убытка) коммерческие и управленческие расходы. Получим «Прибыль (убыток) от продаж».
Если получена отрицательная величина, значит, организация получила убыток. В этом случае показатель строки 050 заключается в круглые скобки.
Прочие доходы и расходы
К прочим относятся полученные и выданные проценты, дивиденды, прочие доходы и расходы (операционные, внереализационные и чрезвычайные).
По строке "Проценты к получению" указывают проценты по облигациям, депозитам, за пользование денежными средствами, которые находятся на банковских счетах организации, а так же за предоставление денежных средств (другого имущества) по договору займа.
Строка "Проценты к уплате" предназначена для отражения процентов, которые фирма платит за временное пользование денежными средствами (займами, кредитами).
Следует обратить внимание, что здесь не указываются проценты по кредитам и займам, которые взяты для покупки имущества. Они включаются в себестоимость купленного имущества, и увеличивают ее, если расходы произведены до принятия имущества к учету (п. 8 ПБУ 6/01 и п. 6 ПБУ 5/01). По строке "Доходы от участия в других организациях" указывают поступления от участия в уставных капиталах других фирм. Это могут быть полученные дивиденды или прибыль от участия в совместной деятельности.
Прочие операционные доходы организация получает от сдачи в аренду имущества, от продажи основных средств и другого имущества. Операционные расходы включают оплату услуг банков, налог на имущество, налог на рекламу и т.д. (п. 11 ПБУ 10/99).
Состав внереализационных доходов определен пунктом 8 ПБУ 9/99 "Доходы организации":
штрафы, пени, неустойки, которые получила организация от партнеров за нарушение ими условий договора;
безвозмездно полученное имущество;
прибыль прошлых лет, выявленная в отчетном году;
положительные курсовые разницы (кроме курсовых разниц, относящихся ко вкладам в уставный капитал) и т. д.
Внереализационными расходами являются признанные:
штрафы, пени, неустойки за нарушение условий договора;
убытки прошлых лет, выявленные в отчетном году;
суммы уценки активов;
отрицательные курсовые разницы и т. д.
К чрезвычайным доходам относят средства, полученные от последствий чрезвычайных ситуаций (стихийные бедствия, пожары, аварии и т.д.).
В соответствии с ПБУ 18/02 "Учет расчетов по налогу на прибыль". Показатель строки 141 «Отложенные налоговые активы» (ОНА) формируется как разница между дебетовым и кредитовым оборотами по счету 09 "Отложенные налоговые активы".
Отложенные налоговые активы образуются, если в отчетном периоде расход в бухгалтерском учете признается в большей сумме, чем аналогичный расход в налоговом учете, но при этом предполагается, что в последующих периодах эти расходы будут признаны в налоговом учете.
По строке 142 отражается сумма отложенных налоговых обязательств (ОНО), начисленных и погашенных в отчетном периоде в соответствии с п. 15 ПБУ 18/02 "Учет расчетов по налогу на прибыль".
Отложенные налоговые обязательства образуются, если в течение отчетного периода какой-либо вид расхода в бухгалтерском учете был признан в меньшей сумме, чем в налоговом учете, но предполагается, что в следующих периодах эта разница будет погашена (то есть расход будет полностью признан в бухгалтерском учете).
Сумма ОНА прибавляется к величине прибыли до налогообложения. Отложенные налоговые обязательства (ОНО) появляются в обратной ситуации, то есть когда в бухгалтерском учете расходы признаются позже, чем в налоговом, а доходы - раньше. Его расчет осуществляется в следующем порядке:
Отложенное налоговое обязательство = Налогооблагаемая временная разница*Ставка налога на прибыль (24%) (23)
Сумма обязательств вычитается при расчете чистой прибыли, поэтому она написана в круглых скобках.
Чистая прибыль (убыток) отчетного периода рассчитывается по формуле:
Чистая прибыль (убыток) = Прибыль (убыток) до налогообложения + Отложенные налоговые активы - Отложенные налоговые обязательства – Текущий налог на прибыль. (24)
После расчета величины чистой прибыли в Отчете о прибылях и убытках указаны справочные показатели. В образце формы N 2, рекомендованном в Приказе Минфина России N 67н, в справочном разделе предлагается отразить сумму постоянных налоговых обязательств (активов), а также величину базовой и разводненной прибыли (убытка) на одну акцию.
Согласно нормам ПБУ 18/02 постоянные налоговые обязательства образуются в случае возникновения постоянной разницы, которая приводит к увеличению налога на прибыль.
Постоянные налоговые обязательства формируются вследствие следующих факторов:
- корректировка (увеличение) налоговых доходов в соответствии с нормами статьи 40 НК РФ. В этом случае бухгалтерские доходы оказываются ниже налоговых доходов, поскольку цены сделок в целях налогообложения увеличиваются в соответствии с рыночными ценами;
- превышение фактических расходов, учитываемых при формировании бухгалтерской прибыли, над расходами, принимаемыми для целей налогообложения, по которым предусмотрены ограничения по расходам (затраты по добровольному страхованию работников, затраты по научно-исследовательским расходам, затраты по компенсации за использование личного транспорта, представительские расходы, расходы на отдельные виды рекламы, расходы по командировкам, проценты по долговым обязательствам, др.);
- наличие расходов, не признаваемых в целях налогообложения. К ним, в частности, относятся социальные расходы: отдельные виды вознаграждений и премий работникам, оплата путёвок сотрудникам, материальная помощь и другие расходы.
Постоянные налоговые активы уменьшают текущий налог на прибыль отчётного периода относительно условного налога и, в частности, формируются вследствие следующих факторов:
- наличие доходов, которые не учитываются в целях налогообложения (ст. 251 НК РФ), например, доходы в виде имущества, полученного безвозмездно, если уставный (складочный) капитал (фонд) получающей стороны более чем на 50 процентов состоит из вклада (доли) передающей организации, проценты, полученные из бюджета за несвоевременный возраст налога;
- наличие расходов, не признаваемых в целях бухгалтерского учёта, но признаваемых в целях налогообложения (такие расходы возникают, например, при уценке основных средств, которая влияет на стоимость основных средств в бухгалтерском учёте и не влияет на стоимость основных средств а налоговом учёте, уценка приводит, таким образом, к тому, что бухгалтерская амортизация будет меньше налоговой и эта разница будет именно постоянной, и др.).
Базовая прибыль на акцию - это часть прибыли отчетного года, которая причитается акционерам - владельцам обыкновенных акций. Строку "Базовая прибыль (убыток) на акцию" заполняют только акционерные общества.
Под разводнением прибыли понимается ее уменьшение (увеличение убытка) в расчете на одну обыкновенную акцию в результате возможного в будущем выпуска дополнительных обыкновенных акций без соответствующего увеличения активов общества.
Анализ финансовых результатов выполняется в таблице 13:
Таблица 12 – Показатели финансовых результатов
| Наименование показателя | Источники информации | Базисный период | Отчётный период | Отчётный к базисному, % |
| Выручка от продажи продукции | Ф.№2 стр.010 | 106015000 | 166824000 | 157,36 |
| Себестоимость проданной продукции | Ф.№2 стр.020+стр.030+стр.040 | 95021000 | 141628000 | 149,05 |
| Прибыль от продаж | Ф.№2 стр.050 | 10994000 | 25196000 | 229,18 |
| Результат от прочей реализации (прибыль (+) или убыток (-)) | Ф.№2 стр.060-стр.070+стр.090-стр.100 | -231000 | -264000 | - |
| Прибыль до налогообложения | Ф№2 стр.140 | 10052000 | 24889000 | 247,60 |
Вывод: Выручка от продажи продукции на 57.36%, себестоимость проданной продукции на 49.05%, прибыль от продаж на 129.18%, прибыль до налогообложения на 147.60%, результат от прочей реализации показал убыток на 14.29%, т.к. проценты к уплате значительно выше, чем проценты к получению.
Темп роста выручки от продажи ниже, чем темп роста прибыли от продаж, темп роста прибыли от продаж ниже, т.к. темп роста выручки выше темпа роста себестоимости. Убытки по внереализационным операциям следуют из снижения темпа роста прибыли до налогообложения.
3.2.2 Факторный анализ прибыли от продаж
Рассмотрим методику анализа влияния факторов на прибыль от продаж.
Динамика прибыли от продаж формируется под воздействием следующих основных факторов: изменения объема продаж, структуры продаж, отпускных цен на реализованную продукцию, уровня себестоимости продукции.
1.Расчет общего изменения прибыли от продажи продукции:
DП = П1 – П0,(25)
где П1 – прибыль отчётного года;
П2 – прибыль базисного года.
DП= 1394857 – 491948 = 902909 тыс. руб.
2.Расчет влияния на прибыль изменения отпускных цен на реализованную продукцию (DП1).
При определении влияния этого фактора на прибыль сравниваются фактически реализованная продукция в ценах отчетного года и фактически реализованная продукция отчетного периода в ценах базисного периода:
DП1 = Sp1q1 - Sp0q1,(26)
где Sp0q1 – объём реализации отчётного года в ценах базисного года;
Sp1q1 – объём реализации отчётного года в ценах отчётного года;
p1q1 – цена отчётного и базисного года;
q1,0 – объём продаж отчётного и базисного периода.
DП1=13598972 – 13598972/1,2 = 2266495 тыс. руб.
В годовой отчетности ф. № 2 отсутствует показатель фактически реализованной продукции в ценах базисного периода. Для расчета влияния данного фактора можно воспользоваться методом общего индекса цен либо индекса цен на потребительские товары. Индексы цен публикуются органами статистики в официальных изданиях.
3. Расчет влияния на прибыль изменения объема продукции (DП2). При определении влияния этого фактора на прибыль, базисная прибыль от реализации умножается на коэффициент прироста объема реализации продукции:
DП2=П0 * (Sp0q1 / Sp0q0 * 100 – 100) / 100,(27)
где Sp0q1 – фактически реализованная продукция в ценах базисного года;
Sp0q0 – реализованная продукция в базисном году, или
DП2 = П0 * (К – 1), (28)
где К – коэффициент роста объёма продаж:
К = Sp0q1 / Sp0q0
DП2 =491948 * (13598972/1,2/11013165-1)=14263,4 тыс. руб.
4. Расчет влияния на прибыль изменения уровня себестоимости и структуры продукции осуществляется путем умножения базисного уровня затрат на 1 рубль реализованной продукции на фактический объем реализации продукции отчетного периода в ценах базисного периода и сопоставлением полученного результата с фактической себестоимостью реализованной продукции отчетного периода.
DП3 = [Sc0q0 / Sp0q0 * (Sp1q1 / Iцен)] - Sc1q1,(29)
где Sc0q0 – базисная себестоимость реализованной продукции;
Sp0q0 – выручка от продажи продукции в базисном периоде;
Sp1q1 – выручка от продажи продукции в отчётном периоде;
Iцен – общий индекс цен;
Sc1q1 – фактическая себестоимость реализованной продукции отчётного периода.
DП3 = (10521217/11013165 * 13598972/1,2)- 12204115=-1377849 тыс. руб.
Сумма факторных отклонений показывает общее изменение прибыли от реализации за отчетный период:
DП = DП1 + DП2 + DП3
DП = 2266495+14263,4- 1377849= 902909,4 тыс. руб. (30)
Вывод: Таким образом, за счет роста отпускных цен предприятие получило дополнительно прибыль от продаж в размере 2266495 тыс.руб. За счет изменения объема продукции предприятие получило 14263,4 тыс.руб. За счет увеличения себестоимости продукции и изменения структуры продукции прибыль от продаж снизилась на 1377849 тыс.руб.
По результатам анализа видно, что предприятию необходимо разработать мероприятия по снижению себестоимости продукции.
3.2.3 Анализ показателей рентабельности
Прибыль не может рассматриваться в качестве универсального показателя эффективности производства.
Для оценки интенсивности и эффективности производства применяются система показателей рентабельности, при исчислении которых абсолютный размер прибыли соизмеряется с определенной базой.
Показатели рентабельности характеризуют эффективность текущих затрат предприятия, связанных с производством и реализацией как всей продукции, так и отдельных её видов. В тоже время эти показатели отображают уровень использования всей совокупности средств предприятия, как авансированные в данном производственном цикле, так и потребленных в нем.
Основные показатели рентабельности:
1. Рентабельность продаж
Рентабельность
продаж
=
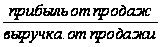 (31)
Этот показатель характеризует доходность реализуемой продукции прибыль получает предприятие на рубль реализованной продукции.
2. Рентабельность предприятия
Рентабельность
п/п =
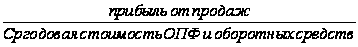 (32)
Данный показатель характеризует доходность фондов, прибыль, полученную предприятием на рубль вложенных в производство основных и оборотных фондов. Формула (12) может быть представлена следующим образом:
R
п/п =
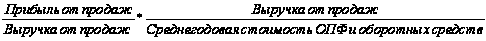 (33)
Показатель характеризует зависимость рентабельности предприятия от доходности продаж и фондоотдачи. Эта формула показывает, что рентабельность обусловлена как ценовой политикой предприятия и уровнем затрат на производство и реализацию продукции, так и его деловой активностью, отображаемой оборачиваемостью или отдачей вложенных средств.
3. Рентабельность капитала
Рентабельность
капитала=
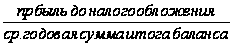 (34)
Показатель характеризует эффективность использования всего имущества предприятия. Его снижение свидетельствует о падании спроса на продукцию, снижения её доходности, перенакоплении активов, уменьшении деловой активности. Снижение рентабельности капитала при росте рентабельности предприятия свидетельствует об образовании излишних запасов готовой продукции, затоваривании, чрезмерном росте дебиторской задолженности либо о замораживании денежных средств на счетах.
4. Рентабельность собственного капитала
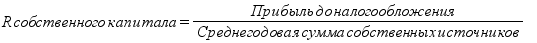 (35)
Показатель показывает эффективность использования собственного капитала и находится под воздействием изменения рентабельности продаж и отдачи от вложения собственных источников производстве. Формулу рентабельности собственных источников средств можно представить в следующем детализированном виде:
Рентабельность собственного капитала = (36)
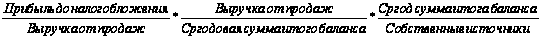
Первый сомножитель характеризует рентабельность продажи, второй - оборачиваемость активов, третий - долю собственных источников по отношению к итогу баланса.
Эта модель анализа рентабельности собственного капитала разработана в соответствии с методикой «Du Pont».
Таблица 13 – Показатели рентабельности
| Наименование показателя | Источники информации | Базисный период | Отчетный период | Отчетный к базисному, % |
| Прибыль до налогообложения | Ф.№2 стр.140 | 10052000 | 24889000 | 247,60 |
| Выручка от продажи | Ф.№2 стр.010 | 106015000 | 166824000 | 157,36 |
| Среднегодовая сумма итога баланса | Ф.№1 стр.300 средн. | 33837000 | 59875000 | 176,95 |
| Среднегодовая сумма собственных источников | Ф.№1 стр.490 средн. | 13902000 | 29495000 | 212,16 |
| Рентабельность продукции доля единицы | стр. 1 /стр. 2 | 0,09 | 0,15 | 157,35 |
| Выручка на один рубль активов доля единицы | стр.2/стр. З | 3,13 | 2,79 | 88,93 |
| Соотношение итога баланса и собственных источников, доля единицы | стр. З/стр.4 | 2,43 | 2,03 | 83,40 |
| Рентабельность собственного капитала, доля единицы | Стр.1 /стр. 4 | 0,72 | 0,84 | 116,70 |
Вывод: На основании данных, приведенных в таблице можно сделать вывод относительно динамики показателей рентабельности. Рентабельность продукции за отчетный период увеличилась на 57.35%, рентабельность собственного капитала увеличилась на 16.7%. причиной такого результата явился рост рентабельности продукции. На отрицательный результат оказывает снижение оборотных активов и увеличение собственных источников.
3.2.4 Факторный анализ рентабельности собственного капитала
Рассмотрим в таблице 14 расчет влияния факторов на рентабельность собственного капитала.
Таблица 14 – Расчёт влияния факторов на рентабельность собственного капитала способом цепных подстановок
| Характер подстановки | Частные факторные показатели | Обобщающий показатель | Размер влияния | ||
| Рентабельность продаж | Выручка на 1 рубль активов | Соотношение всех собственных источников | Рентабельность собственного капитала | ||
| Базисный расчёт | 0,0948 | 3,1331 | 2,4340 | 0,7231 | |
| Подстановка 1: рентабельность продаж (фактическая) | 0,1492 | 3,1331 | 2,4340 | 1,1377 | 0,4147 |
| Подстановка 2: Выручка на 1 рубль активов (фактическая) | 0,1492 | 2,7862 | 2,4340 | 1,0118 | -0,1260 |
| Подстановка 3: соотношение всех собственных источников (фактическое) | 0,1492 | 2,7862 | 2,0300 | 0,8438 | -0,1679 |
| Итого | 0,1208 | ||||
Вывод: За счет увеличения рентабельности продаж с 0.0948 до 0.1492, размер влияния составил 0.4147, за счет уменьшения выручки на 1 рубль активов с 3.1331 до 2.7862, размер влияния составил на 0.1260, за счет снижения соотношения всех собственных источников с 2.4340 до 2.0300, размер влияния составил -0.1208.
3.2.5 Анализ финансового левериджа
Процесс управления активами и обязательствами, направленный на извлечение прибыли, характеризуется в финансовом анализе категорией левериджа. В буквальном понимании леверидж означает рычаг, с помощью которого можно поднимать и перемещать довольно тяжёлые предметы с меньшим усилием. В финансовом анализе он трактуется как некий фактор, даже небольшое изменение которого может привести к существенному воздействию на динамику результативных показателей.
Финансовый леверидж – это потенциальная возможность влиять на прибыль и рентабельность предприятия путём изменения объёма и структуры долгосрочных пассивов.
Организация, используя заёмные средства, увеличивает либо уменьшает рентабельность собственного капитала. Снижение или увеличение рентабельности собственного капитала зависит от средней стоимости заёмного капитала (средней процентной ставки) и размера финансового рычага.
Влияние структуры источников финансирования на рентабельность собственного капитала можно представить в виде формулы:
Рентабельность собственного капитала = Рентабельность всего капитала + Эффект рычага(37)
Эффект рычага = (Рентабельность всего капитала – Стоимость заёмного капитала) * (Заёмный капитал / Собственный капитал)(38)
где (рентабельность всего капитала – стоимость заёмного капитала) – это дифференциал рычага, (заёмный капитал / собственный капитал) – это финансовый рычаг.
Стоимость заёмного капитала рассчитывается как отношение общей стоимости заёмного капитала в анализируемом периоде к величине заёмного капитала.
Стоимость заёмного капитала = [Проценты 1 + Проценты 2 * (1 – Ставка налога на Прибыль)] / Заёмный капитал(39)
где Проценты 2 – величина начисленных в анализируемом периоде процентов по кредитам, уменьшающих налогооблагаемую прибыль, руб.;
Проценты 1 – начисленные в анализируемом периоде проценты по кредитам, не уменьшающие налогооблагаемую прибыль, руб.
Заёмный капитал = [Заёмный капитал (на начало периода) + Заёмный капитал (40) (на конец периода)] / 2.
Разница рентабельности всего капитала и средней процентной ставки носит название дифференциал рычага. Дифференциал рычага предоставляет информацию для выбора целесообразной структуры источников финансирования. В данном случае под выбором целесообразной структуры источников финансирования понимается выбор наиболее «дешёвых» для организации источников.
Произведение финансового рычага на его дифференциал определяет величину эффекта рычага. Знак эффекта рычага (дифференциала рычага) отражает целесообразность увеличения или снижения доли заёмного капитала.
Эффект рычага положительный – увеличение заёмного капитала повышает рентабельность собственного капитала.
То есть, если рентабельность всего капитала больше стоимости заёмных источников финансирования (стоимости заёмного капитала), с точки зрения повышения рентабельности собственного капитала целесообразно увеличивать долю заёмных средств.
Эффект рычага отрицательный – увеличение заёмного капитала снижает рентабельность собственного капитала.
То есть, если рентабельность всего капитала меньше стоимости заёмных источников финансирования с точки зрения повышения рентабельности собственного капитала целесообразно увеличивать долю собственных средств.
Абсолютное значение эффекта рычага отражает степень влияния структуры источников финансирования на рентабельность собственного капитала.
Несложно заметить, что финансовый рычаг – показатель, обратный коэффициенту автономии (1 / Коэффициент автономии). Поэтому при интерпретации влияния финансового рычага упоминалась фраза «выгодно с точки зрения рентабельности собственного капитала». Принятие решения о целесообразности наращивания или сокращения доли заёмного (собственного) капитала должно осуществляться с учётом обоих факторов – финансовой устойчивости и рентабельности.
Правило финансового менеджмента гласит, что, обеспечив финансовую устойчивость, целесообразно наращивать рентабельность собственного капитала, а при падении финансовой устойчивости ниже допустимого уровня это сложно назвать целесообразным, хотя, все может зависеть от целей, поставленных собственниками.
Таблица 15 – Анализ показателей финансового левериджа
| Показатель | Источник информации | Базисный год | Отчётный год |
| 1. Капитал, тыс.руб. | Ф№1, стр.300 сред. | 33837000,00 | 59875000,00 |
| 2. Собственный капитал, тыс.руб. | Ф№1, стр.490 сред. | 13902000,00 | 29495000,00 |
| 3. Чистая прибыль, тыс.руб. | Ф№2, стр.190 | 7612000,00 | 18729000,00 |
| 4. Проценты 1, тыс.руб | Ф№1, (стр.510 + стр.610) * ставка рефинансирования ЦБ РФ * 1,1 | 537680,00 | 2431,00 |
| 5. Проценты 2,тыс.руб. | (стр.510 + стр.610) * % по кредиту - п.4 | 402320,00 | 1819,00 |
| 6. Штрафы, пени по просроченным задолженностям, тыс.руб. | Ф№2, стр.210 | 0,00 | 0,00 |
| 7. Рентабельность всего капитала, % |
|
22,50 | 31,28 |
| 8. Рентабельность собственного капитала, % |
|
0,55 | 0,63 |
| 9. Стоимость заёмного капитала, тыс.руб. |
|
4,00 | 0.01 |
| 10. Дифференциал рычага, % | п.7 – п.9 | -3,45 | 31.27 |
| 11. Финансовый рычаг | 1,43 | 1,03 | |
| 12. Эффект рычага, % | п.7 – п.9 | 18,50 | 30,25 |
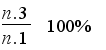
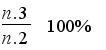
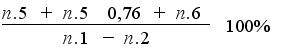
Вывод: Как видно из таблицы, эффект рычага вырос с 18.5% в отчетном году до 30.25% в базисном. Т.к. эффект рычага положительный, это свидетельствует о повышении рентабельности собственного капитала. Но стоимость заемного капитала в отчетном году снизилась с 4 тыс.руб. до 0.01 тыс.руб..Ррентабельность всего капитала больше стоимости заёмных источников финансирования (стоимости заёмного капитала), с точки зрения повышения рентабельности собственного капитала целесообразно увеличивать долю заёмных средств.
Расчёт допустимых коэффициентов автономии и финансирования выполняется в таблице.
Таблица 16 – Расчёт допустимых коэффициентов автономии и финансирования
| Показатели | Источники информации | Базисный год | Отчётный год |
| 1. Внеоборотные активы | Ф№1, стр.190 | 7691000 | 8388000 |
| 2. Материалы | Ф№1, стр.211 | 7023000 | 10377000 |
| 3. Незавершённое производство | Ф№1, стр.213 | 2000 | 1000 |
| 4. Авансы, выданные поставщикам | Ф№1, (стр.230 + стр.240 – стр.231 – стр.241) | 0 | 0 |
| 5. Собственный капитал, необходимый для обеспечения финансовой устойчивости | п.1 + п.2 + п.3 + п.4 | 14716000 | 18766000 |
| 6. Итого активы | Ф№1, стр.300 | 33837000 | 59875000 |
| 7. Наименее ликвидные активы, которые должны быть профинансированы за счёт собственных средств | п.1 +п.2 + п.3 + п.4 | 14716000 | 18766000 |
| 8. Заёмный капитал, допустимый | п.6 – п.7 | 19121000 | 41109000 |
| 9. Коэффициент финансовой независимости (автономии), допустимый |
|
0,43 | 0,31 |
| 10. Коэффициент финансовой независимости, фактический |
|
0,41 | 0,49 |
| 11. Коэффициент финансирования, допустимый |
|
0,77 | 0,46 |
| 12. Коэффициент финансирования, фактический |
|
0,70 | 0,97 |


Вывод: Внеоборотные активы в отчетном периоде увеличились до 8388000 тыс. руб. по сравнению с базисным периодом. Следовательно, у предприятия увеличились активы принимающие участие в производительном цикле и переносящие свою стоимость на производимую продукцию частями, за несколько производственных циклов.
Материалы в отчетном периоде увеличились до 10377000 тыс. руб. по сравнению с базисным периодом. Незавершенное производство в отчетном периоде увеличилось до 1000 тыс. руб. по сравнению с базисным периодом.
Собственный капитал, необходимый для обеспечения финансовой устойчивости в отчетном периоде увеличился до 18766000 тыс. руб. по сравнению с базисным периодом.
Наименее ликвидные активы, которые должны быть профинансированы за счёт собственных средств, в отчетном периоде увеличились до 18766000 тыс. руб. по сравнению с базисным периодом.
Заемный капитал увеличился за анализируемый период до 41109000тыс. руб. Так как фактический коэффициент автономии (0,49) выше допустимого (0,31), то целесообразно наращивание заёмного капитала, что позволит увеличить рентабельность собственного капитала.
Коэффициент финансирования фактический в отчетном периоде составил 0,49, что на 0.08