Методика финансового анализа деятельности предприятий
3.3 Анализ ресурсов организации
Важнейший фактор доходности предприятия - эффективность использования основных и материальных ресурсов, т.е. имущества. В процессе экономического анализа средств большое внимание должно уделяться вопросам оценки основных и оборотных средств; анализу использования имущества.
Источники информации - данные бухгалтерской отчетности организации, материалы внутреннего учета и отчетности, содержащие показатели наличия, состава, структуры и использования имущества в динамике за ряд лет.
3.3.1 Анализ основных фондов
Анализ начинается с оценки состояния и использования основных фондов. Их эффективное использование позволяет наращивать объемы производства, снижать себестоимость, увеличивать прибыль и повышать рентабельность.
Необходимо проанализировать динамику объема, состава и структуры основных фондов. Соотношение удельных весов отдельных видов основных фондов в общей их стоимости характеризует структуру основных фондов.
По функциональному назначению основные фонды предприятий делятся на: производственные и непроизводственные. Их роль в производственном процессе различна.
Фонды, непосредственно участвующие в изготовлении продукции, относятся к активной части основных фондов; фонды, создающие условия для осуществления производственного процесса, - пассивная часть. Удельный вес активной части фондов определяет уровень технической оснащенности, мощность предприятия, возможность повышения производительности труда, увеличение объема выпуска продукции, роста рентабельности. Не следует давать отрицательную оценку роста пассивной части фондов: предприятиям нужно время от времени обновлять и эту часть фондов.
Результат деятельности предприятия зависит от технического состоянияосновных фондов. Для характеристики рассчитаем коэффициент износа.
К износа
=
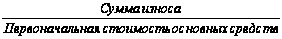 (41)
Повышение коэффициента износа означает физическое старение и низкие темпы обновления основных фондов.
Для характеристики движения основных фондов (ОФ) исчисляют коэффициент обновления и выбытия
К обновления
=
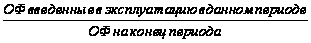 (42)
К выбытия
=
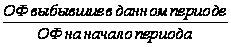 (43)
Резерв увеличения прибыли и роста рентабельности - повышение эффективности использования ОФ Основными обобщающими показателями использования ОФ является фондоотдача.
Повышение фондоотдачи достигается при опережающих темпах роста производительности труда (ТР ПТ) по сравнению с ТР фондовооруженности. Если ТР фондовооруженности опережают ТР ПТ, то динамика фондоотдачи будет отрицательной. Приведенные в таблице показатели характеризуют основные фонды организации.
Таблица 17 – Показатели состава, структуры и использования основных фондов
| Наименование показателя | Источники информации | Базисный период | Отчетный период | Отчетный к базисному в % |
| Среднегодовая стоимость ОПФ, тыс.руб. | Ф.№5 | 12731000 | 14578000 | 114.51 |
| Среднегодовая стоимость рабочих машин и оборудования, тыс.руб. | Ф.№5 | 8911700 | 10204600 | 114.51 |
| Удельный вес рабочих машин и оборудования в стоимости ОПФ,% |
|
70 | 70 | 100 |
| Среднегодовая сумма начисленного износа ОФ, тыс.руб. | Ф.№5 | 6721000 | 8114000 | 120.73 |
| Коэффициент износа ОФ,% | Стр.4/стр.1*100% | 52.79 | 55.66 | - |
| Коэффициент обновления (поступления) ОФ,% | Ф.№5 | - | 25,15 | - |
| Коэффициент выбытия ОФ,% | Ф.№5 | - | 14,30 | - |
| Выручка от продажи продукции, тыс.руб. | Ф.№2 (стр.010) | 106015000 | 166824000,00 | 157.36 |
| Среднесписочная численность работников, человек | Задаётся преподавателем | 94946 | 139680,00 | 147.1 |
| Фондоотдача ОПФ, руб. | Стр.8/ стр. 1 | 8.33 | 11.44 | 137.33 |
| Фондоотдача рабочих машин и оборудования, руб. | Стр.8 / стр.2 | 11.90 | 16.35 | 137.39 |
| ПТ 1 работника, руб. | Стр.8/ стр.9 | 1116.6 | 1194.33 | 106.96 |
| Фондовооруженность труда 1 работника, руб. | Стр.1/стр.9 | 134 | 104.37 | 77.6 |
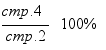
Вывод: За анализируемый период среднегодовая стоимость всех основных фондов, а именно основных производственных фондов (так как удельный вес ОПФ в общей сумме ОФ составляет 100%) увеличилась на 14.51 %. Среднегодовая стоимость рабочих машин и оборудования увеличилась также на 14,51% и составила 10204600 тыс. руб. Удельный вес рабочих машин и оборудования в стоимости ОПФ составил 100% в отчетном году.
За анализируемый период коэффициент износа ОФ увеличился с 52.79% в базисном году до 55.66% в отчетном году, повышение данного показателя означает физическое старение и низкие темпы обновления основных фондов.
Среднесписочная численность работников увеличилась на 47.1%, производительность труда одного работника увеличилась и составила 1194.33 тыс.руб., что на 6,96% больше, чем в базисном периоде. Следовательно, увеличилась и выручка от продажи продукции на 57,36%.
Так как темпы роста выручки от продажи продукции (57,36%) опережают темпы роста среднегодовой стоимости рабочих машин и оборудования (14,51%), фондоотдача рабочих машин и оборудования увеличилась в отчетном периоде на 37%.
За анализируемый период фондоотдача ОПФ увеличилась на 37,33%, так как темпы роста производительности труда (6,96%) ниже, чем темпы роста фондовооруженности (22,38%),что свидетельствует о необходимости сокращения штата. Также темпы роста среднегодовой стоимости ОПФ (14.51%) превышают темпы роста выручки от продажи (67,36%)
3.3.2 Анализ оборотных средств
Оборотные средства – это производственные запасы и затраты, готовая продукция и товары, денежные средства и расчеты.
Методика проведения анализа.
1.Анализ состава, структуры и динамики оборотных средств.
Величина этих показателей определяется отраслевой принадлежностью предприятия, особенностями продукции, видом деятельности.
Определяется темп роста оборотных средств. Он сравнивается с темпом роста всех видов активов. Далее определяется доля участия собственных источников предприятия в формировании оборотных средств, структура оборотных средств.
Анализируется изменение доли запасов и затрат, доли дебиторской задолженности, доли остатка готовой продукции.
2. Определение показателей эффективности использования оборотных средств.
Обобщающим относительным показателем эффективности является отдача всех оборотных средств, которая характеризует сумму выручки от продажи продукции на 1 рубль оборотных средств. На динамику отдачи всех оборотных средств оказывает влияние уровень эффективности использования производственных оборотных средств и доля оборотных средств, отвлеченных из оборота, это:
остатки на счетах денежных средств;
финансовые вложения в краткосрочные ценные бумаги;
иммобилизованные оборотные средства.
Эффективность использования оборотных средств определяется показателем оборачиваемости (это скорость перехода оборотных средств из производственных запасов в готовую продукцию, из готовой продукции в денежную форму)
Ускорение оборачиваемости позволяет увеличить объем реализации (приток денежных ресурсов), сократить издержки производства, увеличить прибыль и рентабельность.
3. Расчет показателей оборачиваемости всех ОБС, оборачиваемости запасов и затрат, дебиторской задолженности, готовой продукции и т.д.
Расчёт выполняется в следующей последовательности:
3.1 Определяется доля влияния каждого слагаемого общей оборачиваемости на изменение общей оборачиваемости. Для этого оборачиваемость отдельного элемента умножается на его долю в структуре оборотных средств.
3.2 Рассчитывается влияние ускорения или замедления оборачиваемости на размер используемых ресурсов.
3.3 Расчет показателей оборачиваемости всех ОБС, оборачиваемости запасов и затрат, дебиторской задолженности, готовой продукции, и т.д.
3.4 Определяется доля влияния каждого слагаемого общей оборачиваемости на изменение общей оборачиваемости. Для этого оборачиваемость отдельного элемента умножается на его долю в структуре оборотных средств.
3.5 Рассчитывается влияние ускорения или замедления оборачиваемости на размер использования ресурсов.
Данные расчетов представлены в таблице 18.
Таблица 18 – Показатели состояния и использования оборотных средств
| № п/п | Наименование показателя | Источники информации | Базис период | Отчет период | Отчет к базису, % |
| 1 | Среднегодовая стоимость активов, тыс.руб. | Ф. № 1 стр.300, | 33837000,00 | 59875000,00 | 176,95 |
| сред. | |||||
| 2 | Среднегодовая стоимость оборотных средств, тыс.руб. | Ф. №1 стр.290, | 26146000,00 | 51487000,00 | 196,92 |
| 3 | Удельный вес оборотных средств в активах, % 129,42 |
116,29 |
- | ||
| 4 | Собственные источники формирования оборотных средств (средняя сумма), тыс.руб. | Ф. №1 (стр.490-стр.190) сред. | 6211000,00 | 21107000,00 | 339,83 |
| 5 | Удельный вес собственных источников формирования оборотных средств, % |
|
23,76 | 40,99 | - |
| 6 | Среднегодовая стоимость запасов и затрат, тыс.руб. | Ф№1 стр.210, | 7325000,00 | 12102000,00 | 165,22 |
| сред. | |||||
| 7 | Удельный вес запасов и затрат в оборотных средствах, % 28,02 |
23,50 |
- | ||
| 8 | Среднегодовая сумма дебиторской задолженности за товары, работы, услуги, прочей дебиторской задолженности, тыс.руб. | Ф.№1 стр.230+стр.240, | 14431000,00 | 30202000,00 | 209,29 |
| 9 | Удельный вес дебиторской задолженности в оборотных средствах, % |
|
55,19 | 58,66 | - |
| 10 | Выручка от продаж продукции, тыс.руб. | Ф№2 стр.010 | 106015000,00 | 166824000,00 | 157,36 |
| 11 | Общая оборачиваемость оборотных средств, день |
|
88,79 | 111,11 | 125,14 |
| 12 | Оборачиваемость запасов и затрат, день |
|
24,87 | 26,12 | 104,99 |
| 13 | Оборачиваемость дебиторской задолженности, день |
|
49,00 | 18,10 | 36,94 |
| 14 | Сумма вовлечения в хозяйственный оборот (отвлечения из оборота) за счёт ускорения (замедления) оборачиваемости | (стр.11 гp.5-стp.11 гр.4)*стр.10гр.5/360 | - | 10343951,34 | - |
| 15 | Выручка от реализации на 1 рубль оборотных средств, руб. |
|
4,05 | 3,24 | 79,91 |
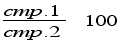
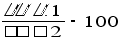
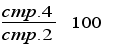
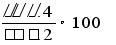
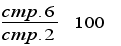
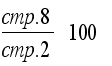
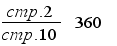
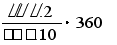


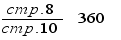
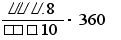


Вывод: За анализируемый период среднегодовая стоимость оборотных средств увеличилась на 96.2%. Темпы роста среднегодовой стоимости оборотных средств (96.2%) опережают темпы роста среднегодовой стоимости всех активов (76.95%), что говорит о расширении текущей производственной деятельности, диверсификации вложений предприятия в различные сферы деятельности. Удельный вес оборотных средств в активах в отчетном периоде составил 116,29%, что на 10,14% меньше, чем в базисном году. Положительной тенденцией является то, что доля участия собственных источников в формировании оборотных средств значительно увеличилась на 239.93%. За анализируемый период увеличился удельный вес дебиторской задолженности – с 55,19 до 58,66%. Оборотные средства предприятия состоят из запасов и затрат (23.50%), дебиторской задолженности (58.66%) и денежных средств, доля которых незначительна. Наибольший удельный вес занимает дебиторская задолженность.
Выручка от продажи на один рубль оборотных средств уменьшилась на 20,09%, т.к. темпы роста среднегодовой стоимости оборотных средств опережает темпы роста выручки от продажи продукции. Нужно снизить стоимость оборотных средств.
Важнейшим показателем эффективности использования оборотных средств является оборачиваемость.
В отчетном периоде общая оборачиваемость увеличилась на 26 дней. Оборачиваемость запасов и затрат увеличилась на 5 дней. И значительно замедлилась оборачиваемость дебиторской задолженности – на 63 дня.
Влияние ускорения оборачиваемости запасов и затрат: 5*0,235=1,2 дня
Таким образом, за счет ускорения оборачиваемости запасов и затрат общая оборачиваемость ускорилась на 1,2 дня.. За счет ускорения оборачиваемости оборотных средств предприятие смогло высвободить из оборота 10343951,34 тыс.руб. оборотных средств. Это означает, что эти деньги можно направить на дальнейшее развитие производства.
3.3.3 Анализ эффективности использования трудовых ресурсов
Анализ заключается в расчете показателей производительности труда, факторном анализе показателей эффективности труда и сравнении темпов роста производительности труда и заработной платы.
Для оценки производительности труда можно использовать два показателя - отношение выручки от продажи к численности работников и отношение добавленной стоимости к численности работников.
►Производительность труда, рассчитанная через выручку от продаж:
ПТ = В / Чс (48)
►Производительность труда, рассчитанная через добавленную стоимость:
ПТ = (В – МЗ) / Чс, (49)
где В – выручка от продажи продукции;
МЗ - материальные затраты;
Чс – численность работников.
Второй показатель, безусловно, более точно отражает вклад работников предприятия в создание новой стоимости, поскольку исключает из оценки эффективности труда фактор приобретенных ценностей - материальных ресурсов, в которых заключен прошлый труд.
Для дальнейшего анализа производительности труда целесообразно использовать факторные модели, предварительно определив основные факторы, влияющие на уровень производительности. В частности эти факторы можно формализовать следующим образом:
качество персонала (уровень образования, квалификации, возраст, стаж работы, другие характеристики);
фондовооруженность персонала (оценивается через отношение стоимости основных средств к численности персонала);
эффективность основных средств и применяемых технологий (можно оценить через показатель фондоотдачи);
эффективность системы мотивации персонала (по бухгалтерской отчетности можно косвенно оценить через отношение выручки к заработной плате, то есть через показатель зарплатооотдачи);
уровень оплаты труда.
С учетом перечисленных факторов, модели производительности труда могут выглядеть следующим образом.
►Производительность труда как функция фондоотдачи и фондовооруженности:
ПТ = ФО * ФВ. (50)
►Производительность труда как функция средней заработной платы и зарплатоотдачи:
ПТ = ЗПср. * ЗО, (51)
где ЗПср. - средняя заработная плата работников;
ЗО - зарплатоотдача.
Необходимо рассчитать прирост выручки, полученный от экстенсивных и интенсивных факторов, характеризующих персонал.
►Влияние экстенсивных факторов, которые характеризуют численность работников, оценивается с помощью формулы:
DВэ=ПТо*(Ч1-Ч0), (52)
где ПТ0 - производительность труда в предыдущем периоде;
Ч1 - численность работников в отчетном периоде;
Чо - численность работников в предыдущем периоде.
►Влияние интенсивных факторов, которые характеризуют производительность труда, рассчитывается с помощью формулы:
DВи = Ч1 * (ПТ1 – ПТ0).
Завершается анализ эффективности использования труда анализом соотношения темпов прироста производительности труда и заработной платы. Для этого анализа необходимо рассчитать темпы прироста обоих показателей.
►Темп прироста производительности труда:
Тпт = ((ПТ1 – ПТ0) / ПТ0) *100. (53)
►Темп прироста средней заработной платы:
Тзп = ((ЗПср.1 – ЗПср.0) / ЗПср.0 )* 100, (54)
где ЗПср.1 – средняя заработная плата в отчётном году;
ЗП0 – средняя заработная плата в предыдущем году.
Оценка соотношения темпов прироста производительности труда и заработной платы дает основание сделать вывод о том, в чью пользу перераспределяется добавленная стоимость - в пользу работников (если темп прироста заработной платы опережает темп прироста производительности труда) или в пользу владельцев (если темп прироста производительности труда выше темпа прироста заработной платы).
Анализ эффективности использования трудовых ресурсов выполняется в таблицах 20,21,22.
Таблица 19 – Факторный анализ производительности труда (факторы – фондовооружённость и фондоотдача)
| Показатель | Источники информации | Базисный период | Отчетный период |
| Фондовооруженность (ОС по первоначальной стоимости), тыс. руб./чел. | Ф.№5 стр.120 / численность рабочих | 0,13 | 0,10 |
| Фондоотдача (ОС по первоначальной стоимости), руб./руб. | Ф.№2 стр.010 / Ф №5 стр. 120 | 8,33 | 11,44 |
| Производительность труда, тыс. руб./чел. | Ф.№2 стр.010 / численность рабочих | 1,12 | 1,19 |
| Прирост производительности за счет роста фондовооруженности, тыс. руб./чел. | (ФВ1 – ФВ0) * ФО1 | -0,34 | |
| Прирост производительности за счет роста фондоотдачи, тыс. руб./чел. | (ФО1 – ФО0) * ФВ0 | 0,42 |
где ФО1 – фондоотдача отчётного года;
ФО – фондоотдача базисного года;
ФВ1 – фондовооружённость отчётного года;
ФВ0 – фондовооружённость базисного года.
Вывод: Фондоворуженность в отчетном году уменьшилась на 0.03 тыс. руб. Следовательно, 0.10 тыс. руб. ОПФ приходится на одного работника. Фондоотдача увеличилась в отчетном периоде на 3.11. Следовательно, 11.44 объема товарной продукции приходится на 1 рубль основных производственных фондов. Прирост производительности труда за счет роста фондоотдачи составляет 0.42 тыс. руб. Прирост производительности за счет роста фондовооруженности составляет -0,34 тыс. руб. / чел. Таким образом, производительность труда выросла из-за увеличения фактора фондоотдачи.
Таблица 20 – Факторный анализ производительности труда (факторы – средняя заработная плата и зарплатоотдача)
| № | Показатель | Источники информации | Базисный период | Отчетный период |
| п/п | ||||
| 1 | Средняя заработная плата, тыс. руб./чел. | Ф№5 стр.720 / численность рабочих | 0,28 | 0,17 |
| 2 | Зарплатоотдача (через выручку) (ЗО), руб./руб. | Ф№2 стр.010 / Ф№5 стр.720 | 3,99 | 6,98 |
| 3 | Производительность труда, тыс. руб./чел. | Ф№2 стр.010 / численность рабочих | 1,12 | 1,19 |
| 4 | Прирост производительности за счет роста | (ЗП1 – ЗП0) * *ЗО0 | -0,43 | |
| средней заработной платы, тыс. руб./чел. | ||||
| 5 | Прирост производительности за счет роста | (ЗО1 – ЗО0) * ЗП1 | 0,51 | |
| зарплатоотдачи, тыс. руб./чел. |
где ЗО1,0 – зарплатоотдача отчётного и предыдущего года;
ЗП1,0 – средняя заработная плата отчётного и предыдущего года.
Вывод: Зарплатоотдача увеличилась на 2.99 по сравнению с базисным. Следовательно, 9,98 объема продукции в стоимостном выражении приходится на 1 рубль заработной платы. Прирост производительности за счет роста средней заработной платы составил -0,43 тыс. руб./чел., а прирост производительности за счет роста зарплатоотдачи составил 0.51. тыс. руб./чел. Так как темпы прироста производительности труда ниже темпа прироста заработной платы, то на предприятии следует сократить численность работников.
Таблица 21 – Анализ соотношения темпов прироста производительности труда и заработной платы
| № п/п | Показатель | Источники информации | Базисный | Отчетный период |
| период | ||||
| 1 | 2 | 3 | 4 | 5 |
| 1 | Производительность труда (выручка/численность), тыс. руб./ чел. | Табл.23 стр.3 | 1,12 | 1,19 |
| 2 |
Производительность труда (добавленная стоимость/численность), тыс. руб./ чел. |
(Ф.№2 стр.010 – Ф.№5 стр.710) / численность | 0,84 | 1,02 |
| 3 |
Среднегодовая заработная плата, тыс.руб./чел. руб./ чел. |
Табл.24 стр.1 | 0,28 | 0,17 |
| 4 | Фондовооруженность, тыс. руб./ чел. | Табл.23 стр.1 | 0,13 | 0,10 |
| 5 |
Темп прироста производительности труда (через выручку), %- |
6,96 |
||
| 6 |
Темп прироста производительности труда (через добавленную стоимость), %- |
22,25 |
||
| 7 | Темп прироста заработной платы, % | - | -38,80 | |
| 8 | Темп прироста численности персонала, % | - | 47,12 | |
| 9 | Темп инфляции (среднестатистичю), % | - | 13 | |
| 10 | Соотношение темпов прироста производительности труда и заработной платы, % - |
-0,57 |
||
| 11 | Темп прироста фондовооруженности, % | - | -22,17 |
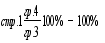
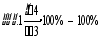
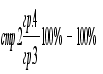
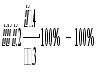


Вывод: Производительность труда (выручка/численность) за анализируемый период увеличилась на 0,07 тыс. руб. Производительность труда (добавленная
стоимость/численность) за анализируемый период увеличилась на 0,18 тыс. руб. Средняя ЗП уменьшается за счет опережающего повышения численности персонала. Из таблицы видно, что за отчетный год темп прироста ПТ 22,5%. В целом по предприятию происходит увеличение всех показателей, что хорошо для предприятия. Соотношение темпов прироста производительности труда и заработной платы составило -0,57 %. Следует снизить численность персонала.
3.3.3.1 Анализ эффективности затрат на труд
Показатели анализа эффективности затрат на оплату труда (зарплатоотдачи) формируются как соотношения между финансовыми результатами организации (выручка, добавленная стоимость, прибыль) и затратами на оплату труда. Показатели зарплатоотдачи можно также интерпретировать как показатели, оценивающие эффективность системы мотивации персонала, ведь если система мотивации эффективна, то рост заработной платы будет сопровождаться более высоким ростом финансовых результатов.
Показатели зарплатоотдачи:
ЗОв = В / ЗОТ, ЗОдс = ДС / ЗОТ, ЗОпп = Пп / ЗОТ, (55)
где ЗОТ – затраты на оплату труда,
ДС – добавленная стоимость,
Пп – прибыль от продаж.
Необходимо отметить, что зарплатоотдача - это частный показатель оценки эффективности затрат на труд. Затраты на труд - это не только заработная плата, но и другие расходы организации, в частности премии, социальные расходы (оплата отдыха, лечения), расходы, связанные с содержанием работников (одежда, питание, отпускные, выходные пособия), затраты на наем, подготовку, обучение персонала, налоговые расходы, связанные с оплатой труда персонала, другие расходы. Более общие показатели для оценки эффективности затрат на труд будут рассчитываться как отношение финансовых результатов к затратам на труд.
Показатели анализа эффективности затрат на оплату труда на рассматриваемом предприятии приведены в табл. 22, 23.
Таблица 22 – Анализ эффективности затрат на оплату труда
| Показатель | Источники информации | Базисный период | Отчетный период |
| Выручка на 1 руб. затрат на оплату труда, руб./руб. |
|
3,99 | 6,98 |
| Добавленная стоимость на 1 руб. затрат на оплату труда, руб./руб. |
|
1,46 | 4,90 |
| Прибыль на 1 руб. затрат на оплату труда, руб./руб. |
|
0,41 | 1,05 |
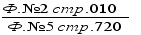
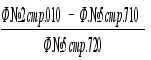
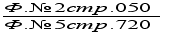
Вывод: За анализируемый период выручка на 1 руб. затрат на оплату труда составляет 6.98руб. Следовательно, предприятие получает 6,98 руб. выручки на 1 руб. затрат. Добавленная стоимость на 1 руб. затрат на оплату труда составляет 4,9 руб. Следовательно предприятие получает 3,13 руб. добавленной стоимости на 1 руб. затрат. Прибыль на 1 руб. затрат на оплату труда составляет 1,05.Следовательно предприятие получает 1,05 прибыли на 1 руб. затрат. По предприятию произошло увеличение всех показателей, что хорошо для предприятия. Значит, предприятие получает прибыль. Из таблицы видно, что прибыль пока незначительная, но в будущем возможно ее увеличение.
Таблица 23 – Анализ прироста выручки за счёт интенсивных и экстенсивных факторов использования персонала
| 1. Выручка (нетто) от продажи товаров, продукции, работ, услуг, тыс. руб. | Ф.№2 стр.010 | 106015000,00 | 166824000,00 |
| 2. Среднесписочная численность, чел. | из задания | 94946000,00 | 139685000,00 |
| 3.Производительность труда, тыс. руб./ чел. |
|
1,12 | 1,19 |
| 4. Прирост выручки за счет экстенсивных факторов (увеличение численности), тыс. руб. | (Ч1 – Ч0) * ПТ0 | 49954764,66 | |
| 5. Прирост выручки за счет экстенсивных факторов, % |
|
82,15 | |
| 6. Прирост выручки за счет интенсивных факторов (увеличение производительности), тыс. руб. | (ПТ1 - ПТ0) * Ч1 | 10854235,34 | |
| 7. Прирост выручки за счет интенсивных факторов, % |
|
17,85 |


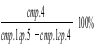
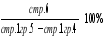
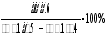
Вывод: Выручка от продажи в отчетном периоде увеличилась на 60809000 тыс. руб. по сравнению с базисным периодом. Среднесписочная численность увеличилась в отчетном году на 44739000чел. Прирост выручки за счет экстенсивных факторов составил 82,15%, а прирост выручки за счет интенсивных факторов составил 17,85%.Следовательно, выручка выросла значительно за счет экстенсивных факторов.
3.4 Анализ дебиторской и кредиторской задолженностей
Анализ задолженностей организации позволяет определить ее позицию с точки зрения коммерческого кредитования, то есть установить, является ли организация нетто-заемщиком (превышение кредиторской задолженности) или нетто-кредитором (превышение дебиторской задолженности). Если организация имеет отрицательную монетарную позицию (кредиторская задолженность превышает дебиторскую), то это безусловно выгодно с точки зрения затрат на финансирование бизнеса, особенно в периоды роста цен, однако весьма рискованно с точки зрения возможности своевременной оплаты по обязательствам и вероятности возбуждения дела о банкротстве.
В ходе анализа рассчитываются:
Показатели динамики и структуры задолженностей. При интерпретации показателей динамики необходимо сравнивать темпы прироста дебиторской задолженности с темпом прироста выручки. В соответствии с «золотым правилом экономики» темпы прироста выручки должны превышать темпы прироста дебиторской задолженности. Темпы прироста кредиторской задолженности можно сравнить с темпом прироста валюты баланса. Если баланс растет более быстрыми темпами, то устойчивость организации не снижается. Соотношение темпов прироста задолженностей позволяет сделать вывод об изменении потребностей в источниках финансирования операционного цикла: если быстрее растет дебиторская задолженность, то потребность в финансировании увеличивается. В структуре дебиторской задолженности обычно преобладает задолженность покупателей и заказчиков, а в кредиторской задолженности - задолженность поставщиков и подрядчиков. Если это