Методика финансового анализа деятельности предприятий
2. Коэффициенты оборачиваемости задолженностей. При расчете показателей оборачиваемости задолженностей можно использовать информацию формы № 2 и формы № 4, сопоставляя величину задолженностей с выручкой или расходами. В процессе интерпретации полученных результатов необходимо учитывать, что сроки погашения задолженностей в общем случае не должны превышать 3 месяцев. Особенно это касается кредиторской задолженности, поскольку по методике ФСФО организации, имеющие период погашения краткосрочных обязательств, превышающий 3 месяца, признаются недостаточно платежеспособными.
Показатели анализа крупнейших дебиторов и кредиторов Если для анализа доступна информация об основных дебиторах и кредиторах («старые» формы отчетности), то рассчитываются соответствующие показатели динамики и структуры. При анализе кредитной политики необходимо оценить затраты на предоставление коммерческого кредита покупателям, умножив среднегодовую величину дебиторской задолженности перед покупателями и заказчиками на среднерыночный процент по краткосрочным кредитам.
Анализ соотношения между дебиторской задолженностью покупателей и заказчиков и полученными авансами. Значительная доля полученных авансов свидетельствует о выгодной рыночной ситуации для организации, которая приводит к возможности экономить на финансировании операционного цикла.
Анализ соотношения между кредиторской задолженностью перед поставщиками и подрядчиками и выданными авансами. Значительная доля выданных авансов свидетельствует о невыгодной рыночной ситуации для организации, которая приводит к дополнительным затратам на финансировании операционного цикла.
Анализ долгосрочной дебиторской задолженности (свыше 12 мес.). В процессе анализа целесообразно выяснить, каковы причины возникновения этой задолженности, и каково ее качество (вероятность взыскания в полном объеме). В аналитических целях эту задолженность целесообразно исключать из состава оборотных активов.
Анализ списанной в убыток задолженности неплатёжеспособных дебиторов (информация о ней содержится в «Справке о наличии ценностей, учитываемых на забалансовых счетах» к форме № 1). Наличие значительных сумм свидетельствует о низком качестве дебиторской задолженности и, следовательно, о недостаточно конкурентоспособной продукции, которую организация вынуждена отгружать неплатежеспособным покупателям.
Кроме перечисленных показателей, в случае доступности соответствующей информации, целесообразно сделать дополнительный анализ кредиторской задолженности по поставщикам и отдельно по подрядчикам, уделяя особое внимание последней категории контрагентов. Именно договора на оказание всевозможных услуг, как это будет показано ниже, используются организациями в целях вывода прибыли.
Показатели соответствующего анализа для рассматриваемой организации приводятся в табл. 24-26 и проиллюстрированы рис. 2.
Таблица 24 - Анализ дебиторской задолженности
| Показатель | Начало года | Конец года | Изменение за год | |||
| Сумма, тыс. руб. | Удельный вес,% | Сумма, тыс. руб. | Удельный вес.% | Сумма, тыс. руб. | Темп прироста, % | |
| Покупатели и заказчики | 426115 | 30,5 | 513706 | 43,7 | 87591 | 13,2 |
| Прочие дебиторы | 968939 | 662527 | 56,3 | -306412 | -13,2 | |
| 69,5 | ||||||
| Дебиторская задолженность, всего | 1395054 | 100 | 1176233 | 100 | -218821 | - |
Вывод: За анализируемый период дебиторская задолженность уменьшилась на 15,7%. В том числе дебиторская задолженность покупателей и заказчиков в базисном периоде увеличилась на 20,6 %, а прочих дебиторов уменьшилась на 31,6%.На уменьшение дебиторской задолженности повлияло уменьшение прочих дебиторов.
Таблица 25 - Анализ кредиторской задолженности
|
Показатель |
Начало года | Конец года | Изменение за год | Доля фактора фактора в изменении КЗ, % | |||
| Сумма, тыс. руб. | Удельный вес, % | Сумма, тыс. руб. | Удельный вес, % | Сумма, тыс. руб. | Темп прироста, % | ||
| Поставщики и подрядчики | 13879000 | 86,40 | 15562000 | 51,47 | 1683000 | -34,93 | 11,87 |
| Персонал | 1098000 | 6,83 | 2310000 | 7,64 | 1212000 | 0,80 | 8,55 |
| Прочие кредиторы | 36000 | 0,22 | 1961000 | 6,49 | 1925000 | 6,26 | 13,58 |
| Кредиторская задолженность, всего | 16063000 | 100 | 30235000 | 100 | 14172000 | - | 100 |
Вывод: За анализируемый период кредиторская задолженность увеличилась и составила 30235000 тыс.руб. В том числе задолженность перед поставщиками и подрядчиками уменьшилась на 11,87%, перед персоналом выросла на 8,55%, перед прочими кредиторами увеличилась на 13,58%.
Таблица 26 – Анализ оборачиваемости задолженностей (с использованием формы №2)
| Показатель | Расчёт | Предыдущий год | Отчётный год |
| Выручка (нетто) от продажи | Форма №2 стр.100 | 106015000,00 | 166824000,00 |
| Срок оборачиваемости дебиторской задолженности |
|
49,68 | 66,08 |
| Дебиторская задолженность | Форма №1 стр.230+стр.240 | 14431000,00 | 30202000,00 |
| Монетарные активы (дебиторская задолженность и денежные средства) | Форма №1 стр.230+стр.240+стр.260 | 17654000,00 | 35111000,00 |
| Срок оборачиваемости кредиторской задолженности | Кредиторская задолженность/Расходы по обычным видам деятельности * 365 | 61,70 | 77,92 |
| Монетарные обязательства (кредиторская задолженность и прочие краткосрочные обязательства) | Форма №1 стр.620+стр.660 | 16063000,00 | 30235000,00 |
| Потери организации от дебиторской задолженности (рассчитано с учётом фактической инфляции) |
|
111007692,31 | 232323076,92 |
| Потери организации от монетарных активов: дебиторской и денежных средств (рассчитано с учётом фактической инфляции) | Дебиторская задолженность и другие монетарные активы * Темп инфляции | 16519190,00 | 34132550,00 |
| Выигрыш организации от кредиторской задолженности и прочих краткосрочных обязательств (рассчитано с учётом фактической инфляции) | Кредиторская задолженность и прочие краткосрочные обязательства * Темп инфляции | 2088190,00 | 3930550,00 |
| Нетто-монетарная позиция (если больше нуля, то нетто-кредитор, если меньше, то нетто-заёмщик) | Дебиторская задолженность и другие монетарные активы – Кредиторская задолженность | 16022000,00 | 35078000,00 |
| Итоговый выигрыш от нетто-монетарной позиции (выигрыш «+», потери «-») | Выигрыш - Потери | -14431000,00 | -30202000,00 |
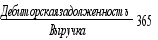
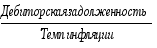
Вывод: Выручка от продажи в отчетном периоде увеличилась и составила 166824000 тыс. руб. по сравнению с базисным.
Срок оборачиваемости дебиторской задолженности в отчетном периоде ускорился на 16 дней. Дебиторская задолженность в отчетном периоде увеличилась на 15771000 тыс. руб. по сравнению с базисным периодом. Монетарные активы (дебиторская задолженность и денежные средства) в отчетном периоде увеличились на 17457000 тыс. руб. по сравнению с отчетным периодом.
Срок оборачиваемости кредиторской задолженности в отчетном периоде ускорился на 17 дней. Монетарные обязательства (кредиторская задолженность и прочие краткосрочные обязательства) в отчетном периоде увеличились на 14172000 тыс. руб. по сравнению с базисным периодом.
Потери организации от дебиторской задолженности (рассчитано с учётом фактической инфляции) в отчетном периоде увеличились и составили 232323076,92 тыс. руб. по сравнению с базисным периодом.
Потери организации от монетарных активов: дебиторской и денежных средств (рассчитано с учётом фактической инфляции) в отчетном периоде увеличились и составили 34132550 тыс. руб. по сравнению с базисным периодом. Выигрыш организации от кредиторской задолженности и прочих краткосрочных обязательств (рассчитано с учётом фактической инфляции) в отчетном периоде увеличился на 1842360 тыс. руб. по сравнению с базисным периодом. Нетто-монетарная позиция в отчетном периоде увеличилась и составила 35078000 тыс. руб. по сравнению с базисным периодом. Следовательно, в настоящее время у организации позиция нетто-кредитор. В итоге организация получит прибыль.
Оборачиваемость кредиторской задолженности (78 дней) превышает оборачиваемость дебиторской задолженности (67 дней).
Таким образом, увеличение кредиторской задолженности предприятия на конец года, а также то, что оборачиваемость дебиторской задолженности ниже оборачиваемости кредиторской задолженности показывают, предприятию следует уменьшить кредиторскую задолженность.
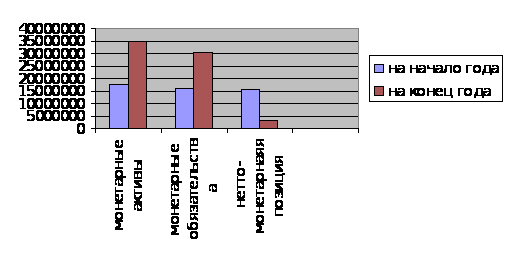
Рисунок 2 – Сравнительный анализ дебиторской и кредиторской задолженностей
4. КОМПЛЕКСНЫЙ АНАЛИЗ ДЕЯТЕЛЬНОСТИ ОРГАНИЗАЦИИ
4.1 Диагностика вероятности банкротства
Федеральным законом от 26 октября 2002 г. № 127-ФЗ «О несостоятельности (банкротстве)» дано определение банкротства: «Несостоятельность (банкротство) - признанная арбитражным судом неспособность должника в полном объеме удовлетворить требования кредиторов по денежным обязательствам и (или) исполнить обязанность по уплате обязательных платежей» (ст. 3).
Банкротство предприятия не происходит в один момент, оно может быть обусловлено сочетанием разных причин. Предпосылки банкротства - это взаимодействие целого ряда факторов не только внутренних, но и внешних.
В рыночных условиях хозяйствования предприятия должны быть уверены в надежности и экономической состоятельности своих партнеров. В противном случае они имеют возможность использовать механизм банкротства как средство возврата долга неплатежеспособными партнерами. В связи с этим руководители предприятий, менеджеры различных уровней управления должны проводить антикризисную диагностику финансового состояния собственного предприятия с целью избежать возможного банкротства, а при его угрозе изыскать возможности финансового оздоровления предприятия. Вместе с тем они должны уметь своевременно определить неблагоприятное финансовое положение предприятий-контрагентов на основе результатов проведенного финансового анализа и при необходимости воспользоваться своим правом в судебном порядке применить процедуры банкротства к должнику.
Большинство методик диагностики банкротства построено на финансовых коэффициентах. Коэффициентный анализ является ведущим методом анализа финансовой отчетности организации, применяемый различными группами пользователей: менеджерами, аналитиками, акционерами, инвесторами, кредиторами. Достоинствами данного метода является простота расчетов и элиминирование влияния инфляции, что особенно актуально при диагностике банкротства в долгосрочном аспекте.
4.1.1 Диагностика банкротства на основе системы критериев для оценки удовлетворительности структуры баланса
В постановлении Правительства Российской Федерации от 20 мая 1994г. № 498 «О некоторых мерах по реализации законодательства о несостоятельности (банкротстве) предприятий», принятом в связи с Указом Президента Российской Федерации от 22 декабря 1993г. № 2264, была определена система критериев для оценки удовлетворительности структуры баланса предприятия. Методические положения по оценке финансового состояния предприятия и установлению неудовлетворительности структуры баланса были утверждены 12 августа 1994г. Эти положения на протяжении почти 10 лет являлись основным нормативным документом для анализа финансового состояния предприятий и имели юридическую силу для предприятий, находящихся в государственной собственности.
Оценка удовлетворительности структуры баланса предприятия проводилась на основе следующих коэффициентов:
текущей ликвидности;
обеспеченности собственными средствами;
•восстановления (утраты) платежеспособности. Коэффициент текущей ликвидности (Ктл) характеризовал общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств предприятия. Он определялся как отношение фактической стоимости находящихся в наличии у предприятия оборотных средств к наиболее срочным обязательствам предприятия:
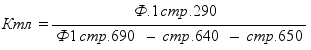 (56)
Коэффициент обеспеченности собственными средствами (Косс) характеризовал наличие оборотных средств у предприятия, необходимых для его финансовой устойчивости. Он определялся как отношение суммы собственных оборотных средств к итогу раздела II актива баланса.
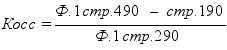 (57)
Основанием для признания структуры баланса предприятия неудовлетворительной, а предприятия - неплатежеспособным являлось выполнение одного из следующих условий: коэффициент текущей ликвидности на конец отчетного периода имеет значение менее 2; коэффициент обеспеченности собственными средствами на конец отчетного периода имеет значение менее 0,1.
Неудовлетворительная структура баланса - это такое состояние имущества и обязательств должника, когда за счет имущества не может быть обеспечено своевременное выполнение обязательств перед кредиторами в связи с недостаточной степенью ликвидности имущества должника. При этом общая стоимость имущества может быть равна общей сумме обязательств должника или превышать ее. Нарушение хотя бы одного критерия считалось достаточным для попадания предприятия в группу особого контроля.
Эта методика предполагала алгоритм определения возможности восстановления (утраты) платежеспособности. Основным показателем, характеризующим наличие реальной возможности у предприятия восстановить (либо утратить) свою платежеспособность в течение определенного периода, являлся коэффициент восстановления (утраты) платежеспособности.
В том случае, если хотя бы один из коэффициентов, описанных выше, имеет значение менее нормы, рассчитывался коэффициент восстановления платежеспособности за период, установленный равным 6 месяцам.
Если коэффициент текущей ликвидности больше или равен 2, а коэффициент обеспеченности собственными средствами больше или равен 0,1, рассчитывался коэффициент утраты платежеспособности за 3 месяца.
Коэффициент восстановления (утраты) платежеспособности (Кв(у)п) определялся как отношение расчетного коэффициента текущей ликвидности к его установленному значению.
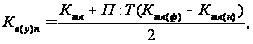 (58)
где Ктл(ф) - значение коэффициента текущей ликвидности в конце отчетного периода;
Ктл(н) - значение коэффициента текущей ликвидности в начале отчетного периода;
Т- продолжительность отчетного периода в месяцах (3, 6, 9, 12 соответственно за I квартал, полугодие, 9 месяцев и год);
П - период восстановления (утраты) платежеспособности.
При расчете коэффициента восстановления платежеспособности П = 6 мес. При расчете коэффициента утраты платежеспособности П = 3 мес.
Коэффициент восстановления платежеспособности, принимающий значение больше 1, свидетельствовал о наличии реальной возможности у предприятия восстановить свою платежеспособность. Значение коэффициента меньше 1 свидетельствовало о том, что у предприятия в ближайшее время нет реальной возможности восстановить платежеспособность.
Коэффициент утраты платежеспособности, принимающий значение больше 1, свидетельствовал о наличии реальной возможности у предприятия не утратить платежеспособность. Значение его меньше 1 свидетельствовало о том, что у предприятия в ближайшее время имелась возможность утратить платежеспособность.
Расчеты по этой методике выполняются в таблице 27.
Таблица 27 - Диагностика банкротства на основе система критериев для оценки удовлетворительности структуры баланса
| Показатель | На начало года | На конец года | Нормативное значение | Возможное решение (оценка) |
| 1. Коэффициент текущей ликвидности | 1,31 | 1,70 | 1.5-2 | Структура удовлетворительная |
| 2. Коэффициент обеспеченности собственными средствами | 0,24 | 0,41 | >0.1 | |
| 3. Коэффициент восстановления платежеспособности | У предприятия в ближайшее время отсутствует (имеется) реальная возможность восстановить платежеспособность | |||
| 4. Коэффициент утраты платежеспособности |
Вывод: Структура баланса предприятия является удовлетворительной, а предприятие - платежеспособным. Так как первые два коэффициента меньше нормы. Так как Коэффициент утраты платежеспособности соответствуют норме.
Следует отметить, что это очень высокое требование, и для российских предприятий выполнение сразу двух критериев почти нереально.
После принятия нового закона о банкротстве в 2002г. Правительство РФ в апреле 2003г. отменило юридическую силу этой методики. Несмотря на это, приказом Минфина России от 22 июля 2003 г. № 67н «О формах бухгалтерской отчетности» было рекомендовано при оценке финансового состояния предприятия на краткосрочную перспективу рассчитывать и анализировать показатели удовлетворительности структуры баланса. Поскольку официальных методик с нормальным ограничением коэффициентов больше нет, предприятия продолжают руководствоваться этим положением в целях профилактики возможного банкротства.
4.1.2 Диагностика банкротства на основе системы показателей для проведения арбитражным управляющим финансового анализа
Постановлением Правительства РФ от 25 июня 2003 г. № 367 «Правила проведения арбитражным управляющим финансового анализа» была утверждена система показателей.
Для расчета коэффициентов финансово-хозяйственной деятельности должника используются следующие основные показатели:
а) совокупные активы (пассивы) - баланс (валюта баланса) активов (пассивов);
б) скорректированные внеоборотные активы - сумма стоимости нематериальных активов (без деловой репутации и организационных расходов), основных средств (без капитальных затрат на арендуемые основные средства), незавершенных капитальных вложений (без незавершенных капитальных затрат на арендуемые основные средства), доходных вложений в материальные ценности, долгосрочных финансовых вложений, прочих внеоборотных активов;
в) оборотные активы - сумма стоимости запасов (без стоимости отгруженных товаров), долгосрочной дебиторской задолженности, ликвидных активов, налога на добавленную стоимость по приобретенным ценностям, задолженности участников (учредителей) по взносам в уставный капитал, собственных акций, выкупленных у акционеров;
г) долгосрочная дебиторская задолженность - дебиторская задолженность, платежи по которой ожидаются более чем через 12 месяцев после отчетной даты;
д) ликвидные активы - сумма стоимости наиболее ликвидных оборотных активов, краткосрочной дебиторской задолженности, прочих оборотных активов;
е) наиболее ликвидные оборотные активы - денежные средства, краткосрочные финансовые вложения (без стоимости собственных акций, выкупленных у акционеров);
ж) краткосрочная дебиторская задолженность - сумма стоимости отгруженных товаров, дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты (без задолженности участников (учредителей) по взносам в уставный капитал);
з) потенциальные оборотные активы к возврату - списанная в убыток сумма дебиторской задолженности и сумма выданных гарантий и поручительств;
и) собственные средства - сумма капитала и резервов, доходов будущих периодов, резервов предстоящих расходов за вычетом капитальных затрат по арендованному имуществу, задолженности акционеров (участников) по взносам в уставный капитал и стоимости собственных акций, выкупленных у акционеров;
к) обязательства должника - сумма текущих обязательств и долгосрочных обязательств должника;
л) долгосрочные обязательства должника - сумма займов и кредитов, подлежащих погашению более чем через 12 месяцев после отчетной даты, и прочих долгосрочных обязательств;
м) текущие обязательства должника - сумма займов и кредитов, подлежащих погашению в течение 12 месяцев после отчетной даты, кредиторской задолженности, задолженности участникам (учредителям) по выплате доходов и прочих краткосрочных обязательств;
н) выручка нетто - выручка от реализации товаров, выполнения работ, оказания услуг за вычетом налога на добавленную стоимость, акцизов и других аналогичных обязательных платежей;
о) валовая выручка - выручка от реализации товаров, выполнения работ, оказания услуг без вычетов;
п) среднемесячная выручка - отношение величины валовой выручки, полученной за определенный период как в денежной форме, так и в форме взаимозачетов, к количеству месяцев в периоде;
р) чистая прибыль (убыток) - чистая нераспределенная прибыль (убыток) отчетного периода, оставшаяся после уплаты налога на прибыль и других аналогичных обязательных платежей.
Коэффициенты, характеризующие платежеспособность должника:
1.Коэффициент абсолютной ликвидности.
Коэффициент абсолютной ликвидности показывает, какая часть краткосрочных обязательств может быть погашена немедленно, и рассчитывается как отношение наиболее ликвидных оборотных активов к текущим обязательствам должника.
2. Коэффициент текущей ликвидности.
Коэффициент текущей ликвидности характеризует обеспеченность организации оборотными средствами для ведения хозяйственной деятельности и своевременного погашения обязательств и определяется как отношение ликвидных активов к текущим обязательствам должника.
3. Показатель обеспеченности обязательств должника его активами.
Показатель обеспеченности обязательств должника его активами характеризует величину активов должника, приходящихся на единицу долга, и определяется как отношение суммы ликвидных и скорректированных внеоборотных активов к обязательствам должника.
4. Степень платежеспособности по текущим обязательствам.
Степень платежеспособности по текущим обязательствам определяет текущую платежеспособность организации, объемы ее краткосрочных заемных средств и период возможного погашения организацией текущей задолженности перед кредиторами за счет выручки.
Степень платежеспособности определяется как отношение текущих обязательств должника к величине среднемесячной выручки.
Коэффициенты, характеризующие финансовую устойчивость должника:
5. Коэффициент автономии (финансовой независимости).
Коэффициент автономии (финансовой независимости) показывает долю активов должника, которые обеспечиваются собственными средствами, и определяется как отношение собственных средств к совокупным активам.
6. Коэффициент обеспеченности собственными оборотными средствами (доля собственных оборотных средств в оборотных активах).
Коэффициент обеспеченности собственными оборотными средствами определяет степень обеспеченности организации собственными оборотными средствами, необходимыми для ее финансовой устойчивости, и рассчитывается как отношение разницы собственных средств и скорректированных внеоборотных активов к величине оборотных активов.
7. Доля просроченной кредиторской задолженности в пассивах.
Доля просроченной кредиторской задолженности в пассивах характеризует наличие просроченной кредиторской задолженности и ее удельный вес в совокупных пассивах организации и определяется в процентах как отношение просроченной кредиторской задолженности к совокупным пассивам.
8. Показатель отношения дебиторской задолженности к совокупным активам.
Показатель отношения дебиторской задолженности к совокупным активам определяется как отношение суммы долгосрочной дебиторской задолженности, краткосрочной дебиторской задолженности и потенциальных оборотных активов, подлежащих возврату, к совокупным активам организации.
Коэффициенты, характеризующие деловую активность должника:
9. Рентабельность активов.
Рентабельность активов характеризует степень эффективности использования имущества организации, профессиональную квалификацию менеджмента предприятия и определяется в процентах как отношение чистой прибыли (убытка) к совокупным активам организации.
10. Норма чистой прибыли.
Норма чистой прибыли характеризует уровень доходности хозяйственной деятельности организации.
Норма чистой прибыли измеряется в процентах и определяется как отношение чистой прибыли к выручке (нетто).
К отчету временного управляющего обязательно прикладываются расчет и анализ этих десяти коэффициентов. И только по результатам анализа делается заключение о дальнейшей судьбе предприятия-должника:
о прекращении производства по делу о банкротстве в связи с удовлетворением всех требований кредиторов;
о заключении мирового соглашения и прекращении дела;
о введении внешнего управления или финансового оздоровления, если у предприятия есть возможность восстановить свою платежеспособность;
о признании должника банкротом и об открытии конкурсного производства.
Таким образом, результаты анализа арбитражного управления являются основополагающей базой для выбора последующей процедуры банкротства, для определения антикризисных мер.
В выводе по результатам анализа необходимо отразить:
- причины утраты платёжеспособности с учётом динамики изменения коэффициентов финансово-хозяйственной деятельности;
- результаты анализа хозяйственной, инвестиционной и финансовой деятельности организации;
- результаты анализа активов и пассивов организации;
- результаты анализа возможности безубыточной деятельности должника;
- вывод о возможности (невозможности) восстановления платёжеспособности должника;
- вывод о целесообразности введения соответствующей процедуры банкротства.
Анализ диагностики банкротства выполнить в таблицах 28, 29.
Таблица 28 – Показатели, используемые для расчёта коэффициентов финансово-хозяйственной деятельности
| Показатели | Условные обозначения | Формула расчёта | Базисный | Отчетный | отношение баз. К отч. В % |
| Совокупные активы | СА | стр. 300 | 33837000 | 59875000 | 176,95 |
| Скорректированные внеоборотны активы | СкВА | стр.190 - стр.112 - стр.113 | 7691000 | 8388000 | 109,06 |
| Оборотные активы | ОА | стр.210 - стр.215 + ДДЗ + ЛОА + стр.220+ | 26146000 | 51487000 | 196,92 |
| Долгосрочная дебиторская задолженность | ДДЗ | стр.230 | - | - | - |
| Ликвидные активы | ЛОА | НЛОА + КДЗ + стр.270 | 17797000 | 37981000 | 213,41 |
| Наиболее ликвидные оборотные активы | НЛОА | стр.260 + стр.250 – стр.252 | 3223000 | 4909000 | 152,31 |
| Краткосрочная дебиторская задолженность | КДЗ | стр. 240 - стр.244 + стр.215 | 14431000 | 30202000 | 209,29 |
| Потенциальные оборотные активы к возврату | ПОА | Списанная в убыток сумма дебиторской задолженности, сумма выданных гарантий и поручительств | - | - | - |
| Собственные средства | СС | стр.490 + стр.640 + стр.650 – стр.244 – стр.252 | 13902000 | 29495000 | 212,16 |
| Обязательства должника | ОД | ДОД + ТОД | 19935000 | 30380000 | 152,40 |
| Долгосрочные обязательства должника | ДОД | стр.590 | 22000 | 39000 | 177,27 |
| Текущие обязательства должника | ТОД | стр.610 + стр.620 + стр.630 + стр.660 | 19913000 | 30341000 | 152,37 |
| Выручка нетто | ВН | стр.010 ф.2 | 106015000 | 166824000 | 157,36 |
| Валовая выручка | ВВ | Оборот по Кредиту сч.90 |
125097700 |
196852320 |
157,36 |
| Среднемесячная выручка | СВВ | ВВ / Тмес |
10424808 |
16404360 |
157,36 |
| Чистая прибыль | ЧП | стр.190 ф.2 | 7612000 | 18729000 | 246,05 |
Вывод: Совокупные активы в отчетном периоде увеличились на 76,95%. Следовательно, валюта баланса увеличилась на 76,95%.
Скорректированные внеоборотные активы в отчетном периоде увеличились на 9,06%. Следовательно, сумма стоимости нематериальных активов (без деловой репутации и организационных расходов), основных средств (без капитальных затрат на арендуемые основные средства), незавершенных капитальных вложений (без незавершенных капитальных затрат на арендуемые основные средства), доходных вложений в материальные ценности, долгосрочных финансовых вложений, прочих внеоборотных активов увеличилась на 9,06%.
Оборотные активы в отчетном периоде увеличились на 96,92%. Следовательно, сумма стоимости запасов (без стоимости отгруженных товаров), долгосрочной дебиторской задолженности, ликвидных активов, налога на добавленную стоимость по приобретенным ценностям, задолженности участников (учредителей) по взносам в уставный капитал, собственных акций, выкупленных у акционеров увеличилась на 96,06%.
Ликвидные активы в отчетном периоде увеличились на 113,41%. Следовательно, сумма стоимости наиболее ликвидных оборотных активов, краткосрочной дебиторской задолженности, прочих оборотных активов уменьшилась на 113,41%
Наиболее ликвидные оборотные активы в отчетном периоде увеличились на 52,31%. Следовательно, денежные средства, краткосрочные финансовые вложения (без стоимости собственных акций, выкупленных у акционеров) увеличились на 52,31%.
Краткосрочная дебиторская задолженность в отчетном периоде увеличилась на 209,29%. Следовательно, сумма стоимости отгруженных товаров, дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев после отчетной даты (без задолженности участников (учредителей) по взносам в уставный капитал) увеличилась на 209,29%.
Собственные средства в отчетном периоде увеличились на 112,16%. Следовательно, сумма капитала и резервов, доходов будущих периодов, резервов предстоящих расходов за вычетом капитальных затрат по арендованному имуществу, задолженности акционеров (участников) по взносам в уставный капитал и стоимости собственных акций, выкупленных у акционеров увеличилась на 112,16%
Обязательства должника в отчетном периоде увеличились на 52,4%. Следовательно, сумма текущих обязательств и долгосрочных обязательств должника увеличилась на 52,4 %.
Долгосрочные обязательства должника в отчетном периоде увеличились на 77,27%. Следовательно, сумма займов и кредитов, подлежащих погашению более чем через 12 месяцев после отчетной даты, и прочих долгосрочных обязательств увеличилась на 77,27%.
Текущие обязательства должника в отчетном периоде увеличились на 52,37%. Следовательно, сумма займов и кредитов, подлежащих погашению в течение 12 месяцев после отчетной даты, кредиторской задолженности, задолженности участникам (учредителям) по выплате доходов и прочих краткосрочных обязательств увеличилась на 52,37%.
Выручка нетто в отчетном периоде увеличилась на 23,48%. Следовательно, выручка от реализации товаров, выполнения работ, оказания услуг за вычетом налога на добавленную стоимость, акцизов и других аналогичных обязательных платежей увеличилась на 23,48%.
Валовая выручка в отчетном периоде увеличилась на 57,36%. Следовательно, выручка от реализации товаров, выполнения работ, оказания услуг без вычетов увеличилась на 57,36%.
Среднемесячная выручка в отчетном периоде увеличилась на57,36%.
Чистая прибыль (убыток) в отчетном периоде увеличилась на 146,45%.
Следовательно, предприятию для улучшения финансово-хозяйственной деятельности надо уменьшить текущие обязательства должника.
Таблица 29 – Коэффициенты, характеризующие финансово-хозяйственную деятельность предприятия
| Показатели | Условные обозначения | Формула расчёта | Базисный | Отчетный | Рекомендуемые значения и комментарии |
| Коэффициенты, характеризующие платёжеспособность | |||||
| Коэффициент абсолютной ликвидности | Кал | НЛОА / ТОД | 0,2 | 0,2 | 0,2 - 0,5 |
| Коэффициент текущей ликвидности | Ктл | ЛОА / ТОД | 0,9 | 1,3 | 1,5 - 2,0 |
| Показатель обеспеченности обязательств должника его активами | Кооа | (ЛОА + СкВА)/ОД | 1,3 | 1,5 | > 2 |
| Степень платёжеспособности по текущим обязательствам | Кпто | ТОД / СВВ | 1,91 | 1,85 | <3 месяцев |
| Коэффициенты, характеризующие финансовую устойчивость | |||||
| Коэффициент автономии (финансовой независимости) | Кфн | СС / СА | 0,4 | 0,5 | 0,5 - 0,7 |
| Коэффициент обеспеченности собственными оборотными средствами | Ксс | (СС – СкВА) / ОА | 0,2 | 0,4 | >0,1 |
| Доля просроченной кредиторской задолженности | Кпкз | стр.231ф.№5 / СА | Не должно быть | ||
| Показатель отношения дебиторской задолженности к совокупным активам | Кдзд | (ДДЗ + КДЗ + ПОА) / СА | 0,4 | 0,5 | Зависит от условий расчётов |
| Коэффициенты, характеризующие деловую активность должника | |||||
| Рентабельность активов | Ра | (ЧП/СА) * 100% | 22,5 | 31,3 | ≥ среднеотраслевому показателю |
| Норма чистой прибыли | НЧП | ЧП / ВН | 0,07 | 0,1 | ≥ уровню инфляции |
Вывод: Коэффициент абсолютной ликвидности в отчетном периоде остался прежним 0,2, что соответствует норме, т.е. предприятие в будущем сможет погасить краткосрочные обязательства. Следовательно, 205раткосрочных обязательств может быть погашена немедленно.
Коэффициент текущей ликвидности в отчетном периоде увеличился и составил 1,3, что чуть ниже нормы. Следовательно, организация обеспечена оборотными средствами для ведения хозяйственной деятельности и своевременного погашения обязательств только на 130%. Следует уменьшить текущие обязательства должников.
Показатель обеспеченности обязательств должника его активами в отчетном периоде увеличился и составил 1,5, что чуть меньше нормы.
Следовательно, 1,5 активов должника, приходится на единицу долга.
Так как все показатели чуть ниже нормы, то предприятие является неплатежеспособным, но у него есть высокие шансы выровнять свое положение и так как в отчетном периоде происходит уменьшение всех показателей, то в ближайшее время наладить свою платежеспособность. Причинами утраты платёжеспособности финансово-хозяйственной деятельности является переизбыток текущих обязательств должников.
Коэффициент автономии (финансовой независимости) в отчетном периоде увеличился и составил 0,5, что равно норме. Следовательно 50% активов должника обеспечиваются собственными средствами.
Коэффициент обеспеченности собственными оборотными средствами (доля собственных оборотных средств в оборотных активах) в отчетном периоде увеличился на 0,4, что соответствует норме. Следовательно, организация обеспечена собственными оборотными средствами, необходимыми для ее финансовой устойчивости на 40%.
Показатель отношения дебиторской задолженности к совокупным активам в отчетном периоде увеличился и составил 05.
Так как в отчетном периоде произошло увеличение всех показателей, то в будущем не наблюдается ухудшения финансовой устойчивости.
Рентабельность активов в отчетном периоде увеличился и составил 31.3.Следовательно, на 31,3% используется имущество организации и профессиональная квалификация менеджмента предприятия.
Норма чистой прибыли в отчетном периоде увеличилась и составила 0,1, что не соответствует норме. Следовательно, уровень доходности хозяйственной деятельности организации в отчетном периоде составляет 0,1 что не достаточно для деятельности предприятия.
4.1.3 Диагностика банкротства на основе двухфакторной кризис-прогнозной модели
В настоящее время все большее применение в диагностике банкротства находят многофакторные модели или кризис-прогнозные (К-прогнозные) модели, которые обобщают определенные проявления различных финансовых кризисов воедино.
Большинство известных моделей представляют собой различные варианты факторного анализа с применением весовых коэффициентов.
Самой простой моделью прогнозирования вероятности банкротства является двухфакторная. Для нее выбираются два основных показателя, от которых, по мнению исследователя, зависит вероятность банкротства. Как правило, это коэффициент текущей ликвидности и отношение заемных средств к активам (удельный вес заемных средств в пассивах). Эти показатели перемножаются на эмпирически выведенные по практическим данным весовые коэффициенты и результаты затем суммируют с постоянной величиной, также полученной опытно-статистическим путем1.
Двухфакторная модель выглядит следующим образом:
Z= -0,3877 + (-1,0736 * коэффициент текущей ликвидности (Ктл)) + (0,0579 * удельный вес заемных средств в пассивах (Д));
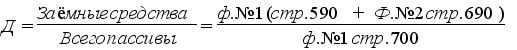 (59)
Для предприятий, у которых Z= 0, вероятность банкротства равна 50 %. Если Z< 0, то вероятность банкротства меньше 50 % и далее снижается по мере уменьшения Z. Если Z>0, вероятность банкротства больше 50 % и возрастает с ростом Z
Если показатель Z оказывается отрицательным и при этом у предприятия достаточно высока рентабельность продаж, вероятность банкротства действительно мала.
Таблица 30 - Прогноз банкротства предприятия по двухфакторной модели
| Показатель | Прошлый год | Отчетный год |
| 1. Коэффициент текущей ликвидности | 1,31 | 1,70 |
| 2. Доля заемных средств в пассивах | 0,59 | 0,51 |
| 3. Показатель вероятности банкротства (Z) | -1,46 | -1,92 |
| 4. Вероятность банкротства | <50% | <50% |
Вывод: Из данной таблицы видно, что коэффициент текущей ликвидности увеличился в отчетном году и составил 1,70 по сравнению с базисным. Следовательно, организация обеспечена оборотными средствами для ведения хозяйственной деятельности и своевременного погашения обязательств на 170%. Доля заемных средств в пассивах в отчетном году уменьшилась на 0,08 по сравнению с базисным. Показатель вероятности банкротства в отчетном году уменьшился на 0,46 по сравнению с базисным. Следовательно, в будущем у предприятия вероятность банкротства уменьшается. Так как Z< 0, то вероятность банкротства меньше 50 %.
4.1.4 Диагностика банкротства на основе пятифакторной кризис-прогнозной модели. (Z-счет Э. Альтмана)
Наиболее точными являются многофакторные модели прогнозирования банкротства, которые обычно состоят из 5-7 финансовых показателей. В практике зарубежных финансовых организаций для оценки вероятности банкротства наиболее часто использовался так называемый Z-счет Э. Альтмана (индекс кредитоспособности), который представляет собой пятифакторную модель, построенную по данным успешно действующих и обанкротившихся промышленных предприятий США.
Индекс кредитоспособности Альтмана представляет собой функцию от некоторых показателей, характеризующих экономический потенциал предприятия и результаты его работы за истекший период:
Z=
1,2
 XI
+ 1,4Х2
+ 3,3
ХЗ
+ 0,6