Шляхи підвищення ефективності виробництва
Орієнтації на «очікуваний період часу» – неясно, які ж фактори повинні бути враховані при розрахунку даного показника. Він не може цілком відповідати поняттю «нормативний термін служби устаткування» уже хоча б тому, що немає відповідних галузевих міністерств, які б займалися розрахунком і затвердженням даного показника. Старі нормативи поступово втрачають свою актуальність з появою нових видів і типів устаткування, що не відповідає вимогам застарілої класифікації. Підприємства-виробники зараз вкрай рідко вказують у паспортних даних устаткування показники, що відображають його довговічність. Немає методик визначення терміну корисного використання з урахуванням умов експлуатації устаткування, включаючи рівень кваліфікації працівників; не відпрацьовані методи обліку рівня морального зносу техніки; не встановлений точний характер зв’язку змінності роботи устаткування з тривалістю терміну корисного використання, тим більше з урахуванням впливу морального зносу, що може наступити раніш за фізичний. На рис. 1.5 приведено схему, яка відображає зв’язок суспільного зносу обладнання через ринковий механізм з виникненням індивідуального зносу обладнання підприємства в конкретних умовах виробництва. Такий підхід дозволяє трактувати суспільний знос як втрату ринкової вартості об’єкта, а індивідуальний – як втрату корисності його для власника у процесі виробництва.
При виборі методу визначення терміну корисного використання можна керуватися даними заводу-виробника, отриманими шляхом проведення іспитів. Однак такий метод орієнтований, у першу чергу, на облік рівня фізичного зносу. Крім того, ремонт як спосіб усунення фізичного зносу не обмежений технічними можливостями і може продовжуватися нескінченно шляхом заміни послідовно усіх вузлів і деталей. Очевидно, що межа, за якою проведення чергового ремонту недоцільне, може бути тільки економічною [2]. Якщо врахувати, що моральний знос техніки може наступити пізніше або раніше такої межі, то він може або відбитися на термінах корисного використання, або ні. На жаль, не обґрунтована теоретично методика визначення рівня морального зносу і співвіднесення його з термінами служби устаткування.
Передчасна заміна призведе до втрати вкладеного в засоби виробництва суспільної праці, зволікання буде означати втрату можливих економічних результатів від усунення морального зносу.
Найбільш
повно такий
підхід відображений
у методиці,
запропонованої
Р.З.
Акбердіним
[2], де економічна
доцільність
заміни застарілої
техніки сучасною
обґрунтована
з урахуванням
ефективності
капітального
ремонту і подальшої
експлуатації
зношеного
устаткування:
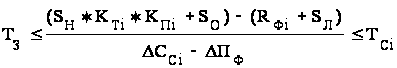 ,
(1.1)
де  – окупність
додаткових
капітальних
вкладень на
заміну морально
зношеного
устаткування
сучасним за
рахунок річної
економії від
впровадження
нової техніки
з урахуванням
плати за основні
фонди, рік;
 – капітальні
витрати на
заміну зношеної
техніки;
 – коефіцієнт,
що враховує
співвідношення
тривалості
ремонтного
циклу експлуатації
старої й нової
моделей устаткування;
 – коефіцієнт,
що враховує
співвідношення
продуктивності
старої моделі
устаткування
в i-м циклі його
експлуатації
і нової моделі;
 – залишкова
вартість зношеної
техніки, грн;
 – кошторисна
вартість чергового
i-го капітального
ремонту, грн.;
 – ліквідаційна
вартість зношеного
устаткування,
грн.;
 – різниця
експлуатаційних
витрат з урахуванням
зміни продуктивності
й фізичної
довговічності
нового та зношеного
обладнання,
грн.;
 – плата за
основні виробничі
фонди;
 – тривалість
ремонтного
циклу експлуатації
діючого устаткування
після чергового
капітального
ремонту, роки.
По розглянутій формулі заміна морально застарілої техніки ефективна в тому випадку, якщо додаткові капітальні вкладення на впровадження сучасного устаткування окупаються протягом ремонтного циклу експлуатації діючої техніки після чергового капітального ремонту. При цьому величина річного економічного ефекту від заміни морально застарілої техніки сучасною визначається в такий спосіб:
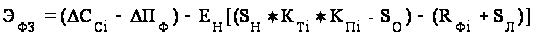 ,
(1.2)
де
 – нормативний
коефіцієнт
економічної
ефективності
капітальних
вкладень на
впровадження
нової техніки;
=
0,15 – при нормативному
терміні окупності
капітальних
витрат на
впровадження
нової техніки
в машинобудуванні
6,7 року.
Із строками корисного використання ОВФ безпосередньо зв’язані норми амортизації. Помилки при визначенні строків корисного використання призводять до постійного процесу порушення процесів амортизації, бо майже завжди є об’єкти, що переамортизуються або виводяться з експлуатації через повний фізичний знос недоамортизованими. Для компенсації цих недоліків підприємства мають право робити уцінку або дооцінку ОВФ, але ж це додаткова робота, до того ж підприємство у цьому випадку взагалі встановлює вартість, що амортизується на власний розсуд. Обладнання, що вже кілька разів амортизовано, знов дооцінюється, експлуатується за всіма межами розумного терміну використання, ремонтується з такими витратами, що давно вже можна було провести заміну, і амортизується тепер вже у збиток бюджету.
Відповідно до визначення, амортизація являє собою процес відшкодування зносу ОВФ (у першу чергу фізичного) [17, 21, 25]. З цієї причини при розробці методичного забезпечення відновлення логічно було б указати на те, що підтримка устаткування, яка здійснюється у формі ремонту, ремонтної модернізації, рівноцінної заміни, повинна фінансуватися, головним чином, за рахунок амортизаційних відрахувань. Але ж тоді треба вертатись до нарахування амортизації на ремонт та повне відновлення нарізно.
На інші цілі, у т.ч. відновлення, ці засоби можуть витрачатися тільки в тому випадку, якщо по ходу усунення морального зносу буде відшкодований і фізичний. Однак на практиці мають місце такі відхилення:
норми амортизації не відбивають правдивих масштабів зносу;
усунення морального зносу ключових об’єктів технічної бази може виявитися важливішим за підтримку рівня парку в цілому на визначеному етапі розвитку підприємства (тимчасово);
відволікання накопичених сум амортизації іноді є життєво важливою необхідністю, наприклад, на тимчасове поповнення оборотних коштів у критичний період, виконання штрафних санкцій, щоб уникнути пені та ін.;
у новій редакції Закону України «Про оподаткування прибутку підприємств» [57] уведено 10-ти відсоткове (від балансової вартості ОВФ) обмеження, за межами якого витрати на ремонт, модернізацію, заміну основних фондів повинні бути віднесені на збільшення вартості ОВФ. У результаті такого обмеження, а також віднесення за рахунок прибутку витрат на сировину і матеріали, не витрачені за звітний період, виникає ситуація, при якій навіть збиток не гарантує, що не буде прибутку до оподатковування. Таке становище приводить до перекручувань у механізмі фінансування відновлення, але підприємство змушене керуватися чинним законодавством. Приведені вище відхилення неминучі в практиці господарської діяльності підприємства, але вони не повинні докорінно змінювати загальної спрямованості відновлення.
Результати дослідження об’єкту та предмету роботи, що наведені вище, дають змогу встановити, які само науково-практичні завдання потребують у цьому аспекті як найшвидшого розв’язання.
По-перше, навіть з переліку робіт, які вийшли останнім часом і присвячені проблемам відновлення ОВФ, можна побачити, що немає єдиної сучасної теоретичної бази відновлення, бо публікації з цієї тематики відсутні. З цього витікає, що при розробці законів, стандартів та інших документів, які регулюють інвестиційні процеси в Україні, окремі групи розробників орієнтуються на різні теоретичні підвалини, користуються різною термінологією, що не забезпечує зв’язку цих документів в єдиний пакет. Таким чином, є необхідність розробки загальної концепції регулювання відновлення в перехідному періоді.
По-друге, у зв’язку з тим, що велика кількість верстатобудівних підприємств України більш не виробляє профільної продукції, а якщо виробляє, то малими серіями, що призводить до подорожчання обладнання і зниження його якості, держава припинила регулювання пропорцій виробництва засобів виробництва, навіть у формі держзамовлень або рекомендацій. Споживачі закуповують обладнання за межами України без будь-якої системи, що ускладнює формування інфраструктури з його обслуговування та ремонту. З цього випливає необхідність формування єдиної технічної політики держави, у руслі якої була б можливість координувати взаємодії виробників, постачальників та споживачів засобів виробництва.
По-третє, така координація може бути найбільш ефективною, коли держава має дійсного стратегічного партнера, дружню державу, з якою може бути налагоджено науковий, технічний, фінансовий обмін з метою швидкого підйому промислового виробництва на основі співробітництва. Нестабільність у виборі стратегічного партнера обов’язково знизить темпи розвитку країни, бо потребує залагодження цілого комплексу складних питань на перспективу.
Перелік термінових завдань, які потребують вирішення, можна доповнити необхідністю розробки єдиного комплексного підходу, що базується на оцінці об’єктивних економічних закономірностей при розробці пакета законів, які регулюють процеси відновлення. Треба узгодити підзаконні акти, стандарти, методичні розробки та рекомендації з діючими законами. Таке погодження знов-таки потребує поглиблення теоретичної бази, визначення рівня та характеру морального, фізичного зносу, використання цих показників в розрахунках строків корисного використання об’єктів та груп ОВФ. Необхідно організувати відповідну роботу на підприємствах, треба ввести до обов’язків співробітників функціональних підрозділів вирішення конкретних задач з відновлення парка обладнання підприємства. Всі ці задачі розглядаються більш конкретно в наступному підрозділі роботи.
1.3 Проблеми законодавчого регулювання і стимулювання відновлення устаткування, як методу підвищення ефективності виробництва
Науково-практичні завдання, що потребують рішення у процесі відновлення ОВФ в Україні, витікають з цілої низки взаємозалежних проблем, що виникають на усіх рівнях керування цими процесами на підприємстві, або координування їх у масштабі галузі. При розробці нормативних актів бракує наукового обґрунтування рішень, немає єдиної термінології, та й взагалі єдиної концепції самого підходу до регулювання процесів відновлення. У зв’язку з цим, не встановлена критична межа, за якою ні в якому разі не можна, наприклад, вилучати до бюджету суми вже нарахованої амортизації і кілька років поспіль бюджетні проблеми вирішувались саме таким чином. Через брак концепції та відповідної теоретичної бази неможливо виконувати вимоги стандартів обліку, що передбачають врахування таких показників, як строк корисного використання ОВФ, рівень морального та фізичного зносу. Тут наглядно виявляється взаємозалежність названих факторів на різних рівнях керування.
Необхідність розробки загальної концепції регулювання відновлення в перехідний період, яка полягає в першу чергу в тому, що ні законодавство, ні методичні рекомендації, ні практика роботи виконавчих органів влади ніяким чином не забезпечують правильних пропорцій процесів відновлення. Методи обліку зносу, не відображають і не можуть згідно з прийнятою концепцією відображати фактичного стану основних фондів, бо різноманітність методів амортизації, що використовуються не дозволяє однозначно визначити знос ОВФ як суму нарахованої амортизації. Але навіть при такій оцінці очевидно, що знос фондів досяг і перевищив межу економічної доцільності їхньої подальшої експлуатації на переважній більшості великих і середніх підприємств України. У редакції Закону України «Про оподаткування прибутку підприємств» від 22.05.97 р. №283/97-ВР, зі змінами і доповненнями, було закріплене положення (п. 8.3.1, абз. 2), що забороняє вилучення амортизаційних відрахувань у бюджет. Таким чином, існувала відправна точка для створення концепції регулювання відновлення. Логічним продовженням такого підходу повинне було стати проведення аналізу стану основних виробничих фондів (ОВФ) за галузями, дослідження впливу існуючої системи амортизації та рівень фінансування інноваційної діяльності, що узагальнює аналіз законодавства України в частині регулювання умов інвестування, особливо в стратегічно важливих галузях і, в остаточному підсумку, вироблення необхідної концепції.
На ВАТ «ХК «Луганськтепловоз» переважає універсальне обладнання широкого призначення. Це дозволяє робити заміну обладнання окремими верстатами й агрегатами в процесі поточного відновлення, що не вимагає значних одноразових капітальних вкладень. У той же час на підприємствах з високим рівнем предметної спеціалізації заміна обладнання може здійснюватися тільки комплексом за кожним окремо взятим виробництвом, а іноді й декількома виробництвами, якщо вони тісно пов’язані техпроцесом. У цьому випадку неминуча зупинка суміжних виробництв, а іноді й усього підприємства в цілому. Як правило, відновлення технічної бази на такому підприємстві повинне відбуватися в ході реконструкції і бути пов’язане з необхідністю проведення будівельно-монтажних робіт, що вимагає великих одноразових вкладень, залучення інвесторів, позикових коштів, участі спеціалізованих підприємств. В умовах існуючого інвестиційного клімату залучення інвестора на таке підприємство проблематичне, довгостроковий кредит одержати практично неможливо. У зв’язку з цим, вихід такого підприємства з кризової ситуації, зв’язаної з високим рівнем морального і фізичного зносу ОВФ, неможливий без підтримки держави або великого інвестора.
Суперечливість і непослідовність процесу формування єдиного механізму керування відновленням ОВФ підтверджує відсутність загальної концепції його регулювання в перехідному періоді й в умовах сталих ринкових відносин. Це впливає на стабільність інвестиційного клімату в Україні, що доповнює і без того несприятливі умови фінансування відновлення за рахунок амортизаційних відрахувань.
Відсутність загальної концепції регулювання відновлення ОВФ в Україні означає невизначеність у фінансуванні відновлення технічної бази, а значить і у швидкості змін поколінь техніки, у виборі напрямків і методів відновлення, тобто породжує проблеми чисто технічного характеру, що виражаються в некомплексності вирішення проблем, відсутності єдиної спрямованості процесів відновлення, єдиної технічної політики держави.
Необхідність створення єдиної технічної політики держави, не обмеженої тимчасовими рамками і не залежної від поточних змін у структурі законодавчої та виконавчої влади, є важливим фактором, використання якого являє собою наступний крок, що логічно випливає зі створення загальної концепції регулювання відновлення ОВФ.
Очевидно, що при відсутності централізованого керування з боку держави воно, проте, повинне впливати на процеси відшкодування зносу засобів виробництва в цілому по промисловості. За особистої участі держави повинні вирішуватися питання регулювання рівнів концентрації, спеціалізації і кооперування навіть у тих галузях, де процеси приватизації близькі до завершення [27, 29]. У даний час, незважаючи на обмеження, що вводяться державою в умови реструктуризації стратегічно важливих об’єктів, переважає вплив процесів розукрупнення, розриву кооперованих зв’язків, ліквідації окремих спеціалізованих виробництв.
У результаті демонтажу централізованого керування і переходу до ринкових відносин на рівні держави вже не планується заходів щодо розвитку технічної бази промисловості. На підприємствах планування ведеться чисто формально, оскільки засобів на їхню реалізацію практично немає. Держава має систему важелів економічного впливу, за допомогою яких можливо непряме регулювання процесів відновлення. Навіть у складних умовах перехідного періоду залишається можливість координування процесів реконструкції, технічного переозброєння, розширення, нового будівництва шляхом надання допомоги при укладанні договорів лізингу або прямих постачань технології й обладнання з-за кордону під державні гарантії. На жаль, навіть ці можливості практично не використовуються. Процеси реконструкції на підприємствах України реалізуються, як правило, на малих і середніх підприємствах, на підприємствах з високою технологією, таких як літакобудування, підприємствах первинної переробки сировини (наприклад, чорна металургія – Алчевський металургійний комбінат), або на підприємствах за участю іноземного інвестора. Технічне переозброєння проводиться не комплексно через відсутність засобів на проведення одноразової заміни обладнання по всьому технологічному циклі. Таке становище збережеться, поки система кредитування процесів відновлення ОВФ не буде орієнтована на довгострокові проекти з прийнятним рівнем відсотків за кредит. Нове будівництво має місце головним чином у сфері обслуговування населення й у проектах, що знаходяться безпосередньо під контролем держави (наприклад, будівництво нафтопроводу «Одеса-Броди», швидкісного автобану «Київ-Одеса», суднохідного каналу у гирлі Дністра).
Значною мірою прерогативою держави залишається орієнтація великих технічних систем у напрямку підвищення рівня гнучкості або збереження твердої структури з різким ростом продуктивності (роторні лінії). Особливо важливим є правильний вибір напрямку розвитку в умовах масового виробництва, наприклад, в автомобілебудуванні. В Україні підприємства такого рівня виділялися в стратегічно важливі об’єкти, у яких держава при приватизації залишала за собою, як мінімум, пакет акцій, що блокує. На жаль, представник від держави, що керує відповідним пакетом акцій, як правило, змушений додержуватися у своїх рішеннях вимог великих інвесторів, які володіють вільними фінансовими коштами. Можливість оперувати вільними фінансовими коштами дозволяє такому інвесторові контролювати всі оборотні кошти підприємства, а значить і збут продукції, і постачання сировини, матеріалу, що комплектують за вигідними йому цінами. У таких умовах великий інвестор не зацікавлений у яких-небудь значних заходах відновлення технічної бази і бачить свою мету, насамперед, у якнайшвидшому поверненні вкладених коштів, а держава не має можливості впливати не тільки на вибір напрямку розвитку, але й на прийняття рішень про проведення будь-якого заходу відновлення ОВФ. Ситуація, що сформувалася, не дозволяє державі реалізувати намічену технічну політику ні через своїх представників на підприємствах, ні на рівні галузі або промисловості. Практично не одержують розвитку і підтримки ресурсозберігаючі технології і природоохоронні заходи.
Очевидно, що навіть у найскрутніших обставинах держава все-таки повинна сформувати основи технічної політики, незалежно від політичних колізій зберігати її спрямованість, створити механізм її реалізації в рамках існуючих структур керування, і наявні кошти направляти на найвідповідальніші і такі, що потребують термінового втручання, напрямки. Механізм реалізації повинен містити в собі глибоке обґрунтування обраної технічної політики, розподіл обов’язків відповідальних осіб, систему контролю за виконанням, аналітичний апарат для коректування ходу реалізації технічної політики. Інструментом проведення в життя прийнятого напрямку можуть служити:
система збору й обробки інформації;
система добору перспективних ідей і рішень;
система забезпечення фундаментальних досліджень;
система фінансування, податкових і митних пільг;
система професійного утворення й обміну фахівцями;
система залучення інвестицій і перспективних технологій;
система формування прогресивної технічної бази.
Найбільш ефективно зазначені системи можуть бути використані в міжнародному поділі праці, якщо правильно обраний стратегічний партнер в області проведення технічної політики й економічного співробітництва. У цих рамках має бути погоджене національне законодавство, національні стандарти й вимоги, полегшений візовий режим, створені оптимальні умови для залучення інвестицій з боку стратегічного партнера, зближені принципи і підходи до розвитку великих технічних систем.
Потреба у підвищені стабільності вибору стратегічного партнера. Нестабільність у цьому питанні пояснюється, з одного боку, важливістю геополітичного розташування України в системі рівноваги сил світової політики, а з іншого боку, – незавершеністю процесу формування політичної стабільності в країні. Очевидно, що стратегічними партнерами України не можуть бути одночасно США, Росія, Польща, що змінюють один одного протягом півроку. Відносини зі стратегічним партнером вимагають тривалого періоду формування, врегулювання цілого ряду питань міжнаціонального, міждержавного, міжгалузевого характеру. Оскільки провідною стороною у відносинах стратегічного партнерства повинна бути країна зі сталою ринковою економікою, у національне законодавство України необхідно внести зміни, що дають можливість зблизити законодавчі бази партнерів, забезпечити їм режим найбільшого сприяння при передачі технологій, експорту капіталу, обміну фахівцями, співробітництві в області освіти і т.д.
Дуже важливим питанням у виборі стратегічного партнера є зближення системи стандартів і вимог двох країн. З цього погляду орієнтація в одній з найважливіших галузей національної промисловості (автомобілебудуванні) на Корею є зовсім непослідовним кроком. Очевидно, що ніякі тимчасові переваги при підписанні конкретних угод не компенсують втрату переваг стратегічного партнерства. Крім того, банкрутство деяких великих компаній підтверджує необхідність ретельного аналізу становища майбутнього партнера, що йде на значні поступки, і виявлення дійсних причин таких поступок. Слід зазначити, що Україна виявилася зовсім не готова до ринкових відносин ні в науковому, ні в методичному, ні в правовому відношенні. Не була підготовлена суспільна думка, не створений необхідний психологічний клімат, не була прийнята за основу економічна модель ні однієї з європейських країн. Україна декларує європейський вибір, однак стратегічного партнера шукає де завгодно, тільки не в Західній Європі. Звичайно, сліпе копіювання законодавства тут неможливе, оскільки зовсім різний рівень розвитку ринкових відносин, має місце специфіка структури промисловості, орієнтованої на участь у кооперованих зв’язках із країнами колишнього СРСР. Але вибір стратегічного партнера ще на початковому етапі дозволив би будувати економіку цілеспрямовано, зблизити законодавчі бази ще при формуванні ринкового механізму України, забезпечити сумісність законів і підзаконних актів. Таким рішучим діям повинне було передувати глибокий аналіз питання, економічне обґрунтування кожного закону. На жаль, якщо така робота і велася, то в законодавчому процесі це відображення не знайшло.
Розробка комплексного єдиного підходу, що базується на оцінці об’єктивних економічних закономірностей при розробці пакета законів, що регулюють процеси відновлення, найбільш яскраво виявляється в кількості змін і поправок, внесених у законодавчі акти. На всіх рівнях обговорюється недосконалість Закону «Про податок на додану вартість», але саме в нього поправок вноситься менше, ніж у Закон України «Про оподаткування прибутку підприємств», коректування якого, у свою чергу, вкрай суперечливе. На етапі переходу до ринку, може бути, і виправдана тактика «латання дір у бюджеті», але в Україні цей етап занадто розтягся. Крім того, існуюча законодавча база не здатна забезпечити нормального переходу до умов сталих ринкових відносин. Можна виділити такі основні недоліки, властиві тією або іншою мірою рядові законодавчих актів:
недостатня обґрунтованість ключових положень. Наприклад – розподіл ОВФ у Законі «Про оподаткування прибутку підприємств» на чотири групи з включенням у «інші» машин і обладнання явно невдалий. На підприємствах з перевагою в технологічній структурі великого обладнання, розрахункові терміни служби якого – 50–60 років, виникає проблема переамортизації. При цьому обладнання служить у 9–10 разів довше, ніж здійснюється його повна амортизація, а отже нарахований знос не буде відбивати дійсний стан парку обладнання підприємства, постійне завищення зносу спотворює картину, ускладнюючи планування відновлення. Відповідно, на тих підприємствах, де переважає легке обладнання з термінами служби 3–4 роки, має місце постійна недоамортизація ОВФ і, отже, виникають труднощі з формуванням фонду розвитку виробництва, або ж обладнання експлуатується за економічною межею доцільності проведення капітального ремонту;
перевантаженість законів положеннями, що повинні б виноситися в окремий документ. Так, у тому же Законі, приводяться норми амортизації, перелік термінів і визначень, структура ОВФ і т.д. Ці положення тільки затемнюють основний зміст Закону і повинні проходити окремими документами. Перелік термінів і визначень повинен був бути єдиним для всього господарського законодавства [68, 122], а не для кожного окремого закону або стандарту свій. Це забезпечило б єдину базу, однозначність розуміння термінів, єдиний підхід до оцінки економічних закономірностей. Викликає сумнів трактування основних понять Закону, таких, як валовий доход, валові витрати: «Валовий доход – загальна сума доходу платника податку від усіх видів діяльності, отриманого (нарахованого) протягом звітного періоду в грошовій, матеріальній або нематеріальній формах як на території України, її континентальному шельфі, винятковій (морській) економічній зоні, так і за її межами». При такому підході в поняття доходу включаються усі витрати, ПДВ, акциз і т.д., тобто це поняття аналогічне поняттю виторгу від усіх видів діяльності. Існуюче розуміння терміна «доход» як результату живої праці, що включає в себе прибуток і заробітну плату, не суперечить сучасному розумінню питання, і не було необхідності змінювати його зміст. І бухгалтерський облік, і податкове законодавство повинні враховувати дії об’єктивних економічних законів і будуватися на єдиній економічній теорії. Саме відсутність такої єдиної теоретичної бази стало причиною виникнення розбіжностей між бухгалтерським і податковим обліком. Які б тактичні цілі не переслідувало в конкретній ситуації податкове законодавство, в цілому воно повинне враховувати дію об’єктивних економічних законів;
узгодження підзаконних актів, стандартів, вимог з діючими законами. Проблема породжується як неузгодженістю самих законів, так і різною відомчою і функціональною приналежністю розробників. Якщо є Закон «Про бухгалтерський облік і фінансову звітність в Україні», то стандарти бухгалтерського обліку вже можуть будуватися без якого-небудь зв’язку з Законом «Про оподаткування прибутку підприємств». Назріла необхідність створення механізму координування дій виконавців, особливо при переході від рівня законодавчої роботи на рівень методичного забезпечення реалізації законів;
уточнення теоретичної бази виникнення та накопичення морального зносу та взаємодії його з фізичним зносом засобів виробництва. У цьому питанні потребує уточнення класифікація зносу, визначення до кожного роду чи виду, підхід до кількісної оцінки кожного виду зносу, встановлення відповідного виду, напрямку, форми відновлення, що дозволяє усунути знос. Це дозволить встановити єдину термінологію, єдиний підхід до кількісної оцінки зносу щодо кожного об’єкта та до парку обладнання в цілому. Обґрунтована і апробована теоретична база може бути використана в офіційних документах, що виключить неоднозначність трактувань та різноманітність термінів, що стосуються одного і того ж поняття. Усі положення теоретичної бази мусять бути погоджені з усіма групами спеціалістів, що приймають участь в розробці всього пакету документів економічного характеру, що стосується процесів зносу та відновлення засобів виробництва. У цій роботі може бути запропонований один з можливих варіантів підходу до вказаних питань та уточнена класифікація з відповідною термінологією.
Особливої уваги потребує вирішення науково-практичного завдання, пов’язаного з розрахунками показника строку корисного використання ОВФ, і, в першу чергу, основного виробничого обладнання підприємства. У першу чергу необхідно розмежування таких понять, як нормативний строк служби, економічно виправданий строк служби, фактичний строк служби, життєвий цикл машин, строк корисного використання. Деякі автори [14, 8] ототожнюють економічно виправдані строки з періодом зміни моделей нових машин. ГОСТ 13377–75 «Надійність техніки, терміни і визначення» діє до цього часу, характеризує строк служби як календарну тривалість експлуатації об’єкта від початку або відновлення після капітального ремонту до настання повного руйнування з утратою спроможності до роботи. Середній строк служби трактується як математичне очікування даного показника. Розрізняють середній строк служби групи об’єктів, середній строк служби вибуваючих засобів виробництва, середній строк служби діючих засобів виробництва, тривалість використання машин усіх років випуску. Можна відмітити, що ці визначення втратили актуальність, у першу чергу, у зв’язку з тим, що дуже прискорився моральний знос техніки. Тому строк служби, як і строк корисного використання, не може вимірюватися лише рівнем фізичного зносу та межею фізичного руйнування об’єкту. В.Ф. Спірін розрізняє економічний строк служби як оптимальний. При цьому оптимальний строк служби – «вероятная и нестабильная величина, связанная с неопределенностью, недостаточной достоверностью прогнозируемых показателей, которые используются при его расчетах, а также с неполным учетом всех влияющих на него факторов. Модели определения оптимального срока отражают, как правило, наиболее важные, основные факторы, а не их совокупность.» Виділення найбільш впливових факторів з ігноруванням інших – це правомірний підхід, але ж з тих факторів, що виділені, не можна ігнорувати жодного. Тому у ході оцінки рівня зносу треба враховувати вплив фізичного зносу, морального зносу усіх родів і видів, економічні результати, втрати (втрати від браку, втрата робочих речовин, підвищене споживання енергії та інше), витрати у ході експлуатації конкретної машини у конкретних виробничих умовах (на проведення чергового ремонту, наладочних робіт, технічного догляду).
2. Методики аналізу парку і вибору об'єктів підвищення ефективності виробництва
2.1 Аналіз продукції і парку виробничого устаткування
Аналіз що випускається й альтернативної продукції варто робити на основі визначеної стратегії маркетингу, що найбільше повно відповідає вимогам ринку з урахуванням довгострокових прогнозів його стану. Для підприємств машинобудування, значна частка продукції якого має виробниче призначення, найбільш прийнятним методом вибору стратегії є побудова матриці можливостей по товарах / ринкам. Матриця передбачає використання чотирьох альтернативних стратегій чи маркетингу їхніх сполучень: проникнення на ринок, розвиток ринку, розробка товару і диверсифікованість [18]. Вибір стратегії даним методом може бути уточнений з використанням матриці БКГ, що дозволить зробити попередній добір номенклатурних груп продукції, що вимагають більш глибокого аналізу на предмет необхідності їхньої подальшої маркетингової чи підтримки зняття з виробництва. Загальний підхід до вибору загальної стратегії розвитку, стратегії маркетингу, а отже і до формування життєвого циклу номенклатурних груп продукції з наступним ухваленням рішення про його чи просування знятті з виробництва може бути представлений блок – схемою (рис. 2.1).
На першому етапі аналізу (блок 1) розглядаються зовнішні фактори, формуючих ринки профільної продукції підприємства (фірми). До них відносяться:
коливання стану світової і національної економіки [12] (у процесі аналізу дається прогнозна оцінка тенденції зниження, чи підвищення застою на найближчі 10 – 15 років);
рівень і характер зв'язку обсягів продажів і цін конкретної продукції на конкретному ринку з коливаннями ринку більш високого порядку (наприклад, загальний спад світового виробництва може проходити на тлі росту попиту на чи нафту зброю);
поява і розвиток потенційний конкуруючих галузей (як приклад можна привести поява і розвиток сугубо технічної галузі – виробництво персональних комп'ютерів, що роблять усе велику конкуренцію індустрії традиційних видів організації дозвілля);
рівень загальної стабільності обстановки і ступінь ризику в процесах інвестування в національній економіці (імовірність прямого збройного конфлікту, участі