Шляхи підвищення ефективності виробництва
 = 1 при

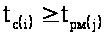 ;
= 0 при
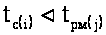 ;
 універсальності;
= 1 при
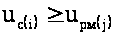 ;
= 0 при
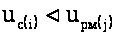 ;
 сумісності;
= 1 при
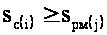 ;
= 0 при
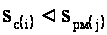 ;
 гнучкості;
= 1 при
 ;
= 0 при
 ;
 рівню автоматизації;
 = 1 при
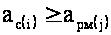 ;
= 0 при
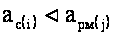 ;
 надійності;
= 1 при
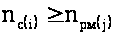 ;
= 0 при
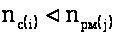 ;
 довговічності;
= 1 при
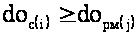 ;
= 0 при
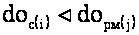 ;
 ремонтоздатності;
= 1 при
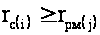 ;
= 0 при
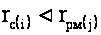 ;
 ергономічності;
= 1 при
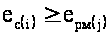 ;
= 0 при
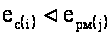 ;
 екологічності;
= 1 при
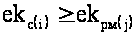 ;
= 0 при
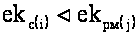 ;
 – експлуатаційним
витратам;
= 1 при
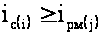 ;
= 0 при
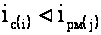 ;
 – ціні верстата;
= 1 при
 ;
= 0 при
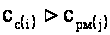 ;
 – дизайну,
компонуванню;
= 1 при
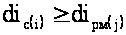 ;
= 0 при
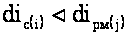 ;
 ,
 ,
 ,
 ,
 ,
 ,
 ,
 ,
 ,
 ,
 ,
 ,
 ,
 ,
 – відповідні
параметри,
забезпечувані
-м
верстатом (
 )
і обумовлені
вимогами технології
на
 -м
робочому місці,
операції (
 ).
На практиці,
у приведеній
вище формулі
можуть бути
зроблені спрощення.
Так, наприклад,
показник
для верстатів
групи 1 може
бути прийнятий
рівним одиниці
без розрахунків,
оскільки верстати
даної групи
вже придбані,
а ціна впливає
на інтегральний
показник побічно,
через амортизаційні
відрахування,
що враховується
показником
в експлуатаційних
витратах.
Таблиця 3.5. Список устаткування цеху спрямованих на продаж
| Инв. номер об'єкта | Найменування об'єкта | Дата введення в експлуатацію | Оцінна вартість, грн. |
| 11574 | Токарно-гвинторізний 2925 | 12/1967 | 2315,53 |
| 14598 | Токарно-револьверний ИП365 | 12/1976 | 3768,25 |
| 14698 | Токарно-гвинторізний верстат | 3/1978 | 2945,39 |
| 14877 | Токарно-револьверний 1ДО341 5119 | 10/1977 | 3986,48 |
| 15026 | Токарно-гвинторізний 16ДО20 | 3/1978 | 2215,63 |
| 15073 | Токарно-револьверний п/а 1ДО341 6531 | 4/1978 | 5439,19 |
| 15626 | Токарно-гвинторізний МК 6164 | 12/1979 | 2974,29 |
| 15719 | Токарський п/а 6-ти шпиндельний | 04/1980 | 5286,45 |
| 15768 | Токарно-патронний п/а 6-ти шпиндельний | 05/1980 | 5789,18 |
| 15855 | Токарно-гвинторізний 16ДО20 | 07/1980 | 2127,25 |
| Разом: | 36847,64 | ||
Відповідно до даної методики при аналізі виробничого устаткування необхідно направити на реалізацію, у наслідку сильного фізичного і морального зносу, перелік верстатів приведених у таблиці 3.5.
3.3 Удосконалювання організації виробництва й ефективність розроблених заходів
Виробничий потенціал підприємства складається з 7 основних цехів, а при виробництві продукції застосовуються наступні операції:
сталеве, чавунне, кольорове лиття;
Доковка і штампування;
Різання листового металу і холодне штампування;
Зварювання;
Механічна обробка;
Вузлова зборка;
Виробництво неметалічних виробів (гумових і пластмасових);
Термічна обробка;
Пневматичні покриття;
Електромонтаж;
Загальна зборка;
Реостатні й обкатні іспити;
Фарбування;
Іспити.
У результаті проведених заходів розміщення основного виробництва розподілено в такий спосіб:
Чавуноливарний цех: виробництво чавунних виливків;
Заготівельно-зварювальний цех: виробництво кузовів кабін, холодильних камер, вагонів, трамваїв, металоконструкцій, вагонів дизель-потяга, різка труб і прутків, штампування листові;
Тепловозо-рамний цех: виробництво головних рам і рам-візків для усі виробів, поворотних кіл, скребкових конвеєрів, металоконструкцій вагона дизель-потяга і моторного вагона на електропоїзд, колекторів;
Цех холодного штампування: виробництво секцій радіаторів, резервуарів, теплообмінників, підігрівників;
Механоскладальний цех: охолоджуючих систем, мотор-вентиляторів, виробництво візків, колісних рам, букс, проводів, швидкостемірів;
Редукторний цех: виробництво редукторів, сидінь;
Механоскладальний цех №2: виробництво паливних баків, торцевих блоків на електропоїзд;
ИПЦ «Полімер»: виготовлення серійних деталей зі склопластику на площах АП «Пластдизайн»;
Складально-здавальний цех: зборка тепловозів, трамваїв вагонів дизель-потяга, консервація, упакування і відправлення запасних частин, фарбування візків, головних рам, реостатні й обкатні іспити тепловозів, трамваїв, вагонів дизель-потяга, підготовка і відправлення готової продукції;
ИПЦ «Захисні покриття»: фарбування тепловозів, вагонів дизель-потяга, трамваїв, гальванічні і хімічні покриття вузлів і деталей, порошкові, полімерні покриття вузлів, деталей, знешкодження відпрацьованих розчинів гальванічного виробництва.
Підприємство має загальним досить високий рівень технологічних процесів у зварювальному виробництві і металообробці; задовільним рівнем – у виробництві лиття, холодному штампуванню, складально-ізоляційному виробництві, гальванічних покриттях, лакофарбовому виробництві, зборці; незадовільним – в інструментальному виробництві і виробництві товарів народного споживання.
Реальний рівень технологій і технологічних процесів має стійку тенденцію до різкого погіршення.
Розглядаючи технологічний процес виробництва магістральних тепловозів моделей ТЕ114И и 2ТЕ116, було прийняте рішення більш детальне вивчити процес виготовлення охолоджуючих систем. Їхнє виробництво цілком налагоджене в МСЦ на ділянці 12, виникаючі при цьому витрати і їхня структура показані в таблиці 3.6.
Таблиця 3.6. Собівартість охолоджуючих систем тепловозів моделей ТЕ114И и 2ТЕ116
| Стаття витрат | ТЕ114И | 2ТЕ116 | ||
| Сума за од. | Структура, % | Сума за од. | Структура, % | |
| Сировина | 27511,66 | 19,87 | 26313,01 | 26,73 |
| Комплектуючі | 49526,53 | 35,77 | 35822,32 | 36,39 |
| Власні напівфабрикати | 13181,23 | 9,52 | 7058,15 | 7,17 |
| Паливо й енергія | 373,84 | 0,27 | 187,04 | 0,19 |
| Основна з/п | 14302,74 | 10,33 | 8268,96 | 8,4 |
| Доповнить з/п | 1564,58 | 1,13 | 964,71 | 0,98 |
| Нарахування на з/п | 3323,00 | 2,4 | 1998,33 | 2,03 |
| Утрати від шлюбу | 207,69 | 0,15 | 255,94 | 0,26 |
| Оснащення | 1426,12 | 1,03 | 1171,44 | 1,19 |
| Підготовка виробництва | 27,69 | 0,02 | 295,32 | 0,3 |
| Витрати на утримування і експлуатацію устаткування | 14164,28 | 10,23 | 8456,00 | 8,59 |
| ЗВР | 12848,93 | 9,28 | 7648,79 | 7,77 |
| Разом: | 138458,28 | 100 | 98440,00 | 100 |
Після продажу устаткування необхідно ввести у виробництво нове, у таблиці 3.7 приведений список нового обладнання і його вартість, у яку уже включені витрати на доставку й установку.
Таблиця 3.7. Список нового обладнання
| Найменування об'єкта | Ціна, грн. |
| Токарно-гвинторізний 1В62М | 82 729,80 |
| Токарно-револьверний 1М340П | 93 043,00 |
| Токарно-гвинторізний 1В62М | 82 729,80 |
| Токарно-револьверний 1М340П | 93 043,00 |
| Разом: | 351 545,60 |
Другим запропонованим заходом, є капітальний ремонт та часткова модернізація обладнання ділянки. За експертною оцінкою загальні витрати на ці заходи будуть дорівнювати 270256 грн.
У результаті продажу старого устаткування і введення нового обладнання, планується зниження витрат на зміст і експлуатацію устаткування, у таблиці 3.8 показано що розмір витрат на утримування і експлуатацію устаткування по цеху зменшився з 118809,67 грн. до 90774,62 грн.
Таблиця 3.8. Укрупнений перелік витрат на зміст і експлуатацію устаткування
| Стаття витрат | Сума до введення нов. устаткування, грн. | Сума після введення нов. устаткування, грн. |
| 1. Амортизація устаткування | 22394,32 | 63440,87 |
| 2. Технічне обслуговування | 15368,02 | 11894,02 |
| 3. Поточний ремонт устаткування | 70061,77 | 8458,17 |
| 4. Інші витрати | 10985,56 | 6981,56 |
| Разом: | 118809,67 | 90774,62 |
При введенні нового обладнання, як видно з таблиці 3.8, знизилися витрати на зміст і експлуатацію устаткування, тому їхню нову величину необхідно заново перерозподілити між зробленими на цьому устаткуванні охолодними системами, беручи в увагу обсяг їхнього випуску який склав у 2004 році 6 одиниць для тепловозів моделей ТЕ114И и 4 одиниці – для 2ТЕ116. Також як показано в таблиці 3.9 плануються зниження витрат на сировину, у зв'язку з застосуванням більш прогресивного устаткування.
Таблиця 3.9. Собівартість охолодних систем тепловозів моделей ТЕ114И и 2ТЕ116 після введення нового обладнання
| Стаття витрат | ТЕ114И | 2ТЕ116 | ||
| Сума за од. | Структура, % | Сума за од. | ||
| Сировина | 22009,33 | 16,98 | 21050,41 | 23,09 |
| Комплектуючі | 49526,53 | 38,21 | 35822,32 | 39,29 |
| Власні напівфабрикати | 13181,23 | 10,17 | 7058,15 | 7,74 |
| Паливо й енергія | 373,84 | 0,29 | 187,04 | 0,21 |
| Основна з/п | 14302,74 | 11,03 | 8268,96 | 9,07 |
| Доповнить з/п | 1564,58 | 1,21 | 964,71 | 1,06 |
| Нарахування на з/п | 3323,00 | 2,56 | 1998,33 | 2,19 |
| Утрати від шлюбу | 207,69 | 0,16 | 255,94 | 0,28 |
| Оснащення | 1426,12 | 1,10 | 1171,44 | 1,28 |
| Підготовка виробництва | 27,69 | 0,02 | 295,32 | 0,32 |
| Витрати на утримування і експлуатацію устаткування | 10821,99 | 8,35 | 6460,67 | 7,09 |
| ЗВР | 12848,93 | 9,91 | 7648,79 | 8,39 |
| Разом: | 129613,66 | 100,00 | 91182,07 | 100,00 |
Після запропонованих заходів здешевлення охолодних систем тепловоза ТЕ114И склало 6,39% чи 8844,62 грн., а 2ТЕ116 7,37% чи 7257,93 грн. Як видно з таблиці 3.9 це зниження відбулося за рахунок зниження витрат на утримування і експлуатацію устаткування і витрат на сировину.
При обсязі випуску 2004 року, тепловозів моделей ТЕ114И – 6 одиниць і 2ТЕ116 – 4 одиниці, загальна економія складе 82099,43 грн., що при загальній вартості охолодних систем 1224509,66 грн., склало 6,70%.
Вартість запропонованих заходів сягатиме 621801,60 грн., а з урахуванням реалізованого устаткування зменшиться до 584953,96 грн.
Висновки
У дипломній роботі здійснено теоретичне обґрунтування щодо вдосконалення процесу відшкодування морального зносу технологічного обладнання промислового підприємства на основі концепції, згідно з якою знос вимірюється сумарним рівнем витрат вартості від фізичного та морального зносу, а строк корисного використання обмежується станом повного зносу, який настає, коли річні втрати від експлуатації застарілого та фізично зношеного обладнання та витрати на його ремонт та обслуговування зрівняються з річним економічним результатом від цієї експлуатації.
Для вирішення цих завдань було виконано аналіз діючого законодавства та методичного забезпечення процесів відшкодування зносу технологічного обладнання, виявлені показники, що потребують корегування або розробки нового алгоритму розрахунку в умовах ринку, й ця система показників забезпечила комплексний підхід до вирішення практичного завдання щодо вдосконалення процесу відновлення обладнання на підприємстві.
Основні висновки та результати, які одержано в ході проведеного дослідження, зводяться до такого.
1. Прискорення морального зносу технологічного обладнання промислових підприємств під впливом науково – технічного прогресу призвело до того, що обладнання застаріває скоріш, ніж зношується у процесі використання. У зв’язку з цим, врахування темпів та рівня морального зносу в усіх його проявах стає дедалі важливішим. Дуже важливо своєчасно виявляти ту межу, за якою подальше використання обладнання стає економічно недоцільним. Таким чином, особливого значення набуває визначення строків корисного використання технологічного обладнання з урахуванням морального та фізичного зносу, як і передбачено стандартами бухгалтерського обліку (П(С) БУ 7).
2. Обґрунтованої та затвердженої методики врахування морального зносу поки ще не існує, нормативні строки служби обладнання, як підґрунтя до визначення рівня зносу, застаріли та втратили чинність через відсутність міністерств, що їх розробляли та затверджували в умовах централізованого планування. Нарахування зносу як суми накопиченої амортизації не відповідає сучасним умовам, бо методів нарахування амортизації існує шість різних, а реальний рівень зносу не може залежати від вибору методу нарахування амортизації. Від обґрунтованості строків корисного використання технологічного обладнання залежать темпи його відновлення, пропорції розвитку виробництва та його ефективність. Практика нарахування амортизації та планування відновлення технологічного обладнання промислових підприємств потребує найскорішого вирішення цих проблем.
3. Для власника конкретної одиниці технологічного обладнання важливо правильно розрахувати строк її корисного використання, як для нарахування амортизації, так і для визначення термінів заміни обладнання. З цієї точки зору повний знос обладнання, від якого залежить термін його корисного використання настає, коли на операції, що її виконує обладнання, різниця між сумою втрат та результатів дорівнює нулю. Але ж можливо, що це обладнання можна продати іншому власнику, якому воно потрібно для виконання інших операцій. Таким чином, необхідно розрізняти моральний знос індивідуальний (для конкретних умов виробництва) та суспільний (для умов ринку аналогічних засобів виробництва).
4. При такому підході ступенем рівня індивідуального зносу обладнання є співвідношення строку корисного використання та фактичного строку служби обладнання, тоді як мірою суспільного – співвідношення первісної балансової вартості та справедливої ринкової вартості на час продажу.
5. Виділення індивідуального та суспільного морального зносу потребує подальшого уточнення його класифікації для потреб обліку та планування на підприємстві в умовах конкретних обставин виробництва. Тому виділення морального зносу третього роду є необхідним кроком для урахування нерівномірності накопичення морального зносу. Якщо моральний знос другого роду накопичується поступово, зі змінами конструкції машин аналогічного призначення, зі зростанням парку таких машин на ринку засобів виробництва, то моральний знос третього роду, як було показано вище, наступає одночасно, іноді для всього парку цілої галузі, і таке обладнання, якщо воно є спеціальним, повністю втрачає свою вартість. Це означає, що для усунення морального зносу третього роду потрібні великі витрати до того ж у зжаті терміни, треба також координувати зусилля кількох виконавців, тож це потребує специфічної організаційної форми відновлення, виявляти його треба заздалегідь, що пов’язано з використанням методів прогнозування.
6. З метою врахування вказаних особливостей, запропоновано концепцію, що дозволяє більш обґрунтовано відображати рівень морального та фізичного зносу основного технологічного обладнання підприємства при обчисленні таких показників, як термін корисного використання активної частини ОВФ, норми амортизації, суми амортизації. Ця концепція заснована на тому, що знос є втратою вартості обладнання під впливом зовнішніх сил. Причому фізичний знос – під впливом або природних умов та законів природи, таких як окиснення, сила інерції, вага, або за умов експлуатації, таких як динамічні та статичні навантаження, сили різання, термічні та хімічні процеси штучного походження. Тоді як моральний знос – під впливом науково – технічного прогресу у всіх його проявах. Згідно з цією концепцією індивідуальний знос вимірюється сумарним рівнем втрат вартості від фізичного та морального зносу. Повний знос настає коли річні втрати від експлуатації застарілого та фізично зношеного обладнання та витрати на його ремонт та обслуговування зрівняються з річним економічним результатом від цієї експлуатації.
7. Для практичного застосування таких підходів до обліку зносу та планування відновлення обладнання на підприємстві має бути виконано вдосконалення методичної бази планування процесів відшкодування зносу обладнання шляхом відновлення окремих об’єктів ОПФ промислових підприємств. Це дозволить поліпшити забезпечення суб’єктів господарської діяльності достатньою методичною базою, покращити обґрунтування окремих актів господарського законодавства, що регулює процеси відновлення активної частини основних виробничих фондів на підприємстві. Перехід від трактування рівня зносу як суми накопиченої амортизації по групі ОВФ до виміру реального індивідуального зносу кожної окремої одиниці технологічного обладнання дозволяє не тільки більш обґрунтовано підходити до процесу амортизації, але й аналізувати стан парку обладнання в цілому, виділяти дійсно повністю зношені одиниці обладнання, та планувати їх відновлення.
8. Технічна база великих промислових підприємств знаходиться в критичному стані і цей стан на переважній більшості підприємств не поліпшується. Це пов’язано з необхідністю великих капіталовкладень з високим рівнем ризику. Старий порядок накопичення фінансових ресурсів шляхом відрахування у фонд розвитку підприємства та амортизаційний фонд, що їх не можна використовувати на інші цілі, в умовах ринку себе не виправдовує, бо не дає підприємству можливості фінансового маневру. Метод економічного регулювання цільового використання сум амортизації полягає в тому, що нарахована амортизація вивільняється від оподаткування на певний строк, після якого вона мусить бути скорегована з урахуванням рівня її фактичного цільового використання. Таким чином, стимулюється цільове використання сум амортизації і підприємство має можливість упродовж певного часу використовувати ці кошти, наприклад, для тимчасового поповнення обігових коштів.
При детальному аналізі ХК «Луганськтепловоз» були виявлені основні причини наростання негативних тенденцій пов’язаних з суттєвим погіршенням стану обладнання:
на всіх ділянках основного виробництва припинене відтворення технічної бази;
у зв'язку з відсутністю джерел фінансування не впроваджуються нові технології, сучасні засоби механізації й автоматизації систем керування;
ступінь зносу технологічного устаткування складає 83%, у т.ч. металорізальне устаткування – 70%, ковальсько-пресові машини – 80%, деревообробне устаткування – 85%, машини для лиття – 90%, зварювальне устаткування – 87%, гальваніка – 92%, інше – 65%.
Також у роботі були запропоновані заходи, після більш детального аналізу продукції, щодо поліпшення стану обладнання на ХК «Луганськтепловоз», такі як модернізація і заміна устаткування після повного його фізичного та морального зносу, у МСЦ на ділянці 12.
Було приведено перелік устаткування із 10 станків, що підлягає продажу, та за умовою реалізації у ринкових умовах планується отримати 36800 грн. У зв’язку з неповною завантаженістю кількість нового обладнання рекомендується обмежити 4-ма одиницями, загальною вартістю 351545 грн.
Після запропонованих заходів здешевлення охолодних систем тепловоза ТЕ114И склало 6,39% чи 8844,62 грн., а 2ТЕ116 7,37% чи 7257,93 грн. Як видно з таблиці 3.9 це зниження відбулося за рахунок зниження витрат на зміст і експлуатацію устаткування і витрат на сировину.
При обсязі випуску 2004 року, тепловозів моделей ТЕ114И – 6 одиниць і 2ТЕ116 – 4 одиниці, загальна економія складе 82099,43 грн., що при загальній вартості охолодних систем 1224509,66