Комплексный анализ производственно-хозяйственной деятельности ОАО "Севуралбокситруда" и предложения по повышению эффективности его производства
Динамика состава и структуры основных фондов Таблица 2.6
| Наименование | на конец 2007 г. | на конец 2008 г. | Изменение за год | |||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| 1. Здания | 76 672 | 43 | 81 533 | 17 | 4 861 | 106 |
| 2. Сооружения | 245 053 | 138 | 166 151 | 35 | -78 902 | 68 |
| 3. Машины и оборудование | 108 156 | 61 | 154 978 | 33 | 46 822 | 143 |
| 4. Транспортные средства | 34 302 | 19 | 38 068 | 8 | 3 767 | 111 |
| 5.Инструмент, инвентарь | 1 494 | 1 | 2 545 | 1 | 1 050 | 170 |
| 6. Другие виды основных средств | 3 325 | 2 | 177 | 0 | -3 149 | 5 |
| ИТОГО, в т.ч. | 469 002 | 263 | 443 451 | 95 | -25 551 | 95 |
| производственные ОФ: | 465 677 | 262 | 443 275 | 95 | -22 402 | 95 |
| – активная часть | 143 952 | 81 | 195 591 | 42 | 51 639 | 136 |
| – пассивная часть | 321 725 | 181 | 247 683 | 53 | -74 041 | 77 |
| непроизводственные ОФ | 3 325 | 2 | 177 | 0 | -3 149 | 5 |
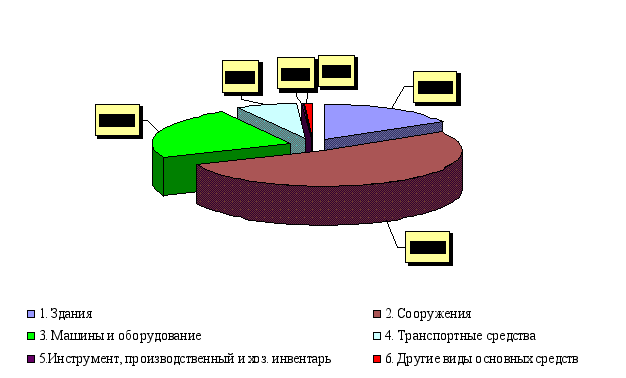 Рис.2.2
Структура
основных фондов
на конец 2007 г
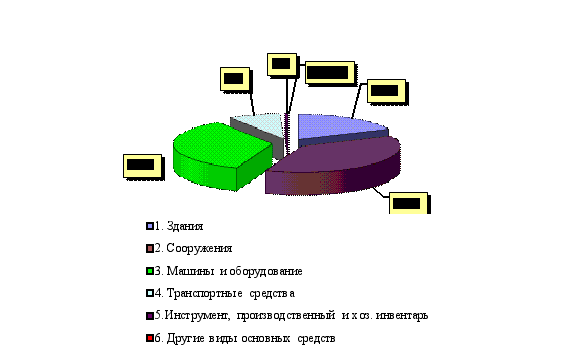
Рис.2.3 Структура основных фондов на конец 2008 г
2.2.1 Анализ состояния и движения основных средств
Для более детальной оценки проведем анализ движения и технического состояния основных фондов на основе целого ряда показателей.
Для обобщающей характеристики движения основных фондов используются коэффициенты поступления, выбытия и прироста.
Коэффициент поступления основных средств:
 Стоимость
поступивших
основных средств
Стоимость основных средств на конец года
Коэффициент выбытия основных средств:
Стоимость
выбывших основных
средств
Стоимость основных средств на начало года
Срок обновления основных средств:
Стоимость
основных средств
на начало года
Стоимость поступивших основных средств
Коэффициент прироста основных средств:
Стоимость
поступивших–
стоимость
выбывших основных
средств
Стоимость основных средств на начало года
Коэффициент износа основных средств:
Износ
основных средств
Стоимость основных средств на конец года
Представим расчет указанных показателей в табл. 2.4.
Динамика показателей состояния и движения основных фондов Таблица 2.4
| Показатели | 2007 г. | 2008 г. | Изменение |
| 1 | 2 | 3 | 4 |
| 1.Коэффициент поступления основных средств | 0,64 | 0,24 | -0,40 |
| производственные основные фонды | 0,64 | 0,25 | -0,40 |
| - активная часть | 0,25 | 0,30 | 0,05 |
| - пассивная часть | 0,82 | 0,20 | -0,62 |
| непроизводственные основные фонды | 0,45 | -17,40 | -17,85 |
| 2.Коэффициент выбытия основных средств | 0,06 | 0,28 | 0,22 |
| производственные основные фонды | 0,05 | 0,28 | 0,23 |
| - активная часть | 0,08 | 0,05 | -0,02 |
| - пассивная часть | 0,01 | 0,39 | 0,37 |
| непроизводственные основные фонды | 0,30 | 0,02 | -0,28 |
| 3.Срок обновления основных средств | 0,59 | 4,42 | 3,83 |
| производственные основные фонды | 0,59 | 4,26 | 3,68 |
| - активная часть | 3,24 | 2,43 | -0,82 |
| - пассивная часть | 0,22 | 6,45 | 6,22 |
| непроизводственные основные фонды | 1,72 | -1,08 | -2,80 |
| 4.Коэффициент прироста основных средств | 1,63 | -0,05 | -1,69 |
| производственные основные фонды | 1,66 | -0,05 | -1,70 |
| - активная часть | 0,23 | 0,36 | 0,13 |
| - пассивная часть | 4,48 | -0,23 | -4,71 |
| непроизводственные основные фонды | 0,28 | -0,95 | -1,22 |
| 5.Коэффициент износа основных средств | 0,04 | 0,08 | 0,04 |
| производственные основные фонды | 0,04 | 0,08 | 0,04 |
| - активная часть | 0,10 | 0,11 | 0,02 |
| - пассивная часть | 0,01 | 0,05 | 0,04 |
| непроизводственные основные фонды | 0,23 | -3,55 | -3,78 |
Коэффициент поступления основных средств снижается с 0,64 до 0,24 по причине снижения поступления основных средств на 25 551 тыс. руб.
Коэффициент выбытия основных средств с 0,06 до 0,28 сигнализирует о выбытии (продаже) основных средств в сумме 78 902 тыс. руб. по сооружениям.
Замедление срока обновления основных средств с 0,59 до 4,42 свидетельствует об обновлении парка основных средств в 2007 году, и потребность покупки новых средств в 2008 году несколько снижена, так как, например, средний срок эксплуатации транспортных средств 3-5 лет в зависимости от срока амортизации и режимности работ (односменность или двухсменность).
Данные табл.2.4. представим в рис.2.4.


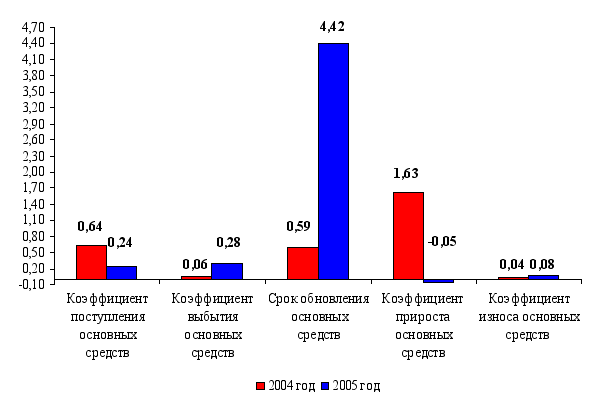
Рис.2.4 Коэффициенты движения основных фондов
Снижение коэффициента прироста основных средств с 1,63 до - 0,05 говорит об ускорении выбытия основных средств, чем их поступлении.
Коэффициент износа изменился незначительно с 0,04 до 0,08 в связи с низким поступлением основным средств, а значит, износ уже имеющихся основных средств возрос. Высокий показатель этого коэффициента свидетельствует об изношенности основных средств, отсутствии технического перевооружения и оснащенности. Это влечет за собой увеличение таких затрат, как амортизация, материалы (увеличение их на ремонты основных средств), услуги промышленного характера (услуги сторонних организаций на сервис и проведение ремонтов).
2.2.2 Анализ фондоотдачи
Для обобщающей характеристики эффективности использования основных фондов служат показатели рентабельности, фондоотдачи, фондоемкости.
Фондоотдача – это отношение стоимости произведенной или реализованной продукции после вычета НДС, акцизов к среднегодовой стоимости основных производственных фондов. Рассмотрим основные показатели, влияющие на фондоотдачу, в табл. 2.5.
Основные показатели, влияющие на фондоотдачу Таблица 2.5
| Показатели | 2007 г. | 2008 г. | откл, +/- |
| 1 | 2 | 3 | 4 |
| 1. Выпуск готовой продукции, тыс. руб. | 199 263 | 295 143 | 95 880 |
| 2. Прибыль от реализации, тыс. руб. | 16 720 | 27 752 | 11 031 |
| 3. Среднегодовая стоимость ОФ | 469 002 | 443 451 | -25 551 |
| основных производственных фондов | 465 677 | 443 275 | -22 402 |
| активной части | 143 952 | 195 591 | 51 639 |
| 4. Удельный вес активной части ОФ | 0,31 | 0,44 | 0,13 |
| 5. Фондорентабельность, % | 3,6 | 6,3 | 2,7 |
| 6. Рентабельность продукции, % | 8,4 | 9,4 | 1,0 |
| 7. Фондоотдача, руб. | 0,42 | 0,67 | 0,24 |
| основных производственных фондов | 0,43 | 0,67 | 0,24 |
| активной части | 1,38 | 1,51 | 0,12 |
| 8. Средняя продолжительность смены, час. | 11 | 11 | 0,00 |
| 9. Отработано за год дней | 365 | 366 | 1,00 |
| 9. Выработка продукции на 1 машино-час, тыс. руб. | 49,63 | 73,31 | 23,68 |
Изменение фондорентабельности за счет:
Фондоотдачи ОПФ = (0,67 – 0,43) х 8 = 2,02
Рентабельности производства боксита = 0,67 х (9-8) = 0,67
Проверка: 2,02+0,67 = 2,7
В 2008 году фондоотдача повысилась на 0.25 по сравнению с 2007 годом, что свидетельствует о максимальном использовании основных фондов, улучшении структуры, увеличении активного времени работы основной техники (при снижении простоев), и, соответственно, увеличении среднедневной выработки на 23,68 тыс. руб. на машиночас.
Общество максимально использует резервы роста фондоотдачи: увеличение объемов производства на 95 880 тыс.руб. при снижении среднегодовой стоимости основных средств на 25 551 тыс.руб.
2.3 АНАЛИЗ ЭФФЕКТИВНОСТИ ТРУДОВЫХ РЕСУРСОВ
2.3.1 Анализ персонала
Основное назначение анализа трудовых показателей состоит в совершенствовании управления производственно-хозяйственной деятельностью предприятия и социальными процессами.
Достаточная обеспеченность предприятия нужными трудовыми ресурсами, их рациональное использование, высокий уровень производительности труда имеют большое значение для увеличения объемов продукции и повышения эффективности производства. В частности, от обеспеченности предприятия трудовыми ресурсами и эффективности их использования зависят объем и своевременность выполнения всех работ, эффективность использования оборудования, машин, механизмов и как результат- объем производства продукции, ее себестоимость, прибыль и т.д.
Повышение эффективности производства, улучшение качества оказываемых услуг по добыче боксита зависит от социальной деятельности предприятия, которая связана с обеспечением кадрами в соответствии с потребностями производства, созданием нормальных условий труда и охраны здоровья, рациональной системы оплаты и поощрения труда, социальных льгот, способствующих удовлетворенности трудом.
Работники промышленности, в т.ч. и добывающей отрасли, к которой относится ОАО «СЕВУРАЛБОКСИТРУД» разделяются на:
промышленно-производственный персонал, который непосредственно участвует в процессе производства промышленной продукции, а также руководит им (рабочие трубопровода, охрана);
непромышленный персонал, который не связан напрямую с выпуском продукции, к нему относятся работники ЖКХ, культурно-бытовых и лечебно-санитарных учреждений.
Все работники системы подразделяются на следующие категории трудящихся:
рабочие;
инженерно-технические работники (ИТР) – работники, непосредственно связанные с техническим руководством производственным процессом;
служащие - работники, выполняющие функции учета, снабжения, сбыта и т.п. и несвязанные непосредственно с техникой и технологией производства;
младший обслуживающий персонал – работники, выполняющие работы по уборке территории и непроизводственных помещений.
Технико-экономические показатели работы во многом зависят от квалификационного уровня и эффективности использования кадров, от уровня их знаний, профессиональной подготовки, творческой активности. Поэтому необходимо проявлять заботу о неуклонном росте профессионального мастерства, политического, общеобразовательного и культурного уровня кадров.
Численность персонала рассмотрим в таблице 2.6.
Численность персонала ОАО «СЕВУРАЛБОКСИТРУД» Таблица 2.6
| Показатели | 2007 г. | 2008 г. | Изменение, чел. | Темп роста, % | ||
| Человек | Уд вес, % | Человек | Уд вес, % | |||
| Всего по ОАО "СЕВУРАЛБОКСИТРУД" (среднесписочная численность), в т. ч. | 298 | 100 | 464 | 100 | 166 | 156 |
| - рабочие | 221 | 74 | 341 | 73 | 120 | 154 |
| - специалисты | 77 | 26 | 123 | 27 | 46 | 160 |
| 1. Основная деятельность | 274 | 411 | 137 | 150 | ||
| - рабочие | 211 | 95 | 301 | 88 | 90 | 143 |
| - специалисты | 63 | 82 | 110 | 89 | 47 | 175 |
| В т.ч. добыча | 166 | 214 | 48 | 129 | ||
| - рабочие | 131 | 62 | 167 | 55 | 36 | 127 |
| - специалисты | 35 | 56 | 47 | 43 | 12 | 134 |
Для характеристики движения рабочей силы рассчитывают следующие показатели:
а) Коэффициент оборота по приему рабочих:
К пр=
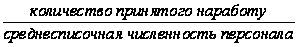 (2.3.)
б) Коэффициент оборота по выбытию:
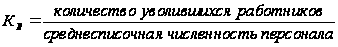 (2.4.)
в) Коэффициент текучести кадров:
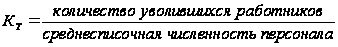 (2.5.)
г) Коэффициент постоянства персонала предприятия:
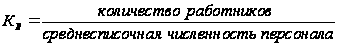 (2.6.)
Расчет показателей движения кадров в ОАО «СЕВУРАЛБОКСИТРУД» представлен в табл. 2.7.
Показатели движения кадров ОАО «СЕВУРАЛБОКСИТРУД» Таблица 2.7
| Показатели | 2007 г. | 2008 г. | Изменение |
| Численность на начало года, чел. | 313 | 330 | 17 |
| Принято в течение года, чел. | 21 | 133 | 112 |
| Выбыло в течение года, чел. | 4 | 27 | 23 |
| в т.ч. по собственному желанию, чел. | 4 | 27 | 23 |
| Численность на конец года, чел. | 330 | 436 | 106 |
| Среднесписочная численность, чел. | 298 | 464 | 166 |
| Коэффициент оборота по приему, д.е. | 0,07 | 0,293 | 0,017 |
| Коэффициент оборота по выбытию, д.е. | 0,013 | 0,059 | -0,015 |
| Коэффициент текучести кадров, д.е. | 0,013 | 0,059 | -0,015 |
| Коэффициент постоянства персонала предприятия, д.е. | 0,872 | 0,880 | +0,008 |
Фактическая численность в 2008 году выше 2007 на 5%, из них 2,6% это промышленно-производственный персонал Участка №1 (базальтовый карьер), не предусмотренный плановый бюджетом 2008 года.
Увеличение численности связано с:
1. Переводом 2-х буровых станков в 2-х сменный режим работы, а как следствие привлечение к работам дополнительно 2-х буровых бригад.
2. Численностью по добычным работам, которая на 2 человека больше или 5% 2007,что вызвано увеличением тонн добычи.
3. Численностью на вскрышных работах, увеличивающейся на 1 чел. Это вызвано существенным увеличением плановых объемов производства, а как следствие увеличение работ рыхлению горной массы тяжелыми бульдозерами и работой, как тяжелой, так и легкой техники на отвалообразовании.
4. Численностью по вспомогательному производству, которое связано с расширением вахтового поселка СТБР и, соответственно, его обслуживанием.
5. Численностью на содержание дорог. Это вызвано фактической незапланированной работой техники по поддержанию внутрикарьерных автодорог в надлежащем состоянии, для бесперебойной работы основной горнодобывающей техники в связи с увеличенными объемами производства.
6. Численностью шихтовального двора. Увеличение численности по шихтовальному двору обусловлено только увеличением объемов отгрузки заводам потребителям, а именно на 20%.
7. По процессу погрузки заводам потребителям увеличение обусловлено привлечением, для очистки вагонов, дополнительных ресурсов дорожно-путевых рабочих в сезонные месяца.
8. Численностью по работникам АУП по причине привлечения к работе несписочного состава.
Соответственно, все вышесказанные выводы подтверждают рост коэффициента приема на работу, который по сравнению с 2007 годом увеличился на 0,017 и составляет 0,293.
Коэффициент оборота по выбытию снизился на 0,015.
Коэффициент постоянства кадров увеличился на 0,008.
2.3.2 Анализ эффективности использования фонда заработной платы и численности
Анализ использования трудовых ресурсов, уровня производительности труда необходимо рассматривать в тесной связи с оплатой труда. С ростом производительности труда создаются реальные предпосылки для повышения уровня его оплаты. При этом средства на оплату труда нужно использовать таким образом, чтобы темпы роста производительности труда опережали темпы роста его оплаты. Только при таких условиях создаются возможности для наращивания темпов роста расширенного воспроизводства.
В связи с этим анализ использования средств на оплату труда на каждом предприятии имеет большое значение. В процессе его следует осуществлять систематический контроль за использованием фонда заработной платы, выявлять возможности экономии средств за счет роста производительности труда и снижения трудоемкости.
ФЗП всего:
2007 – 66 810 тыс. руб.
2008 – 77 303 тыс. руб.
Отклонение +10 493 тыс. руб. (+16%)
Проведем подробный анализ ФЗП по процессам и участкам (табл. 2.8, 2.9, 2.10).
Анализ ФЗП по процессам, тыс. руб. Таблица 2.8
| Процесс | ФЗП | |||
| 2007 г. | 2008 г. | Отклонения, +/- | Отклонения, % | |
| Разведка | 3 422 | 4 811 | 1 389 | 41 |
| Вскрыша | 2 267 | 2 945 | 678 | 30 |
| Добыча | 6 661 | 8 266 | 1 605 | 24 |
| Перевозка | 6 154 | 5 734 | - 420 | - 7 |
| Шихтовка | 6 249 | 7 380 | 1 131 | 18 |
| Хим. лаборатория | 1 181 | 1 112 | - 69 | - 6 |
| Содержание вахтового поселка | 4 395 | 6 318 | 1 923 | 43 |
| Содержание дорог | 1 133 | 1 396 | 263 | 23 |
| РММ | 4 087 | 3 682 | 405 | - 10 |
| Транспортный | 6 663 | 7 126 | 463 | 7 |
| Участок №1 | 0 | 1 890 | 1890 | 100 |
| АУП | 19 550 | 19 339 | - 211 | - 1 |
| Погрузка | 5 047 | 7 302 | 2 255 | 45 |
| ИТОГО | 66 810 | 77 303 | 10 493 | 16 |
Структура ФЗП по процессам, тыс.руб. Таблица 2.9
| Процесс | ФЗП | |||
| 2007 г. | % | 2008 г. | % | |
| Разведка | 3 422 | 5,1 | 4 811 | 6,2 |
| Вскрыша | 2 267 | 3,4 | 2 945 | 3,8 |
| Добыча | 6 661 | 10,0 | 8 266 | 10,7 |
| Перевозка | 6 154 | 9,2 | 5 734 | 7,4 |
| Шихтовка | 6 249 | 9,4 | 7 380 | 9,5 |
| Хим. лаборатория | 1 181 | 1,8 | 1 112 | 1,4 |
| Содержание вахтового поселка | 4 395 | 6,6 | 6 318 | 8,2 |
| Содержание дорог | 1 133 | 1,7 | 1 396 | 1,8 |
| РММ | 4 087 | 6,1 | 3 682 | 4,8 |
| Транспортный | 6 663 | 10,0 | 7 126 | 9,2 |
| Участок №1 (карьер №1) | 0 | 0,0 | 1 890 | 2,4 |
| АУП | 19 550 | 29,3 | 19 339 | 25,0 |
| Погрузка | 5 047 | 7,6 | 7 302 | 9,4 |
| ИТОГО | 66 810 | 100 | 77 303 | 100 |
Структура ФЗП по участкам, тыс. руб. Таблица 2.10
| Участок | ФЗП | |||||
| 2007 г. | % | 2008 г. | % | отклонение | ||
| СТБР | 25 213 | 37,7 | 30 583 | 39,6 | 5 370 | 1,8 |
| Шихтовальный двор | 11 297 | 16,9 | 14 683 | 19,0 | 3 386 | 2,1 |
| РММ | 4 087 | 6,1 | 3 682 | 4,8 | -405 | -1,4 |
| Транспортный | 6 663 | 10,0 | 7 126 | 9,2 | 463 | -0,8 |
| Участок №1 (карьер №1) | 0 | 0,0 | 1 890 | 2,4 | 1 890 | 2,4 |
| АУП | 19 550 | 29,3 | 19 339 | 25,0 | -211 | -4,2 |
| ИТОГО | 66 810 | 100 | 77 303 | 100 | 10 493 | 15,7 |
Как видно из представленных данных, рост ФЗП в 2008 г. составил 116%, что произошло по следующим причинам:
увеличение численности
прием на работу сотрудников из ООО «Базальт Коми» на вновь созданный участок в ОАО «СЕВУРАЛБОКСИТРУД»
значительное увеличение объемов производства. Объем вскрышных работ превысил на 30%, объем добычных работ превысил на 21%, соответственно перевозка горной массы возросла на 25%, объем по шихтовке руды превысил на 20%, и фактический объем отгрузки превысил на 20%.
Проанализировав перерасход ФЗП по процессам, очевидно, что он имеет место по основным производственным процессам, а именно:
- по разведке боксита на 41%;
- по вскрышным работам на 30%;
- по добычным работам на 24%;
- по шихтовке боксита на 18%;
- по погрузке боксита заводам потребителям на 45%, это вызвано, сезонным фактором, связанным с переходом на осеннее-зимний и весенне-летний периоды работы по погрузке готовой продукции заводам потребителям..
- на вспомогательных производствах по содержанию вахтового поселка и содержанию автомобильных и внутрикарьерных дорог.
- ФЗП Участка №1 (базальтовый карьер) не был запланирован в 2008 году. Его доля в общем ФЗП по 2008 году 1 890 тыс. руб., что составляет 2,4%.
Структура ФЗП в 2008 году по участкам показывает превышение по отношению к 2007 только по основным производственным участкам, что говорит о том, что имеющий место перерасход ФЗП в 2008 году фактически выплачен основному промышленно-производственному персоналу Общества. Это связано с увеличением численности и объемов производства.
Рассмотрим постоянные и переменные части фонда заработной платы по данным табл.2.11.
Постоянные и переменные части фонда заработной платы, % Таблица 2.11
| Показатели | 2007 г. | 2008 г. | ||
| постоянная часть | переменная часть | постоянная часть | переменная часть | |
| 1 квартал | 60 | 40 | 60,6 | 39,4 |
| 2 квартал | 60 | 40 | 57,9 | 42,1 |
| 3 квартал | 60 | 40 | 56,2 | 43,8 |
| 4 квартал | 60 | 40 | 57,7 | 42,3 |
| Всего | 60 | 40 | 58,1 | 41,9 |
Структура постоянной и переменной части фонда заработной платы в 2007 г. была стабильной по году, а структура постоянной и переменной части фонда заработной платы 2008 г. изменялась. Это обусловлено:
- вводом в середине второго квартала 2008 года нового «Положения о премировании работников ОАО «СЕВУРАЛБОКСИТРУД», в котором ежемесячное премирование имеет плавающую ставку от 50% до 60%. Основной целью ввода нового «Положения …» послужило стимулирование оплаты труда промышленно-производственного персонала, занятых в основном производстве, при резком увеличении объемов производства и отгрузки готовой продукции.
- выплатой денежных премий награжденным грамотами и благодарственными письмами работникам в честь празднования Дня Шахтера (61 000 рублей);
- выплатой денежных премий работникам за особо важные задания (24 700 рублей).
Постоянная часть ФЗП в 1 квартале 2008 года составляла 60,6% всего фонда, а во втором стала снижаться до уровня 57,9%. В 3 квартале 2008 года доля постоянных затрат в фонде заработной платы достигла своего минимума и составила 56,2%, а в четвертом квартале она составила 57,7%. Исходя из квартальной динамики фонда заработной платы 2008 года видно, что при неизменной плановой постоянной и переменной части фонда заработной платы, фактическая часть постоянных затрат фонда заработной платы снизилась в 3 квартале по отношению к 3 кварталу 2007 на 3,8%, а переменная возросла на 3,8%. Это говорит о том, что в 2008 года фонд заработной платы стал более гибким.
По АУП фонд заработной платы 2008г. ниже фонда заработной платы 2007г. на 4,2%, что было вызвано:
невозможностью принять на работу необходимый высоко-квалифицированный персонал, ввиду его отсутствия в г. Ухте, так как существует специфика работы предприятия (открытые горные работы в промышленных масштабах) нова.
относительно невысокая заработная плата АУП по сравнению с другими крупными предприятиями города.
Рассмотрим фонд заработной платы на тонну горной массы (табл. 2.12).
Фонд заработной платы на тонну горной массы, руб. Таблица 2.12
| Показатели | Объем горной массы | Фонд | Фонд на тонну горной массы | |||
| 2007 г. | 2008 г. | 2007 г. | 2008 г. | 2007 г. | 2008 г. | |
| 1 квартал | 527 928 | 494 867 | 15 736 | 16 254 | 31,06 | 32,84 |
| 2 квартал | 527 730 | 662 256 | 16 436 | 17 644 | 32,43 | 26,64 |
| 3 квартал | 525 450 | 785 220 | 17 154 | 19 570 | 33,72 | 24,92 |
| 4 квартал | 516 490 | 675 630 | 17 484 | 23 835 | 33,85 | 33,03 |
| Год | 2 097 598 | 2 617 973 | 66 810 | 77 303 | 32,76 | 28,81 |
В 2008 г. фонд на тонну горной массы составил 28,81 рубля, при 2007 г. - 32,76 рублей, что на 3,95 рублей менее. В 1 квартале 2008 г. фонд на тонну горной массы превысил 1 квартал 2007 г. на 1,78 рублей. Это связано с тем, что основные объемы по производству вскрышных работ были выполнены подрядными организациями. А начиная со второго квартала 2008 г. произошел значительный рост объемов производства и снижение фонда на тонн/г.массы при незначительном росте численности в Обществе.
Во втором квартале 2008 фонд на тонну горной массы ниже 2 квартала 2007 г. на 5,79 рублей, в третьем квартале 2008 фонд на тонну горной массы ниже 3 квартала 2007 г. на 8,80 рублей, в четвертом квартале 2008 фонд на тонну горной массы ниже 4 квартала 2007 г. на 0,82 рублей.
При увеличении объемов производства по вскрышным и добычным работам происходит значительное падение фонда на 1 тонну горной массы.
Рассмотрим фонд заработной платы на тонну отгрузки готовой продукции (табл. 2.13).
Фонд заработной платы на тонну отгрузки готовой продукции, руб. Таблица 2.13
| Показатели | Объем отгрузки | Фонд заработной платы | Фонд на 1 тонну отгрузки | |||
| 2007 г. | 2008 г. | 2007 г. | 2008 г. | 2007 г. | 2008 г. | |
| 1 квартал | 305 730 | 320 879 | 1 224 004 | 1 593 494 | 4,00 | 4,97 |
| 2 квартал | 305 730 | 365 583 | 1 250 216 | 1 671 573 | 4,09 | 4,57 |
| 3 квартал | 309 090 | 449 748 | 1 274 935 | 1 978 672 | 4,12 | 4,40 |
| 4 квартал | 309 090 | 333 348 | 1 298 023 | 2 058 683 | 4,20 | 6,18 |
| год | 1 229 640 | 1 469 558 | 5 047 178 | 7 302 422 | 4,10 | 4,97 |
Фонд на 1 тонну отгрузки готовой продукции в 1 квартале 2008 г. превысил 1 квартал 2007 г. на 0,97 руб. или на 24%. Объем отгрузки на одного работающего на погрузке боксита заводам потребителям составил 7 462 тонн. Во втором квартале 2008 г. при отгрузке во 2 квартале 2007 г. на одного работающего такой же как и в первом квартале 2008 г., отгрузка составила 8 309 тонн., а фонд на 1 тонну отгрузки снизился на 12% по сравнению с 1 кварталом 2008 г.
Рост
численности
и фонда на погрузке
боксита заводам
потребителям
в
3 квартале
2008 г. связан с
большим увеличением
самой отгрузки
по сравнению
с 2007 г., а именно
на 45,5%. При этом
рост численности
составил 38%, а
рост фонда на
55% и составил
4,40 рублей на
погрузку 1 тонны
боксита, при
показателях
2007 г. - 4,12 рублей на
1 тонну и 7 925 тонн
погрузки на
одного работающего,
факт составил
8 329 тонн погрузки
на одного работающего
на погрузке
боксита.
Рост фонда в четвертом квартале 2008 г. на погрузке боксита составил 147% к 2007 г., при 108% к 2007 г. по объемам отгрузки. Это вызвано, сезонным фактором, связанным с переходом на осенне-зимний период работы по погрузке готовой продукции заводам потребителям. А также, вызвано выплатой в декабрьскую заработную плату утвержденной премии по итогам работы ОАО «СЕВУРАЛБОКСИТРУД» за 2008 г. Общие годовые показатели по погрузке боксита заводам потребителям выглядят следующим образом:
- отгрузка готовой продукции в 2008 г. превысила 2007 г. на 239,9 тыс. тонн или на 20%;
- фонд заработной платы на 1 тонну отгрузки 2008 г. превысил показатель 2007 г. на 0,87 рублей или на 21%.
Анализ оплаты по больничным листам рассмотрим в таблице 2.14.
Оплата по больничным листам, руб. Таблица 2.14
| Участок | Больничные листы | |||||
| 2007 | % | 2008 | % | отклонение | ||
| СТБР | 442 863 | 36,3 | 362 443 | 39,0 | -80 420 | 2,8 |
| Шихтовальный двор | 196 022 | 16,1 | 133 820 | 14,4 | -62 202 | -1,6 |
| РММ | 70 949 | 5,8 | 33 026 | 3,6 | -37 923 | -2,3 |
| Транспортный | 125 704 | 10,3 | 94 922 | 10,2 | -30 782 | -0,1 |
| Участок №1 (карьер №1) | 0 | 0,0 | 5 402 | 0,6 | 5 402 | 100,0 |
| АУП | 385 520 | 31,6 | 299 163 | 32,2 | -86 357 | 0,6 |
| ИТОГО | 1 221 058 | 100 | 928 776 | 100 | -292 282 | -23,9 |
В 2008 г. оплата больничных листов ниже 2007 г. на 23,9%. Суммы, выплаченные по больничным листам в 2008 г. на одного работающего, сложились следующим образом:
- в 1 квартале 2008 г. сумма денежной выплаты на одного работающего составила 170 рублей, в 1 квартале 2007 г. - 239 рублей;
- во 2 квартале 2008 г. сумма денежной выплаты на одного работающего составила 155 рублей, в 2 квартале 2007 г. - 244 рублей;
- в 3 квартале 2008 г. сумма денежной выплаты на одного работающего составила 198 рублей, в 3 квартале 2007 г. - 251 рублей;
- в 4 квартале 2008 г. сумма денежной выплаты на одного работающего составила 174 рублей, в 4 квартале 2007 г. - 256 рублей.
- средняя выплата по больничному листу в 2008 г. составила 177 рублей, при 2007 г. - 248 рублей, что на 71 рубль меньше.
Анализ выплат социального характера рассмотрим в табл. 2.15 и табл.2.16.
Выплаты социального характера, руб. Таблица 2.15
| Показатели | 2007 г. | 2008 г. | Отклонение |
| 1 квартал | 250 000 | 316 769 | 66 769 |
| 2 квартал | 250 000 | 335 716 | 85 716 |
| 3 квартал | 250 000 | 471 654 | 221 654 |
| 4 квартал | 250 000 | 318 558 | 68 558 |
| Год | 1 000 000 | 1 442 697 | 442 697 |
Выплаты социального характера по участкам, руб. Таблица 2.16