Комплексный анализ производственно-хозяйственной деятельности ОАО "Севуралбокситруда" и предложения по повышению эффективности его производства
Выплаты социального характера в 2008 г. составили 1 442 697 рублей, при 2007 г. - 1 000 000 рублей, что составляет 144,2% к 2007 г. Очевидно, что в 2008 г. выплаты социального характера значительно выросли по отношению к 2007 г. Это произошло за счет:
увеличения рождаемости детей у работников;
увеличения материальной помощи сотрудникам;
поощрительных выплат денежных средств промышленно-производст-венному персоналу к празднику Дня Шахтера.
Анализ средней заработной платы рассмотрим в таблице 2.17.
Средняя заработная плата, руб. Таблица 2.17
| Наименование структурных подразделений/процессов | 2007 г. | 2008 г. | Отклонение, руб., % |
| 1) АУП | 17 967 | 17 541 | -426 |
| -2,4 | |||
| 2) Участок СТБР, | 14 472 | 14 773 | 301 |
| в т.ч.: | 2,0 | ||
| - Разведка | 13 979 | 15 194 | 1 215 |
| 8,7 | |||
| - Вскрыша | 13 931 | 16 622 | 2 691 |
| 19,3 | |||
| - Добыча | 15 504 | 17 886 | 2 382 |
| 15,4 | |||
| - Перевозка | 13 931 | 14 319 | 388 |
| 2,8 | |||
| - Вспомогательное производство | 10 374 | 12 045 | 1 671 |
| 16,1 | |||
| а) Содержание вахтового поселка | 9 735 | 12 063 | 2 328 |
| 23,9 | |||
| б) Содержание дорог: | 13 931 | 13 290 | -641 |
| -4,6 | |||
| - Хим. лаборатория | 12 036 | 15 595 | 3 559 |
| 29,6 | |||
| 3) Шихтовальный двор, | 12 654 | 14 492 | 1 838 |
| в т.ч.: | 14,5 | ||
| - Шихтовка | 14 181 | 16 000 | 1 819 |
| 12,8 | |||
| - Погрузка | 11 166 | 13 242 | 2 076 |
| 18,6 | |||
| 4) Транспортный участок, в т.ч. | 12 495 | 13 824 | 1 329 |
| 10,6 | |||
| 5) Участок РММ - всего: | 11 747 | 12 469 | 722 |
| 6,1 | |||
| 6) Участок №1 (карьер №1) | 0 | 13 936 | 13 936 |
| 100,0 | |||
| ВСЕГО средняя заработная плата | 14 048 | 15 105 | 1 057 |
| 7,5 |
Средняя заработная плата в 2008 г. была величиной непостоянной. Это связано со спецификой работы предприятия. Работы по основным производственным процессам производятся круглосуточно, независимо от выходных и праздничных дней.
В 1 квартале
2008 г. среднемесячная
заработная
плата превысила
по
1 кварталу
2007 г. на 1 383 рубля,
что обусловлено:
1) наличием в 1 квартале 2008 г. достаточно большого числа праздничных дней, где ведется двойная оплата труда;
2) выплатой в 1 квартале 2008 г. денежных средств промышленно-производственному персоналу, за переработку нормы рабочих часов в пределах графика работы на вахте (начисленная сумма составила 465 075 рублей)
Во втором квартале величина средней заработной платы снижается на 144 рубля. Праздничных дней во втором квартале 2008 г. достаточно много, как и в первом. Согласно ст. 153 ТК РФ работа в праздничные дни оплачивается в двойном размере. Этот факт в первое полугодие года сильно влияет на среднюю заработную плату.
В третьем квартале 2008 г. происходит резкое падение средней заработной платы, а именно на 669 рублей или 4,8%. Это вызвано только отсутствием праздничных дней в 3 квартале 2008 г. Не происходит двойной оплаты труда при работе в праздничные дни, и как следствие среднемесячная заработная плата резко падает.
В четвертом квартале 2008 г. средняя заработная плата выросла по сравнению с третьим кварталом 2008 г. на 2 494 рубля. Это обусловлено:
1) наличием праздничных нерабочих дней в квартале;
2) выплаты премии по итогам работы за 2008 г. в декабрьской заработной плате в сумме 976 414 рублей.
3) увеличением численности высококвалифицированного и, как следствие, высокооплачиваемого промышленно-производственного вахтового персонала.
2.3.3 Анализ производительности труда
Производительность труда является основным трудовым показателем. Она определяется количеством выработанной продукции на одного работника в единицу времени или рабочим временем, затраченным работником на производство единицы продукции.
Производительность труда – это один из важнейших качественных показателей работы предприятия. От роста производительности труда зависят темпы развития производства, увеличение заработной платы и снижение себестоимости продукции. Цель анализа: выявить возможности дальнейшего роста выпуска продукции за счет роста производительности труда, более рациональное использование работающих в их рабочее время, определить резервы снижения себестоимости продукции.
Исходные данные для анализа производительности труда представлены в табл. 2.18.
Исходные данные для анализа производительности труда Таблица 2.18
| Показатели | 2007 | 2008 | Изменение, +/- | Темп роста, % |
| Объем добычи, тоннах | 985 050 | 1 502 500 | 517 450 | 152,5 |
| Товарная продукция в действующих ценах, тыс. руб. | 199 263 | 295 143 | 103 359 | 155,0 |
| Товарная продукция в сопоставимых ценах, тыс. руб. | 190 931 | 295 143 | 100 297 | 152,5 |
| Численность ППП, чел. | 298 | 464 | 166 | 156 |
| Производительность труда | ||||
| - в натуральном выражении, т./чел. | 3 595,07 | 4 232,39 | 637,32 | 117,7 |
| - в стоимостном выражении в действующих ценах, тыс. руб./чел. | 685,65 | 820,36 | 134,71 | 119,6 |
| - в стоимостном выражении в сопоставимых ценах, тыс. руб./чел. | 696,83 | 820,36 | 123,53 | 117,7 |
По данным таблицы видно, что в 2008 году производительность труда как в натуральном, так и в стоимостном выражении увеличилась. Это произошло благодаря резкому увеличению объема добычи руды. В натуральном выражении производительность труда в 2008 году увеличилась на 637,32 т./чел. или на 17,7% и составила 4 232,39 т./чел. В стоимостном выражении производительность труда увеличилась: в действующих ценах – на 134,71 тыс.руб./чел. или на 19,6%; в сопоставимых ценах – на 123,53 тыс.руб./чел. или на 17,7%.
Производительность труда в стоимостном выражении зависит от 2-х факторов: товарной продукции и среднесписочной численности промышленно-производственного персонала.
 , (2.7)
Проведем факторный анализ производительности труда по данной модели (табл.2.19).
Факторный анализ производительности труда Таблица 2.19
| Фактор | Алгоритм расчета | ПТ дейс | Изменение | ПТ сопост | Изменение |
| 2007 год |
|
685,65 | --- | 696,83 | --- |
| Товарная продукция |
|
1 062,88 | 377,22 | 1 062,88 | 366,05 |
| Численность ППП |
|
820,36 | -242,52 | 820,36 | -242,52 |
| Итого | 134,71 | 123,53 | |||
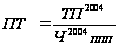
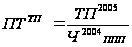
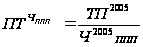
По данным таблицы видно, что в 2008 г. производительность труда как в натуральном, так и в стоимостном выражении увеличилась. Основное увеличение производительности труда произошло благодаря резкому увеличению объема добычи руды. За счет увеличения объема товарной продукции в действующих ценах на 103359 тыс.руб. или на 25,6% произошло увеличение производительности труда на 377,22 тыс. руб./чел. За счет увеличения объема товарной продукции в сопоставимых ценах на 100 297 тыс. руб. или на 52,5% произошло увеличение производительности труда на 366,05 тыс. руб./чел. Увеличение численности ППП на 127 человек не способствовало увеличению производительности труда. Несмотря на рост данного фактора произошло снижение производительности труда как в сопоставимых, так и в действующих ценах на 242,52 тыс. руб./чел.
Рассчитаем дополнительный выпуск продукции за счет повышения производительности труда одного работника:
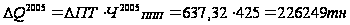 (2.8.)
Таким образом, в результате роста производительности труда дополнительно добыто 226 249 тонн.
2.4 АНАЛИЗ ПРИБЫЛИ И РЕНТАБЕЛЬНОСТИ
2.4.1 Анализ прибыли
Прибыль и рентабельность являются важнейшими показателями оценки работы предприятия, измерения эффективности его деятельности.
Повышение уровня этих показателей отражает рост объема производства, производительности труда, фондоотдачи, снижение материалоемкости продукции, улучшение качества изделий и другие организационно-технические мероприятия, осуществляемые в целях повышения эффективности производства.
Прибыль - разница между выручкой реализованной продукции и себестоимостью в оптовых ценах предприятия. Прибыль от реализации продукции и услуг называют реализационной. Помимо нее у предприятия может образоваться внереализационная прибыль от прочей хозяйственной деятельности. Таким образом, прибыль — это чистый доход предприятия, получаемый в результате реализации продукции, оказания различных услуг, выполнения работ промышленного характера, а также других хозяйственных операций. Это одна из форм чистого дохода общества.
Прибыль от реализации товарной и прочей продукции и внереализационные доходы (расходы) составляют конечную или балансовую прибыль предприятия.
Прибыль от прочей реализации включает прибыль от реализации промышленных услуг на сторону, услуг подсобного сельского хозяйства, сверхнормативных материальных ценностей.
Прибыль от внереализационных операций — это прибыль от эксплуатации жилых домов, клубов, полученные штрафы, пени, прибыль по операциям прошлых лет, поступления от ранее списанных безнадежных долгов.
Внереализационные расходы — это уплаченные предприятием штрафы, пени, неустойки, убытки по операциям прошлых лет, убытки от ликвидации не полностью амортизированных основных фондов и др.
Прибыль предприятия зависит от четырех основных факторов: объема и структуры реализованной продукции, ее себестоимости и уровня цен. Следовательно, прибыль выступает как конечный показатель. Чем лучше работает предприятие, чем выше качество выпускаемой продукции и ниже затраты на ее производство, тем больше общая прибыль.
Роль и значение прибыли в народном хозяйстве состоит в том, что она будучи прибавочным продуктом, созданным на предприятии, является источником финансирования затрат на новое капитальное строительство, развитие техники и технологии, совершенствование организации производства, премирование работников, увеличение оборотных средств.
Расчет прибыли предприятия производится следующим образом:
Расчет прибыли (убытка) от реализации продукции (работ, услуг):
PP = NP – SP,
Где PP – прибыль (убыток) от реализации продукции;
NP – выручка от реализации продукции (работ);
SP – затраты на производство реализованной продукции (работ, услуг);
Из прибыли от реализации вычитаем налоги, относимые на финансовые результаты, прибавляет внереализационные доходы и результаты от прочей реализации. Получаем балансовую прибыль.
Из балансовой прибыли вычитаем налог на прибыль в результате получаем чистую прибыль предприятия.
Сопоставим данные отчета о прибылях и убытках за 2007 и 2008 года.
Динамика доходов и расходов за 2007-2008гг., тыс. руб. Таблица 2.20
| Показатели | 2007 г | 2008 г | отклонение |
| Доходы и расходы по обычным видам деятельности | 199 263 | 295 143 | 95 879 |
| Себестоимость реализации товаров, продукции, работ, услуг | 184 096 | 257 026 | 72 930 |
| Валовая прибыль | 27 751 | 47 969 | 20 218 |
| Коммерческие расходы | 11 030 | 20 161 | 9 131 |
| Прибыль от продаж | 16 721 | 27 808 | 11 087 |
| Операционные доходы | 10 599 | 200 059 | 189 460 |
| Операционные расходы | 24 129 | 216 140 | 192 011 |
| Внереализационные доходы | 10 837 | 46 | 31 709 |
| Внереализационные расходы | 17 693 | 14 081 | - 3 613 |
| Прибыль (убыток) до налогообложения | -3 666 | - 2 308 | + 1358 |
| Прибыль (убыток) от обычной деятельности | -3 666 | - 2 308 | + 1358 |
| Налог на прибыль | 0 | 0 | 0 |
| Прибыль после налогообложения | -3 666 | - 2 308 | + 1358 |
По данным таблицы произошел рост доходов предприятия на 96 951 тыс. руб. Операционные расходы превышают операционные доходы как в 2007 году, так и в 2008 г. Это вызвано прежде всего:
- снижением поступлений от выбытия ОПФ, от сдачи в аренду имущества, от продажи ценных бумаг и прочих активов
- ростом расходов по дополнительным платежам в бюджет, ростом отдельных видов налогов и сборов и оплаты услуг кредитных организаций.
На изменение прибыли оказывают влияние следующие факторы:
физический объем реализованной продукции;
себестоимость реализации товарной продукции;
цены на реализованную продукцию.
Исходные показатели для расчета представлены в таблице 2.21.
Данные для анализа влияния факторов на изменение прибыли от реализации, тыс. руб.
Таблица 2.21
| Показатели | 2007г. | 2007 г., пересчитанный по фактическому объему продаж | 2008 г. |
| Выручка от реализации продукции | 199 263 | 199 587 | 295 143 |
| Себестоимость реализации продукции | 184 096 | 165 192 | 257 026 |
| Прибыль от реализации | 27 751 | 34 405 | 47 969 |
Оценка влияния факторов на изменение прибыли от реализации проводится следующим образом:
1. Влияние на прибыль изменения физического объема реализованной продукции (Пq) определяется по формуле:
Пq = (Пр1 * Tpq) / 100 – Пр1,
Где Пр1 – прибыль от реализации в 2007г., тыс. руб.;
Tpq – темп роста объема реализованной продукции.
Пq = (27 751 * 149) / 100 – 27 751 = 13 598 (тыс. руб.)
2. Влияние на прибыль структурных сдвигов в объеме реализованной продукции (Пстр) определяется по формуле (рассчитывается вследствие неточности расчетов):
Пстр = Пр2,с1 – Пр1 – Пq; (2.9)
где Пр2,с1 – прибыль от фактической реализации продукции в 2007 г. по себестоимости 2006 г., тыс. руб.
Пстр = 34 405 – 27 751 – 13 598 = - 6 944 (тыс. руб.)
3. Влияние на прибыль от реализации продукции изменения себестоимости (Псеб):
Псеб = С2,с1 – С2; (2.10)
где С2,с1 – себестоимость фактической реализации по себестоимости предыдущего года, тыс. руб.
С2 – фактическая себестоимость 2007 г., тыс. руб.
Псеб = 165 192 – 257 026 = -83 053 (тыс. руб.)
4. Влияние на прибыль от реализации цен на продукцию (Пц):
Пц = В2 – В2, ц1, (2.11)
Где В2 – фактическая выручка отчетного года, тыс.руб.;
В2, ц1 – выручка фактически реализованной продукции в ценах предыдущего года.
Пц = 295 143– 199 587 = 96 627 тыс. руб.
Общее изменение 20 218 тыс.руб.
Наибольшее изменение прибыли произошло за счет увеличения цены (96 627 тыс.руб.). На изменение прибыли повлиял объем реализованной продукции (6 944 тыс. руб.), однако увеличение себестоимости реализации оказало отрицательное влияние (-83 053 тыс. руб.). Предприятию необходимо контролировать прочие операционные расходы, которые снижают ликвидность баланса.
Прибыль является абсолютной характеристикой финансовых результатов деятельности предприятия, в то время как показатели рентабельности отражают относительную эффективность деятельности предприятия.
2.4.2 Анализ рентабельности
Анализ рентабельности начинается с изучения динамики показателей рентабельности.
Рентабельность – это относительный показатель, характеризующий доходность, прибыльность и эффективность производства. Рентабельность отражает уровень прибыльности относительно определенной базы.
Показатели рентабельности можно объединить в несколько групп:
1. Показатели, характеризующие окупаемость затрат.
2. Показатели, характеризующие рентабельность продаж.
3. Показатели, характеризующие доходность капитала и его частей.
Все показатели рентабельности рассчитываются на основе прибыли от реализации, балансовой и чистой прибыли.
К основным показателям рентабельности относятся:
Рентабельность производственных ресурсов:
Рпр = Пб / (F + О) * 100, (2.12)
Где Пб – балансовая прибыль, тыс. руб.
F – среднегодовая стоимость ОПФ, тыс. руб.;
О – среднегодовые остатки оборотных средств, тыс. руб.
Рентабельность всей реализованной продукции:
Р = Пр / С * 100, (2.13)
Где Пр – прибыль от реализации, тыс. руб.;
С – себестоимость реализации, тыс. руб.
Доходность реализованной продукции:
Д = Пр / Вр * 100, (2.14)
Где Вр – выручка от реализации продукции, тыс. руб.
Для расчета воспользуемся таблицей 2.22.
Из таблицы видно, что рентабельность по всем показателям растет, особенно рентабельность реализованной продукции (на 6,639%), что свидетельствует о снижении удельного веса себестоимости реализованной продукции, и, как следствие, возросла доходность продукции. Рентабельность производственных ресурсов также увеличилась (на 2,027%), доходность продукции возросла на 5,932%.
Исходные данные для анализа рентабельности, тыс. руб. Таблица 2.22
| Показатели | 2007г. | 2008г. | Изменение |
| 1.Прибыль до налогообложения | -3 666 | - 2 308 | + 1358 |
| 2. Среднегодовая стоимость ОПФ | 469 002 | 443 451 | - 25 551 |
| 3.Среднегодовые остатки оборотных средств | 276 657 | 394 562 | + 117 905 |
| 4. Себестоимость реализации | 184 096 | 257 026 | +72 930 |
| 5. Выручка от реализации | 199 263 | 295 143 | + 95 879 |
| 6. Прибыль от реализации | 16 720 | 27 752 | + 10 032 |
Полученные данные сведем в табл. 2.23.
Динамика показателей рентабельности Таблица 2.23
| Показатели | 2007г. | 2008 г. | Изменение |
| 1.Рентабельность производственных ресурсов | -2,667 | -0,640 | 2,027 |
| 2.Рентабельность реализованной продукции | 2,521 | 9,160 | 6,639 |
| 3.Доходность продукции | 2,459 | 8,391 | 5,932 |
Для оценки влияния факторов на рентабельность производственных ресурсов используем следующую факторную модель:
Рпр = Пб /Вр / (1/fo + 1/Ko ) * 100,
Где fo – фондоотдача, руб./руб.;
Ко – коэффициент оборачиваемости оборотных средств, ед.
Оценку влияния факторов проведем способом цепных подстановок с использованием таблицы 2.24.
Анализ влияния факторов на изменение рентабельности производственных фондов Таблица 2.24
| Пб /Вр | fo | Ko | Рпр | Изменение | |
| Предыдущий год | -0,067 | 1,348 | 0,570 | -2,667 | - |
| Пб/Вр | -0,018 | 1,348 | 0,570 | -0,737 | 1,930 |
| Fo | -0,018 | 0,672 | 0,570 | -0,567 | 0,169 |
| Ko | -0,018 | 0,672 | 0,720 | -0,640 | -0,072 |
Наибольшее влияние на увеличение рентабельности производственных ресурсов оказывает соотношение балансовой прибыли и выручки вследствие опережающего роста балансовой прибыли над себестоимостью. Это произошло за счет увеличения прибыли от продаж и внереализационных доходов.
Рост фондоотдачи положительно сказался на изменении рентабельности. Наименьшее влияние оказывает изменение коэффициента оборачиваемости.
Увеличение оборачиваемости оборотных средств является резервообразующим фактором.
3. АНАЛИЗ ФИНАНСОВОЙ ДЕЯТЕЛЬНОСТИ ОАО «СЕВУРАЛБОКСИТРУД»
3.1 ОБЩАЯ ОЦЕНКА ФИНАНСОВОГО СОСТОЯНИЯ
В процессе деятельности предприятия участвуют все функциональные подразделения: снабжение, производство, сбыт, финансы. Это все постоянно изменяет структуру финансового состояния предприятия: меняется структура основных фондов, объемы складов незавершенного производства и готовой продукции, дебиторская и кредиторская задолженности, взаимоотношения с бюджетами и налогами, структура собственного капитала и прочее. Не стоит также забывать, что немаловажное влияние на финансовое состояние влияет внешняя среда, например, курс доллара, изменения в законодательстве, изменения в налоговой политике и так далее.
Современные предприятия проводят финансовый анализ не только в период сдачи отчетности (квартал, 9 месяцев, год), но и ежемесячно с тем, чтобы определять позиции предприятия, степень хозяйственных рисков. Столь детальное планирование и анализ финансового состояния предприятия позволяют грамотно управлять предприятием и способствовать дальнейшему росту.
Для ознакомления с общей картиной финансового состояния необходимо в первую очередь провести структурный анализ, цель которого – изучение структуры и динамики средств предприятия и источников их формирования. Структурный анализ носит предварительный характер, поскольку в результате его проведения еще нельзя дать окончательной оценки качества финансового состояния.
Структурному анализу предшествует общая оценка динамики активов предприятия, получаемая путем сопоставления темпов прироста активов с темпами прироста финансовых результатов. Сведем данные по активам и финансовым результатам в табл. 3.1.
Сравнение динамики активов и финансовых результатов Таблица 3.1
| Показатели | 2007 г. | 2008 г. | Темп прироста, % |
| Выручка от реализации, тыс. руб. | 199 263 | 295 143 | + 48,6 |
| Средняя величина активов, тыс. руб. | 906 500 | 889 322 | - 1,89 |
| Прибыль от продаж, тыс. руб. | 16 721 | 27 808 | + 66,3 |
Темпы прироста прибыли и темпы прироста выручки больше темпов прироста активов. Это позволяет сделать вывод, что повышение эффективности использования активов происходило в основном за счет роста цен на продукцию, товары, работы, услуги, и, соответственно, повысило удельную отдачу активов на выручку, то есть на 1 тыс.руб. активов по 2007 году пришлось 0,219 тыс.руб.выручки, по 2008 году – на 1 тыс.руб.активов 0,333 тыс.руб. выручки.
Финансовое состояние предприятия и его устойчивость в значительной степени зависят от того, каким имуществом располагает предприятие, в какие активы вложен капитал и какой доход они приносят, а какие виды деятельности являются малодоходными с тем, чтобы определить концепцию деятельности предприятия. Например, расширение производства или модернизация оборудования.
В процессе анализа активов предприятия в первую очередь следует изучить изменения в их составе и структуре и дать им оценку. Данные анализа сведены в табл. 3.2.
Рассматривая активы предприятия, отметим следующее, что по основным средствам произошло не только их снижение на 53 249 тыс.руб. или на -12%, но и снижение удельного веса к общему итогу активов (с 48% до 43%). Это связано со значительным выбытием основных средств в процессе их продажи. Поступило основных средств на сумму 106 153 тыс.руб., выбыло же 131 704 тыс.руб. Амортизация нарастающим итогом составила за 2008 г. 61 163 тыс.руб.
Динамика состава и структуры активов, тыс. руб. Таблица 3.2
| Актив баланса | Абсолютные величины, т.р. | Удельные веса, % | Изменения | ||||
| 2007 г. | 2008 г. | 2007 г. | 2008 г. | в абсолютных величиинах | в удельных весах | в % к прошлому году | |
| Внеоборотные активы, в т.ч.: | 562 052 | 504 919 | 62 | 57 | -57 133 | -5,2 | -10 |
| Основные средства | 435 537 | 382 288 | 48 | 43 | -53 249 | -5,1 | -12 |
| незавершенное строительство | 126 072 | 122 188 | 14 | 14 | -3 884 | -0,2 | -3 |
| долгосрочные финансовые вложения | 443 | 443 | 0,05 | 0 | 0 | 0,0 | 0 |
| Оборотные активы, в т.ч.: | 344 448 | 384 403 | 38 | 43 | 39 955 | 5,2 | 12 |
| Запасы | 42 167 | 95 739 | 5 | 11 | 53 572 | 6,1 | 127 |
| НДС | 36 750 | 18 994 | 4 | 2 | -17 756 | -1,9 | -48 |
| дебиторская задолженность | 247 479 | 269 154 | 27 | 30 | 21 675 | 3,0 | 9 |
| краткосрочные финансовые вложения | 81 | 81 | 0,01 | 0,01 | 0 | 0,0 | 0 |
| денежные средства | 4 001 | 411 | 0,44 | 0,05 | -3 590 | -0,4 | -90 |
| прочие оборотные активы | 13 970 | 24 | 1,54 | 0,003 | -13 946 | -1,5 | -100 |
| Имущество – всего | 906 500 | 889 322 | 100 | 100 | -17 178 | 0,0 | -2 |
Негативным фактором для предприятия является увеличение запасов, так как существует риск «затаривания» складов, а, как известно, запасы являются труднореализуемыми активами. Рост в 53 572 тыс.руб. или на +27% сигнализирует о неудовлетворительной работе таких служб Общества как:
отдел снабжения. Следует наладить учет поступления и расходования материалов с тем, чтобы избежать дублирования потребностей в материалах;
производственно-технический отдел. Необходимо провести тщательный анализ производственной деятельности Общества с тем, чтобы определить объемов запасов и, возможно, уменьшить объемы работ, выполняемых подрядными организациями. Для Общества боксит это конечная продукция, прошедшая все стадии технологического процесса. Вскрыша является запасами, поэтому выполнение вскрышных работ должно быть пересмотрено планами, так как возник риск увеличения налогов: на имущество, на прибыль.
административно-хозяйственный отдел. Стоит провести тщательный анализ потребностей в материалах по вспомогательным службам Общества, включая АУП.
Изменение дебиторской задолженности на 21 672 тыс.руб. (+9%) и увеличение ее удельного веса к общей сумме активов с 27% до 30% требует более детального анализа для выявления причин увеличения дебиторской задолженности.
Краткосрочная дебиторская задолженность:
2007 год – 18 849 тыс. руб.
2008 год – 43 107 тыс. руб.
Рост на 24 258 тыс.руб. вызван увеличением в том числе авансов выданных на 27 121 тыс.руб. Это связано с повышенной отгрузкой продукции в конце года, что позволит ожидать платежи в течение 6 месяцев согласно договорам поставки.
Долгосрочная дебиторская задолженность снизилась на 2 538 тыс. руб.
Важно изучить качество и ликвидность дебиторской задолженности. Одним из показателей, используемых для этой цели, является период оборачиваемости дебиторской задолженности (Тоб), или период инкассации долгов:
Тоб = Д * ДЗ / В (3.1.)
2007 г.: Тоб=360*247 479/199 293=447 дней
2008 г.: Тоб=360*269 154/296 214=327 дней
Снижение оборотных активов на 13 946 тыс. руб. вызвано продажей договора совместной деятельности. Наблюдается сокращение срока оборачиваемости на 120 дней, что говорит об эффективном управлении дебиторской задолженностью, поскольку сокращается риск ее непогашения.
Качество дебиторской задолженности оценивается также удельным весом в ней вексельной формы расчетов, поскольку вексель является высоколиквидным активом, который может быть реализован третьему лицу до наступления срока его погашения. Вексельная форма расчетов в Обществе в период 2007-2008 гг. не использовалась.
Сведения о капитале, имеющемся в распоряжении предприятия, содержатся в пассиве баланса. Каждому виду капитала соответствует определенная статья баланса. По этим данным можно установить, какие изменения произошли в пассивах предприятия, какую часть составляет капитал и резервы, а какую – долгосрочные и краткосрочные обязательства. Данные анализа состава и структуры пассивов сведены в табл. 3.3.
В структуре пассива баланса наблюдается увеличение доли собственного капитала на 71% и соответственное уменьшение доли заемного. Рассматривая структуру заемного капитала, можно сказать, что здесь преобладает кредиторская задолженность, однако наблюдается тенденция к снижению. По сравнению с прошлым годом она уменьшилась на 3%. Доля долгосрочных займов на предприятии незначительна, так как в 2008 году – 0 тыс. руб.
Объем, качественный состав и движение кредиторской задолженности характеризуют состояние платежной дисциплины, свидетельствующее о степени устойчивости предприятия.
Динамика состава и структуры пассивов, тыс. руб. Таблица 3.3
| Пассив баланса | Абсолютные величины, т.р. | Удельные веса, % | Изменения | ||||
| 2007г. | 2008г. | 2007г | 2008г | в абсол. величинах | в удельных весах | в % к прошлому году | |
| Собственный капитал | 783 859 | 781 551 | 86% | 93% | - 2 308 | 7% | 6% |
| Заемный капитал, в т.ч. | 122 641 | 59 271 | 14% | 7% | -63 370 | -7% | -52% |
| долгосрочные обязательства | 5 872 | 0 | 1% | 0% | -5 872 | -1% | -100% |
| Краткосроч. Обязательства | 14 515 | 1 075 | 2% | 0,1% | -13 440 | -1% | -93% |
| кредиторская задолж-ть | 56 501 | 54 696 | 6% | 6% | -1 805 | 0% | -3% |
| доходы будущих периодов | 45 753 | 3 500 | 5% | 0,4% | -42 253 | -5% | -92% |
| Источники имущества – всего | 906 500 | 889 322 | 100% | 100% | -17 178 | 0% | -2% |
По некоторым позициям кредиторской задолженности, произошло увеличение по:
задолженности перед персоналом на 1703 тыс. руб. или на +56%,
задолженности перед государственными внебюджетными фондами на 1115 тыс. руб. или на +121%,
задолженности по налогам и сборам на 806 тыс. руб. или на +20%.
3.2 АНАЛИЗ ПЛАТЕЖЕСПОСОБНОСТИ ПРЕДПРИЯТИЯ
В ходе анализа финансового состояния предприятия используются различные данные форм бухгалтерской отчетности. При этом основными источниками информации являются форма № 1 «Бухгалтерский баланс» и форма № 2 «Отчет о прибылях и убытках».
В мировой и российской экономике используются различные показатели для оценки платежеспособности и финансовой устойчивости предприятий. Наиболее существенными показателями, характеризующими платежеспособность предприятия, являются коэффициенты ликвидности. Под ликвидностью предприятия понимается его способность платить по своим краткосрочным обязательствам. Одним из способов оценки ликвидности является сопоставление между собой отдельных элементов пассива и актива баланса.
Существуют различные методики анализа платежеспособности. Наиболее распространённой является методика, основанная на расчёте и использовании системы коэффициентов, расчёт которых, как правило, ведётся по данным бухгалтерского баланса. Для начала проводятся расчеты по определению ликвидности баланса предприятия. Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков погашения.
Все активы предприятия в зависимости от степени ликвидности, т.е. скорости превращения в денежные средства, можно условно подразделить на следующие четыре группы:
1. Наиболее ликвидные активы (Анл) — суммы по всем статьям денежных средств, которые могут быть использованы для выполнения текущих расчетов немедленно. В эту группу включают также краткосрочные финансовые вложения и налог на добавленную стоимость по приобретенным ценностям (строки баланса 220+250-252+260).
2007 г.: Анл = 36 750+81+4 001 = 40 832 тыс. руб.
2008 г.: Анл = 18 994 + 81 + 411 = 19 486 тыс. руб.
Снижение наиболее ликвидных активов на 21 346 тыс.руб. сигнализирует о снижении таких активов как НДС, денежных средств.
2. Быстрореализуемые активы (Абр) — активы, для обращения которых в наличные средства требуется определенное время. В эту группу включают дебиторскую задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) и прочие оборотные активы (строки баланса 240+270).
2007 г.: Абр = 18 849 + 13 970 =32 819 тыс. руб.
2008 г.: Абр = 43 107 + 24 = 43 131 тыс. руб.
Увеличение быстрореализуемых активов на 10 312 тыс. руб. произошло по причине увеличения дебиторской задолженности на 24 258 тыс. руб.
3. Медленно реализуемые активы (Амр) — менее ликвидные активы — это запасы, дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) (строки баланса 210+230).
2007 г.: Амр = 270 797 тыс. руб.
2008 г.: Амр = 321 786 тыс. руб.
4. Трудно реализуемые активы (Адс) — активы, предназначенные для использования в хозяйственной деятельности в течение относительно продолжительного периода. В эту группу включаются статьи I раздела актива баланса «Внеоборотные активы» (строка баланса 190).
2007