Комплексный анализ производственно-хозяйственной деятельности ОАО "Севуралбокситруда" и предложения по повышению эффективности его производства
| Показатели | Ед. изм. | 2007 год | 2008 год | Изменение, +/- | Темп роста |
| Объем производства | тыс. т. | 985 | 1 503 | 517 | 153 |
| Сумма постоянных затрат | тыс. руб. | 81 047 | 123 075 | 42 028,43 | 151,8 |
| Сумма переменных затрат | тыс. руб. | 58 952 | 76 574 | 17 622 | 129,9 |
| Сумма переменных затрат на единицу продукции | тыс. руб. | 59,85 | 50,96 | -8,88 | 85,14 |
| Себестоимость добычи | тыс. руб. | 184 097 | 257 026 | 72 928,51 | 139,6 |
| Себестоимость добычи 1 тонну руды | руб. | 187 | 171 | -16 | 91,44 |
Используя следующую факторную модель, произведем расчет влияния факторов на изменение себестоимости методом цепной подстановки:
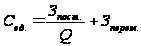 , (4.1)
где Q – объем добычи руды, тыс.тонн;
Зпост – величина постоянных затрат, тыс. руб.;
Зперем – удельные переменные затраты на ед. продукции, руб.
По данным таблицы можно отметить, что себестоимость добычи 1 тонну руды в 2008 году по сравнению с 2007 годом снизилась на 16 руб. на тонну. На это снижение повлияли такие факторы, как: изменение объема добычи боксита и снижение удельных переменных затрат. Отрицательно повлияло увеличение величины постоянных затрат.
В результате увеличения объемов добычи боксита на 517, 45 тонн, произошло снижение себестоимости боксита на 28,34 руб. на тонну. В результате увеличения постоянных затрат в себестоимости боксита на 42 028,43 тыс. руб. произошло увеличение себестоимости на 27,97 руб. на тонну. В результате снижения удельных переменных затрат в себестоимости боксита произошло снижение себестоимости на 8,88 руб. на тонну.
Факторный анализ себестоимости добычи 1 тонны боксита, руб. Таблица 4.4
| Фактор | Алгоритм расчета | С | Изменение |
| 2007 год |
|
142,13 | --- |
| Объем добычи боксита |
|
113,77 | -28,36 |
| Постоянные затраты |
|
141,74 | 27,97 |
| Переменные затраты |
|
132,85 | -8,88 |
| Итого | -16 | ||
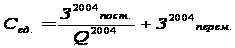
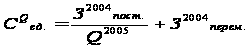
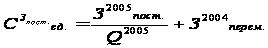
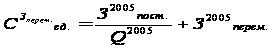
Таким образом, резервом снижения себестоимости добычи боксита можно назвать снижение постоянных затрат в себестоимости продукции.
4.2 АНАЛИЗ ЗАТРАТ НА РУБЛЬ ТОВАРНОЙ ПРОДУКЦИИ
Важный обобщающий показатель себестоимости продукции - затраты на рубль товарной продукции, который выгоден тем, что он очень универсальный: может рассчитываться в любой отрасли производства, и наглядно показывает прямую связь между себестоимостью и прибылью. Исчисляется он отношением общей суммы затрат на производство и реализацию продукции к произведенной товарной продукции в действующих ценах. На его уровень оказывает объективное влияние как внешние, так и внутренние, как объективные, так и субъективные факторы.
Основными факторами, влияющими на изменение уровня затрат на рубль товарной продукции являются:
- изменение цен на выпускаемую продукцию и материальные ресурсы;
- изменение себестоимости выпускаемой продукции;
- изменение структуры товарной продукции.
Исходные данные для оценки влияния факторов на изменение затрат на 1 рубль товарной продукции представлены в табл. 4.5.
Исходные данные для оценки влияния факторов на изменение затрат на 1 рубль товарной продукции Таблица 4.5
| Показатели | Ед. изм. | 2007 год | 2008 год | Изменение, +/- | Темп роста |
| Объем добычи руды | тыс. т. | 985 | 1 503 | 517,45 | 153 |
| Производственная себестоимость добычи руды | тыс. руб. | 184 097 | 257 026 | 72 929,51 | 151,9 |
| Производственная себестоимость добычи 1 тонны руды | руб. | 187 | 171 | -16 | 91,14 |
| Цена 1 тонны руды | руб. | 190,72 | 196,46 | 5,74 | 103,0 |
| Товарная продукция | тыс. руб. | 199 263 | 295 143 | 95 880 | 148,12 |
| Затраты на 1 рубль товарной продукции | руб. | 0,9 | 0,8 | -0,10 | 94,6 |
Для оценки влияния факторов на изменение затрат на 1 рубль товарной продукции используется следующая факторная модель (см. табл. 4.6):
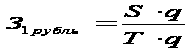 , (4.2)
где S – производственная себестоимость 1 тонны продукции, руб.;
q – объем добычи, тонн;
Т – цена 1 тонны руды, руб.
По данным таблицы 4.6 можно отметить, что в 2008 году по сравнению с 2007 годом затраты на 1 рубль товарной продукции снизились на 0,11 руб. и составили 0,87 руб. Положительно на изменение затрат на 1 рубль товарной продукции, повлияли такие факторы как увеличение объема добычи боксита и продажной цены на боксит. Отрицательно повлияло изменение себестоимости добычи руды.
Факторный анализ затрат на 1 рубль товарной продукции, руб. Таблица 4.6
| Фактор | Алгоритм расчета | Затраты на 1 рубль | Изменение |
| 2007 год |
|
0,98 | --- |
| Объем добычи боксита |
|
0,64 | -0,34 |
| Производственная себестоимость добычи 1 тонны руды |
|
0,90 | 0,26 |
| Цена 1 тонны руды |
|
0,87 | -0,03 |
| Итого | -0,11 | ||
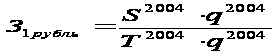
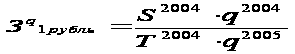
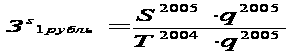
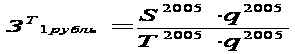
В результате увеличения объемов добычи боксита на 517 450 тонн, произошло снижение затрат на 1 рубль товарной продукции на 0,34 руб. В результате увеличение продажной цены на боксит на 5,74 руб., произошло снижение затрат на 1 рубль товарной продукции на 0,03 руб. Несмотря на снижение себестоимости 1 тн боксита на 8,86 руб., данный фактор увеличил затраты на 1 рубль товарной продукции на 0,26 руб.
Таким образом, резервом снижения затрат на 1 рубль товарной продукции можно назвать дальнейшую работу в отношение снижения себестоимости 1 тонны руды.
Себестоимость продукции можно определить на основе постоянных и удельных переменных затрат, которые зависят от уровня материалоемкости продукции и стоимости потребленных ресурсов.
В соответствии с этим себестоимость продукции определяется следующим образом:
С = И пост + И перем * q , (4.3)
где И пост – постоянные затраты, тыс. руб.;
И перем– удельные переменные затраты, руб.;
q – объем добычи руды, тыс. тонн.
Влияние постоянных и переменных затрат на 1 рубль товарной продукции можно определить используя следующую факторную модель:
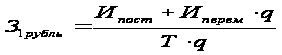 , (4.4)
Где И пост – постоянные затраты, тыс. руб.;
И перем – удельные переменные затраты, руб.;
q – объем добычи руды, тыс. тонн.
Исходные данные для оценки влияния факторов на изменение затрат на 1 рубль товарной продукции представлены в табл. 4.7.
Исходные данные для оценки влияния факторов на изменение затрат на 1 рубль товарной продукции Таблица 4.7
| Показатели | Ед. изм. | 2007 год | 2008 год | Изменение, +/- | Темп роста |
| Объем добычи руды | тыс. т. | 985 | 1 503 | 517,45 | 153 |
| Величина переменных затрат | тыс. руб. | 58 952 | 76 574 | 17 622 | 129,9 |
| Величина постоянных затрат | тыс. руб. | 81 047 | 123 075 | 42 028,43 | 151,8 |
| Удельные переменные затраты | руб. | 59,85 | 50,96 | -8,88 | 85,1 |
| Цена 1 тонны руды | руб. | 190,72 | 196,46 | 5,74 | 103 |
| Затраты на 1 рубль товарной продукции | руб. | 0,9 | 0,8 | -0,10 | 94,6 |
Оценка влияния изменения переменных и постоянных затрат на изменение затрат на 1 рубль товарной продукции производится способом цепных подстановок. Результаты расчетов представлены в табл. 4.8.
Факторный анализ затрат на 1 рубль товарной продукции Таблица 4.8
| Фактор | Алгоритм расчета | З 1 рубль | Изменение |
| 2007 год |
|
0,98 | --- |
| Объем добычи боксита |
|
0,64 | -0,34 |
| Удельные переменные затраты |
|
0,75 | 0,11 |
| Величина постоянных затрат |
|
0,9 | 0,15 |
| Цена 1 тонны руды |
|
0,87 | -0,03 |
| Итого | -0,11 | ||
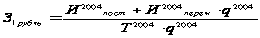
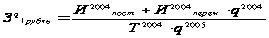
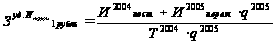
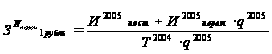
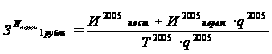
По данным таблицы 4.8 можно отметить, что в 2008 году по сравнению с 2007 годом затраты на 1 рубль товарной продукции снизились на 0,11 руб. и составили 0,87 руб. Положительно на изменение затрат на 1 рубль товарной продукции повлияли такие факторы как изменение объема добычи боксита и увеличение продажной цены на боксит. Отрицательно повлияло изменение себестоимости добычи руды, как в части переменных, так и в части постоянных затрат.
В результате увеличения объемов добычи боксита на 517 450 тонн, произошло снижение затрат на 1 рубль товарной продукции на 0,33 руб. В результате увеличение продажной цены на боксит на 5,74 руб., произошло снижение затрат на 1 рубль товарной продукции на 0,03 руб.
Увеличение постоянных затрат в себестоимости на 33 639,50 тыс. руб. привело к увеличению затрат на 1 рубль товарной продукции на 0,16 руб. Несмотря на снижение удельных переменных затрат на 1 тонну боксита на 1,14 руб., данный фактор увеличил затраты на 1 рубль товарной продукции на 0,12 руб. Таким образом, резервом снижения затрат на 1 рубль товарной продукции можно назвать снижение постоянных расходов в себестоимости 1 тонны руды.
4.3 АНАЛИЗ АМОРТИЗАЦИОННЫХ ОТЧИСЛЕНИЙ
Для анализа амортизационных отчислений в целом за 2007 и 2008 годы необходимы исходные данные, представленные в таблице 4.9.
Анализ амортизационных отчислений за 2007 - 2008 г.г. Таблица 4.9
| Показатели | Ед. изм. | 2007 г. | 2008 г. | Отклонение | Темп роста, % |
| Балансовая стоимость основных фондов | тыс. руб. | 469 002 | 443 451 | - 25 551 | 94,0 |
| Средняя норма амортизации | % | 2,77 | 5,59 | +2,82 | 201,0 |
| Всего амортизационных отчислений | тыс. руб. | 13 029 | 24 828 | + 11 799 | 190,0 |
Факторный анализ размера амортизационных отчислений проводится по следующей модели:
 , (4.5)
где: На – норма амортизационных отчислений, % ;
Сб – балансовая стоимость основных фондов, тыс. руб.
Факторный анализ амортизационных отчислений, тыс. руб. Таблица 4.10
| Фактор | Алгоритм расчета | А | Изменение |
| 2007 год | 2,77∙469 002/100 = | 13 029 | --- |
| Балансовая стоимость основных фондов, | 2,77∙443 451/100 = | 12 283,59 | -745,41 |
| Норма амортизационных отчислений | 5,59∙443 451/100 = | 24 828 | 12 544,41 |
| Итого | 11 799 | ||
По данным таблицы видно, что размер амортизационных отчислений в 2008 г. увеличился на 11 799 тыс. руб. (90%) в большей степени за счет увеличения нормы амортизационных отчисление на 101% и за счет снижения балансовой стоимости основных фондов на 6%.
4.4 МЕРОПРИЯТИЯ ПО СНИЖЕНИЮ СЕБЕСТОИМОСТИ
В качестве основных факторов, влияющих на динамику издержек предприятия, необходимо отметить расходы на материалы, содержание, эксплуатацию и износ основных средств, а также транспортные затраты. Поскольку данные статьи затрат занимают наибольший удельный вес в общей сумме расходов, предприятие должно уделять максимальное внимание оптимизации затрат по названным статьям с целью их сокращения и снижения общей себестоимости работ.
Снижение себестоимости возможно по следующим основным направлениям – в результате увеличения объема работ по добыче боксита, роста производительности труда, сокращения затрат на производство за счет экономного использования сырья, материалов, электроэнергии, топлива, рационального использования основных средств, сокращения непроизводительных расходов и другое.
Предлагая мероприятия по снижению себестоимости, необходимо заранее определить ожидаемый результат. Снижение себестоимости (в процентах) за счет увеличения объема работ по добыче боксита рассчитывают по формуле:
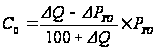 , (4.6.)
где DQ – увеличение объема работ сравнению с предыдущим годом, %;
DРуо – увеличение расходов по управлению и обслуживанию по сравнению с предыдущим годом, %;
Руо – удельный вес расходов по управлению и обслуживанию за предыдущий год.
DQ = (1 503 / 985) х 100 – 100 = 53%
DРуо = (57 376 / 44 098) х 100 – 100 = 59%
Со =( (53-59)/(100+53)) х 23,95 = - 0,93%.
Таким образом, за счет увеличения объемов производства предприятие сможет снизить себестоимость работ на 0,93%.
Расчет влияния производительности труда на себестоимость производится по аналогичной формуле.
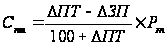 , (4.7.)
где DПТ – изменение производительности труда по сравнению с предыдущим годом, %;
DЗП – изменение средней заработной платы по сравнению с предыдущим годом, %;
Руо – удельный вес расходов на оплату труда рабочих за предыдущий год.
Спт = ((9,09-10,71) / (100+47,71)) х 73 = - 0,8%
Таким образом, резерв снижения себестоимости за счет увеличения производительности труда составляет 0,8%.
Помимо наращивания объемов производства предприятию необходимо уделить внимание сокращению затрат на прокат бурового оборудования и бурильных труб по процессу «Эксплуатационная разведка». Результаты анализа затрат участка буровых работ за 2008 г. по данным статьям показали, что их рост произошел за счет увеличения продолжительности бурения и снижения коммерческой скорости бурения. Показатели, характеризующие время и скорость бурения, подвержены влиянию следующих факторов:
большой объем ремонтных работ;
изготовление нестандартного оборудования для бурения;
большой объем погрузочно-разгрузочных работ силами вышкомонтажных бригад;
увеличение затрат на ликвидацию аварий, осложнений, потеря проходки;
увеличение времени простоев буровых бригад (в том числе из-за низкой температуры).
Названные факторы напрямую связаны с уровнем аварийности производства.
Сокращение затрат на производство за счет повышения уровня производительности труда, экономного использования сырья, материалов, электроэнергии, топлива, оборудования, сокращения непроизводительных расходов.
Величина резервов может быть определена по формуле:

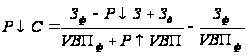 ,
где РЇЗ – сокращение затрат
Зд – дополнительные затраты на освоение резервов увеличения производства
VВПф – объем производства
Зф – фактические затраты.
Проанализируем возможность сокращения затрат на примере 2008 года.
По итогам года для получения нулевой прибыли (ее порога) необходимо снизить затраты при существующем объеме производства.
Для получения нулевой прибыли (по бухгалтерскому учету) необходимо снизить затраты на 2308 (чистый убыток по 2008 г.).
Это должно быть достигнуто с помощью введения в эксплуатацию новой единицы техники экскаваторов, что позволит снизить затраты по ремонту существующей техники и ее обслуживанию в ремонтно-механических мастерских.
Стоимость экскаватора – 27 386 тыс. руб.
Объем реализации останется прежним, так как на 2008 г. заключены договоры с покупателями на тех же условиях.
РЇС = ( (199 650 – 2308 + 27 386) / (295 143 + 0) ) – (199 650 / 295 143) = 85 тыс. руб
Сумма небольшая, но перед нами стояла задача нулевого порога прибыли по бухгалтерскому учету, это позволило снизить затраты на 85 тыс. руб., и избежать налогового бремени в части уплаты налога на прибыль, что отрицательно бы сказалось на финансовом состоянии предприятия. Это связано с тем, что предприятие недостаточно финансово устойчиво по итогам 2008 г. и необходимо дополнительно провести анализ для снижения других затрат.
Экономия затрат по топливу.
В ОАО «СЕВУРАЛБОКСИТРУД» наиболее затратной частью себестоимости являются материальные затраты, которые по удельному весу в 2007 г. и в 2008 г. составили 49%.
В материальных затратах одна из статей – топливо. Производство бокситов – круглосуточное, режим работы техники – двусменный, и предприятию необходимо провести мероприятия по снижению затрат по топливу не в части их количества, а в стоимости. Экономия топлива на его количестве нецелесообразна в настоящий момент. В ОАО «СЕВУРАЛБОКСИТРУД» отдел главного механика и планово-экономическая служба ежемесячно разрабатывают таблицы, в которых определен норматив потребления топлива с учетом всех имеющихся условий: сменность работ, возможные ремонты, отвлечение техники на другие объемы. Все это влияет на премирование работников по Положению которого экономия дизельного топлива влечет за собой выплату премиальных. Проведем анализ по цене дизельного топлива основных поставщиков для ОАО «СЕВУРАЛБОКСИТРУД» с тем, чтобы определить приоритетное направление работы с контрагентом, который наиболее выгоден не только по цене, но и условиям поставки.
В настоящий момент два поставщика дизельного топлива: ООО «Северный Альянс» и ООО «ЛУКОЙЛ-Севернефтепродукт». Условия поставки разные:
ООО «Северный Альянс» - автомобильным транспортом до рудника.
ООО «ЛУКОЙЛ-Севернефтепродукт» - ж/д транспортом до рудника.
Основные характеристики и условия поставок представлены в табл.4.15
Сравнительные характеристики поставок топлива, руб. Таблица 4.15
| 1 квартал 2008 | |||
| Показатели | Северный Альянс | ЛУКОЙЛ-Севернефтепродукт | Откл., +/- |
| 1 | 2 | 3 | 4 |
| Чистая цена топлива за 1 т | 15 200 | 14 731 | 469 |
| Доставка, в т.ч. | 750 | 364 | 386 |
| автомобильным транспортом | 750 | ||
| ж/д тариф № 1 до Чинья-Ворыка | 169 | ||
| ж/д тариф № 2 от Ч.-В. до рудника | 195 | ||
| Цена топлива, всего | 15 950 | 15 095 | 855 |
| 2 квартал 2008 | |||
| Показатели | Северный Альянс | ЛУКОЙЛ-Севернефтепродукт | Откл., +/- |
| Чистая цена топлива за 1 т. | 15 500 | 14 431 | 1069 |
| Доставка, в т.ч. | 750 | 364 | 386 |
| автомобильным транспортом | 750 | ||
| ж/д тариф № 1 до Чинья-Ворыка | 169 | ||
| ж/д тариф № 2 от Ч.-В. до рудника | 195 | ||
| Цена топлива, всего | 16 250 | 14 795 | 1455 |
| 3 квартал 2008 | |||
| Показатели | Северный Альянс | ЛУКОЙЛ - евернефтепродукт | Откл., +/- |
| Чистая цена топлива за 1 т. | 14 700 | 13 730 | 970 |
| Доставка, в т.ч. | 750 | 364 | 386 |
| автомобильным транспортом | 750 | ||
| ж/д тариф № 1 до Чинья-Ворыка | 169 | ||
| ж/д тариф № 2 от Ч.-В. до рудника | 195 | ||
| Цена топлива, всего | 15 450 | 14 094 | 1356 |
| 4 квартал 2008 | |||
| Показатели | Северный Альянс | ЛУКОЙЛ-Севернефтепродукт | Откл., +/- |
| Чистая цена топлива за 1 т. | 14 900 | 13 730 | 1170 |
| Доставка, в т.ч. | 750 | 364 | 386 |
| автомобильным транспортом | 750 | ||
| ж/д тариф № 1 до Чинья-Ворыка | 169 | ||
| ж/д тариф № 2 от Ч.-В. до рудника | 195 | ||
| Цена топлива, всего | 15 650 | 14 094 | 1556 |
Как видно из табл.4.15, наиболее выгодный поставщик – ООО «Лукойл-Севернефтепродукт».
Количество топлива, купленное у ООО «Северный Альянс» в 2008 г. – 368 616 литров (311 тонн). Средняя цена по году – 15 825 руб./т.
311 х 15 825 = 4 921 575 руб.
Количество топлива, купленное у ООО «Лукойл-Севернефтепродукт»» в 2008 г. – 242 375 литров (205 тонн). Средняя цена по году – 14 520 руб./т.
205 х 14 520 = 2 976 600 руб.
Всего: 4 921 575+2 976 600 = 7 898 175 руб.
Проведем дополнительный анализ с условием, что все приобретенное топливо у ООО «ЛУКОЙЛ-Севернефтепродукт».
(311+205) х 14 520 = 7 492 320 руб.
Дополнительная экономия в рублях составила бы:
7 898 175 – 7492 320 = 405 855 руб.
Дополнительная экономия в тоннах составила бы:
405 855 / 14 520 = 27,95 тонн или 33 079 л.
ЗАКЛЮЧЕНИЕ
Анализ производственно-хозяйственной деятельности дает возможность выявить пути и резервы повышения эффективности производства, прибыли и рентабельности предприятий. В настоящее время, когда сохранить финансовую устойчивость становится трудно, особое значение приобретает поиск резервов и путей выхода из сложной экономической ситуации с наименьшими потерями. В худшем положении оказываются предприятия, специфика которых требует значительных капитальных вложений с достаточно длительным сроком окупаемости. К таким предприятиям относится и предприятие ОАО «Боксит Тиммана», осуществляющее добычу и транспортировку бокситов.
Производственный процесс довольно продолжителен, требует большого количества финансовых и других вложений. Кроме того, это производство связано с определенным риском: добытое количество бокситов может в конечном итоге не дать выручки (несоответствие качеству) или дать его в недостаточном для покрытия расходов объеме.
ОАО «СЕВУРАЛБОКСИТРУД» в таких условиях должен пересматривать свою политику в области управления издержками и доходами. Одним из шагов в этом направлении является детальный анализ и последующее снижение себестоимости производства бокситов. Именно поэтому данная работа посвящена проблемам финансового анализа и управления затратами.
Анализируя основные показатели деятельности предприятии можно отметить следующее:
Рост добычи боксита на 153% по сравнению с 2007 г. свидетельствует о повышении спроса заводов-потребителей, а также соответствии добываемого полезного ископаемого мировым стандартам, что увеличивает спрос зарубежных покупателей. Это подтверждает такой показатель как рост реализации, который составил 151% по сравнению с 2007 г.
При росте выручки на 148% рост себестоимости составил 140%.
При увеличении объемов добычи произошел рост численности на 143%.
Услуги сторонних организаций являются наиболее затратной частью. Поэтому рост в 109% является негативным фактором, так как привлечение подрядных организаций является несколько рискованным, потому что в силу постоянно меняющейся экономической ситуации в регионе и в стране в целом, постоянно требуется перерасчет оказываемых услуг, что скачкообразно сказывается на себестоимости.
По доле участия в производственном процессе доля активной части ОФ возросла на 51 639 тыс. руб. (136%) в 2008 г., доля пассивной части снизилась на 74 041 тыс. руб. (77%).
По специфике деятельности ОАО «СЕВУРАЛБОКСИТРУД» к активным основным средствам относятся: машины и оборудование, транспортные средства, инструмент и инвентарь. К пассивным основным средствам относятся: здания, сооружения.
Коэффициент поступления основных средств снизился с 0,64 до 0,24.
Коэффициент выбытия основных средств повысился с 0,06 до 0,28.
Замедление срока обновления основных средств с 0,59 до 4,42 свидетельствует об обновлении парка основных средств в 2007 году, и потребность покупки новых средств в 2008 г. несколько снижена, так как, например, средний срок эксплуатации транспортных средств 3-5 лет в зависимости от срока амортизации и режимности работ (односменность или двухсменость).
Снижение коэффициента прироста основных средств с 1,63 до -0,05.
Коэффициент износа изменился незначительно с 0,04 до 0,08 в связи с низким поступлением основным средств, а значит износ уже имеющихся основных средств возрос.
В 2008 г. фондоотдача повысилась на 0,25 по сравнению с 2007 г., что свидетельствует о максимальном использовании основных фондов, улучшении структуры, увеличении активного времени работы основной техники (при снижении простоев), и, соответственно, увеличении среднедневной выработки на 23,68 тыс. руб. на машиночас.
Общество максимально использует резервы роста фондоотдачи: увеличение объемов производства на 95 880 тыс. руб. при снижении среднегодовой стоимости основных средств на 25 551 тыс. руб.
Фактическая численность в 2008 году выше 2007 на 5%, из них 2,6% это промышленно-производственный персонал Участка №1 (базальтовый карьер).
Соответственно, все вышесказанные выводы подтверждают рост коэффициента приема на работу, который по сравнению с 2007 г. увеличился на 0,017 и составляет 0,293.
В натуральном выражении производительность труда в 2008 году увеличилась на 637,32 т./чел. или на 17,7% и составила 4232,39 т./чел. В стоимостном выражении производительность труда увеличилась: в действующих ценах – на 134,71 тыс. руб./чел. или на 19,6%; в сопоставимых ценах – на 123,53 тыс. руб./чел. или на 17,7%.
Наибольшее изменение прибыли произошло за счет увеличения цены (96 627 тыс. руб.). На изменение прибыли повлиял объем реализованной продукции (6944 тыс. руб.), однако увеличение себестоимости реализации оказало отрицательное влияние (-83 053 тыс. руб.). Предприятию необходимо контролировать прочие операционные расходы, которые снижают ликвидность баланса.
Рентабельность по всем показателям растет, особенно рентабельность реализованной продукции (на 6,639%), что свидетельствует о снижении удельного веса себестоимости реализованной продукции, и, как следствие, возросла доходность продукции. Рентабельность производственных ресурсов также увеличилась (на 2,027%), доходность продукции возросла на 5,932%.
Темпы прироста прибыли и темпы прироста выручки больше темпов прироста активов. Это позволяет сделать вывод, что повышение эффективности использования активов происходило в основном за счет роста цен на продукцию, товары, работы, услуги, и, соответственно, повысило удельную отдачу активов на выручку, то есть на 1 тыс. руб. активов по 2007 г. пришлось 0,219 тыс. руб. выручки, по 2008 г. – на 1 тыс. руб. активов 0,333 тыс. руб. выручки.
Негативным фактором для предприятия является увеличение запасов, так как существует риск «затаривания» складов, а, как известно, запасы являются труднореализуемыми активами. Рост в 53