Комплексный анализ производственно-хозяйственной деятельности ОАО "Севуралбокситруда" и предложения по повышению эффективности его производства
2008 г.: Адс = 504 919 тыс. руб.
Первые три группы активов в течение текущего хозяйственного периода могут постоянно меняться, они относятся к текущим активам (ТА) предприятия.
2007 г.: ТА = 40 832+32 819+270 797=344 448 тыс. руб.
2008 г.: ТА = 19 486+43 131+321 786=384 403 тыс. руб.
Пассивы баланса по степени возрастания сроков погашения обязательств группируются следующим образом:
1. Наиболее срочные обязательства (Пнс) — кредиторская задолженность, расчеты по дивидендам (строки баланса 620+630+660).
2007 г.: Пнс = 56 501 тыс. руб.
2008 г.: Пнс = 54 696 тыс. руб.
2. Краткосрочные пассивы (Пкс) — краткосрочные заемные кредиты банков и прочие займы, подлежащие погашению в течение 12 месяцев после отчетной даты, доходы будущих периодов, резервы предстоящих расходов и платежей (строки баланса 610+640+650).
2007 г.: Пкс = 14 515+45 753=60 268 тыс. руб.
2008 г.: Пкс = 1 075+3 500=4 575 тыс. руб.
3. Долгосрочные пассивы (Пдс) — долгосрочные заемные кредиты и прочие долгосрочные пассивы — статьи IV раздела баланса «Долгосрочные пассивы» (строка баланса 590).
2007 г.: Пдс = 5 872 тыс. руб.
2008 г.: Пдс = 0 тыс. руб.
4. Постоянные пассивы (Пп) — статьи III раздела баланса «Капитал и резервы» (строка баланса 490).
2007 г.: Пп = 783 859 тыс. руб.
2008 г.: Пп = 830 051 тыс. руб.
Для определения ликвидности баланса следует сопоставить итоги по каждой группе активов и пассивов. Баланс считается абсолютно ликвидным, если выполняются условия:
Анл >= Пнс
Абр >= Пкс
Амр >= Пдс
Адс <= Пп
Если выполняются первые три неравенства, т.е. текущие активы превышают внешние обязательства предприятия, то обязательно выполняется последнее неравенство, которое имеет глубокий экономический смысл: наличие у предприятия собственных оборотных средств; соблюдение минимального условия финансовой устойчивости. Невыполнение какого либо из первых трех неравенств свидетельствует о том, что ликвидность баланса в большей или меньшей степени отличается от абсолютной.
Результаты анализа ликвидности баланса предприятия сведены в табл. 3.4.
Оценка ликвидности баланса, тыс. руб. Таблица 3.4
| Актив | На начало периода | На конец периода | Пассив | На начало периода | На конец периода | Платежный излишек или недостаток | |
| на начало периода | на конец периода | ||||||
| Анл | 40 832 | 19 486 | Пнс | 56 501 | 54 696 | - 15 669 | - 35 210 |
| Абр | 32 819 | 43 131 | Пкс | 60 268 | 4 575 | -27 449 | + 38 556 |
| Амр | 270 797 | 321 786 | Пдс | 5 872 | 0 | +264 925 | + 321 786 |
| Адс | 562 052 | 504 919 | Пп | 783 859 | 830 051 | -221 807 | - 278 940 |
| Итого | 906 500 | 889 322 | Итого | 906 500 | 889 322 | 0 | 0 |
Результаты расчетов показывают, что на этом предприятии сопоставление итогов групп по активу и пассиву имеет следующий вид:
2007 г.:
Анл < Пнс
Абр < Пкс
Амр > Пдс
2008 г.:
Адс < Пп
Анл < Пнс
Абр < Пкс
Амр > Пдс
Адс > Пп
Исходя из этого, можно охарактеризовать ликвидность баланса ОАО «СЕВУРАЛБОКСИТРУД» как недостаточную. Сравнение итогов первой группы показывает тенденцию увеличения текущей ликвидности, однако сопоставление итогов второй группы показывает уменьшение текущей ликвидности в недалеком будущем. Однако сравнение итогов третьей группы отражает значительный платежный излишек и свидетельствует о реальной возможности увеличения ликвидности, но в более отдаленном будущем.
Таким образом, изучаемое предприятие имеет риск снижения финансовой устойчивости в последующие периоды, так как в рассматриваемом периоде наблюдается тенденция к ухудшению финансовой ситуации на предприятии. В связи с этим руководству предприятия необходимо принимать меры к стабилизации положения с целью недопущения банкротства предприятия.
Наиболее ликвидные активы покрывают наиболее срочные обязательства. Также следует отметить, что величина постоянных пассивов значительно больше величины долгосрочных активов.
Более детальный анализ ликвидности можно провести при помощи расчета финансовых коэффициентов:
1. Критический коэффициент ликвидности (Ккл) определяется по формуле:
Ккл = (AII – стр. 210 – стр. 230) / ПV (4.2.)
Нормальное значение - Ккл > 0.8 – 1. Коэффициент показывает, насколько ликвидные средства предприятия покрывают его краткосрочную задолженность, отражает прогнозируемые платежные возможности предприятия при условии своевременного проведения расчетов с дебиторами.
2007 г.: Ккл = (344 448-42 167-228 630)/116 769=0,6
2008 г.: Ккл = (384 403-95 739-226 047)/59 271=1,056
2. Коэффициент текущей ликвидности (покрытия или платежеспособности) (Кп) показывает, достаточно ли у предприятия средств, которые могут быть использованы им для погашения краткосрочных обязательств в течение года. Это основной показатель платежеспособности предприятия. То есть он показывает платежные возможности предприятия, оцениваемые при условии не только своевременных расчетов с дебиторами и благоприятной реализации готовой продукции, но и продажи в случае нужды прочих элементов материальных оборотных средств. В соответствии с мировой практикой значение этого коэффициента должно находиться в диапазоне от 1 до 2. При этом рассчитывается два коэффициента: фактический и нормативный. Фактический коэффициент текущей ликвидности определяется по формуле:
Кпф = AII / ПV (4.3.)
2007 г.: Кпф = 344 448/116 769=2,9
2008 г.: Кпф = 384 403/59 271=6,48
Нормативный коэффициент текущей ликвидности определяется по формуле:
Кпн = (А210 + ПV) / ПV (4.4.)
2007 г.: Кпн = (42 167+116 769)/116 769=1,36
2008 г.: Кпн = (95 739+59 271)/59 271=2,61
При этом задается условие, что Кпф >= Кпн.
3. Коэффициент абсолютной ликвидности (Кал) рассчитывается следующим образом:
Кал = Анл / ПV (4.5.)
Нормальное значение - Кал >= 0.2 – 0.7. Коэффициент показывает, какая часть краткосрочных обязательств может быть погашена в ближайшее время.
2007 г.: Кал = 40 832/116 769=0,35
2008 г.: Кал = 19 486/59 271=0,33
4. Для комплексной оценки ликвидности баланса в целом рекомендуется использовать общий показатель ликвидности (Ло), который определяется по формуле:
Ло = (Анл + 0,5 Абр + 0,3 Амр) / (Пнс + 0,5 Пкс + 0,3 Пдс) (4.6.)
Нормальное значение – Ло >=1.
2007 г.: Ло=(40 832+0.5*32 819+0.3*270 797)/
(56 501+0.5*60 268+0.3*5 872)=138 480,6/88 396,6 = 1,57
2008 г.: Ло=(19 486+0.5*43 131+0.3*321 786)/
(54 696+0.5*4 575+0.3*0)=138 480,6/88 396,6 = 2,41
Рассчитанные коэффициенты представлены в табл. 3.5.
Коэффициенты ликвидности Таблица 3.5
| Показатели | Нормальное ограничение | 2007 г. | 2008 г. | Изменение за период |
| Критический коэффициент ликвидности | > 0,8 – 1 | 0,6 | 1,056 | + 0,456 |
| Коэффициент текущей ликвидности (фактический/ нормативный) | > = 1 – 2 | 2,9/1,36 | 6,48/2,61 | +3,58/+1,25 |
| Коэффициент абсолютной ликвидности | > = 0,2– 0,7 | 0,35 | 0,33 | - 0,02 |
| Общий показатель ликвидности | > = 1 | 1,57 | 2,41 | +0,84 |
На основе рассчитанных показателей можно сделать следующее заключение о платежеспособности предприятия. Значения общего показателя ликвидности соответствуют нормативам. Динамика коэффициента положительная, к 2008 году показатель вырос на 0,84.
Критический коэффициент ликвидности практически не соответствует нормативам, но имеет тенденцию к росту.
Коэффициент абсолютной ликвидности соответствует нормативу, к 2008 составил 0,33. Это говорит о том, что предприятие в ближайшее время сможет погасить 33% краткосрочной задолженности.
Коэффициент текущей ликвидности вырос с 2,9 до 6,48. Это свидетельствует о достаточных платежных возможностях предприятия.
3.3 АНАЛИЗ ФИНАСОВОЙ УСТОЙЧИВОСТИ ПРЕДПРИЯТИЯ
Финансовая устойчивость служит залогом выживаемости и основой стабильности положения предприятия. Она является отражением стабильного превышения доходов над расходами, обеспечивает свободное маневрирование денежными средствами предприятия и путем эффективного их использования способствует бесперебойному процессу производства и реализации продукции. Иными словами, финансовая устойчивость предприятия – это такое состояние его финансовых ресурсов, их распределение и использование, которое обеспечивает развитие предприятия на основе роста прибыли и капитала при сохранении платежеспособности и кредитоспособности в условиях допустимого уровня риска.
Финансовая устойчивость предприятия характеризуется системой абсолютных и относительных показателей. Наиболее обобщающим абсолютным показателем финансовой устойчивости является соответствие (либо несоответствие) величины источников средств для формирования запасов. При этом имеются в виду источники собственных и заемных средств.
Для характеристики источников средств для формирования запасов используются три показателя, отражающие степень охвата разных видов источников:
Собственный оборотный капитал (Ес) в виде разности собственного капитала и внеоборотных активов.
Собственный оборотный и долгосрочный заемный капитал (Ет) в виде суммы собственного оборотного капитала и долгосрочных кредитов и займов.
Общая сумма источников средств, формирующих запасы (Ео) в виде суммы собственного оборотного капитала, долгосрочных и краткосрочных кредитов и займов.
Трем показателям достаточности источников средств соответствуют три показателя обеспеченности ими запасов (З):
Излишек (+) или недостаток (-) собственного оборотного капитала:
Есо = Ес – З;
Излишек (+) или недостаток (-) собственного оборотного и долгосрочного заемного капитала:
Ето = Ет – З;
Излишек (+) или недостаток (-) общей величины основных источников средств для формирования запасов:
Еоо = Ео – З;
Пользуясь этими формулами, можно выделить четыре типа финансовой ситуации:
Абсолютная устойчивость финансового состояния при следующих условиях:
Есо >= 0, Ето >= 0, Еоо >= 0;
Нормальная устойчивость финансового состояния, гарантирующая платежеспособность предприятия:
Есо < 0, Ето >= 0, Еоо >= 0;
Неустойчивое финансовое состояние, сопряженное с нарушением финансовой дисциплины, перебоями в поступлении денежных средств, снижением доходности деятельности предприятия:
Есо < 0, Ето < 0, Еоо >= 0.
Кризисное финансовое положение, близкое к банкротству:
Есо < 0, Ето < 0, Еоо < 0.
Характеристика финансовой устойчивости предприятия представлена в табл. 3.6.
Анализ финансовой устойчивости, тыс. руб. Таблица 3.6
| Показатели | 2007 г. | 2008 г. |
| 1 | 2 | 3 |
| Источники собственных средств | 783 859 | 830 051 |
| Основные средства и прочие внеоборотные активы | 562 052 | 504 919 |
| Наличие собственных источников оборотных средств, (Ес) | +221 807 | + 325 132 |
| Долгосрочные кредиты и заемные средства | 0 | 0 |
| Наличие собственных и долгосрочных заемных источников формирования запасов, (Ет) | +221807 | + 325 132 |
| Краткосрочные кредиты и заемные средства | 14 515 | 1 075 |
| Общая величина основных источников формирования запасов, (Ео) | 236 322 | 326 207 |
| Общая величина запасов, (З) | 42 167 | 95 739 |
| Излишек, недостаток собственных источников оборотных средств, Есо | 179 640 | 229 393 |
| Излишек, недостаток собственных и долгосрочных источников формирования запасов, Ето | 179 640 | 229 393 |
| Излишек, недостаток общей величины основных источников формирования запасов, Еоо | 194155 | 230 468 |
| Тип финансовой ситуации | абсолютная финансовая устойчивость | абсолютная финансовая устойчивость |
Анализируя данную таблицу, можно сказать, что предприятие в 2008 г. находится в абсолютно устойчивом финансовом состоянии, о чем говорит выполнение неравенств:
Есо > 0, Ето > 0, Еоо > 0
Устойчивость финансового состояния предприятия характеризуется также системой относительных показателей – финансовых коэффициентов.
1. Одним из важнейших показателей, характеризующих финансовую устойчивость, его независимость от заемного капитала является коэффициент автономии (Ка), который определяется как отношение собственного капитала к валюте баланса и рассчитывается по формуле:
Ка = П III / ВБ (4.7.)
Оптимальное значение, обеспечивающее достаточно стабильное (независимое) финансовое положение предприятия, находится на уровне – 0.5 – 0.6. Коэффициент характеризует обеспеченность предприятия собственными средствами для осуществления своей финансово-кредитной деятельности.
2007 г.: Ка = 783 859/906 500=0,86
2008 г.: Ка = 830 051/889 322=0,93
Коэффициент автономии предприятия на уровне 86 – 93% показывает, что предприятие практически полностью формирует свои средства за счет собственного капитала и не зависит от внешних кредиторов.
2. Коэффициент соотношения заемных и собственных средств (Кз/с) рассчитывается как отношение заемных и собственных средств:
Кз/с = П V / П III (4.8.)
Нормальное значение – Кз/с <= 1 показывает, какая часть деятельности предприятия финансируется за счет заемных источников средств.
2007 г.: Кз/с = 116 769/783 859=0,15
2008 г.: Кз/с = 59 271/830 051=0,07
Расчеты показывают, что на каждый рубль собственных средств приходилось в 2007 г. 15 копеек, а в 2008 г. – 7 копеек привлеченных средств.
3. Коэффициент маневренности (Км) рассчитывается как отношение собственных оборотных средств к общей величине капитала:
Км = (П III - А I) / П III (4.9.)
Нормальное ограничение – Км >=0.5. Коэффициент показывает, какая часть собственных средств вложена в более мобильные активы. Чем выше доля этих средств, тем больше у предприятия возможность для маневрирования своими средствами.
2007 г.: Км = (783 859-562 052)/783 859=0,28
2008 г.: Км = (830 051-504 919)/830 051=0,39
Коэффициент маневренности увеличился с 28% до 39%, что говорит скорее всего не об ускорении оборачиваемости активов предприятия, а об увеличении стоимости активов.
4. Коэффициент обеспеченности запасов собственными источниками (Коб) равен отношению величины собственных средств к стоимости запасов предприятия:
Коб = (П III + П IV – А I) / А 210 (4.10)
2007 г.: Коб = (783 859+5 872-562 052)/42 167=5,4
2008 г.: Коб = (830 051-504 919)/95 739=3,39
Оптимальный уровень – Коб >= 1
5. Коэффициент реальной стоимости имущества производственного назначения (Крс) равен отношению суммы стоимости основных средств, капиталовложений, оборудования, сырья и незавершенного производства к итогу баланса:
Крс = (А 190 + А 211 + А 213) / ВБ (4.11)
Нормальное значение – Крс >= 0,5. Он показывает, насколько эффективно используются средства предприятия.
2007 г.: Крс = (562 052+9 351+6 696)/906 500=0,64
2008 г.: Крс = (504 919+13 223+22 744)/889 322=0,61
Рассчитанные коэффициенты представлены в табл. 3.7.
Динамика коэффициентов финансовой устойчивости Таблица 3.7
| Показатели | Нормальное ограничение | 2007 г. | 2008 г. | Изменение за период |
| Коэффициент автономии | > 0,5 | 0,86 | 0,93 | +0,07 |
| Коэффициент соотношения заемных и собственных средств | 1 | 0,15 | 0,07 | -0,08 |
| Коэффициент маневренности | 0,5 | 0,28 | 0,39 | 0,11 |
| Коэффициент обеспеченности запасов собственными источниками | 1 | 5,4 | 3,39 | - 2,01 |
| Коэффициент реальной стоимости имущества производственного назначения | >=0,5 | 0,64 | 0,61 | - 0,03 |
На основе рассчитанных коэффициентов можно сделать следующие выводы.
Предприятие независимо и финансово устойчиво, о чем говорит рассчитанный коэффициент автономии. Уровень автономии важен не только для самого предприятия, но и для его кредиторов. Рост коэффициента автономии свидетельствует об увеличении финансовой независимости, повышает гарантии погашения предприятием своих обязательств и расширяет возможности для привлечения средств со стороны.
Низкое значение коэффициента маневренности в 2007 г. означает, что значительная часть собственного капитала предприятия сосредоточена в ценностях иммобильного характера, которые являются менее ликвидными, а, следовательно, не могут быть в течение короткого периода времени преобразованы в денежную наличность.
Коэффициент обеспеченности запасов собственными источниками снизился на 2,01 и превышает норматив, т.е. у предприятия снижается доля собственных оборотных средств.
Коэффициент реальной стоимости имущества производственного назначения соответствует нормативу, что свидетельствует об отсутствии необходимости привлечения долгосрочных заемных средств.
3.5 АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ
Эффективность деятельности предприятия, рациональное использование ресурсов определяют его способность финансовому выживанию. Коэффициенты прибыльности и рентабельности характеризуют эффективность использования капитала предприятия.
Наиболее важные показатели финансовых результатов деятельности предприятия представлены в табл. 3.8.
Сводный отчет о прибылях и убытках, тыс. руб. Таблица 3.8
| Показатели | Абсолютные величины, т.р. | Изменения | Удельный вес в выручке от продажи | ||
| 2007 г. | 2008 г. | в абсолютных величинах | 2007 г. | 2008 г. | |
| Выручка от продажи товаров | 199 263 | 295 143 | 95 879 | 100 | 100 |
| Себестоимость проданных товаров | 184 096 | 257 026 | 72 930 | 86 | 84 |
| Валовая прибыль | 27 751 | 47 969 | 20 218 | 14 | 16 |
| Коммерческие расходы | 11 030 | 20 161 | 9 131 | 6 | 7 |
| Прибыль от продаж | 16 721 | 27 808 | 11 087 | 8 | 9 |
| Операционные доходы | 10 599 | 200 059 | 189 460 | 5 | 68 |
| Операционные расходы | 24 129 | 216 140 | 192 011 | 12 | 73 |
| Внереализационные доходы | 10 837 | 46 | - 10 791 | 5 | 0,01 |
| Внереализационные расходы | 17 693 | 14 081 | -3 613 | 9 | 5 |
| Прибыль до налогообложения | -3 666 | - 2 308 | + 1 358 | 0 | 0 |
| Чистая прибыль | -3 666 | - 2 308 | + 1 358 | 0 | 0 |
В отчетном периоде наблюдается общая тенденция улучшения финансовых результатов.
Темпы роста выручки от продаж превышают темпы роста себестоимости. Доля себестоимости в выручке в отчетном году снизилась на 2%, а доля валовой прибыли соответственно возросла.
Прибыль характеризует достигнутый предприятием результат в сумме. Однако сумма прибыли как абсолютная величина ещё не характеризует финансовую эффективность хозяйствования. Для оценки уровня эффективности финансово-хозяйственной деятельности применяется показатель рентабельности, характеризующий доходность и эффективность производства.
Общая рентабельность (Роб) – отношение валовой прибыли к общим затратам на производство.
Роб = Пв * 100% / Себестоимость (4.12)
2007 г.: Роб =27 751*100%/184 096=16,18%
2008 г.: Роб =47 969*100%/257 026=19,32%
Общая рентабельность в отчетном году возросла на 3,14%, что оценивается положительно.
Помимо общей рентабельности рассчитывается целый ряд коэффициентов рентабельности:
1. Коэффициент рентабельности продаж (Крп) показывает, сколько прибыли приходится на единицу реализованной продукции.
Крп = Пп / В (4.13)
2007 г.: Крп =16 721/199 263=0,08
2008 г.: Крп =27 808/295 143=0,09
Увеличение данного коэффициента говорит о росте спроса на продукцию предприятия.
2. Коэффициент рентабельности всего капитала (Крк) показывает эффективность использования всего имущества предприятия.
Крк = Пп / ВБ (4.14)
2007 г.: Крк =16 721/906 500=0,018
2008 г.: Крк =27 808/889 322=0,031
Рост коэффициента свидетельствует об увеличении спроса на продукцию или о том, что перенакопления активов не наблюдается.
3. Коэффициент рентабельности основных средств и прочих внеоборотных активов (Крос) отражает эффективность их использования, измеряемую величиной прибыли, приходящейся на единицу стоимости основных средств.
Крос = Пп / А I (4.15)
2007 г.: Крос =16 721/562 052=0,029
2008 г.: Крос =27 808/504 919=0,055
4. Коэффициент рентабельности собственного капитала (Крск) показывает эффективность использования собственного капитала.
Крск = Пп / П III (4.16)
2007 г.: Крск =16 721/783 859=0,02
2008 г.: Крск =27 808/830 051=0,033
5. Коэффициент рентабельности перманентного капитала (Крпк) отражает эффективность использования капитала, вложенного в деятельность предприятия (как собственного, так и заемного).
Крпк = Пп / (П III + П IV) (4.17)
2007 г.: Крпк =16 721/(783 859+5 872)=0,02
2008 г.: Крпк =27 808/(830 051)=0,033
Все рассчитанные показатели рентабельности сведены в табл. 3.9.
Рост коэффициента говорит о повышении эффективности использования всего капитала. Анализ свидетельствует о росте рентабельности предприятия и увеличении спроса на продукцию со стороны потребителей.
Одним из направлений улучшения результатов деятельности любого предприятия является снижение затрат на производство и реализацию продукции (работ, услуг). Анализ себестоимости продукции позволяет оценить состав затрат на производство продукции, их структуру и динамику, оправданность произведенных переменных и постоянных затрат, а также выявить резервы их снижения. Основной целью анализа себестоимости продукции является разработка мероприятий, позволяющих снизить затраты на производство, обеспечить наиболее эффективное их использование, увеличить отдачу затраченных ресурсов. В ходе анализа важно не только установить величину отклонений, но и выявить меру ответственности подразделений на возникновение перерасхода. Все это способствует повышению эффективности хозяйствования, достижению более высоких темпов прироста прибыли и рентабельности продукции и оказываемых услуг.
Коэффициенты рентабельности Таблица 3.9
| Показатели | 2007 г. | 2008 г. | Изменение |
| Общая рентабельность, % | 16,2 | 19,3 | +3,1 |
| Коэффициент рентабельности продаж | 0,08 | 0,09 | +0,01 |
| Коэффициент рентабельности всего капитала | 0,018 | 0,031 | +0,013 |
| Коэффициент рентабельности основных средств и прочих внеоборотных активов | 0,029 | 0,055 | +0,026 |
| Коэффициент рентабельности собственного капитала | 0,02 | 0,033 | +0,013 |
| Коэффициент рентабельности перманентного капитала | 0,02 | 0,033 | +0,013 |
Проанализировав коэффициенты, характеризующие рентабельность ОАО ”СЕВУРАЛБОКСИТРУД”, можно сказать, что большинство из них имеют тенденцию к росту, однако они не отражают действительной скорости оборота средств. Такие сведения можно получить, сделав анализ деловой активности.
3.6 АНАЛИЗ ДЕЛОВОЙ АКТИВНОСТИ ПРЕДПРИЯТИЯ
Группа показателей деловой активности позволяет проанализировать эффективность использования предприятием его средств. Как правило, к этой группе относятся различные показатели оборачиваемости. Эти показатели дают возможность определить тенденции изменения скорости оборота средств, от которой зависит скорость возврата вложенных в производство средств.
Деловую активность предприятия можно представить как систему количественных и качественных критериев.
Качественные критерии – это широта рынков сбыта (внутренних и внешних), репутация предприятия, конкурентоспособность, наличие стабильных поставщиков и потребителей. Такие неформализованные показатели нужно сопоставлять с показателями других предприятий, аналогичных по сфере приложения капитала.
Количественные критерии определяются рядом показателей:
1. Коэффициент общей оборачиваемости оборотного капитала (КОок) рассчитывается по формуле:
КОок = Выручка / Валюта баланса
2007 г. КОок = 199 263/906 500=0,22
2008 г. КОок = 295 143/889 322=0,33
2. Коэффициент оборачиваемости собственного капитала (КОск) определяется как:
КОск = Выручка / Собственный капитал
2007 г. КОск = 199 263/783 859=0,25
2008 г. КОск = 295 143/781 551=0,35
3. Коэффициент оборачиваемости дебиторской задолженности (КОдз) определяется по формуле:
КОдз = Выручка / Дебиторская задолженность
2007 г. КОдз = 199 263/247 479=0,8
2008 г. КОдз = 295 143/269 154=1,1
4. Коэффициент оборачиваемости кредиторской задолженности (КОкз) рассчитывается по формуле:
КОкз = Выручка / Кредиторская задолженность
2007 г. КОкз = 199 263/56 501=3,52
2008 г. КОкз = 295 143/54 696=5,41
Рассчитанные коэффициенты сведены в табл. 3.10.
Показатели деловой активности Таблица 3.10
| Показатели | 2007 г. | 2008 г. | Изменение |
| Коэффициент общей оборачиваемости капитала | 0,22 | 0,33 | + 0,11 |
| Коэффициент оборачиваемости собственного капитала | 0,25 | 0,35 | +0,10 |
| Коэффициент оборачиваемости дебиторской задолженности | 0,8 | 1,1 | + 0,3 |
| Коэффициент оборачиваемости кредиторской задолженности | 3,52 | 5,41 | + 1,89 |
Наиболее важной для предприятия является работа по сокращению кредиторской задолженности предприятия, в особенности:
по расчетам с поставщиками и подрядчиками. Для этого требуется постоянный контроль за исполнением договоров, заключаемых на предприятии, степень их исполнения, и разработка мероприятий по снижению рисков неисполнения обязательств.
по расчетам с налогами различных бюджетов. Разработка оптимизационных форм уплаты налогов. Это должно быть учтено в учетной политике предприятия.
С точки зрения ускорения оборачиваемости активов необходимо нормировать имеющиеся запасы и не допускать их затаривания на складах предприятия.
4. ИССЛЕДОВАНИЕ УРОВНЯ ЗАТРАТ И ВЫЯВЛЕНИЕ РЕЗЕРВОВ ИХ СНИЖЕНИЯ
Важным показателем, характеризующим работу предприятия, является себестоимость продукции.
Себестоимость продукции представляет собой затраты предприятия на производство и реализацию продукции и услуг, выраженные в денежной форме. Её снижение имеет большое значение, так как способствует образованию прибыли на предприятии, снижению цен на производимую продукцию. Снижение себестоимости продукции обеспечивает увеличение дохода и повышает темп расширенного воспроизводства. Оно способствует росту выработки продукции, так как снизить себестоимость- это, в первую очередь, уменьшить нормы расхода сырья и материалов, увеличить съем продукции с действующих основных фондов, сократить затраты живого труда. Следовательно, снижение себестоимости является важной предпосылкой роста объема производства и создания материально-технической базы.
При анализе себестоимости продукции дается общая оценка выполнения плана по снижению себестоимости продукции, вскрываются причины невыполнения принятых заданий по снижению уровня затрат и выявляются имеющиеся резервы организации по дальнейшему снижению уровня затрат за счет повышения технического уровня производства, улучшения самого производственного процесса и процесса труда, эффективности использования оборудования, роста производительности труда, экономного расходования сырья и материалов, топлива и энергии, ликвидации или сокращения потерь и непроизводительных расходов.
Для проведения анализа себестоимости продукции используются данные бухгалтерской и статистической отчетности, а также сведения о соблюдении норм расхода сырья и материалов, топлива и энергии, о выполнении норм выработки и расценок.
В условиях применения нормативного метода учета затрат на производство продукции осуществляется анализ фактических расходов в сопоставлении с плановыми, для чего используются нормативные калькуляции.
Основными задачами нормативного метода учета затрат на производство являются:
своевременное предупреждение нерационального расходования материальных, трудовых и финансовых ресурсов в хозяйстве;
содействие выявлению имеющихся в производстве резервов.
Анализ себестоимости продукции начинается с оценки сметы затрат на производство и реализацию продукции, а затем анализируется калькуляция себестоимости единицы продукции.
4.1 АНАЛИЗ СМЕТЫ ЗАТРАТ НА ПРОИЗВОДСТВО И РЕАЛИЗАЦИЮ ПРОДУКЦИИ
Проведем анализ затрат по данным табл. 4.1.
По данным таблицы 4.1 видно, что цеховая себестоимость возросла на 59 650 тыс. руб., рост составил 142,6%. Основная причина заключается в увеличении объемов производства, рост которых по отношению к 2007 году составил 153%.
Анализируя отдельные статьи, можно сказать, что на разные затраты повлияли различные показатели. Рост заработной платы 134,7% связан не только с увеличением численности, но и с изменением политики предприятия. С 1 января 2008 года была введена тарифная система оплаты труда по разрядам, введено новое Положение о премировании в зависимости от выполнения объемов производства, введен новый Коллективный договор, направленный на материальное стимулирование и социальную защиту работников.
Индексация заработной платы каждый квартал 2008 года составляла 2,5% по Положению об оплате труда. Значительный рост материалов 232,2% свидетельствует не об ухудшении политики складов и нормировании расхода материалов, а об увеличении масштабов производства, введением новых складов, так как удельный вес материалов не изменился по сравнению с 2007 годом.
Смета затрат на производство продукции в 2007-2008 гг., тыс. руб. Таблица 4.1
| № | Наименование расходов | 2007 г. | 2008 г. | Отклонения | |||||
| Итого | руб. на 1т. | удельный вес в общих затратах | Итого | руб. на 1т. | удельный вес в общих затратах | Итого | % | ||
| Объем добычи, тыс. т. | 985 | 1 502,50 | 517, 45 | 153 | |||||
| Выручка от реализации (всего), тыс.руб. | 199 263 | 295 143 | |||||||
| 1 | Материальные затраты | 68 018 | 69,05 | 36,9 | 98 254 | 65,39 | 38,2 | 30 236 | 144,5 |
| 1.1. | Вспомогательные материалы | 12 306 | 12,49 | 6,7 | 28 580 | 19,02 | 11,1 | 16 274 | 232,2 |
| 1.2. | Топливо (ГСМ) | 20 975 | 21,29 | 11,4 | 31 800 | 21,16 | 12,4 | 10 825 | 151,6 |
| 1.3. | Услуги промышленного характера | 34 737 | 35,26 | 18,9 | 37 874 | 25,21 | 14,7 | 3 137 | 109,0 |
| 2 | Оплата труда | 28 173 | 28,60 | 15,3 | 37 963 | 25,27 | 14,8 | 9 790 | 134,7 |
| 3 | Отчисления на оплату труда | 9 014 | 9,15 | 4,9 | 11 836 | 7,88 | 4,6 | 2 822 | 131,3 |
| 4 | Амортизация | 13 029 | 13,23 | 7,1 | 24 821 | 16,52 | 9,7 | 11 792 | 190,5 |
| 5 | Налоги, относимые на себестоимость | 12 405 | 12,59 | 6,7 | 17 949 | 11,95 | 7,0 | 5 544 | 144,7 |
| 6 | Прочие затраты | 9 360 | 9,50 | 5,1 | 8 826 | 5,87 | 3,4 | -534 | 94,3 |
| Итого затраты на валовую продукцию | 139 999 | 142,12 | 76,0 | 199 649 | 132,88 | 77,7 | 59 650 | 142,6 | |
| 7 | Расходы транспортного участка (сч 23.01) | 13 504 | 13,71 | 7,3 | 17 414 | 11,59 | 6,8 | 3 910 | 129,0 |
| 8 | Расходы РММ (сч 23.03) | 4 280 | 4,34 | 2,3 | 6 780 | 4,51 | 2,6 | 2 500 | 158,4 |
| 9 | Общехозяйственные расходы (сч 26) | 26 314 | 26,71 | 14,3 | 33 182 | 22,08 | 12,9 | 6 868 | 126,1 |
| Производственная себестоимость | 184 097 | 186,89 | 100,0 | 257 026 | 171,07 | 100,0 | 72 929 | 139,6 | |
Значительно выросла амортизация на 190,5% с введением новой техники с высокой балансовой стоимостью, вводом в эксплуатацию автомобильной дороги, соединяющей между собой карьер № 2 и притрассовую дорогу.
Рассмотрим затраты вспомогательных производств: затраты по РММ возросли на 2 500 тыс. руб.; затраты по транспортному участку возросли на 3 910 тыс.руб.; затраты по АУП возросли на 6 868 тыс. руб.
Увеличение затрат вспомогательных производств в общей сложности на 130 % позволяет отметить, что с введением нормирования оплаты труда, нормирования проведения ремонтов (по РММ), нормирования расхода топлива (по транспортному участку), коэффициента персональной эффективности работника АУП, рост затрат не так высок как увеличение объемов производства, то есть выросла отдача (производительность) каждой единицы техники, каждого работника для того, чтобы выросла эффективность самого производства.
Стоит также отметить, что внедрение управленческого учета является довольно таки активным элементом управления, что позволяет в последующем расширить функции управленческого учета путем обучения большего количества работников АУП, внедрения управленческой программы 3R, которая является признанной программой в России, так как удачно сочетает в себе российский учет и международные стандарты. Это является важным моментом, так как инвесторы заинтересованы в продукции и, для того, чтобы привлечь дополнительные ресурсы (инвестиционные деньги), необходимо правильно управлять затратами, грамотно анализировать и предлагать эффективные методы по снижению себестоимости. Учет себестоимости продукции в ОАО «СЕВУРАЛБОКСИТРУД» ведется по элементам затрат. К элементам затрат относятся:
материальные затраты (сырье и материалы, покупные комплектующие изделия и полуфабрикаты, топливо, электроэнергия и т.д.);
затраты на оплату труда;
отчисления на социальные нужды;
амортизация основных средств;
прочие затраты.
Группировка затрат по элементам необходима для того, чтобы изучить материалоемкость, трудоемкость, фондоемкость и установить влияние технического прогресса на структуру затрат.
В табл. 4.2 представлен анализ затрат на производство и реализацию продукции за 2007-2008 гг.
Затраты на добычу боксита по ОАО «СЕВУРАЛБОКСИТРУД» за 2007 2008 гг., тыс. руб. Таблица 4.2
| Элементы прямых затрат | Сумма, тыс. руб. | Удельный вес, % | ||||
| 2007 г. | 2008 г. | Изменение | 2007 г. | 2008 г. | Изменение | |
| 1. Материальные затраты | 68 018 | 98 254 | 30 236 | 49% | 49% | 1% |
| 2. Затраты на оплату труда | 28 173 | 37 963 | 9 790 | 20% | 19% | -1% |
| 3. Отчисления на соц. нужды | 9 014 | 11 836 | 2 822 | 6% | 6% | -1% |
| 4. Амортизация | 13 029 | 24 821 | 11 792 | 9% | 12% | 3% |
| 5. Прочие затраты | 21 765 | 26 775 | 5 010 | 16% | 13% | -2% |
| 6. Итого затрат, в т.ч. | 139 999 | 199 650 | 59 651 | 100% | 100% | 0% |
| Переменные расходы | 58 952 | 76 574 | 17 622 | 42% | 38% | -4% |
| Постоянные расходы | 81 047 | 123 075 | 42 028 | 58% | 62% | 4% |
Производственная себестоимость добычи боксита в 2008 г. составила 199 650 тыс. руб., что на 59 651 тыс. руб. выше, чем по 2007 г., что связано с ростом цен на материально-технические ресурсы и ростом объема производства. Удельный вес материальных затрат не изменился, что говорит о слаженной работе предприятия благодаря установленным нормативам их расхода.
Положительным моментом является то, что объем добычи боксита в 2008 году увеличился на 52,5% по сравнению с 2007 годом, а производственная себестоимость возросла на 43%. Темп роста добычи опережает темп роста себестоимости, что говорит об экономии предприятия на постоянных издержках производства.
Представим данные табл. 4.2. в виде рис.4.1. и рис.4.2.
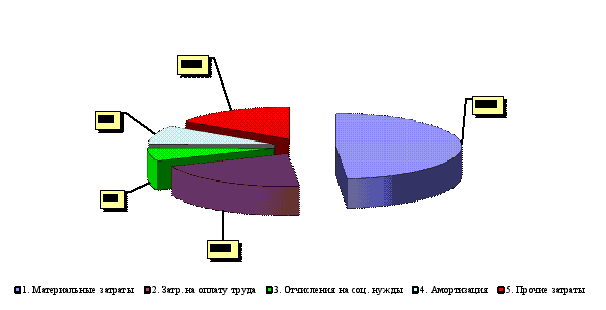
Рис.4.1 Структура затрат по 2007 г
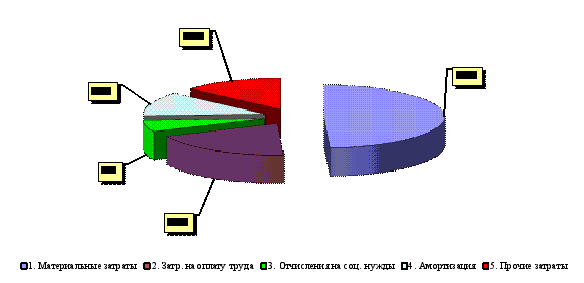
Рис.4.2 Структура затрат по 2008 г
В целом, в структуре затрат 2008 г. наблюдается увеличение удельного веса по всем статьям затрат. Это связано с увеличением объемов добычи боксита. Анализируя структуру себестоимости, можно отметить, что наибольший удельный вес в структуре затрат занимают материальные затраты (включая работы промышленного характера): 49% - в 2007 году, 49% - в 2008 г.
Для более детального изучения причин изменения себестоимости необходимо сравнить уровень затрат на единицу продукции.
Исходные данные для факторного анализа себестоимости добычи 1