Анализ экономических показателей предприятия
Итого по разделу IV
1,7557
Итого по разделу I
0,553
Итого по разделу II
1,899
Итого по разделу VI
0,1236
БАЛАНС
2,452
БАЛАНС
2,452
6. ОПРЕДЕЛЕНИЕ ЧИСЛЕННОСТИ РАБОТАЮЩИХ НА ПРЕДПРИЯТИИ
Расчет численности работников предприятия используется в курсовой работе для определения затрат по заработной плате и производительности труда.
В зависимости от способа установления численности работники предприятия условно подразделяются на три категории:
основные рабочие;
вспомогательные рабочие;
административно-управленческий персонал.
6.1. Численность основных рабочих по каждой операции определяется на основе трудоемкости выполняемых работ:
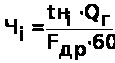 человек, где
(19)
 – списочная
численность
основных рабочих,
занятых выполнением
i-ой операции;
 – норма времени
на выполнение
i-ой операции
(приводится
в задании);
 – годовой фонд
времени работы
рабочих (приводится
в задании);
 – годовой объем
производимой
продукции,
ед./год (см. п. 3.1).
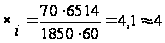
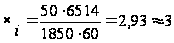
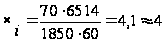
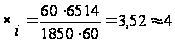
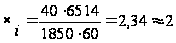
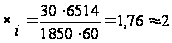
6.2. Численность вспомогательных рабочих устанавливается по рабочим местам и нормам обслуживания.
В курсовой работе к такой категории рабочих можно отнести слесарей, кладовщиков, грузчиков и пр. Состав вспомогательных рабочих и их численность устанавливается с учетом их возможной загрузки и совмещения профессии.
В курсовой работе к такой категории рабочих можно отнести слесарей, кладовщиков, грузчиков и пр. Состав вспомогательных рабочих и их численность устанавливается с учетом их возможной загрузки и совмещения профессии.
|
Должность |
Количество |
Оклад ,руб./мес. |
| Слесарь | 1 ч | 4000 |
| Кладовщик-грузчик | 1 ч | 3000 |
6.3. Численность инженерно-технических работников устанавливается на основе штатного расписания, разрабатываемого студентом. Штатное расписание представляет собой документ, содержащий информацию о составе инженерно-технических работников, и их окладе по каждой должности.
6.4. В качестве ориентира в штатном расписании можно предусмотреть следующие должности: директор малого предприятия, зам. по коммерческим вопросам, бухгалтер-экономист, секретарь-референт.
Численность инженерно-технических работников устанавливается на основе штатного расписания.
Штатное расписание представляет собой документ, содержащий информацию о составе инженерно-технических работников, и их окладе по каждой должности. В качестве ориентира в штатном расписании можно предусмотреть следующие должности: директор малого предприятия, зам. по коммерческим вопросам, бухгалтер-экономист, секретарь-референт.
|
Должность |
Количество |
Оклад, руб. |
| Директор малого предприятия | 1 ч | 6000 |
| Заместитель по коммерческим вопросам | 1 ч | 5000 |
| Бухгалтер-экономист | 1 ч | 4000 |
| Секретарь-референт | 1 ч | 3000 |
Итого: 25 человек.
7. ОПРЕДЕЛЕНИЕ СМЕТЫ ЗАТРАТ НА ПРОИЗВОДСТВО И РЕАЛИЗАЦИЮ ПРОДУКЦИИ
7.1Смета затрат является важным документом, определяющим эффективность работы предприятия. Она разрабатывается для определения суммарных расходов на производство и реализацию продукции. По размеру затрат, отражаемых в смете определяют прибыль предприятия и размер накладных расходов.
Смета затрат может быть рассчитана в двух разрезах:
по экономическим элементам;
по статьям расходов.
В курсовой работе смета затрат сначала разрабатывается по статьям расходов, а затем сводится по элементам.
7.2 Смета затрат включает следующие статьи
основные материалы;
реализуемые отходы;
основные материалы за вычетом отходов;
основная заработная плата производственных рабочих;
дополнительная заработная плата производственных рабочих;
отчисления на социальные цели производственных рабочих;
накладные расходы.
7.2.1 Основные материалы:
Эти затраты
рассчитываются
на весь объем
 и на единицу
производимой
продукции
 :
а)
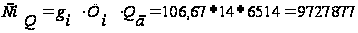 руб/год,
(20)
б)
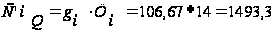 руб/ед, где
(21)
 – норма расхода
материала,
кг/изд. (см. формулу
7);
 – цена материала,
руб/кг (исходные
данные);
– годовой объем
производства
(ед/год).
7.2.2 Реализуемые отходы:
а) на весь объем:
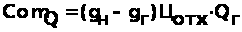 =(106,67-80)*1,4*6514=243219,7
руб/год, (22)
б) на единицу продукции:
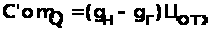 =(106,67-80)*1,4=37,3
руб/ед, где
(23)
 – чистый вес
изделия, кг/изд.
(исходные данные)
 – цена реализуемых
отходов, руб/
кг (принимается
приблизительно
10% от цены основных
материалов).=14*0,1=1,4
руб.
7.3 Стоимость материалов за вычетом отходов
а)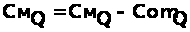 =9727877-243219,7=9484657,3руб/год,
(24)
б)
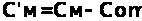 =1493,3-37,3=1456
руб/ед, (25)
7.4 Основная заработная плата производственных рабочих
Основная заработная плата предусматривает оплату труда за проработанное время. Рассчитывается она в зависимости от формы и системы оплаты труда. В курсовой работе предусматривается сдельно-премиальная оплата труда. В соответствии с этой системой основная заработная плата рассчитывается по формуле:
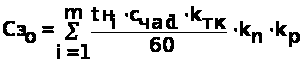 = (26)
=((70*2,44+50*2,44+70*2,16+60*1,91+40*2,76+30*3,12 )*13*1,5*1,3)/60=
=((170,8+122+151,2+114,6+110,4+93,6)*13*1,5*1,3)/60=322,2руб/ед,
где
– норма времени
на выполнение
i-ой операции,
мин/ед;
 – часовая ставка
1-го разряда,
руб/час;
 – тарифный
коэффициент
соответствующего
разряда;
 – коэффициент,
учитывающий
премии и доплаты
(
»
1,5);
 – районный
коэффициент
(
= 1,3).
Часовая ставка
1-го разряда (
ориентировочно
может быть
принята в интервале
от 10,0ё15,0
руб/час).
Тарифный коэффициент соответствующего разряда берется из таблицы 3:
Таблица 3
Тарифные коэффициенты
|
Разряд |
4 |
5 |
6 |
7 |
8 |
| kтк | 1,91 | 2,16 | 2,44 | 2,76 | 3,12 |
Основная заработная
плата производственных
рабочих на
годовой объем
производства
 определяется
путем умножения
величины
 ,
рассчитываемой
по формуле (26)
на
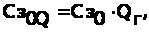 =322,2*6514=2098810,8
руб./год (27)
7.5 Дополнительная заработная плата производственных рабочих рассчитывается на единицу и весь объем производимой продукции:
а)
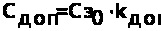 =322,2*0,15=48,33
руб./ед., (28)
б)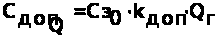 =322,2*0,15*6514=314821,6
руб./год, где
(29)
 – коэффициент,
учитывающий
выплаты по
дополнительной
заработной
плате (=
0,10 ё
0,15)
7.6 Отчисления на социальные цели:
Отчисления на социальные цели включают в себя отчисления в следующие фонды:
пенсионный;
обязательного медицинского страхования;
социального страхования
В общей сумме эти отчисления определяются в размере 26% от основной и дополнительной заработной платы:
а)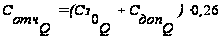 =(2098810,8+314821,6)*0,26=627544,42руб/г
(30)
б)
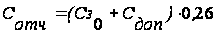 =(322,2+48,33)*0,26=96,33
руб./ед. (31)
7.7 Итак, первые шесть статей относятся к прямым затратам. Отличительная их черта, что они могут быть непосредственно отнесены на изготовляемую продукцию и потому рассчитываются как на весь объем производимой продукции, так и на единицу отдельных видов продукции.
Остальные расходы (неучтенные в прямых затратах) образуют косвенные расходы. Эти расходы относятся на весь объем производимой продукции. Отнесение их на конкретную продукцию может быть осуществлено лишь косвенным путем (способ отнесения рассматривается ниже).
Как известно к косвенным расходам относятся общепроизводственные, общехозяйственные и коммерческие расходы. На малых предприятиях эти расходы могут быть объединены под названием накладные расходы.
7.8 Накладные расходы
Накладные расходы включают расходы по содержанию и эксплуатации оборудования, управлению предприятием, по реализации продукции и пр., которые не могут быть непосредственно отнесены на ту или иную продукцию, изготовляемую на предприятии.
В первом приближении накладные расходы включают в себя следующие затраты:
амортизация основных фондов предприятия;
амортизация нематериальных активов;
арендная плата за помещение;
отчисления в ремонтный фонд;
вспомогательные материалы на содержание оборудование;
затраты на силовую электроэнергию;
износ инструмента;
заработная плата вспомогательных рабочих;
отчисления на социальные цели вспомогательных рабочих;
заработная плата административно-управленческого персонала
отчисления на социальные цели административно-упраленческого персонала;
командировочные расходы;
представительские расходы;
на рекламу;
плата за кредит;
прочие расходы.
7.8.1 Амортизация
основных средств
( ):
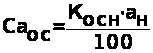 =((378000+113400+47250)*15)/100=80797 руб./год,
(32)
где
 – суммарная
стоимость
основных средств
(технологическое
и вспомогательное
оборудование,
производственный
и хозяйственный
инвентарь);
 – норма амортизационных
отчислений.
7.8.2 Амортизация
нематериальных
активов ( )
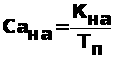 =15000/5=3000
руб/год, где
(33)
 – стоимость
нематериальных
активов (п.3.5.)
 – срок списания
нематериальных
активов (»5
лет).
7.8.3 Арендная
плата ( ):
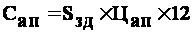 =91,825*150*12=165285 руб./год,
где (34)
 –
суммарная
арендуемая
площадь здания,
включая производственную
и под офис;
 –
арендная плата
за 1м2, руб/м2
(100 ё
400 руб/м2 за месяц).
7.8.4 Отчисления
в ремонтный
фонд ( ):
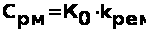 =491400*0,07=34398
руб./год, где
(35)
 -
стоимость
оборудования
(технологического
и вспомогательного);
 -
коэффициент,
учитывающий
отчисления
в ремонтный
фонд;
(
»
0,05-0,10).
7.8.5 Вспомогательные
материалы на
содержание
оборудования
( ):
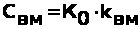 =491400*0,02=9828
руб./год, где
(36)
 -
коэффициент,
учитывающий
затраты на
вспомогательные
материалы (»
0.02-0,03).
7.8.6 Затраты
на силовую
электроэнергию
( )
Эти затраты приближенно можно рассчитать по следующей формуле:
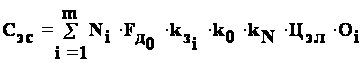 =
(37)
=(5*1,99+7*1,42+6*1,99+8*1,71+4*1,14+7*0,85)*3800*0,6*0,7*2=
=(9,95+9,94+11,94+13,68+4,56+5,95)*3800*0,6*0,7*2=178815,8 руб./год,
где
 - количество
операций
технологического
процесса;
 -
установленная
мощность
электродвигателей
оборудования,
занятого выполнением
i-ой операции
(в курсовой
работе принимается
соответственно
по операция:
5; 7; 6; 8; 4; 7 квт);
 -
годовой фонд
времени работы
оборудования,
час/год (дается
в задании);
 -
коэффициент,
учитывающий
загрузку оборудования
по соответствующей
операции (принимается
по результатам
расчета, выполненного
в п.3.1.);
 -
коэффициент,
учитывающий
удельный вес
основного
времени в норме
времени на
выполнение
операции (в
среднем по
каждой операции
–
» 0,6);
 -
коэффициент,
учитывающий
использование
электродвигателей
по мощности
(по каждой операции
–
» 0,7);
 -
цена электроэнергии
за 1 квт/час (2
руб/квт-ч).
Oi - принятое количество оборудования, занятого выполнением i-ой операции, ед.
7.8.7 Износ
инструмента
( ):
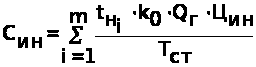 =
(38)
=((70+80+60+40+70+90)*2533*0,6*25)/300=45594 руб./год, где
 -
норма времени
на выполнение
i-ой операции;
 -
средняя стойкость
инструмента,
мин./срок службы
(
» 300 мин.);
 -
средняя цена
единицы инструмента
(»20-30
руб./ед.);
 -
годовой объем
производства,
ед./год.
7.8.8 Заработная
плата вспомогательных
рабочих ( )

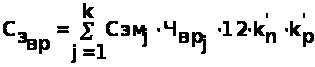 =
(39)
=4000*1*1,2*1,3*12+3000*1*1,2*1,3*12=74880+56160=131040 руб./год,
где
 -
количество
профессий
вспомогательных
рабочих;
 -
численность
рабочих по
соответствующей
профессии;
 -
месячная тарифная
ставка рабочего
соответствующего
разряда;
 -
коэффициент,
учитывающий
премии и доплаты
для вспомогательных
рабочих (=
1,2-1,3);
 -
районный коэффициент
(=
1,3).
7.8.9 Отчисления на социальные цели вспомогательных рабочих
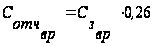 =131040*0,26=34070,4
руб./год,
(40)
7.8.10
Заработная
плата административно-управленческого
персонала
служащих
( ):
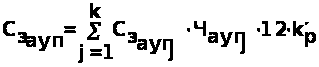 =
(41)
=6000*1,3*12+5000*1,3*12+4000*1,3*12+3000*1,3*12=
=(93600+78000+62400+46800)=280800руб./год,
где
