Анализ экономических показателей предприятия
Количество
акций ( .)
Номинал
акций ( .)
Величина
дивиденда
на одну акцию
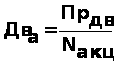
Ставка
дивиденда
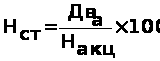 ,
%
Расчет дивидендной ставки осуществляется для двух значений цены (с различной рентабельностью) и на основе этих расчетов выводится зависимость дивидендной ставки от двух факторов:
от уровня цены;
от процента чистой прибыли, направляемой на выплату дивидендов.
Данная зависимость представляется в виде графика, аналогичный тому, который представлен на рис.2.
На пересечении прямых, характеризующих зависимость ставки дивиденда от рентабельности продукции, процента прибыли, направляемого на выплату дивидендов и прямой, характеризующей задаваемый уровень приемлемой дивидендной ставки, получим минимальный уровень рентабельности и соответствующий ему уровень цены.
При выборе минимального уровня рентабельности в курсовой работе можно ограничиться вариантом распределения чистой прибыли, направляемой на выплату дивидендов, равной 50%.
10.13 Установленный уровень минимальной рентабельности сравнивается со средними значениями рентабельности продукции, равной приблизительно 13ё15 %. Производство продукции следует признать целесообразным если расчетный уровень минимальной рентабельности будет меньше среднего:
 (63)
12%<13-15%
На основе полученного значения минимальной рентабельности определяется минимальный уровень цены (ф.55).
Так как расчетный уровень минимальной рентабельности меньше среднего (12%), то производство продукции следует признать целесообразным.
11. Определение минимального объема продаж
11.1 Одним из решающих факторов, определяющим целесообразность производства продукции является объем продаж. Для обеспечения прибыльной работы предприятие должно обеспечить объем производства не ниже определенного уровня. Объем продаж, при превышении которого обеспечивается безубыточная работа, носит название точки безубыточности. В основе её определения лежит деление затрат на переменные и постоянные затраты.
Эту точку можно установить в условиях одно- и многономенклатурного производства аналитическим и графическим способами.
11.2 В условиях однономенклатурного производства расчет точки безубыточности выполняется по следующей формуле:
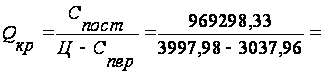 1010
ед./год, где
(64)
 -
критический
объем производства
продаж в натуральных
единицах;
 -
постоянные
затраты руб./год;
 -цена
единицы продукции
руб./ед.; (устанавливается
исходя из
рентабельности
13ё15)
 -
переменные
затраты (прямые
и накладные),
руб./ед.
Ц=3507*(1+0,14)=3997,98 руб.
 Зависимость
затрат и выручки
от объема продаж
можно представить
графически
несколькими
способами:
а)
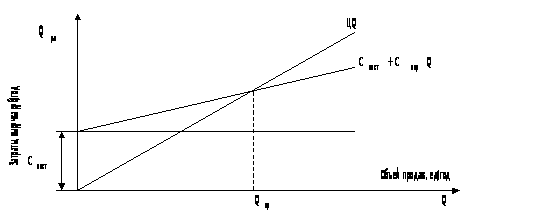
1010 2000
Рис.4. Зависимость затрат и выручки от объема продаж
б)
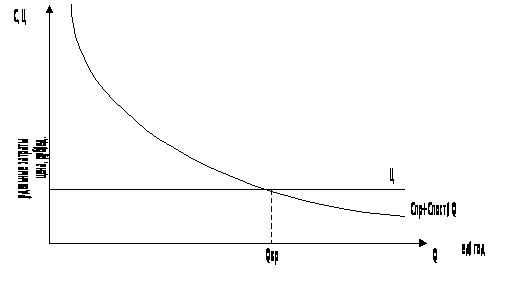
1010
 Рис.5.
Зависимость
затрат и цены
от объема продаж
в)
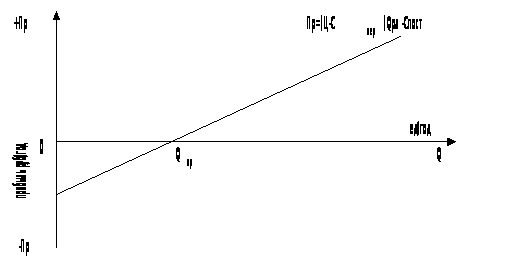
1010
Рис.6. Зависимость прибыли от объема продаж
11.3 В условиях многономенклатурного производства расчет точки безубыточности выполняется по следующему выражению:
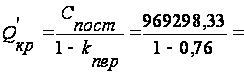 4038743,04
тыс.руб./год,
где (65)
 -
удельный вес
переменных
расходов в
выручке от
реализации
продукции
В курсовой
работе величину
можно
принять как
отношение
удельных переменных
расходов к цене
продукции.( /3997,98=0,76).
Выражение (1 -
)
представляет
собой маржинальный
доход, выраженный
в относительных
единицах (коэффициент
маржинального
дохода).
Получаемое по (ф. 65) выражение представляет собой точку безубыточности в стоимостной форме, т.е. минимальную выручку от реализации, при превышении которой предприятие начнет получать прибыль.
Эту точку можно получить графическим путем:
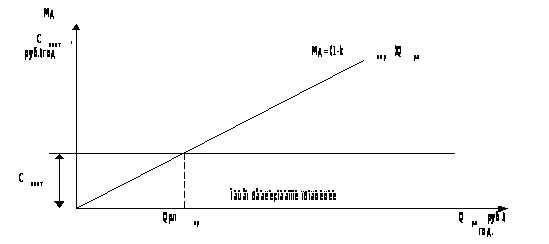
4039
Рис.7. Зависимость маржинального дохода (Мд) от объема реализованной продукции (в денежном выражении)
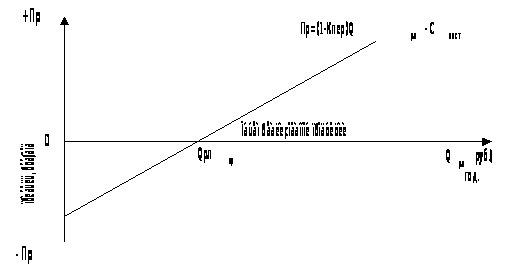
Рис. 8. Зависимость прибыли от объема реализованной продукции
(в денежном выражении)
11.4 Точка безубыточности характеризует запас финансовой устойчивости предприятия. Чем больше планируемый или фактический объем продаж превышает точку безубыточности, тем устойчивее финансовое положение предприятия и тем меньше риск убытков от возможного падения производства. Запас финансовой прочности можно представить как в абсолютном, так и в относительном выражениях.
В абсолютном выражении запас финансовой устойчивости определяется по разности планируемого (фактического) объекта продаж и точки безубыточности.
В относительном
выражении
рассчитывается
коэффициент
финансовой
устойчивости
( ):
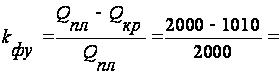 0,495
, где
(66)
 -
соответственно
планируемый
объем продаж
(в физическом
либо денежном
выражении);
-
точка безубыточности
(в соответствующих
единицах).
Чем больше
значение коэффициента
,
тем устойчивее
финансовое
положение
предприятия.
Финансовое
положение
предприятия
устойчивое.
Иначе говоря, минимальный объем продаж равный 1010 ед., начиная с которого предприятие не будет нести убытков, т.к. планируемый объем продаж равен 2000 ед.
12. Исследование точки безубыточности
12.1 Точка безубыточности, установленная ранее, получена при определенных фиксированных переменных и постоянных затратах и минимальной цене. В процессе реализации проекта могут возникнуть отклонения от указанных параметров в ту или иную сторону, что естественно отразится на точке безубыточности.
Например: чтобы обеспечить безубыточную деятельность предприятия необходимо компенсировать снижение цен или увеличение затрат ростом объема продаж. Поэтому важно знать реакцию точки безубыточности на изменение переменных параметров (затрат, цены). Эту реакцию можно отразить как в форме таблицы, так графически. В качестве исходной формулы можно принять выражение:
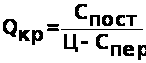
Последовательно
корректируя
каждую составляющую
формулы на
коэффициент
изменения
параметра,
получим соответствующее
значение
:
а)
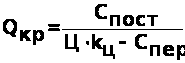 ед./год,
(67)
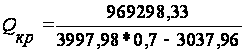 =
- 4049
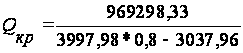 =
33678
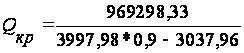 =
2042
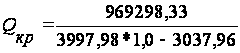 =
1052
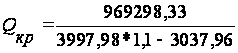 =
709
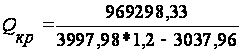 =
535
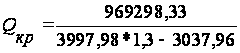 =
429
 б)
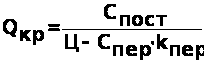 ед./год, (68)
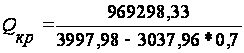 =
518
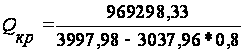 =
618
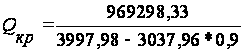 =767
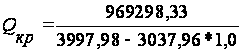 =1010
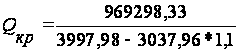 =1477
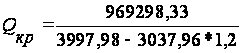 =2750
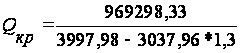 =
19932
в)
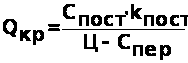 ед./год,
(69)
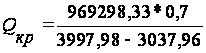 =
708
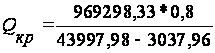 =
808
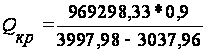 =909
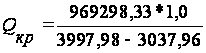 =1010
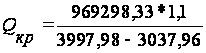 =1111
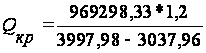 =1212
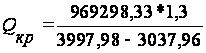 =1313,
где
 ,
и
 -
соответственно
коэффициенты,
учитывающие
изменение
цены, переменных
и постоянных
затрат.
Интервал изменения перечисленных коэффициентов в курсовой работе можно принять от 0,7 до 1,3.
За точку отсчета (k = 1,0) принимаются те значения цены, переменных и постоянных затрат, которые были получены ранее.
Выполнив
соответствующие
расчеты точки
безубыточности
при различных
значениях
коэффициентов
(,и
),
результаты
заносят в таблицу
10.
Таблица 10
Зависимость точки безубыточности от изменения цены, переменных и постоянных затрат
|
№ п/п |
Факторы | Точка безубыточности, Qкр, ед./год | ||||||
| Коэффициенты, учитывающие изменение параметров | ||||||||
| 0,7 | 0,8 | 0,9 | 1,0 | 1,1 | 1,2 | 1,3 | ||
| 1. | Изменение цены | - |
6042 |
1730 |
1010 |
713 | 551 | 449 |
| 2. | Изменение переменных затрат | 518 |
618 |
767 |
1010 |
1477 | 2750 | 19932 |
| 3. | Изменение постоянных затрат | 708 |
808 |
909 |
1010 |
1111 | 1212 | 1313 |
При увеличении переменных затрат на 30%, производство продукции нецелесообразно, так как стоимость переменных затрат превышает цену единицы продукции, поэтому необходимо отслеживать рост цен на основные материалы
12.2 На основе данных представленных в табл. 10 строится график зависимости точки безубыточности от изменения цены, переменных и постоянных затрат.
Примерная форма графика представлена на рис.9.
12.3 Из графика следует, что изменяя цену, переменные и постоянные затраты, можно смещать точку безубыточности и получить желаемое ее значение.
В курсовой работе необходимо сделать основные выводы, вытекающие из графика.
Что необходимо сделать для того, чтобы компенсировать потери от снижения цены и увеличения затрат на определенную величину?
Насколько можно сократить объем продаж, чтобы сохранить безубыточную работу, если ожидается рост цен и снижение издержек на определенную величину?
На основе графика необходимо оценить чувствительность точки безубыточности к изменению цены, переменных и постоянных затрат, т.е. на сколько процентов изменится точка безубыточности при изменении на 10% перечисленных факторов.
Можно проследить комплексное влияние цены, переменных и постоянных затрат на изменение точки безубыточности при разнонаправленности изменении перечисленных факторов.
Одновременно из графика можно установить пороговое значение переменных, при превышении которых точка безубыточности лишается смысла, поскольку стремится к бесконечности.
Так, например, из графика следует, что снижение цены, более чем на 18-20 % невозможно компенсировать ни каким увеличением объема продаж.
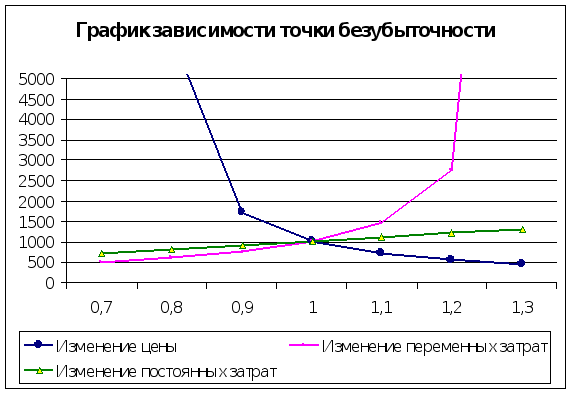
Рис.9. Зависимость точки безубыточности от изменения цены, переменных и постоянных затрат
13. Экономические показатели предприятия
Таблица 11
|
№ п/п |
Абсолютные показатели |
Единица измерения |
Величина |
| 1. | Производственная мощность | ед./год | 2533 |
| 2. | Минимальная цена | руб./ед. | 3857,7 |
| 2.а | Цена реализации | руб./ед. | 3997,98 |
| 3. |
Объем
продаж |
тыс. руб. /год | 10126,88 |
| 4. | Себестоимость единицы продукции | руб./ед. | 3507 |
| 5. |
Прибыль
от реализации |
тыс.руб./год | 1243,65 |
| 6. |
Чистая
прибыль |
тыс.руб./год | 1000,26 |
| 7. |
Количество
работающих
|
чел. | 15 |
| 8. |
Активы
баланса
|
тыс.руб. | 991,5 |
| 8.1. | Основные средства | тыс.руб. | 528,8 |
| 8.2. | Нематериальные активы | тыс.руб. | 15 |
| 8.3. |
Оборотные
активы |
тыс.руб. | 447,7 |
| 9. |
Акционерный
капитал |
тыс.руб. | 867,9 |
| 10. | Привлеченные средства (краткосрочная задолженность) | тыс.руб. | 90 |
| 11. | Номинал акции | руб./акция | 30 |
| 12. | Количество акций | ед. | 28931 |
| 13. | Ставка дивиденда | % | 57,63 |


Таблица 12
|
№ п/п |
Относительные показатели |
Формула |
Единица измерения |
Величина |
| 1. | Объем продаж на 1 руб. активов |
|
|
10,21 |
| 2. | Объем продаж на 1 руб. оборотных средств (количество оборотов) |
|
|
23 |
| 3. | Продолжительность одного оборота |
|
дни | 15,92 |
| 4. | Объем продаж на одного работающего |
|
тыс.руб./чел. | 675,13 |
| 5. | Прибыль от реализации на 1 руб. выручки от реализации |
|
% | 12,24 |
| 6. | Прибыль от реализации на 1 руб. активов |
|
% | 125,43 |
| 7. | Чистая прибыль на 1 руб. акционерного капитала |
|
% | 115,25 |
| 8. | Чистая прибыль на 1 руб. активов |
|
% |
100,88 |
 =


 =

 =
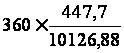
 =

 =
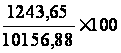
 =
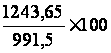
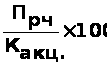 =
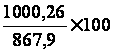
 =
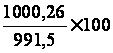
Примечание: для использования показателя чистой прибыли необходимо предварительно привести схему распределения прибыли, рассчитанной на основе цены реализации.
Заключение
В курсовой работе были рассчитаны разные показатели, которые необходимы для того, чтобы знать насколько прибыльно или убыточно данное предприятие.
В данной курсовой работе были выявлены приемлемые условия, необходимые для создания предприятия акционерного типа, были определены потребности в имуществе предприятия и источники его формирования. Также был составлен первоначальный баланс предприятия, исходя из которого, можно судить о том, что основным источником формирования имущества является акционерный капитал, краткосрочные пассивы.
В процессе выполнения курсовой работы была определена численность работников предприятия. Численность производственных рабочих определялась по методу трудоемкости выполняемых работ, а численность инженерно-технических работников устанавливалась на основе штатного расписания. Общая численность работников составила 15 человек.
Была рассчитана смета затрат по статьям расходов, затем осуществлена увязка статей расходов с соответствующими элементами затрат и на основе этой увязки устанавливалась сводная смета затрат на производство продукции по экономическим элементам. Затраты по экономическому содержанию группируются по следующим элементам: материальные затраты, которые составили 59,29% от общей суммы затрат, затраты на оплату труда – 25,77%, отчисления на социальные нужды – 6,69%, амортизация основных фондов –1,43 %, прочие затраты – 6,82%.
Выявлена зависимость дивидендной ставки от уровня рентабельности продукции и соответствующей ему цены. На основе полученных данных был определен минимальный уровень рентабельности (12%) и минимальный уровень цены (3857,7 руб./ед.), т.е. такое её значение, которое обеспечивает получение прибыли достаточной для выплаты заданного уровня дивидендной ставки.
Как было сказано выше, одним из решающих факторов, определяющим целесообразность производства продукции является объем продаж. Для обеспечения прибыльной работы предприятие должно обеспечить объем производства не ниже определенного уровня. Был определен объем продаж, при превышении которого обеспечивается безубыточная работа. Он составил 1010 единицы. Нахождение этой величины, позволило рассчитать коэффициент финансовой устойчивости. Так как полученный коэффициент устойчивости равен 0,495, то можно сказать о том, что финансовое положение нашего предприятия вполне устойчивое.
Анализ экономических показателей показал, что данное предприятие при рентабельности 12% может производить достаточное количество продукции, реализовывать ее на рынке и получать достаточно высокую прибыль, необходимую не только для выплаты дивидендов, но и для развития предприятия.
Список использованной литературы
Гражданский кодекс Российской Федерации.–М.: "Проспект", 1999.–650 с.
Анализ экономики / под редакцией В.Е Рыбалкина. – М.: Международные отношения, 1999.
Гличев А.В. Основы управления качеством продукции. – М.: АМИ, 2000.
Ефимова О.В. Финансовый анализ. – М.: Бухгалтерский учет, 1998.
Карпова Т.П. Управленческий учет. – М.: ИО Юнити, 2003.
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия М.: Проспект, 2000.
Мильнер Б.З. Теория организации. – М.: ИНФРА-М, 2000.
Налоговый кодекс Российской Федерации. – М: ИКФ "ЭКМОС", 2003. – 420с
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. – Минск.: Новое знание. 2002.
Савицкая Г.В. Методика комплексного анализа хозяйственной деятельности, - М.: ИНФРА-М,