Анализ экономических показателей предприятия
 -
численность
работников
административно-управленческого
персонала по
соответствующей
должности (в
курсовой работе
по каждой должности
принимается
по одному человеку).
7.8.11 Отчисления на социальные цели административно-управленческого персонала
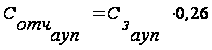 =280800*0,26=73008
руб./год. (42)
7.8.12 Командировочные
расходы ( ):
Эти расходы можно принять приблизительно 10% от заработной платы административно-управленческого персонала.
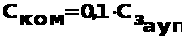 =280800*0,1=28080
руб./год. (43)
7.8.13 Представительские
расходы ( )
Эти расходы ориентировочно можно принять на уровне не более 1% от начисленной заработной платы.
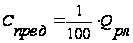 =6225295,3*0,01=62252,95
руб./год, где
(44)
 -
выручка от
реализации
продукции (см.
формулу 14).
7.8.14 Затраты
на рекламу ( ),
не более
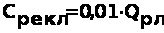 =6225295,3*0,01=62252,95 руб./год.
(45)
7.8.15 Плата за
краткосрочный
кредит ( )
В себестоимости продукции отражается плата за кредит в пределах ставки ЦБ (центрального банка), умноженной на коэффициент, равный 1,1. Общая плата за кредит принимается на 5-10% больше указанного предела, действующего на момент выполнения курсовой работы. Таким образом, в себестоимости продукции должно быть отражено:
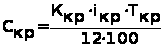 =(17199*20,8*2)/12*100=596
руб./год, где
(46)
 -
сумма кредита
(п.4.2.);
 -
годовая ставка
процент за
кредит (в пределах
ставки ЦБ, умноженной
на коэффициент,
равный 1,1);
 -
срок взятия
кредита (=
2 месяц).
7.8.16 Прочие
расходы ( )
Прочие расходы включают в себя услуги сторонних организаций, оплату услуг связи, банка, канцелярские расходы и т.д.
В курсовой работе эти расходы можно принять в размере 10-20% от суммы накладных расходов, рассчитанных выше.
Спр=1011452,38*0,1=101145,24руб. /год
7.8.17 На основе выполненных расчетов составляется сводная смета накладных расходов, с подразделением затрат на переменные и постоянные и отнесением их к соответствующему элементу.
Форма таблицы приводится ниже.
Таблица 4
Смета накладных расходов
|
№ п/п |
Наименование затрат | Сумма тыс.руб. | В том числе | Группировка затрат по элементам | |
|
постоянные расходы |
переменные расходы | ||||
| 1. | Амортизация основных средств | 79320 | 79320 | - | амортизация |
| 2 | Амортизация нематериальных активов | 3000 | 3000 | - |
прочие расходы |
| 3. | Арендная плата | 87480 | 87480 | - |
прочие расходы |
| 4. | Отчисления в ремонтный фонд | 34370 | 34370 | - |
прочие расходы |
| 5. | Вспомогательные материалы | 9820 | 4910 | 4910 | материальные затраты |
| 6. | Затраты на силовую энергию | 79768,08 | - | 79768,08 | материальные затраты |
| 7. | Износ инструмента | 45594 | - | 45594 | материальные затраты |
| 8. | Заработная плата вспомогательных рабочих | 131040 | 131040 | - | оплата труда |
| 9. | Отчисления на соц. цели вспом. рабочих | 34070,4 | 34070,4 | - | отчисления на соц. цели |
| 10 | Заработная плата адм. – упр. персонала | 280800 | 280800 | - | оплата труда |
| 11 | Отчисления на соц. Цели адм. - упр. персонала | 73008 | 73008 | - | отчисления на соц. цели |
| 12 | Командировочные расходы | 28080 | 28080 | - | Прочие расходы |
| 13 | Представительские расходы | 62252,95 | 62252,95 | - | Прочие расходы |
| 14 | Реклама | 62252,95 | 62252,95 | - | Прочие расходы |
| 15 | Краткосрочный кредит | 596 | 596 | - | Прочие расходы |
| 16 | Прочие расходы | 101145,24 | 88118,03 | 13027,21 | Прочие расходы |
|
Итого |
1112597,62 |
969298,33 |
143299,29 |
||
8. Сводная смета затрат на производство продукции
Сводная смета затрат на производство составляется на годовой выпуск продукции по статьям расходов и элементам затрат. В начале рассчитывается смета затрат по статьям расходов, затем осуществляется увязка статей расходов с соответствующими элементами затрат и на основе этой увязки устанавливается сводная смета затрат на производство продукции по экономическим элементам.
8.1 Смета затрат на производство продукции по статьям расходов
| № п/п | Статьи затрат | Сумма, тыс.руб./год | Уд.вес затрат, % |
| 1. | Основные материалы | 3242341 | - |
| 2. | Реализуемые отходы | 81066 | - |
| 3. | Основные материалы за вычетом отходов | 3161275 | 56,85 |
| 4. | Основная заработная плата производственных рабочих | 887817 | 15,97 |
| 5. | Дополнительная заработная плата производственных рабочих | 133172 |
2,4 |
| 6. | Отчисления на социальные цели | 265457,14 | 4,77 |
| 7. | Накладные расходы | 1112597,62 | 20,01 |
| Итого: (п.3+п.4+п.5+п.6+п.7) | 5560318,76 | 100 |
8.2 Классификация затрат по степени их зависимости от объема производства
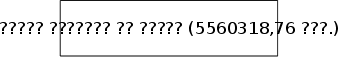



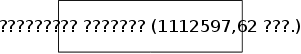
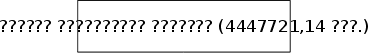

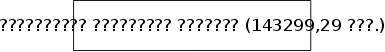
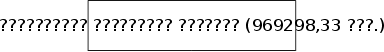

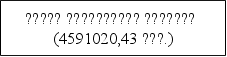

Рис. 1. Классификация затрат
8.3 Увязка сметы затрат на производство продукции по статьям расходов и элементам затрат
Таблица 6
|
№ п/п |
Статьи затрат | Элементы затрат | Сумма затрат | ||||
| материальные затраты | оплата труда | отчисления на соц.нужды | амортизация | прочие расходы | |||
|
I. Прямые переменные затраты |
|||||||
| 1. | Основные материалы за вычетом отходов | 3161275 | 3161275 | ||||
| 2. | Основная заработная плата производственных рабочих | 887817 | 887817 | ||||
| 3. | Дополнительная заработная плата | 133172 | 133172 | ||||
| 4. | Отчисления на социальные цели | 265457,14 | 265457,14 | ||||
|
II. Накладные расходы |
|||||||
| 5. | Амортизация основных фондов | 79320 | 79320 | ||||
| 6. | Амортизация нематериальных активов | 3000 | 3000 | ||||
| 7. | Арендная плата | 87480 | 87480 | ||||
| 8. | Отчисления в ремонтный фонд | 34370 | 34370 | ||||
| 9. | Вспомогательные материалы | 9820 | 9820 | ||||
| 10. | Электроэнергия | 79768,08 | 79768,08 | ||||
| 11. | Износ инструмента | 45594 | 45594 | ||||
| 12. | Заработная плата вспомогательных рабочих | 131040 | 131040 | ||||
| 13 | Отчисления на соц. Нужды вспомог. рабочих | 34070,4 | 34070,4 | ||||
| 14 | Зарплата адм. – упр. персонала | 280800 | 280800 | ||||
| 15 | Отчисления на соц. нужды адм. – упр. персонала | 73008 | 73008 | ||||
| 16 | Командировочные расходы | 28080 | 28080 | ||||
| 17 | Представительские расходы | 62252,95 | 62252,95 | ||||
| 18 | Реклама | 62252,95 | 62252,95 | ||||
| 19 | Краткосрочный кредит | 596 | 596 | ||||
| 20 | Прочие расходы | 101145,24 | 101145,24 | ||||
| Сумма затрат по элементам | 3296457,08 | 1432829 | 372535,54 | 79320 | 379177,14 | 5560318,76 | |
8.4 Сводная смета затрат на производство продукции по экономическим элементам
На основании данных, представленных в табл. 6 составляется смета затрат по экономическим элементам.
Таблица 7
Смета затрат на производство продукции по экономическим элементам
|
№ п/п |
Элементы затрат | Сумма, тыс.руб./год | Удельный вес затрат, % |
| 1. | Материальные затраты | 3296,46 | 59,29 |
| 2. | Оплата труда | 1432,83 | 25,77 |
| 3. | Отчисления на социальные нужды | 372,54 | 6,69 |
| 4. | Амортизация | 79,32 | 1,43 |
| 5. | Прочие расходы | 379,18 | 6,82 |
| Итого затрат | 5560,33 | 100,0 |
9. КАЛЬКУЛИРОВАНИЕ СЕБЕСТОИМОСТИ ПРОДУКЦИИ
Калькулирование означает расчет себестоимости единицы продукции. Основное назначение калькуляции - определение нижнего предела цены. Калькулирование себестоимости продукции осуществляется по статьям расходов, представленным в табл. 5.
Первые 6 статей рассчитываются на единицу продукции прямым путем по методике, рассмотренной выше (п.7.2.ч7.6.).
Расчет накладных расходов осуществляется в трёх вариантах:
В первом -
для условий
однономенклатурного
производства,
эти расходы
на единицу
продукции ( )
определяются
делением их
общей суммы
на объем производства:
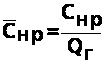 =1112597,62/2533=439
руб./ед., где
(47)
 -
общая сумма
накладных
расходов на
годовой объем
производства,
тыс.руб. /год.
Во втором варианте - накладные расходы на единицу продукции рассчитываются для условий многономенклатурного производства по формуле:
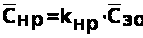 =350,5*1,253=439
руб./ед., где
(48)
 -
коэффициент
накладных
расходов;
 - основная
заработная
плата производственных
рабочих на
единицу продукции.
Коэффициент накладных расходов представляет собой отношение общей суммы накладных расходов к сумме основной заработной платы производственных рабочих, занятых изготовлением различных изделий.
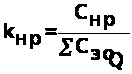 =1112597,62/887817=1,253
(49)
Третий вариант
расчета накладных
расходов на
единицу продукции
предполагает
их разделение
на переменные
( )
и постоянные
расходы (
 ).

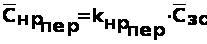 =0,1614*350,5=
56,6 руб./ед., (50)
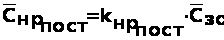 =1,09*350,5=382,05
руб./ед.,где
(51)
 и
 -
соответственно
коэффициенты
переменных
и постоянных
накладных
расходов.
В свою очередь коэффициенты соответствующих накладных расходов определяются по формулам:
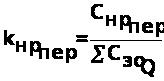 =143299,29/887817=0,1614,
(52)
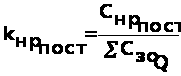 =969298,33/887817=1,09,
где (53)
 и
 -
соответственно
переменные
и постоянные
накладные
расходы предприятия
за год, руб./год
(см. табл.4).
По всем трем вариантам расчет себестоимости продукции следует свести в таблицу 8.
Таблица 8
Калькуляция себестоимости продукции
|
№ п/п |
Статьи расходов руб./ед. | Варианты калькуляции | ||
| 1 | 2 | 3 | ||
| 1 | Основные материалы | 1280,04 | 1280,04 | 1280,04 |
| 2. | Реализуемые отходы | 32 | 32 | 32 |
| 3. | Основные материалы за вычетом отходов | 1248,04 | 1248,04 | 1248,04 |
| 4. | Основная заработная плата | 350,5 | 350,5 | 350,5 |
| 5. | Дополнительная заработная плата | 52,58 | 52,58 | 52,58 |
| 6. | Отчисления на социальные цели | 104,8 | 104,8 | 104,8 |
| 7. | Накладные расходы | 439 | 439 | - |
| в т.ч. переменные накладные | - | - | 56,6 | |
| 8. | Итого переменные прямые и переменные накладные расходы | - | - | 3037,96 |
| 9. | Постоянные накладные расходы | - | - | 382,05 |
| 10. | Себестоимость единицы продукции | 3507 | 3507 | 3507 |
10. Определение минимально допустимого уровня цены
10.1 Как было отмечено ранее, целью курсовой работы является определение минимального уровня цены, т.е. такого её значения, которое обеспечивает получение прибыли достаточной для выплаты заданного уровня дивидендной ставки. Этот уровень численно можно представить в виде следующего выражения:
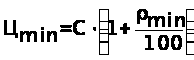 =3507*(1+12/100)=2927,84
руб./ед., где
(54)
 -
себестоимость
единицы продукции,
руб./ед.;
 -
минимальный
уровень рентабельности
продукции, %.
10.2 Минимальный уровень рентабельности позволяет установить прибыль, необходимую для выплаты дивидендов. Установить этот уровень можно графическим путем. Для этого необходимо выявить зависимость дивидендной ставки от уровня рентабельности продукции и соответствующей ему цены:
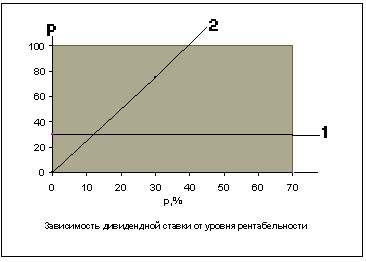

Рис. 2. Зависимость дивидендной ставки от уровня рентабельности
Минимальный уровень рентабельности и соответствующая ему минимальная цена получается графически на пересечении двух прямых:
1 - прямой, выражающей зависимость дивидендной ставки от уровня рентабельности;
2 - прямой, выражающей задаваемый уровень дивидендной ставки (Нсттр).
10.3. Для получения зависимости дивидендной ставки от уровня рентабельности продукции задаются произвольно двумя значениями уровня рентабельности (например, 20% и 40 % или 10% и 30%) и для этих значений определяются два уровня цен:
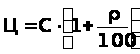 руб./ед, где
(55)
 - задаваемый
уровень рентабельности,
%.
А) рентабельность 10% Ц=3507*(1+10/100)=3857,7 руб./ед.
Б) рентабельность 30% Ц=3507*(1+30/100)=4559,1 руб./ед.
10.4. Для выбранных
двух значений
рентабельности
и соответствующих
им цен определяются
выручка
и
прибыль от
реализации
продукции
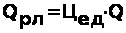 руб./год,
(56)
Qрл=3857,7 *2000=7715400 руб. в год;
Qрл=4559,1 *2000=9118200 руб. в год.
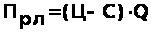 руб./год.
(57)
Прл=(3857,7 -3507)*2000=701400 руб. в год
Прл=(4559,1 -3507)*2000=2104200 руб. в год.
10.5 Определение налогооблагаемой прибыли
Налогооблагаемая
прибыль ( )
представляет
собой разность
между прибылью
от реализации
и уплачиваемыми
налогами на
имущество
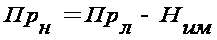 руб./год.
(58)
Прн=701400 -11633,6=689766,4 руб./год
Прн=2104200-11633,6=2092566,4 руб./год
Налог на имущество уплачивается в размере 2,2% от стоимости основных средств (528800*0,022=11633,6 руб.)
10.6 Прибыль после
налогообложения
( )
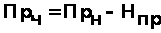 руб./год,
где (59)
Прч=689766,4 -165543,94=524222,46 руб./год
Прч=2092566,4 -502215,94=1590350,46 руб./год
 -
налог на прибыль
(24% от налогооблагаемой
прибыли).
10.7 Отчисления
в резервный
фонд

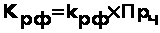 руб./год,
где (60)
Крф=0,05*524222,46 =26211,12 руб./год
Крф=0,05*1590350,46 =79517,52 руб./год
 -
коэффициент,
учитывающий
отчисления
в резервный
фонд (=0,05).
10.8 Погашение кредита и уплата процента за кредит
Плата за кредит принимается во внимание лишь в части, которая осуществляется из прибыли.
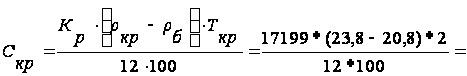 86
руб./год, где
(61)
 -
размер кредита;
 -
общая ставка
процента за
кредит, %;
 -
процент за
кредит в пределах
ставки центрального
банка, скорректированная
на коэффициент
1,1;
-
срок взятия
кредита.
Погашение кредита осуществляется в полной сумме из чистой прибыли.
10.9 Прибыль к распределению:
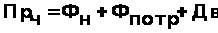 руб./год,
где (62)
Прч=524222,46 -26211,12 -17199-86=480726,34 руб./год
Прч=1590350,46 -79517,52 -17199-86=1493547,94 руб./год
 -
фонд накопления;
 -
фонд потребления;
 - прибыль,
предназначенная
для выплаты
дивидендов.
10.10 Расчеты, выполняемые в пунктах 10.4ё10.9. осуществляются в двух вариантах, цен, содержащих различный уровень рентабельности (например, 10% и 30%).
10.11 Для большей наглядности механизм распределения прибыли необходимо представить в виде схемы с указанием соответствующих цифр для двух вариантов цен (рис.3).
10.12 Определение дивидендной ставки
Определение дивидендной ставки осуществляется по схеме
Таблица 9
При уровне рентабельности 10%
| 1. | Процент чистой прибыли, направляемой на выплату дивидендов | 50% |
| 2. |
Сумма
прибыли на
выплату дивидендов
|
240363,17 |
| 3. |
Количество
акций ( |
28931 |
| 4. |
Номинал
акций ( |
30 |
| 5. |
Величина
дивиденда
на одну акцию
|
8,31 |
| 6. |
Ставка
дивиденда
|
27,7 |

 .)
 .)
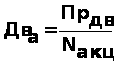
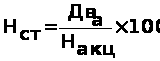 ,
%
При уровне рентабельности 30%
| 1. | Процент чистой прибыли, направляемой на выплату дивидендов | 50% |
| 2. |
Сумма
прибыли на
выплату дивидендов
|
746773,97 |
| 3. |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |