Основні теорії макроекономіки
Які ж висновки випливають з проробленого К. Марксом аналізу відтворення суспільного капіталу? Вони наступні: 1 реалізація сукупного продукту на макрорівні в принципі можлива, отже, суспільне виробництво може розвиватися без економічних криз; 2) проте ця реалізація безперешкодно може проходити лише за певних умов, будь-яке порушення яких викличе деформацію процесу відтворення. Отже, головна проблема, яку намагалися розв'язати і Кене, і Маркс, була проблемою макроекономічної рівноваги, а також з'ясування умов, за яких вона існує. За своїм змістом поняття «економічна рівновага» – це такий стан економіки, при якому досягається стале врівноваження та взаємне збалансування структур, що протистоять одна одній (виробництво й споживання, попит і пропозиція).
12. Міжгалузевий баланс
Міжгалузевий баланс (у міжнародній практиці баланс затрати – випуск) дає найбільш повний вихідний статистичний матеріал для аналізу виробництва й розподілу суспільного продукту й для планування економічно обґрунтованих народногосподарських пропорцій. Застосування цього методу є особливо важливим для України з її розбалансованою економікою.
Статична модель «витрати-випуск» або модель міжгалузевого балансу (МГБ) є основою багатьох лінійних моделей виробничого сектора економіки. Вона базується на понятті «чиста галузь» (галузь):
1) галузь випускає лише один продукт;
2) кожен продукт випускається лише однією галуззю;
3) кожна галузь має єдину технологію;
4) не допускається заміщення ресурсів.
Припустимо, що весь виробничий сектор народного господарства (н/г) розбито на n чистих галузей. В процесі виробництва кожна з галузей потребує, взагалі кажучи, продукцію вироблену, іншими галузями. Отже, виробляється n продуктів. І нехай в масштабі н/г маємо балансовий звіт за підсумками певного періоду.
Умовою взаємно-однозначної відповідності МГБ-ів, які використовують різні показники (вимірники), є незмінне співвідношення масштабів цих показників за кожним видом продукції. Наприклад, якщо в одному МГБ (в натуральному виразі) електроенергія вимірюється в кіловат-годинах, а в іншому (у вартісному виразі) – в гривнях, то кожній гривні електроенергії завжди повинна відповідати одна й та ж кількість кіловат-годин, як би ця енергія не використовувалася.
13. Цикли ділової активності. Відхилення реального ВВП від потенційного рівня. Поняття, види та типи інфляції
Зростання і падіння обсягів національного виробництва, цін, процентних ставок і зайнятості складають діловий цикл, який є характерною рисою ринкової економіки. Економічний цикл (цикл ділової активності) – це періодичний підйом або спад реального ВВП на фоні загальної тенденції до зростання. Причинами циклічності можуть бути: – технічні нововведення (НТР); – політичні й випадкові події; – зміни в кредитно-грошовій політиці (коливання обсягів грошової маси); – нестача національних інвестицій; В макроекономіці не існує цілісної теорії економічного циклу, й економісти різних напрямків концентрують свою увагу на різних причинах циклічності. Але більшість з них вважають, що рівень сукупних витрат (D = С + G +I + NE) безпосередньо визначає рівень зайнятості і безробіття. Окремі економічні цикли суттєво різняться між собою за тривалістю та інтенсивністю, проте всі вони складаються з одних і тих самих фаз. При цьому циклічно змінюються обсяг випуску, рівні зайнятості, безробіття, інфляції, відсоткової ставки, обсяг грошової маси і т. п. Проте основними індикаторами фази циклу слугують: рівень зайнятості; рівень безробіття; обсяг випуску. І. Економічний цикл (цикл ділової активності) характеризується періодичним зростанням та падінням ділової активності, яке проявляється у формі невідповідності попиту і пропозиції. У загальному виді цикл представляє собою результат коливання різних показників економічної активності (темпів зростання ВНП, загального обсягу продажу, загального рівня цін, рівня безробіття, завантаження виробничих потужностей та ін.). Отже, цикл поділяється на 4 фази: І – пік або бум; ІІ – спад (депресія); ІІІ – дно або криза (нижня точка спаду). Зростання і падіння обсягів національного виробництва, цін, процентних ставок і зайнятості складають діловий цикл, який є характерною рисою ринкової економіки. Отже, економічний цикл (цикл ділової активності) – це періодичний підйом або спад реального ВВП на фоні загальної тенденції до зростання. Фактичний реальний обсяг випуску коливається при цьому навколо потенційного рівня ВВП, під яким ми розуміємо обсяг виробництва за умови повної зайнятості ресурсів. Він опускається нижче цієї позначки під час спаду, потім поступово повертається до неї, а інколи навіть перевищує цей рівень під час чергового підйому економіки. Коливання фактичного обсягу ВВП навколо потенційного характеризується показником, який має назву «розрив ВВП»:
де Y – фактичний обсяг виробництва, Y2 – потенційний ВВП.
Коли Y<Y2 ми говоримо про відставання ВВП – це обсяг продукції, який економіка втрачає через неповне використання свого виробничого потенціалу. Значно рідше зустрічається ситуація перевищення фактичним ВВП потенційного свого рівня Y<Y2 Проте тривалий час перевищення фактичного ВВП над потенційноможливим зберігатися не може. Поняття інфляції. Інфляція попиту та інфляція витрат. Стагфляція. Інфляція означає зростання загального рівня цін (або, іншими словами, це є падіння купівельної спроможності грошей, підвищення грошової вартості життя). Рівень інфляції показує, як змінилися ціни в економіці, і вимірюється за допомогою індексів цін (індексу споживчих цін, дефлятора ВВП тощо) як різниця між значенням цього індексу за певний період (у відсотках) та 100%: Темп інфляції показує, як змінилася сама інфляція за певний період (прискорилась чи сповільнилась), і визначається за формулою:
д – відповідно, ціновий індекс у поточному і минулому періодах.
«Протилежним до інфляції поняттям є дефляція, яка має місце, коли загальний рівень цін падає і купівельна спроможність грошей підвищується. Дефляція трапляється вкрай рідко. Дезінфляція означає сповільнення темпів інфляції. В економіці немає якогось одного виду інфляції, оскільки вона виникає під впливом багатьох факторів. Одні види інфляції зумовлює попит, інші – пропозиція. Тому й розрізняють два типи інфляції: інфляція попиту, інфляція пропозиції. Одним з головних потрясінь для інфляції може стати якась зміна (скажімо, зміни у споживчих та інвестиційних витратах, урядових видатках, чистому експорті), що призводить до зміни сукупного попиту, і обсяг виробництва виходить за межі потенційного. Інфляція попиту спостерігається, коли сукупний попит зростає швидше за виробничий потенціал економіки, а тому ціни, намагаючись зрівноважити пропозицію і попит, зростають. Інфляція попиту була притаманна нашій економіці на початку 90-х років, коли радянський уряд фінансував свій бюджетний дефіцит, скориставшись друкарським верстатом, коли величезні черги людей збиралися в магазинах з метою позбутися зайвих грошей і придбати якомога більшу кількість товарів «про запас».
Інфляція витрат пов'язана із скороченням сукупної пропозиції внаслідок дії несприятливих зовнішніх шоків – підвищенням цін на сировину, матеріали, підвищенням номінальної заробітної плати тощо, які сприяють зростанню витрат виробництва, падінню обсягів випуску і зайнятості, зростанню безробіття. Цей тип інфляції призводить до стагфляції – ситуації в економіці, коли одночасно відбувається підвищення рівнів інфляції та безробіття на фоні загального спаду виробництва.
Інфляція і процентні ставки. Ефект Фішера Припустімо, що Ви поклали свої заощадження на банківський рахунок під 6% річних. Наступного року Ви знімаєте свої заощадження разом із сумою нарахованих процентів. Чи стали Ви на 6% багатшими у порівнянні з тим періодом, коли вкладали свої кошти в банк минулого року? Відповідь на це запитання залежить від того, що розуміти під словом «багатший». Дійсно, грошей Ви тепер матимете на 6% більше. Але як змінилися ціни на товари та послуги за рік, що минув? Коли вони зросли, скажімо, на 4%, то кількість товарів і послуг, які Ви зможете тепер придбати, зросла лише на 2%. А коли б рівень інфляції склав 10%, то Ваша купівельна спроможність насправді скоротилася б на 4%. Економісти називають банківський процент номінальною процентною ставкою, а збільшення Вашої купівельної спроможності – реальною процентною ставкою. Якщо номінальну процентну ставку позначити через і, реальну процентну ставку – r, а інфляцію – П, то залежність між цими трьома змінними може бути записана як: Тобто r=i – П, реальна процентна ставка є різницею між номінальною процентною ставкою та рівнем інфляції. Перегрупувавши члени цього рівняння відносно реальної процентної ставки, побачимо, що номінальна процентна ставка є сумою реальної процентної ставки і рівня інфляції: і=r+П Рівняння, записане у такому вигляді, має назву рівняння Фішера. Воно вказує на те, що номінальна процентна ставка може змінюватися під впливом двох причин: внаслідок зміни реальної процентної ставки або ж внаслідок зміни рівня інфляції. У відповідності з рівнянням Фішера, збільшення рівня інфляції на 1% призводить до підвищення номінальної процентної ставки на 1%. Це співвідношення між рівнем інфляції і номінальною процентною ставкою має назву ефекту Фішера.
Інфляція та реальний доход. Очікувана і непередбачена інфляція. Помірна інфляція. Галопуюча інфляція. Гіперінфляція. Інфляція впливає на економіку через: перерозподіл доходу і багатства між різними групами людей; спотворення відносних цін та обсягів виробництва різних товарів. Непередбачена інфляція перерозподіляє багатство між різними групами людей. Вона звичайно сприяє боржникам, групам людей і спекулянтам. Водночас вона шкодить кредиторам, групам з фіксованими доходами, власникам заощаджень. Непередбачене зниження темпів інфляції дає протилежний ефект. Очікувана інфляція. Припустімо, що всі ціни зростають щороку на 5%, і всі реальні процентні ставки саме такі, якими вони були б, якби ціни залишалися стабільними. Чи хтось турбуватиметься такою інфляцією? Відповідь: ні. Існує три категорії інфляції: помірна, галопуюча, гіперінфляція. Помірна інфляція характеризується повільним зростанням цін: щорічний рівень інфляції вимірюється однозначним числом. Галопуюча інфляція – це інфляція, що вимірюється двозначними чи тризначними числами (50 або 300% за рік). Люди намагаються вкласти свої гроші за кордоном, що призводить до скорочення внутрішніх інвестицій. Гіперінфляція – це третій вид інфляції: ціни зростають на тисячі, мільйони чи навіть мільярди процентів на рік. Гіперінфляція, як. правило, пов'язана з нерозумною державною політикою, руйнівно впливає на обсяг національного виробництва і зайнятість, може підірвати фінансову систему і прискорити крах.
14. Робоча сила та безробіття. Основні характеристики та показники. Чинники вияву. Проблема повної зайнятості. Втрати від безробіття. Закон Оукена
Надмірне безробіття призводить до значних економічних та соціальних втрат. Головна «ціна» безробіття – невипущена продукція. Коли економіка не в змозі створити достатню кількість робочих місць для всіх, хто хоче і може працювати, потенціальне виробництво втрачається безповоротно. Безробіття на дає змоги суспільству постійно рухатися вгору по кривій своїх потенційних можливостей. Цю втрачену продукцію ми визначили в попередньому параграфі як розрив ВВП. Чим більший рівень безробіття, тим значнішим буде відставання ВВП. Відомий дослідник в царині макроекономіки Артур Оукен математично виразив зв'язок між рівнем безробіття та відставанням в обсязі виробленого ВВП. Цей зв'язок відомий нині як закон Оукена.
Відомі дві формули зазначеного взаємозв'язку: 1) Коли потрібно з'ясувати, як впливає зміна рівня циклічного безробіття на відхилення фактичного рівня ВВП від потенційно можливого, користуються формулою. Коефіцієнт /? найчастіше має значення в межах від 2 до 2,5. Це дає змогу зробити такий висновок: якщо циклічне безробіття в економіці становить 1%, то відставання фактичного обсягу виробництва від потенційно можливого дорівнюватиме 2-н2,5%. 2) Можна визначати також вплив динаміки фактичного рівня безробіття на динаміку реального ВВП за два періоди, які порівнюються між собою. Тоді варто скористатися іншою формулою:
де Y1 – фактичний обсяг виробництва в поточному році; Yg – фактичний обсяг виробництва у попередньому році; и1 – фактичний рівень безробіття в поточному році; ид – фактичний рівень безробіття у попередньому році. Ця формула свідчить, що: а) коли рівень безробіття не зміниться у порівнянні з попереднім (u^Ug), то темп зростання реального ВВП дорівнюватиме 3%. Цей показник називають темпом зростання потенційного ВВП, а його значення обумовлено приростом населення, нагромадженням капіталу та науково-технічним проґресом; б) при збільшенні рівня безробіття на 1% у порівнянні з попереднім роком (и^Пд^іУо), реальний ВВП скоротиться на 2%. Закон Оукена розкриває істотний зв'язок між ринком продукту і ринком праці та ще раз нагадує про те, що безробіття є основною проблемою сучасного суспільства. Коли рівень безробіття високий, ресурси використовуються не повністю, значна частина продукту не добирається, доходи населення зменшуються.
15. Інфляція і процентні ставки. Ефект Фішера. Інфляція та реальний доход. Категорії інфляції. Взаємозв’язок інфляції та безробіття. 13-й білет весь! 16. Використовуваний дохід і споживання. Інструменти для аналізу споживання і заощадження
Переважна
частина (приблизно
2/3) виробленої
продукції йде
на споживання
(С). Пригадаємо,
що та частина
доходу, яка
залишилася
після сплати
всіх податків
(Y-T), називається
використовуваним
доходом. Люди
поділяють свій
використовуваний
доход на споживання
(С) та заощадження
(S), тобто
 Заощадження
– це частина
використовуваного
доходу, яка не
споживається.
Залежність
між обсягом
споживання
і використовуваним
доходом має
назву функції
споживання:
C=C (Y-T). Детальніше
функцію споживання
Дж. Кейнса можна
показати у
вигляді: де: а
– C=a+b*(Y-T) автономне
споживання,
тобто обсяг
споживання,
який не залежить
від використовуваного
доходу (наприклад,
проживання
в борг, за рахунок
заощаджень,
субсидій.; b –
гранична схильність
до споживання
(МРС) – це величина,
яка показує,
наскільки
зміниться обсяг
споживання
при зміні
використовуваного
доходу на одну
одиницю, і
визначається
за формулою:
 де:.
 –
приріст споживчих
витрат;
 –
приріст використовуваного
доходу.
 набуває
значення в
інтервалі від
0 до 1, тобто одна
додаткова
одиниця використовуваного
доходу збільшує
обсяг споживання,
але на величину
меншу від 1. Це
пояснюється
тим, що кожна
гривня доходу,
яка не споживається,
– заощаджується.
І кожна гривня
додаткового
доходу витрачається
або на додаткове
споживання,
або на додаткове
заощадження.
З геометричної
точки зору
гранична схильність
до споживання
(МРС) – це кут
нахилу кривої
споживання
мал.
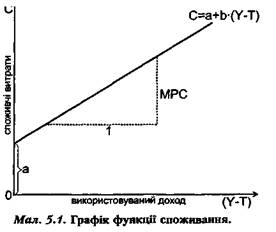 Найпростіша
функція заощадження
має вигляд: Де
S= – a+(1-b)*(Y-T), а – автономне
споживання;
(1-Ь) – гранична
схильність
до заощадження;
Y – доход; Т –
податкові
відрахування.
Оскільки частина
кожної гривні,
яка не споживається,
обов'язково
заощаджується,
то гранична
схильність
до споживання
і гранична
схильність
до MPC+MPS=1
заощадження
в сумі дорівнюють
одиниці: Середня
схильність
до заощадження
(APS) – це частина
використовуваного
доходу, яку
домогосподарства
заощаджують,
тобто APS=S/Y.
У короткостроковій
перспективі
із збільшенням
доходу зростає
частка споживання
так званих
«люксових
благ», серед
яких найбільшим
«люксовим
благом» є заощадження
(про це стверджують
закони, або
«якісні схеми
поведінки»,
Ернста Енґеля),
а тому середня
схильність
до споживання
має тенденцію
до зменшення,
а середня схильність
до заощадження
зростає. Проте
в довгостроковій
перспективі
середня схильність
до споживання
стабілізуться.
На відміну від
Дж. Кейнса,
сучасні дослідники
показали, що
споживання
– функція не
лише від поточного
використовуваного
доходу (хоча
цей фактор і
є основним!).
На його обсяги
впливають також
рівень нагромадженого
багатства,
процентна
ставка, розвинена
система соціального
захисту (яка
спричиняє
зменшення
особистих
заощаджень),
раціональні
очікування
споживачів
тощо.
17. Інвестиційна діяльність та підхід до її формування
В умовах глибоких економічних змін, зумовлених реформуванням адміністративно-командної економіки України в ринкову, особливо актуальною є задача ефективного розміщення інвестиційних ресурсів та грамотного управління інвестиційною діяльністю підприємств, оскільки саме інвестиції виступають найважливішим засобом забезпечення умов виходу з економічної кризи та надійним механізмом соціально-економічних перетворень, формують виробничій потенціал на новій науково-технічній основі, що неодмінно призводить до підвищення якісних показників господарської діяльності. Узагальнення підходів до трактування поняття «інвестиції» дозволяє визначити їх як цілеспрямовані вкладення капіталу у будь-які матеріальні та нематеріальні активи (інструменти) на певний строк з метою одержання доходу або досягнення іншого корисного ефекту. Найчастіше інвестор для досягнення своїх цілей працює не з окремим активом (окремим проектом, фінансовим інструментом тощо), а з деяким їх набором – інвестиційним портфелем, сенс формування якого полягає в поліпшенні умов інвестування завдяки досягненню нової інвестиційної якості шляхом надання сукупності активів таких інвестиційних характеристик, які є недосяжними з позиції окремо взятого активу і можливі лише при їх комбінації. При визначенні доцільності та виборі напряму інвестування основною задачею є визначення економічної ефективності вкладення коштів в ту чи іншу інвестиційну цінність як елемент портфеля. Звичайно прийняття рішень з інвестування у той чи інший актив, тобто процес вибору і формування інвестиційного портфеля, містить наступні етапи: вибір інвестиційної політики, пошук привабливих об’єктів інвестування, формування інвестиційного портфеля та управління інвестиційним портфелем. Вибір інвестиційної політики полягає у формуванні мети інвестора, що ґрунтується на прийнятних для нього критеріях доходності, зростання, ризику та ліквідності, визначенні обсягів та термінів розміщення інвестиційних ресурсів і виборі потенційних типів активів для включення в інвестиційний портфель відповідно до обраної стратегії та тактики поведінки інвестора. Пошук привабливих об’єктів інвестування передбачає визначення в певний термін часу активів з привабливими інвестиційними якостями за допомогою методів технічного та фундаментального аналізу, комплексу економетричних моделей. Етап формування інвестиційного портфеля містить визначення конкретних активів для вкладання коштів, а також пропорцій розподілу інвестиційного капіталу між цими активами на основі комплексу оптимізаційних моделей, які дозволяють сформувати оптимальний для інвестора портфель, ґрунтуючись на прийнятному для нього співвідношенні доходності і ризику.
18. Чинники споживання і заощадження
Чинники споживання та заощадження, які не залежать від доходу і впливають на функції споживання і заощадження, зміщуючи їх графіки [5]:
багатство. Зростання багатства (нерухомість, фінансові активи) зміщує графік споживання вгору, а графік заощадження – вниз;
податки. Зниження податків збільшує післяподатковий дохід, і тому зростають споживання і заощадження, і навпаки;
рівень цін. Зростання цін скорочує споживання і заощадження, і навпаки;
відрахування на соціальне страхування. Збільшення відрахувань скорочує споживання і заощадження;
очікування. Очікування зростання грошових доходів у майбутньому зумовлює збільшення поточних витрат;
споживча заборгованість. Зростаюча споживча заборгованість зменшує споживання та заощадження, і навпаки;
відсоткова ставка. Зі зростанням відсоткової ставки поточне споживання зменшується, а заощадження зростають
Найпоширенішими формами заощаджень є нагромадження у вигляді готівки, внесків в банки, придбання акцій, облігацій та інших цінних паперів. З іншого боку, фірми в середньому витрачають більше, ніж отримують від реалізації своєї продукції. Це пояснюється тим, що, окрім платежів за ресурси, які необхідні для підтримки обсягу виробництва на поточному рівні, фірми повинні здійснювати інвестиції (I).
Головним компонентом сукупних витрат є споживчі витрати. Споживання (Consumption – С) – це частина використовуваного доходу, який не заощаджується: С = Y – S. Функція споживання – це залежність між обсягом споживання і доходом, який використовується. Дане поняття запроваджене Кейнсом і має такий вигляд: C = a + b • (Y – T), де а – автономне споживання, тобто обсяг споживання, який не залежить від використовуваного доходу (наприклад, проживання в борг, за рахунок заощаджень або субсидій); b – гранична схильність до споживання (МРС) – це величина, яка показує, наскільки зміниться обсяг споживання при зміні використовуваного доходу на одну одиницю. Функція заощадження – це залежність між обсягом заощаджень і доходом, що використовується. Має такий вигляд: S = – a + (1 – b)• (Y – T)‚ де S – величина заощаджень у приватному секторі; а – автономне споживання; (1-b) – гранична схильність до заощадження; Y – доход; Т – податкові відрахування. Дослідженнями встановлено, що споживання рухається в тому ж напрямку, що й доход. Однак споживання залежить не лише від доходу, але й від так званої граничної схильності до споживання.
19. Сутність та аналіз інвестицій. Види інвестицій
Саме поняття інвестиції (від лат. Investio – одягаю) значить вкладення капіталу в галузі економіки як в самій країні так і за її межами. Інвестиції – це грошові, майнові, інтелектуальні цінності, які вкладають в об’єкти підприємницької та інших видів діяльності з метою отримання прибутку. Їх можна робити в основні (будівлі, споруди, машини и й устаткування тощо) та оборотні (для формування виробничих запасів товарно-матеріальних цінностей тощо) фонди, у нематеріальні ресурси й активи (цінні папери. патенти, ліцензії тощо).
Таким чином, інвестиціями вважаються ті економічні ресурси, які направлені на збільшення реального капіталу суспільства, тобто на розширення чи модернізацію виробничого апарату. Це може бути пов’язано з придбанням нових машин, будинків, транспортних засобів, а також з будівництвом доріг, мостів та інших інженерних споруд. Сюди також треба включити витрати на освіту, наукові дослідження та підготовку кадрів. Ці витрати представляють собою інвестиції в «людський капітал», які на сучасному розвитку економіки набувають все більшого і більшого значення, тому що на сам кінець результатом людської діяльності виступають і будинки, і споруди, і машини, і устаткування, і саме головне, основний фактор сучасного економічного розвитку – інтелектуальний продукт, який визначає економічне положення країни в світовій ієрархії держав.
Інвестиції відіграють центральну роль в економічному процесі, вони визначають загальний ріст економіки. В результаті інвестування засобів в економіку збільшуються обсяги виробництва, росте національний прибуток, розвиваються та йдуть в перед в економічній конкуренції галузі та підприємства, що в найбільшому степені задовольняють попит на ті чи інші товари та послуги. Отриманий приріст національного прибутку частково знову накоплюється, проходить подальше збільшення виробництва, процес повторюється безперервно. Таким чином інвестиції, що утворюються за рахунок національного прибутку, в результаті його розподілу, самі обумовлюють його ріст, розширене відтворення. При чому, чим ефективніше інвестиції, тим більше ріст національного прибутку, тим значніші абсолютні розміри накопичення (при даній його частці), які можуть бути знову вкладеними в виробництво. При достатньо високій ефективності інвестицій приріст національного прибутку може забезпечити підвищення частки накопичення при абсолютному рості споживання.
Класифікація інвестицій. Інвестицій відіграють важливу роль у розвитку і функціонуванні підприємства. Розрізняють валові та чисті інвестиції. Валові інвестиції (ВІ) – це сукупний обсяг інвестицій за конкретний період, спрямованих на будівництво, придбання засобів праці і приріст товарно-матеріальних цінностей. Чисті інвестиції (ЧІ) – це сума нових інвестицій, зменшена на суму амортизаційних відрахувань (А) за деякий період часу.
Динаміка показника чистих інвестицій відображає економічне становище підприємства. Наприклад, якщо сума ЧІ<0, тобто ВІ<A, то це свідчить про зменшенні випуску продукції на підприємстві, оскільки його виробничий потенціал скорочується. Якщо сума ЧІ=0, тобто ВІ=А, то це означає, що випуск продукції на підприємстві є сталим. Інакше кажучи, для підприємства характерна стагнація. Якщо сума ЧІ>0, тобто ВІ>А, то випуск продукції на фірмі зростає, оскільки виробничий потенціал підприємства розширюється. За об’єктами вкладання засобів інвестиції поділяються на реальні та фінансові. Реальні інвестиції – це вкладання грошових коштів у реальні активи (матеріальні і нематеріальні). Вкладання засобів у нематеріальні реальні активи, пов’язані з НТП, називають інноваційними інвестиціями. Фінансові інвестиції – це вкладання грошових коштів у різні фінансові активи, передусім у цінні папери для придбання прав на участь у діяльності інших фірм, боргових прав тощо. За характером участі в інвестуванні бувають прямі та не прямі інвестиції. Прямі інвестиції – це безпосередня участь інвестора у виборі об’єкта інвестування і вкладанні коштів. Непрямі інвестиції – це опосередкована участь у виборі об’єкта інвестування і вкладання коштів іншими способами (фінансовими посередниками). Крім того, є також коротко термінові і довготермінові інвестиції. За формою власності інвестиції поділяються на приватні, державні, іноземні та спільні.
Розрізняють також поняття «пряме інвестиційне підприємство» та «іноземна пряма інвестиція». Пряме інвестиційне підприємство – це акціонерне чи неакціонерне підприємство, у якому іноземний інвестор є власником не менше 10% звичайних акцій або їхнього еквівалента в неакціонерному підприємстві, або ж має право голосу в акціонерному підприємстві. Іноземна пряма інвестиція – вкладення капіталу, яке передбачає контроль інвестора над закордонними підприємствами чи компаніями.
20. Неокласична модель інвестицій. Нестабільність інвестицій
У національній економіці більшість фірм виконують дві функції – виробляють товари і послуги та інвестують у капітал для майбутнього виробництва. Для простоти нашого аналізу припустімо, що цими двома видами діяльності займаються два вили фірм – виробничі та позичкові. Виробничі фірми продукують товари і послуги, але не інвестують. Вони орендують капітал у позичкових фірм. Останні не виробляють товарів і послуг, а здійснюють усі інвестиції в економіку, тобто купують капітальні блага і здають їх в оренду виробничим фірмам.
Із теми 3 нам уже відомо, то конкурентна фірма на підставі порівняння витрат і вигід від застосування кожної додаткової одиниці капіталу ухвалює рішення про те, яким обсягом капіталу володіти. Припустімо, шо виробнича фірма може орендувати одиницю капіталу за ціною R і продавати одиницю своєї продукції за ціною Р. Тоді реальні витрати на одиницю капіталу для виробничої фірми становлять (К/Р). Реальною вигодою від використання одиниці капіталу є МРК – додатковий обсяг продукції, вироблений за допомогою цієї додаткової одиниці капіталу.
У темі 3 зроблено висновок, що для максимізації прибутку фірма потребує капіталу доти, доки граничний продукт капіталу не зрівняється із його реальною ціною. У стані рівноваги така ціна (R/Р) дорівнює граничному продуктові капіталу:
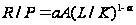
де aА (L/K)1-a – граничний продукт капіталу для функції Коба – Дугласа.
За нашим припущенням, позичкові фірми купують капітальні блага і здають їх в оренду. Позичкова фірма за кожну одиницю наданого в оренду капіталу отримує реальну позичкову ціну капіталу (R/Р), що є виторгом для цієї фірми.
Позичкова фірма несе три види витрат на власний капітал. По-перше, це витрати, що пов'язані з процентом. Якщо така фірма бере в позику для купівлі капіталу, то їй доводиться сплачувати за неї процент. І якщо фірма купує капітал за власні кошти, вона втрачає процент, який могла б заробити, поклавши цю суму в банк. Позначимо через (Pr) ціну купівлі одиниці капіталу, а через (i) – номінальну процентну ставку. Тоді (iPr) будуть витратами на процент.
Другим
видом є витрати,
пов'язані зі
зміною ціни
капіталу. Впродовж
строку служби
устаткування
ціна капіталу
змінюється.
Якщо вона
підвищується,
фірма виграє,
бо вартість
її активів
зросла. Якщо
ціна капіталу
знижується,
то фірма зазнає
збитків. Величина
цих збитків
(або виграшу)
дорівнює (– Pr).
Знак мінус
показує, що тут
враховують
витрати, а не
вигоди.
По-третє, це витрати, що пов'язані зі зношенням капіталу. Упродовж строку оренди капітал зношується і втрачає свою вартість. Якщо h – норма амортизації, то (hPk) – грошова величина амортизації.
Витрати на надання одиниці капіталу в оренду становлять:
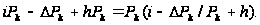
Отже, витрати на капітал залежать від ціни одиниці капіталу, процентної ставки, темпу зміни ціни капіталу та від