Планування фонду оплати праці на підприємстві
Вступ
В умовах переходу України до ринкової економіки й водночас в умовах економічної кризи, спаду виробництва, зниження продуктивності праці, звільнення значної кількості працівників відбуваються значні зміни в організації праці та її оплати.
Традиційне поняття про регулярну, своєчасну й в повному розмірі виплату заробітної плати нині гарантовано лише в законодавчих актах. На більшості підприємств, що працюють, ці гарантії не забезпечуються. Втрата гарантії з виплати заробітної плати набула масового характеру. Причиною цього негативного явища, з одного боку, є надмірна економічна свобода підприємств і, зокрема, роботодавців у розпорядженні фінансовими коштами, з іншого, - відсутність законодавчо обумовленої відповідальності роботодавців за несвоєчасну виплату заробітної плати, а також відмова держави від контролю за системою оплати праці.
На кожному підприємстві в Україні має бути реальна й достовірна інформація про трудомісткість виробляємої продукції, про нарахування заробітної плати.
Таким чином, з вище сказаного можна стверджувати, що дана тема роботи має велику актуальність. Трудові ресурси – це головний ресурс кожного підприємства, а оплата праці робітників – це ціна трудових ресурсів, діючих у виробничому процесі.
Предметом роботи є аналіз формування та використання фонду оплати праці на підприємстві.
Об’єктом дослідження виступає фінансова діяльність ВАТ «Біоветфарм».
Мета роботи – дослідження особливостей аналізу формування та використання фонду оплати праці на підприємстві.
Завданнями дослідження є:
- розкрити економічну сутність та основні форми організації оплати праці на підприємстві;
- проаналізувати вплив ефективності використання фонду оплати праці на загальний фінансовий стан підприємства;
розкриття методології аналізу формування та використання фонду оплати праці підприємства;
- визначити проблеми та шляхи вдосконалення формування і контролю фонду оплати праці підприємства.
Розділ 1. Підприємство як суб’єкт господарської діяльності та об’єкт
планування і контролю
1.1 Організаційна характеристика підприємства, органів його
управління, планування і контролю
ВАТ „Біоветфарм” належить до мікробіологічної промисловості. Дане підприємство займається виготовленням антибіотиків для сільського господарства.
Створення підприємства відноситься до середини XIX століття. Це була невелика винокурня. В 1921 році її перетворили в спиртозавод. З 1959 по 1961р. була проведена друга масштабна реконструкція підприємства із зміною профілю виробництва на випуск мікробіологічної продукції, а саме, на виробництво антибіотиків для ветеринарії: „біовіта” і „уровіта”. Підприємство одержало назву „Новоград-Волинський завод кормових антибіотиків”. На базі заводу в 1972р. була створена посівна станція для забезпечення посівним матеріалом всіх аналогічних мікробіологічних підприємств Радянського Союзу.
Відкрите акціонерне товариство „Біоветфарм” було засноване в серпні 1996р. відповідно до указу Президента України „Про заходи щодо забезпечення прав громадян на використання приватизаційних майнових сертифікатів” від 26 листопада 1994р. №699/94 шляхом перетворення державного підприємства „Новоград-Волинський завод кормових антибіотиків”.
Місцезнаходження товариства: 11700 Житомирська обл., м. Новоград-Волинський, вул. Житомирське шосе, 2.
Відкрите акціонерне товариство „ Біоветфарм” засновано відповідно до рішення регіонального Фонду державного майна України в Житомирській області.
Метою діяльності Товариства є:
отримання прибутку від господарської діяльності АТ;
проведення науково-дослідної роботи по розробці нових препаратів і впровадження їх у ветеринарну та медичну практику;
організація промислового випуску ветеринарних та медичних препаратів, інструментарію, апаратури та іншого обладнання, необхідного для потреб ветеринарії і медицини;
організація торгівлі ветеринарними, медичними та іншої біохімічної продукції, ветеринарним та медичним обладнанням, товарами с/г та промислового виробництва, які виробляються в Україні, а також імпортними товарами та сировиною;
експорт товарів та сировини вітчизняного виробництва, а також імпорт товарів та сировини для українських споживачів.
Засновник та акціонери Товариства
Засновником Товариства є Регіональне відділення Фонду державного майна. Акціонерами Товариства є фізичні та юридичні особи, які набули право власності на акції Товариства в процесі приватизації, випуску нових акцій та на вторинному ринку цінних паперів.
Акціонери мають право:
брати участь і голосувати на загальних Зборах акціонерів особисто, або через своїх представників;
обиратися і бути обраним до Органів Управління Товариства;
брати участь в розподілі прибутку товариства;
отримувати інформацію про діяльність Товариства, на вимогу акціонера Товариство зобов’язане надавати йому для ознайомлення копії річних балансів, звітів Товариства, протоколів зборів;
вільно розпоряджатися акціями, що їх належать.
У разі ліквідації Товариства акціонери мають право отримати частину вартості майна Товариства, пропорційну вартості належних їм акцій Товариства.
Акціонери Товариства зобов’язані:
додержуватися вимог установчих документів Товариства, виконувати рішення Загальних зборів Товариства;
не розголошувати комерційну таємницю та конфіденційну інформацію про діяльність Товариства.
Статутний фонд Товариства:
становить 557248 гривень;
поділяється на 2228992 простих іменних акцій номінальною вартістю 25 копійок кожна.
Товариство має право змінювати розмір статутного фонду. Рішення про зміну розмірів статутного фонду набирає чинності з моменту внесення цих змін до державного реєстру.
Станом на 01.01.2010р. власниками акцій є фізичні особи в кількості 584 чол. в т.ч. працівники підприємства – 150 чол., яким належать 81,65% частки в статутному капіталі підприємства, і 3 юридичні особи, яким належить 18,35% статутного капіталу, державна частка в статутному капіталі відсутня (табл.1).
Таблиця 1. Характеристика акціонерів підприємства за статутним капіталом
| Засновники підприємства | Статутний капітал | |
| Сума, грн. | Питома вага, % | |
|
1. Юридичні особи 1.1. ТОВ „Верес” 1.2. ВАТ „Укрзооветпромпостач” 1.3. ВАТ „Новофарм-Біосинтез” |
15547,00 58640,00 28068,00 |
2,79 10,52 5,04 |
| 2. Фізичні особи – 584 чол. – в т.ч. працівники підприємства – 150 чол. |
454993,00 217865,00 |
81,65 39,10 |
| 3. Державна частка | – | – |
| Разом | 557248,00 | 100,00 |
З даної таблиці видно, щонайбільшу частку статутного капіталу серед юридичних осіб має ВАТ „Укрзооветпромпостач” – 58640,00 грн., тобто 10,52%, а найменша частка знаходиться у ТОВ „Верес” 15547,00 грн., тобто 2,79%. Фізичним особам належить найбільша частка статутного капіталу – 454993,00 грн., тобто 81,65%.
Що стосується характеристики органів управління ВАТ „Біоветфарм”, то управління Товариством здійснюють:
Загальні збори акціонерів;
Правління Товариства;
Спостережна рада;
Ревізійна комісія.
Форма власності ВАТ „Біоветфарм” колективна.
На сьогоднішній день на підприємстві знаходиться 138 чоловік. З них керівників, службовців та спеціалістів – 49 чоловік.
Спеціалістів по забезпеченню ведення технологічного процесу – 20 чоловік.
Кадровий склад – сталий, текучість кадрів дуже низька.
До штабу бухгалтерії входить головний бухгалтер, бухгалтер та економіст.
Також на Товаристві є керівники – керівник Товариства, замісник керівника, начальники цехів та інші керівні посади на підприємстві.
Щодо працівників, то на підприємстві є мікробіологи, хіміки, лаборанти, інженери, механіки, енергетики, охоронці, водії та інші.
Така кількість працівників на підприємстві свідчить про те, що виробництво являється наукомістким.
Основним видом діяльності ВАТ „Біоветфарм” є хіміко-фармацевтична промисловість. Дане підприємство займається виготовленням:
ветеринарних препаратів – антибіотиків, які використовуються з лікувально-профілактичною метою (біовіт, уровіт);
антипаразитних препаратів для тварин на основі авермектинів (увертин, нововерм ін’єкційний – 1%);
засобів захисту рослин на основі аверметинів (акт офіт);
препаратів культури тканин рослин женьшеню, родіоли рожевої, міцелію гриба „Глива”.
Підприємство має ліцензії на окремі види діяльності:
на право виробництва ветеринарних медикаментів і препаратів, оптова та роздрібна торгівля ветеринарними медикаментами і препаратами: с. АА №557872 від 31.03.2003 р., строк дії до 31.03.2006 р.;
на будівельну діяльність: с. АА №426203 від 18.01.2003 р., строк дії до 08.01.2006 р.
Основним видом продукції є „Біовіт”. Це препарат немедичного призначення, який використовується в тваринництві. Його використовують в лікувально-профілактичних цілях при лікуванні телят, поросят, пернатих звірів, молодняку птиці в якості кормових добавок.
„Увертин”, „Нововерм” та „Актофін” – це препарати, які виготовляються на базі напівпродуктів пвермектинів.
„Женьшень” – препарат, який використовується в лікарській, харчовій та парфумерній промисловості.
П’ятий рік на підприємстві випускається міцелій гриба „глива” – напівфабрикат, який являється посівним матеріалом, для вирощування грибного тіла.
Таблиця 2. Характеристика об’єктів господарської діяльності підприємства
| Види об’єктів та їх характеристика (продукція) | Одиниця виміру | Обсяги господарювання | Відхилення | ||
| 2008 | 2009 | + ; – | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Біовіт | Кг | 33644,2 | 41575,36 | 7931,16 | 23,6 |
| Грн | 2487860 | 3243099 | 755239 | 30,4 | |
| Уровіт | Кг | 878,4 | 987,6 | 109,2 | 12,4 |
| Грн | 85848,6 | 96521 | 10672,4 | 12,4 | |
| Увертин | Кг | 595 | 699,3 | 104,3 | 17,5 |
| Грн | 17541,9 | 20617 | 3075,1 | 17,5 | |
| Нововерм | Літер | 45,6 | 61,0 | 15,4 | 33,8 |
| Грн | 22129 | 27189 | 5060 | 22,9 | |
| Актофіт | Літер | 26976 | 32333 | 5357 | 19,9 |
| Грн | 927145 | 1109086 | 181941 | 19,6 | |
| Женьшень | Кг | 850 | 1120,5 | 270,5 | 31,8 |
| Грн | 95202,5 | 125596 | 30393,5 | 31,9 | |
| Разом | Кг/літри | 62989,2 | 76776,76 | 13787,56 | 21,88 |
| Грн | 3635727 | 4622108 | 986381 | 27,13 | |
В даній таблиці відображена характеристика об’єктів господарювання ВАТ „Біоветфарм”. Дане підприємство спеціалізується на виробництві біопрепаратів для ветеринарії, кормових антибіотиків, мікробіологічних засобів захисту рослин. Найбільшу частку обсягу господарювання займає виробництво „Біовіту”, що в 2009 році становила 3243099 грн . Найменшу частку займає виробництво „Увертину”- 210617 грн. Також з даних таблиці видно, що обсяг господарювання в 2009 році зріс порівняно з 2008 роком на 986381,00 грн., або на 27,13 % , що означає збільшення попиту на продукцію підприємства.
Основними видами сировини для виробництва продукції ВАТ „Біоветфарм” є продукція с/г промисловості: кукурудзяна мука, рибний жир, пшенична мука і т.д.
Сировину і матеріали підприємство отримує від надійних постачальників із різних міст України.
Таблиця 3. Характеристика постачальників ресурсів для здійснення господарської діяльності підприємства
| Постачальники | Найменування ресурсів, одержаних для здійснення господарської діяльності | |
| Назва | Адреса | |
| ЛТД „Крохмаль-продукт” | м. Дніпропетровськ | Патука кукурудзяна, крохмаль кукурудзяний, екстракт кукурудзи. |
| ВАТ „Макрохіл” | м. Київ | Пробірки, колби, хім. реактиви. |
| ТОВ „Кристал” | м. Полтава | Мука кукурудзяна, мука соєва, глюкоза. |
| ВАТ „Житомиргаз” | м. Житомир | Природний газ |
| ВАТ „Кремнецький крейдовий завод” | м. Кременець | Крейда |
| ВАТ „Рівноазот” | м. Рівне | Аміачна селітра |
| ВАТ „Волинь-Пак” | м. Рівне | Мішки паперові |
| ВАТ „Житомиробленерго” | м. Житомир | Електроенергія |
| Новоград-Волинський міськводоканал | м. Новоград-Волинський | Вода |
| ТОВ „Креаст – Сервіс” | м. Київ | Труби і металопродукція для поточного обладнання. |
| ТОВ „Альтера” | м. Черкаси | Мука кукурудзяна, мука житня. |
З даної таблиці видно, що постачальники ресурсів для ВАТ „Біоветфарм” є досить великими і відомими організаціями. Вони завчасно постачають всі необхідні матеріали і сировину на підприємство, що дає змогу даному Товариству постійно знаходитися у русі.
З таблиці 4 ми можемо побачити постійних покупців ВАТ „Біоветфарм”. Загалом покупцями продукції, яка виготовляється на підприємстві є сільськогосподарські підприємства, ветеринарні аптеки, птахофабрики, фермерські господарства і т.д.
Таблиця 4. Характеристика покупців підприємства
| Покупці | Найменування проданої продукції | |
| Назва | Адреса | |
| ТОВ „Донветсервіс” | м. Донецьк | Актофіт |
| ТОВ „Агрофірм” | м. Луганськ | Актофіт |
| ВАТ „Укрзовветпромпостач” | м. Київ | Актофіт, біовіт, увертин |
| ТОВ „Агро-Овен” | м. Дніпропетровськ | Актофіт, біовіт |
| ТОВ „Зооветпромпостач” | м. Хмельницький | Біовіт |
| ВАТ „Чернівці Зооветпостач” | м. Чернівці | Біовіт, нововерм |
| Лікерогорілчаний завод | м. Житомир | Женьшень |
| Агрофірма „Міг” | м. Житомир | Міцелій гриба „Глива” |
| ТОВ „Кристал” | м. Полтава | Актофіт, уровіт, увертин, біовіт |
| ТОВ „Укрфлора” | м.Вінниця | Актофіт |
| ТОВ „Центрбіотехніка” | м. Львів | Актофіт |
Також постійними зарубіжними покупцями ВАТ Біоветфарм” є такі країни як Білорусія, Росія, Литва та Молдова. Саме на ці країни припадає 70% виробленого біовіту на підприємстві. Це зумовлено тим, що в даний час на Україні відбувається занепад с/г, досить багато вітчизняних покупців відмовляються від придбання продукції підприємства і тому ВАТ мусить шукати споживачів продукції за кордоном.
Отже, ВАТ „Біоветфарм” є своєрідним і специфічним підприємством. Аналогічної йому продукції на ринку України обмаль. Це являється великим плюсом для підприємства. Проте за сучасних ринкових умов товариству нелегко знайти свого споживача. Це пояснюється значним економічним спадом в країні та занепадом тваринництва. Але і за цих складних умов підприємству вдається не збанкрутувати. Можна стверджувати, що підприємство знаходиться на стадії свого переобладнання, деякого перепрофілювання. Адже найкраще пристосування до нових умов – це запорука успіху сучасної фірми.
1.2. Аналіз і оцінка економічних показників господарської діяльності
підприємства
В наступній таблиці приведемо аналіз економічних показників фінансово-господарської діяльності підприємства.
Таблиця 5. Основні економічні показники господарської діяльності підприємства
| Показники | Од. Виміру | Роки |
Відхилення 2009 рік до 2007 року |
|||
| 2007 | 2008 | 2009 | + ; – | % | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1.Обсяги гоподарської діяльності (валова продукція) | Тис.грн | 4650,0 | 3635,7 | 4622,1 | -27,9 | -0,6 |
| 2. Чистий дохід | Тис.грн | 3720 | 2908.26 | 3675.88 | -44.12 | 98.8 |
| 3. Валовий прибуток | Тис.грн | 471.8 | 201.06 | 514.48 | 64.48 | 109 |
| 4. Операційний прибуток | Тис.грн | 379.4 | (505.34) | 432.38 | 52.98 | 113.9 |
| 5. Чистий прибуток | Тис.грн | 239.7 | (425.04) | 99.13 | -140.5 | 41.3 |
| 6.Середньооблікова чисельність працівників | Чол. | 174 | 166 | 155 | -19 | -10,92 |
|
7. Сердньорічна вартість: необоротних активів оборотних активів |
Тис.грн. |
2621,5 1953,5 |
3009,55 1881,35 |
2895,6 1930,7 |
274,1 -22,8 |
10,46 -1,17 |
| 8. Фондовіддача | Грн. | 2,20 | 1,41 | 1,68 | -0,52 | -30,9 |
| 9. Коефіціент оборотності оборотних активів | -- | 2,38 | 1,93 | 2,39 | 0,01 | 0,42 |
| 10. Продуктивність праці | Тис.грн. | 26,7 | 21,9 | 29,82 | 3,12 | 11,69 |
| 11. Середньомісячна заробітна плата 1 працівника | Грн. | 524 | 402 | 414 | -110 | -21,0 |
| 12.Рентабельність господарської діяльності | % | 33,21 | 12,02 | 34,13 | 0,92 | 2,77 |
В даній таблиці показники обсягу господарської діяльності, чистий дохід, валовий прибуток, операційний прибуток, чистий прибуток беремо з форми 2 – звіт про фінансові результати. Середньооблікову чисельність працівників з даних бухгалтерського обліку. Середньорічну вартість необоротних активів з балансу.
Щоб розрахувати фондовіддачу необхідно показник обсягу господарської діяльності поділити на показник середньорічної вартості основних засобів.
Дані показники беремо зі звіту про фінансові результати та балансу.
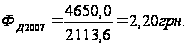
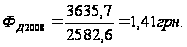
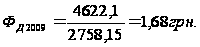
Для розрахунку коефіцієнта оборотності оборотних активів необхідно поділити обсяг реалізації продукції на середньорічну вартість оборотних активів.
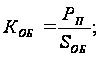
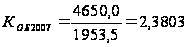
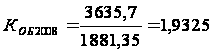
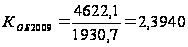
Для знаходження продуктивності праці потрібно обсяг господарської діяльності поділити на середньо облікову чисельність працівників.

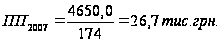
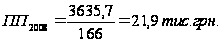
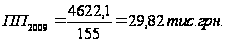
Для розрахунку рентабельності господарської діяльності потрібно прибуток від реалізації (валовий прибуток) поділити на собівартість реалізованої продукції і помножити на 100 %.
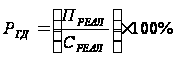
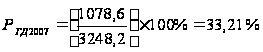
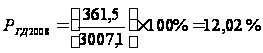
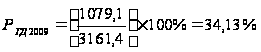
Аналіз активів і зобов’язань підприємства ВАТ „Біоветфарм” за балансом наведено в наступній таблиці.
Таблиця 6. Характеристика активів та зобов’язань підприємства за балансом
| Показники | 31.12.2008 | 31.12.2009 | Відхилення | ||||
| Тис.грн | % | Тис.грн | % | + ; – | % | Пунктів в структурі | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Актив | |||||||
| І. Необорні активи | |||||||
| Незавершене будівництво | 133,4 | 2,71 | 141,5 | 2,99 | 8,1 | 6,07 | 0,28 |
| Основні засоби: | |||||||
| – залишкова вартість | 2869,2 | 58,29 | 2647,1 | 55,96 | -222,1 | 7,74 | -2,33 |
| – первісна вартість | 7123,2 | 6752,8 | -370,4 | ||||
| – знос | 4254,0 | 4105,7 | 148,3 | ||||
| Усього за розділом І | 3002,6 | 61,0 | 2788,6 | 58,95 | -214,0 | 7,12 | -2,05 |
| ІІ.Оборотні активи | |||||||
| Запаси: | |||||||
| – виробничі запаси | 388,5 | 7,89 | 314,1 | 6,64 | -74,4 | 19,15 | -1,25 |
| – незавершене виробництво | 161,3 | 3,28 | 66,8 | 1,41 | -94,5 | 58,59 | -1,87 |
| – готова продукція | 253,4 | 5,15 | 409,6 | 8,66 | 156,2 | 61,64 | 3,51 |
| Дебіторська заборгованість за товари, роботи, послуги: | |||||||
| – чиста реалізаційна вартість | 604,8 | 12,29 | 848,0 | 17,93 | 243,2 | 40,21 | 5,64 |
| – первісна вартість | 615,8 | 848,0 | 232,2 | ||||
| – резерв сумнівних боргів | 11,0 | 0,00 | 11,0 | ||||
| Дебіторська заборгованість за розрахунками | |||||||
| – з бюджетом | 464,4 | 9,43 | 213,4 | 4,51 | -251 | 54,05 | -4,92 |
| – за виданими авансами | 10,9 | 0,22 | 24,1 | 0,51 | 13,2 | 121,1 | 0,29 |
| – з нарахованих доходів | |||||||
| – із внутрішніх розрахунків | |||||||
| Інша поточна дебіторська заборгованість | 3,6 | 0,07 | 1,5 | 0,03 | -2,1 | 58,33 | -0,04 |
| Поточні фінансові інвестиції | |||||||
| Грошові кошти та їх еквіваленти | |||||||
| – в національній валюті | 0,3 | 0,01 | 0,5 | 0,01 | 0,2 | 66,67 | 0,0 |
| – в іноземній валюті | 31,6 | 0,64 | 59,4 | 1,26 | 27,8 | 87,97 | 0,62 |
| Інші оборотні активи | 1,0 | 0,02 | 4,2 | 0,09 | 3,2 | 320,0 | 0,07 |
| Усього за розділом ІІ | 1919,8 | 39,00 | 1941,6 | 41,05 | 21,8 | 1,14 | 2,05 |
| Баланс | 4922,4 | 100 | 4730,2 | 100 | -192,2 | -3,9 | 0 |
| Пасив | |||||||
| І. Власний капітал | |||||||
| Статутний капітал | 557,2 | 11,32 | 557,2 | 11,78 | 0,00 | 0,00 | 0,46 |
| Інший додатковий капітал | 1286,8 | 26,14 | 1286,8 | 27,2 | 0,00 | 0,00 | 1,06 |
| Резервний капітал | 43,3 | 0,88 | 52,0 | 1,1 | 8,7 | 20,1 | 0,22 |
| Нерозподілений прибуток (непокритий збиток) | 940,0 | 19,10 | 1017,4 | 21,51 | 77,4 | 8,23 | 2,41 |
| Неоплачений капітал | - | - | - | - | - | - | - |
| Усього за розділом І | 2827,3 | 57,44 | 2913,4 | 61,59 | 86,1 | 3,05 | 4,15 |
| ІІ. Забезпечення наступних витрат і платежів | |||||||
| Цільове фінансування | 3,6 | 0,07 | 0,2 | 0,01 | -3,4 | 94,44 | -0,06 |
| Усього за розділом ІІ | 3,6 | 0,07 | 0,2 | 0,01 | -3,4 | 94,44 | -0,06 |
| ІІІ. Довгострокові зобов’язання | |||||||
| Довгострокові фінансові зобов’язання | 1059,7 | 21,53 | 983,7 | 20,8 | -76,0 | 7,17 | -0,73 |
| Відстрочені податкові зобов’язання | 5,9 | 0,12 | 5,9 | 0,12 | 0,0 | 0,0 | 0,0 |
| Усього за розділом ІІІ | 1065,6 | 21,65 | 989,6 | 20,92 | -76,0 | 7,17 | -0,73 |
| ІV. Поточні зобов’язання | |||||||
| Короткострокові кредити банків | 584,8 | 11,88 | 437,6 | 9,25 | -147,2 | 25,17 | -2,63 |
| Кредиторська заборгованість за товари, роботи, послуги | 308,8 | 6,27 | 228,4 | 4,83 | -80,4 | 26,04 | -1,44 |
| Поточні зобов’язання за розрахунками: | |||||||
| – з одержаних авансів | 2,5 | 0,05 | 18,4 | 0,39 | 15,9 | 63,6 | 0,34 |
| – з бюджетом | 25,7 | 0,52 | 35,2 | 0,74 | 9,5 | 36,96 | 0,22 |
| – з позабюджетними платежами | 0,00 | 0,00 | 0,20 | 0,01 | 0,20 | 0,00 | 0,01 |
| – зі страхування | 31,2 | 0,63 | 32,0 | 0,68 | 0,8 | 2,56 | 0,05 |
| – з оплати праці | 70,2 | 1,43 | 72,5 | 1,53 | 2,3 | 3,28 | 0,1 |
| – з учасниками | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Інші поточні зобов’язання | 2,7 | 0,05 | 2,7 | 0,06 | 0,00 | 0,00 | 0,01 |
| Усього за розділом ІV | 1025,9 | 20,84 | 827,0 | 17,48 | -198,9 | 19,39 | -3,36 |
| Баланс | 4922,4 | 100,00 | 4730,2 | 100,00 | -192,2 | -3,9 | 0,0 |
Зробивши відповідні розрахунки ми бачимо, що баланс підприємства по активу і по пасиву у 2009 році зменшився порівняно з 2008 роком на 192,2 тис. грн., або на 3,9 %. По активу зменшення балансу відбулося в наслідок зменшення залишкової вартості основних засобів на 222,1 тис.грн., або на 7,74% , знизився показник виробничих запасів на 74,4 тис.грн., або на 19,15 %, незавершене виробництво на 94,5 тис.грн., або на 58,59 % у зв’язку зі скороченням ринку збуту продукції на території України , дебіторська заборгованість за розрахунками з бюджетом зменшилась на 251,0 тис.грн., або на 54,05 %, інша поточна дебіторська заборгованість на 2,1 тис.грн., або на 58,33 % у 2009 році порівняно з 2008 роком. По пасиву балансу зменшення відбулося по наступних показниках: цільове фінансування знизилось на 3,4 тис.грн., або -94,44 %, довгострокові фінансові зобов’язання на 76,0 тис.грн., або на 7,17 % , зменшились короткострокові кредити банків на 147,2 тис.грн., або на 25,17 %, кредиторська заборгованість за товари, роботи, послуги на 80,4 тис.грн., або на 26,04 %. Значне збільшення активу балансу відбулося в запасах готової продукції на 156,2 тис.грн., або на 61,64 % у зв’язку зі скороченням ринку збуту продукції на території України , збільшилась чиста реалізаційна вартість дебіторської заборгованості за товари, роботи, послуги на 243,2 тис.грн., або на 40,21 % у 2009 році порівняно з 2008 роком. По пасиву балансу збільшення відбулося по власному капіталу на 86,1 тис.грн., або на 3,05 %, поточних зобов’язання за розрахунками з одержаних авансів на 15,9 тис.грн., або на 63,6 % у 2009 році порівняно з 2008 роком.
В наступній таблиці проведемо аналіз показників формування фінансових результатів підприємства за допомогою форми№2.
Таблиця 7. Динаміка показників формування фінансових результатів підприємства
| Показники | 2007 | 2008 | 2009 | Відхилення | |
| +;- | % | ||||
| Доход (виручка) від реалізації продукції (товарів, робіт, послуг) | 4650.0 | 3635,7 | 4622,1 | -27.9 | -0,6 |
| Податок на додану вартість | 930.0 | 727.14 | 924.42 | -5.58 | -0,6 |
| Акцизний збір | |||||
| Витрати, які виключаються з виручки | |||||
| Інші вирахування з доходу | 0,3 | 21,8 | 21.8 | - | |
| Чистий дохід (виручка) від реалізації продукції (товарів, робіт, послуг) | 3720.0 | 2908.26 | 3675.88 | -44.12 | -1,2 |
| Собівартість реалізованої продукції (товарів, робіт, послуг) | 3248.2 | 2707.20 | 3161,4 | -86.8 | -2,7 |
| Валовий | |||||
| - прибуток | 471.8 | 201.06 | 514.48 | 42.68 | 9 |
| - збиток | 0.0 | 0.0 | |||
| Інші операційні доходи | 2981.0 | 2202,7 | 2942,4 | -38.6 | -1,3 |
| Адміністративні витрати | 495.2 | 516,2 | 483,1 | -12.1 | -2,5 |
| Витрати на збут | 248.2 | 147,3 | 208,9 | -39.3 | -15,8 |
| Інші операційні витрати | 2330.0 | 2245,6 | 2332,6 | 2.6 | 0,1 |
| Фінансові результати від операційної діяльності | |||||
| - прибуток | 379.4 | 0.0 | 432.38 | 52.98 | 13.9 |
| - збиток | (505.34) | 0,00 | 0.00 | 0.00 | |
| Доход від участі в капіталі | |||||
| Інші фінансові доходи | |||||
| Інші доходи | 180 | 105.8 | 123,9 | -56.1 | -31,2 |
| Фінансові витрати | 239.8 | 25.5 | 424,1 | 184.3 | 76.8 |
| Витрати від участі в капіталі | |||||
| Інші витрати | 0.00 | 0.00 | |||
| Фінансові результати від звичайної діяльності до оподаткування | |||||
| - прибуток | 319.6 | 0.0 | 132.18 | -187.4 | -58,7 |
| - збиток | 0.0 | (425.04) | 0,0 | 0.0 | 0.00 |
| Податок на прибуток від звичайної діяльності | 79.9 | 0.0 | 33.04 | -46.86 | -58,7 |
| Фінансові результати від звичайної діяльності | |||||
| - прибуток | 239.7 | 0.0 | 99.13 | -140.5 | -58,7 |
| - збиток | 0.0 | (425.04) | 0,00 | 0.00 | 0.00 |
| Надзвичайні: | |||||
| - доходи | |||||
| - витрати | |||||
| Податки з надзвичайного прибутку | |||||
| Чистий: | |||||
| - прибуток | 239.7 | 0.0 | 99.13 | -140.5 | -58,7 |
| - збиток | 0.0 | (425.04) | 0,00 | 0.00 | |
Отже, зробивши відповідні розрахунки ми можемо зробити висновок, що підприємство у 2009 році працювало ефективно і отримало прибуток 99.13 тис.грн. що не можна сказати за 2008 рік в якому підприємство отримало збиток в сумі 425.04 тис.грн, це сталося внаслідок збільшення витрат від фінансової діяльності. Підприємству потрібно приймати рішення по покращенню свого фінансового становища.
Показники оцінки ліквідності підприємства наведемо в таблиці 8.
Таблиця 8. Показники оцінки ліквідності підприємства
| № з/п | Показники |
Розрахунок (дані Ф1 “Баланс”) |
Норма-тивне значення | Роки | Відхилення 2009р. від 2007р. | |||
| 2007 | 2008 | 2009 | +,- | % | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. | Коефіцієнт покриття (загальний коеф-нт ліквідності) | ∑(Р 260 – Р 270) / Р 620 | > 1 | 1,2 | 1,9 | 2,3 | 0,8 | 91,7 |
| 2. | Коефіцієнт швидкої ліквідності | ∑(Р 150 – Р 250) / Р 620 | > 0,5 | 1,02 | 1,09 | 1,39 | 0,37 | 36,3 |
| 3. | Коефіцієнт абсолютної ліквідності | (Р 220 + Р 230 + Р 240) / Р 620 | > 0,2 | 0,10 | 0,03 | 0,07 | -0,03 | -30 |
| 4. | Частка оборотних засобів в активах | Р 260 / Р 280 | за планом | 0,40 | 0,39 | 0,41 | 0,01 | 2,5 |
| 5. | Частка виробничих запасів в оборотних активах | ∑(Р 100 –Р 120) / Р 260 | >0,5 | 0,20 | 0,12 | 0,13 | -0,07 | -35 |
| 6. | Робочий капітал, тис грн. | (Р 260 + Р 270) – (Р 620+Р 630) | середньо-галузеве | 1210,2 | 893,9 | 1114,6 | -95,6 | -7,9 |
Отже, в 2007 та 2008 роках платоспроможність підприємства невисока і існує певний фінансовий ризик.
Коефіцієнт абсолютної ліквідності є низьким і за ці роки мав тенденцію до зниження. Якщо в 2007 році він становив 0,10, то в 2009 році був рівним лише 0,07 . Його рівень свідчить про те, яку частину короткострокових зобов’язань може бути погашено за рахунок наявної готівки. Звідси ясно, що дане підприємство має низьку гарантію погашення боргів наявною готівкою. Коефіцієнт загальної ліквідності показує, що у 2007 році на одну грошову одиницю поточних зобов»язань припадає 1,2 грошових одиниць поточних активів, у 2008 році – 1,9, а у 2009 році – 2,3. Співвідношення є ефективним при
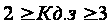 .
У нашому випадку коефіцієнт у 2007 та 2008 роках менший за нормативне значення і вважається, що платоспроможність підприємства невисока і існує певний фінансовий ризик.
Показники оцінки фінансової стійкості підприємства наведемо в таблиці 9
Таблиця 9. Показники оцінки фінансової стійкості підприємства
| № з/п | Показники |
Розрахунок (дані Ф1 “Баланс”) |
Норма-тивне значення | Роки | Відхилення 2009р. від 2007р. | |||
| 2007 | 2008 | 2009 | +,- | % | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. | Коефіцієнт автономії | Р 380 / Р 640 | >0,5 | 0,65 | 0,57 | 0,62 | -0,03 | -4,6 |
| 2. | Коефіцієнт фінансової залежності | Р 640 / Р 380 | <2,0 | 1,5 | 1,7 | 1,6 | 0,1 | 6,7 |
| 3. | Коефіцієнт фінансової стабільності | Р 380 / Р 480 + Р 620 | >1 | 1,55 | 1,35 | 1,6 | 0,05 | 3,2 |
| 4. | Коефіцієнт забезпеченості власними засобами | (Р 380 – Р 080) / Р 260 | >0,1 | 1,00 | 0,87 | 1,35 | 0,35 | 35 |
| 5. | Коефіцієнт маневреності робочого капіталу | (Р 260 – Р 620) / Р 380 | >0,5 | 0,52 | 0,32 | 0,38 | -0,14 | -26,9 |
| 6. | Коефіцієнт співвідношення залученого і власного капіталу | (Р 480 + Р 620) / Р 380 | <0,5 | 0,3 | 0,5 | 0,4 | 0,1 | 33,3 |
| 7. | Коефіцієнт стійкості фінансування | (Р 380 + Р 430 + Р 480) / Р 280 | 0,8-0,9 | 0,80 | 0,74 | 0,62 | -0,18 | -22,5 |
| 8. | Коефіцієнт концентрації залученого капіталу | (Р 480 + Р 620) / Р 640 | <0,5 | 0,3 | 0,4 | 0,4 | 0,1 | 33,3 |
| 9. | Коефіцієнт поточних зобов’язань | Р 620 / (Р 480 + Р 620) | >0,5 | 0,7 | 0,5 | 0,4 | -0,3 | -42,8 |
Коефіцієнт автономії показує, наскільки підприємство незалежне від позикового капіталу. Вважається, що чим більшою є сума власних коштів підприємства, тим більша можливість упоратися з непередбачуваними ситуаціями, що виникають у ринковій економіці, і менше ризикують кредитори підприємства. В нашому випадку коефіцієнт автономії більший за нормативне значення тому підприємство є незалежним від позикового капіталу і має можливість отримати кредит, в разі потреби. Коефіцієнт фінансової залежності – це показник обернений до коефіцієнта автономії; показує, яка сума загальної вартості майна підприємства припадає на 1 грн. власних коштів. Отже, на 1 грн. власних коштів у 2007 році припадає 1,5 вартості майна, у 2008 – 1,7, у 2009 – 1,6. Показник фінансової стійкості підприємства відповідає нормативному значенню, навіть в кілька разів перевищує його. Це означає, що підприємство має достатній запас фінансової стійкості і відносно не залежить від зовнішніх фінансових джерел.
Показники оцінки ефективності господарювання підприємства наведемо в таблиці 10.
Таблиця 10. Показники оцінки ефективності господарювання підприємства
| № з/п | Показники |
Одиниця виміру |
Роки | Відхилення 2009р. від 2007р. (+,-) | ||
| 2007 | 2008 | 2009 | ||||
| 1. | Рентабельність продукції | % | 22 | 12 | 34 | 12 |
| 2. | Рентабельність операційної діяльності | % | 3 | -102 | 6 | 3 |
| 3. | Рентабельність звичайної діяльності | % | 25 | -276 | 17 | -8 |
| 4. | Рентабельність господарської діяльності | % | 33,21 | 12,02 | 34,13 | 0,92 |
| 5. | Коефіцієнт покриття виробничих витрат | коеф. | 2,3 | 1,4 | 1,7 | -0,6 |
| 6. | Коефіцієнт окупності виробничих витрат | коеф. | 0,9 | 0,11 | 1,34 | 0,44 |
| 7. | Валова рентабельність продажу продукції | % | 10,1 | 5,5 | 11,1 | 1 |
| 8. | Чиста рентабельність продажу продукції | % | 5,15 | -12 | 2 | -3,15 |
| 9. | Рентабельність доходу від операційної діяльності | % | 310 | 250 | 58 | -252 |
| 10. | Рентабельність підприємства | % | 114,5 | 107,4 | 116,3 | 1,8 |
| 11. | Рентабельність власного капіталу | % | 10,1 | 17,1 | 15,9 | 5,8 |
| 12. | Рентабельність залученого капіталу | % | 15.2 | -22.8 | 5.14 | -10.06 |
| 13. | Рентабельність необоротних активів | % | 9,7 | -12,5 | 3,9 | -5,8 |
| 14. | Рентабельність оборотних активів | % | 10,9 | 19,5 | 5,5 | -5,4 |
| 15. | Коефіцієнт покриття активів | коеф. | 1,85 | 1,87 | 2,35 | 0,5 |
| 16. | Коефіцієнт окупності активів | коеф. | 0,11 | -0,19 | 0,05 | -0,06 |
| 17. | Коефіцієнт покриття власного капіталу | коеф. | 0,25 | 0,32 | 0,38 | 0,13 |
| 18. | Коефіцієнт окупності власного капіталу | коеф. | 0,06 | -0,13 | 0,04 | -0,02 |
Відношення чистого доходу до витрат характеризується коефіцієнтом окупності витрат підприємства.
Валова рентабельність продажу продукції показує скільки припадає валового прибутку на одиницю доходу і розраховується як відношення валового прибутку до доходу від реалізації.
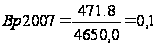 ;
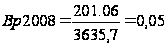 ;
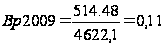
Чиста рентабельність продажу продукції показує скільки припадає чистого прибутку на одиницю доходу і розраховується як відношення чистого прибутку до доходу від реалізації.
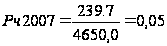 ;
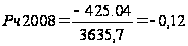 ;
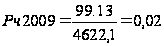
Рентабельність підприємства розраховується як відношення чистого доходу від реалізації продукції (робіт, послуг) до собівартості і характеризує прибутковість господарської діяльності підприємства від основної діяльності.
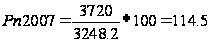
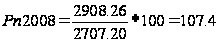
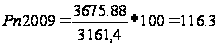
Коєфіцієнт
рентабельності
необоротних
активів
 ,
де
Кр – коефіцієнт рентабельності необоротних активів;
Пч – чистий прибуток підприємства.
ВАс – середня вартість необоротних активів.
Коефіцієнт покриття активів. Він дає загальну оцінку ліквідності активів, показуючи, яка сума поточних активів підприємства припадає на одну гривню поточних зобов’язань. Якщо поточні активи перевищують за величиною поточні зобов’язання, підприємство може розглядатися як таке, що успішно функціонує. Коефіцієнт розраховується за формулою:
Коефіцієнт покриття = Оборотні активи (ряд. 260 ф. 1) + Витрати майбутніх періодів (ряд. 270 ф. № 1) / Поточні зобов’язання (ряд. 620 ф. 1) + Доходи майбутніх періодів (ряд. 630 ф. 1)
Кп2007=1730,2 / 935,6=1,85
Це означає, що на кожну 1 гривню поточних зобов’язань (боргів) підприємство має 1,85 грн. поточних активів.
Кп2008=1919,8 / 1025,9=1,87
Це означає, що на кожну 1 гривню поточних зобов’язань (боргів) підприємство має 1,87 грн. поточних активів.
Кп2009=1941,6 / 827,0=2,35
Це означає, що на кожну 1 гривню поточних зобов’язань (боргів) підприємство має 2,35 грн. поточних активів.
Коефіцієнт покриття власного капіталу показує, яка частина власного капіталу використовується для фінансування поточної діяльності, тобто вкладена в оборотні засоби, а яка - капіталізована. Коефіцієнт покриття власного капіталу розраховується як відношення чистого оборотного капіталу до власного капіталу.
Окупність власного капіталу показує загальну ефективність отримання прибутку за допомогою капіталу, вкладеного акціонерами у дане підприємство (дохідність акціонерного капіталу, відображеного в балансі). Для розрахунку коефіцієнта прибуток після сплати податків ділять на акціонерний капітал.
Аналізуючи коефіцієнт автономії можна сказати, що підприємство є незалежним від позикового капіталу і має можливість отримати кредит, вразі потреби. ВАТ «Біоветфарм» є платоспроможним і забезпечене власними оборотними засобами в достатній кількості.
При аналізі валової рентабельності продажу продукції видно, що у 2007 році на одиницю доходу припадає 10,1% валового прибутку, у 2008 році – 5,5%, а у 2009 році –