Планування фонду оплати праці на підприємстві
Коефіцієнт покриття активів показує, що у 2007 році на одну гривню поточних зобов»язань припадає 1,85 поточних активів підприємства, у 2008 році – 1,87, а у 2009 році – 2,35, що є значно вищим ніж в попередні роки.
Коефіцієнт загальної ліквідності показує, що у 2007 році на одну грошову одиницю поточних зобов»язань припадає 1,2 грошових одиниць поточних активів, у 2008 році – 1,9, а у 2009 році – 2,3. Співвідношення є ефективним при
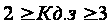 .
У нашому випадку коефіцієнт у 2007 та 2008 роках менший за нормативне значення і вважається, що платоспроможність підприємства невисока і існує певний фінансовий ризик.
1.3. Система планування і контролю на підприємстві
Планування являє собою процес визначення завдань на майбутнє, умов і засобів їх виконання.
Процес планування складається із наступних етапів:
- Визначення цілей планування. Вони являються вирішальними факторами при виборі форми і методів планування.
- Аналіз проблеми. На цьому етапі визначається вихідна ситуація на момент складання плану і формується кінцева ситуація.
- Пошук альтернатив. На цьому етапі серед можливих шляхів вирішення проблемної ситуації вибирається найкращий та розробляються необхідні дії.
- Прогнозування. На цьому етапі формується уява про розвиток ситуації, яка планується.
- Оцінка. На цьому етапі проводяться оптимальні розрахунки для вибору найкращої альтернативи.
- Прийняття планового рішення. Вибирається і оформляється єдине планове рішення.
Відповідальним за проведення економічної роботи на ВАТ "Біоветфарм" є заступник голови правління з фінансових питань. Він здійснює організацію і поліпшення економічної діяльності підприємства, направленої на підвищення продуктивності праці, ефективності і рентабельності виробництва, якості продукції, що виготовляється, зниженні її собівартості, забезпечення правильних співвідношень росту продуктивності праці та її оплати, досягнення найбільших результатів при найменших затратах матеріальних, трудових і фінансових ресурсів.
Проводить роботу по удосконаленню планування економічних показників діяльності підприємства, досягнення високого рівня їх обгрунтованості, по створенню та удосконаленню нормативної бази планування, норм використання товарно-матеріальних цінностей, оборотних коштів і використанню виробничих потужностей.
Економічний блок підприємства співпрацює з іншими структурними підрозділами підприємства, а саме:
Бухгалтерією. На основі даних бухгалтерії економіст складає звітні калькуляції собівартості продукції (робіт, послуг), слідкує за раціональним і економним використанням матеріальних, трудових і фінансових ресурсів з метою виявлення внутрішньогосподарських резервів, зниження собівартості продукції, попередження втрат та невиробничих витрат. За даними звітності проводить комплексний аналіз господарсько-фінансової діяльності ВАТ "Біоветфарм", підготовляє пропозиції по удосконаленню використання ресурсів, підвищення ефективності виробництва, здійсненню режиму економії тощо.
Відділ матеріально-технічного забезпечення.
Займається постачанням підприємства необхідними сировиною та матеріалами, комплектуючими засобами для безперервної роботи підприємства по виготовленню продукції (робіт, послуг).
Економіст розробляє проекти перспективних і річних планів матеріально-технічного забезпечення підприємства, підготовлює розрахунки та обґрунтування до них, доводить затверджені плани до виробничих підрозділів.
Відділ реалізації продукції. Економіст приймає участь в підготовці проектів перспективних, місячних, квартальних і річних планів виробництва і реалізації продукції в натуральному і вартісному виражені. Розробляє нормативи запасів готової продукції і контролює відповідність рівня цих запасів за об'ємом і номенклатурою встановленим нормативам. Здійснює контроль за виконанням замовлень, термінів їх виконання відповідно до договірних зобов'язань. Приймає відповідні міри по своєчасному надходження коштів за реалізовану продукцію тощо.
Відділ кадрів. За допомогою даної служби економіст розробляє проекти перспективних та річних планів по праці та заробітній праці підприємства та його підрозділів, планів підвищення продуктивності та впровадження НОП. Розраховує фонди оплати праці та чисельність працюючих з урахуванням необхідності найбільш раціональної використання трудових ресурсів, забезпечення правильного співвідношення по категоріям персоналу. Розробляє положення про преміювання робітників і службовців, умов матеріального стимулювання, сумісництво професій і посад, збільшення зон обслуговування та об'єму виконуваних робіт з метою покращення використання обладнання, трудових ресурсів і робочого часу. Приймає участь в підготовці проекту колективного договору, контролює виконання прийнятих зобов'язань.
Економічний відділ підприємства ВАТ "Біоветфарм" також співпрацює з іншими відділами та структурними підрозділами підприємства (виробничо-технічний відділ, головним інженером, енергомеханічною службою, енергетичним господарством тощо). Але головним завданням є виконання планової роботи на підприємстві.
Відділ готує проекти перспективних і річних планів виробничо-господарської діяльності підприємства і соціального розвитку. Приймає участь в техніко-економічному обґрунтуванні освоєння нових видів продукції, нової техніки, прогресивних технологій. Розробляє техніко - економічні нормативи матеріальних і трудових витрат для визначення собівартості продукції, планово - розрахункові види сировини, матеріалів, палива, енергії, що використовуються у виробництві. Складає калькуляцію товарної продукції і проекти цін на продукцію. Планує фінансові результати діяльності та напрями розподілу прибутку.
Розділ 2. Сучасні теоретичні аспекти планування і контролю на
підприємстві в сучасних умовах господарювання
На сьогодні планування є наукою, що охоплює сукупність систематизованих знань про закономірності формування й функціонування різних господарських систем. Тож планування охоплює всі сфери не лише економіки, а й суспільного життя. У кожній з них людина впорядковує, планує свою діяльність. Планування як самостійна галузь знань та особлива сфера людської діяльності, являє собою сукупність систематизованих знань про закономірності формування і функціонування різних господарських систем. Ціль науки планування як складової економічної науки – описати, обґрунтувати та передбачити процес і явища дійсності (теоретичне відображення дійсності). Роль її та потреба в ній зі сторони суспільства зростає. Суть планування полягає в розробці та обґрунтуванні цілей, визначені найкращих методів і способів їх досягнення при ефективному використанні всіх видів ресурсів, необхідних для виконання поставлених завдань і встановленні їх взаємодії.
На сьогоднішній день проблемою планування та контролю діяльності підприємства займається низка сучасних вітчизняних та зарубіжних науковців, таких як: В.Є. Москалюк, Г.М. Тарасюк, О.С. Іванілов, Т.Г. Морозова, Е.А. Бельтюков, В.Г. Воронкова, Ю.А. Аніскін, Ю. Лернер, Г. Бенвенисте, А.І. Ільїн, М.М. Алексєєва, О.Б. Плоха, К.Л. Хадсон, Г.Дж. Болт, Т. Стейнер, Дж. Майнер, Г. Мінтсберг, А. Мак Х'ют; вивченню розвитку системи планування присвятили свої роботи такі автори як : Г.М. Тарасюк, Н.В. Куденко, Г. Бенвеністе, В. Гужва, О.Б. Плоха та інші.
Сьогодні процес планування комп'ютеризований та реалізується через інтегровані інформаційні системи, що побудовані на основі логістичних стандартів, тобто є певною мірою логістичними. Планування реалізується через фази постановки проблеми, визначення альтернатив, порівняння та оцінки, прийняття рішень. В процесі реалізації планування беруть участь прогнозування та бюджетування. Управління та контроль реалізуються через фази реалізації рішень та їхнього контролю й аналізу. В цілому, при взаємодії даних елементів економічної системи відбувається процес формування та функціонування системи планування.
Як визначає Тарасюк Г.М. у своїй статті «Організаційні аспекти планування діяльності підприємств в ринкових умовах» (Вісник ЖДТУ №2 , 2007р.), що ефективна організація планування вимагає здійснення наступних заходів:
- врахування всіх об'єктів планування й заходів щодо планування і їх групування за плановими комплексами у відповідності зі структурою системи планування, а також врахування об'єктів контролю, робіт з контролю й контрольних точок;
- визначення складу учасників, часу й місць проведення нарад по плануванню й контролю;
- передача суб'єктам планування вихідних ч даних (контрольні цифри, аналіз та прогноз стану зовнішнього середовища, результати аналізу діяльності підприємства), інструктивних матеріалів, нормативно-методичної документації через ГПЦП (головний плановий центр підприємства);
- встановлення графіків "розробки розділів плану, їхньої координації й затвердження планів;
- встановлення графіків проведення нарад контрольного характеру (обговорення результатів).
Сьогодні функції планового органу повинні суттєво змінюватися, склад і величина служб планування в організації залежать від розміру підприємства, типу організаційної структури (централізована або децентралізована), від філософії управління й культури підприємництва.
Для середніх за розмірами підприємств, характерним є виконання функції спеціаліста по плануванню одним постійним працівником.
У великих фірмах розміри служб планування варіюються від одного-двох до ЗО і більше чоловік. Великі служби планування містять у собі як професійних плановиків (бізнес-аналітиків), так і технічний персонал (які розробляють інформаційні системи). Для організації робіт великих служб планування необхідна посада адміністратора, що координує процес планування, встановлює порядок і веде контроль за складанням документації по плануванню, організовує проведення професійних нарад, оформляє й розповсюджує підсумкові документи цих нарад і ін.
Взагалі, у процесі планування можуть брати участь: вище керівництво, команда плановиків, керівники і фахівці підрозділів, зовнішні і внутрішні консультанти.
В поглядах авторів праць з економічного аналізу щодо аналізу формування та використання фонду оплати праці суттєвих відмінностей не спостерігається, однак існують певні відмінності в методологій, яку вони пропонують для даного виду аналізу. Проведемо аналіз досліджених літературних джерел з питань економічного аналізу на предмет виявлення спільних рис та розбіжностей в порядку аналізу формування та використання фонду оплати праці підприємства.
Таблиця 11. Підходи до аналізу формування та використання фонду заробітної плати підприємства
| Джерело | Порядок аналізу формування та використання фонду оплати праці (ФОП) |
| Шадрина Г.В. Комплексный экономический анализ хозяйственной деятельности - Московский международный институт эконометрики, информатики, финансов и права. М., 2003. – 138 с. | Аналіз ФОП проводиться в розділі аналізу трудових ресурсів підприємства. Автор рекомендує починати аналіз з розрахунку відносного та абсолютного відхилення фактичних показників ФОП від планових. У випадку перевитрати фактичного ФОП в порівнянні з плановим визначають величини зміни його постійної і змінної частин і вплив кожної з них на ріст заробітної плати. Проведення факторного аналізу, співвідношення темпів росту продуктивності праці та ФОП з врахуванням індексу інфляції. |
| Черкасова И. О. Анализ хозяйственной деятельности. СПб.: Издательский Дом «Нева», 2003. — 192 с. | Аналіз ФОП проводиться в розділі аналізу трудових ресурсів підприємства. Аналіз використання засобів на оплату праці рекомендується проводити систематично для контролю над використанням фонду заробітної плати, виявлення резервів зниження витрат за рахунок росту продуктивності праці і зниження трудомісткості продукції. |
| Економічний аналіз: Навчальний посібник для студентів вищих навчальних закладів спеціальності 7.050106 «Облік і аудит». За ред. проф. Ф.Ф. Бутинця. – Житомир: ПП «Рута», 2003. – 680 с. | Аналіз ФОП проводиться у взаємозв’язку з аналізом ефективності використання трудових ресурсів підприємства. Аналіз ФОП працівників підприємства проводиться у наступній послідовності: 1. Оцінюється структура фонду оплати праці за економічним змістом, джерелами формування, категоріями працівників тощо. 2. Розраховуються абсолютне та відносне відхилення фонду заробітної плати. 3. Визначають вплив факторів на абсолютне та відносне відхилення ФОП. 4. Аналіз рівня середньої заробітної плати. 5. Встановити відповідність між темпами росту продуктивності праці і ФОП. |
| Економічний аналіз: Навч. посібник / М. А. Болюх, В. З. Бурчевський, М. І. Горбаток; За ред. акад. НАНУ, проф. М. Г. Чумаченка. — К.: КНЕУ, 2001. — 540 с. | Аналіз ФОП проводиться в контексті аналізу собівартості продукції. Аналіз використання коштів на оплату праці проводиться способом порівняння фактично нарахованої заробітної плати наростаючим підсумком з початку року (за місяць, квартал, рік) з плановою в цілому по підприємству, за категоріями і групами персоналу, а також цехами, дільницями, бригадами. Під час аналізу виконуються такі завдання: 1) визначається абсолютна економія чи перевитрата; 2) дається оцінка використання кошторису з оплати праці; 3) виявляються фактори та визначається розмір їх впливу на економію чи перевитрату коштів з оплати праці; 4) обґрунтовуються зміни коштів на оплату праці; 5) пропонуються заходи для ліквідації причин перевитрат з оплати праці. |
Отже, в кожному оглянутому підручнику аналізу формування та використання фонду оплати праці приділяється увага. Але існують певні спільні та відмінні риси у підходах до даного аналізу. Відмінностями є те, що аналіз ФОП в деяких підручниках проводиться в контексті аналізу трудових ресурсів, в інших підручниках аналіз ФОП розглядається в розрізі аналізу формування собівартості продукції чи витрат виробництва підприємства. І перший і другий підхід має сенс, так як дійсно фактор оплати праці має тісний зв'язок і з собівартістю продукції, і з ефективністю використання трудових ресурсів. Відповідно це має вплив на використання показників та методів у факторному аналізу ефективності формування та використання фонду оплати праці. Спільним є виявлення відносних та абсолютних відхилень фактичного фонду оплати праці від запланованого, його динаміка та структура тощо.
Розділ 3. Планування і контроль фонду оплати праці на підприємстві
3.1 Оптимізація видів, форм і систем оплати праці працівників
підприємства
Згідно положення «Про оплату праці» заробітна плата - це винагорода, обчислена у грошовому виразі, яку за трудовим договором власник або уповноважений ним орган виплачує працівникові за виконану ним роботу. Розмір заробітної плати залежить від складності та умов виконуваної роботи, професійно-ділових якостей працівника, результатів його праці та господарської діяльності підприємства.
Основна заробітна плата – це винагорода за виконану роботу відповідно до встановлених норм праці (норми часу, виробітку, обслуговування, посадові обов'язки). Вона встановлюється у вигляді тарифних ставок (окладів) і відрядних розцінок для робітників та посадових окладів для службовців.
Додаткова заробітна плата – це винагорода за працю понад установлені норми, за трудові успіхи та винахідливість і за особливі умови праці. Вона включає доплати, надбавки, гарантійні і компенсаційні виплати, передбачені чинним законодавством; премії, пов'язані з виконанням виробничих завдань і функцій.
Інші заохочувальні та компенсаційні виплати. До них належать виплати у формі винагород за підсумками роботи за рік, премії за спеціальними системами і положеннями, компенсаційні та інші грошові і матеріальні виплати, які не передбачені актами чинного законодавства або які провадяться понад встановлені зазначеними актами норми.
Мінімальна заробітна плата - це законодавчо встановлений розмір заробітної плати за просту, некваліфіковану працю, нижче якого не може провадитися оплата за виконану працівником місячну, погодинну норму праці (обсяг робіт). До мінімальної заробітної плати не включаються доплати, надбавки, заохочувальні та компенсаційні виплати.
Мінімальна заробітна плата є державною соціальною гарантією, обов'язковою на всій території України для підприємств усіх форм власності і господарювання.
Заробітна плата, посадові оклади і ставки встановлюються наказом по підприємству згідно з вимогами діючого законодавства.
В основу розрахунку тарифів і посадових окладів покладено вимоги постанови Кабінету Міністрів про мінімальну заробітну плату, а також між розрядні коефіцієнти, які передбачаються галузевими тарифними угодами.
На даному підприємстві установлені тарифні ставки для робітників по тарифним розрядам у відповідності з умовами праці. Крім того діє система доплат до тарифних ставок:
за роботу в нічний час – 40% від тарифної ставки від 22 год. до 6 год. ранку;
за роботу у вечірній час – 20% від тарифної ставки;
за роботу в святкові дні – 100% від тарифної ставки;
доплата за виконання особливо важливих завдань – по кожному випадку окремо (повинно бути виконано у зжаті строки);
за час відсутності працівника на учбових сесіях;
премії за виконання та перевиконання планових показників;
доплата за сумісництвом професій;
за виконання обов’язків тимчасово відсутнього працівника.
Джерелом коштів на оплату праці працівників підприємств є частина доходу та інші кошти, одержані внаслідок їх господарської діяльності.
Основним нормативно-правовим документом, який визначає економічні, правові та організаційні засади оплати праці працівників, які перебувають у трудових відносинах, на підставі трудового договору з підприємством, установами, організаціями всіх форм власності та господарювання, а також з окремими громадянами та сфери державного і договірного регулювання оплати праці і спрямований на забезпечення відтворювальної і стимулюючої функції заробітної плати є Закон України „Про оплату праці” від 24.03.1995 року № 108/95-ВР.
На ВАТ „Біоветфарм” використовують такий вид заробітної плати як основна, додаткова, інші заохочувальні та компенсаційні виплати.
Форма оплати праці на підприємстві погодинна. Для обліку використання робочого часу, для дотримання працюючими встановленого режиму робочого часу, для отримання даних про відпрацьований час, а також для складання статистичної звітності з праці, на підприємстві, використовують „Табель обліку використання робочого часу”, який складається в одному примірнику уповноваженою особою і після оформлення передається до бухгалтерії. На основі „Табелю обліку використання робочого часу” підприємство проводить нарахування заробітної плати у розрахунково-платіжній відомості. На підприємстві виплачують працівникам доплати за нічний (з 22-00 до 6-00) та вечірній час (з 18-00 по 22-00), проводять оплату у святкові дні в подвійному розмірі та оплачують шкідливість. Для видачі з каси підприємства заробітної плати, на підприємстві оформляється „Платіжна відомість”.
Місячні тарифні ставки використовуються для розрахунку заробітної плати робітників підприємства. Посадові оклади застосовуються при розрахунку заробітної плати службовців і спеціалістів підприємства. Відрядні розцінки - для розрахунку заробітної плати будівельної бригади.
Погодинна оплата праці проводиться на основі тарифної ставки:
ОП = В х Р
де, ОП – нарахована оплата праці; В – відпрацьований час, годин; Р – розцінка.
Пряма відрядна оплата праці розуміє, що працівник за кожну одиницю продукції отримує оплату, яка дорівнює відрядній розцінці, незалежно від того, виконана чи перевиконана норма виробітку.
ОП = В х Р
де, В – виробіток; Р – розцінка.
На ВАТ „Біоветфарм” застосовується система надбавок і доплат до заробітної плати робітників, які передбачені в колективному договорі. Нарахування та виплату заробітної плати здійснює бухгалтер по оплаті праці.
Також підприємство займається виготовленням проектно-кошторисної документації. Нарахування заробітної плати підприємство проводить згідно наряду. При цьому між замовником та підприємством складається „Договір на виконання робіт по складанню проектно-кошторисної документації”.
На кожного працівника підприємства заведена „Особова картка”. в якій вказується прізвище, ім’я та по-батькові працівника, коли прийнятий на роботу, коли переведений на іншу, розряд, освіта, посада та тарифна ставка. Особова картка заповнюється кожного місяця і в ній видно нараховану заробітну плату працівнику та всі вирахування з неї, а також сума до видачі.
Підприємство також проводить оплату праці згідно трудових угод позаштатним працівникам та актів виконаних робіт. В угоді вказуються хто заключає угоду, з ким, на яку роботу, строки виконання роботи, вимоги до виконаної роботи.
3.2 Нормування праці структурних підрозділів підприємства
Нормування праці є складовою частиною управління виробництвом і полягає у визначенні необхідних витрат праці на виконання робіт (виготовлення продукції) як окремими працівниками, так і колективами працівників та встановлення на цій основі норм праці.
Завданнями нормування праці є: - встановлення нормативу часу на одиницю продукції; - впровадження найбільш раціонального режиму використання устаткування, машин і механізмів; - розробка найбільш раціональної структури виробничого процесу; - проведення аналізу виконання норм праці для розкриття резервів виробництва та продуктивності праці; - перегляд норм праці у зв’язку зі зміною умов праці та проведення організаційно технічних заходів; - впровадження ефективної організації праці робітника на робочому місці.
Норми трудових затрат потрібні для організації праці не тільки робітників-відрядників, а й робітників-почасовиків, професіоналів, фахівців та технічних службовців. Визначають їх для кожної категорії працюючих. Норми праці є складовим елементом організації заробітної плати, оскільки виконання норм є умовою отримання заробітку, відповідного тарифу або окладу, установленого для даного працівника.
Залежно від особливостей виробництва об’єктами нормування можуть бути: обсяг роботи за певний період — годину, зміну, місяць; зона обслуговування ; чисельність персоналу .
Облік робочого часу ведеться згідно з інструкцією «Щодо заповнення форм державно-статистичної звітності про використання робочого часу на підприємстві» затвердженою Наказом Держкомстат України і зареєстрованою в Міністерстві юстиції України.
На ВАТ «Біоветфарм» використовується «Табель обліку використання робочого часу» типова форма № П-12 де вказано найменування підприємства, цех, відділ або дільниця, зміна, звітний період (місяць), табельний №, прізвище, ім’я, по – батькові працівників, професія (посада), розряд, числа місяця, дні явок (фактичної роботи, цілозмінних простоїв), дні неявок (чергова відпустка, відпустка в зв’язку з родами, хвороби, інші неявки дозволені законом, з дозволу адміністрації, прогул), вихідні і святкові дні, та не доопрацьовано та доопрацьовано годин. Згідно з табелем обліку робочого часу на підприємстві складається зведений табель (використання робочого часу) по підприємству. По табелю слідкується за тим, щоб працівники не працювали надурочний час, але якщо такі випадки зустрічаються, то вони оплачуються в подвійному розмірі за фактично відпрацьований надурочний час. Також слідкується, щоб не було подвійної оплати, лікарняні, відпускні. Згідно з табелем обліку робочого часу на підприємстві складається зведений табель (використання робочого часу) по підприємству. На підставі зведеного табелю використання робочого часу складається статистична звітність з праці, яка в свою чергу складається по таким формам:
Місячна форма 1-ПВ в якій відображається в порядку :
1010-середня кількість усіх працівників в еквіваленті повної зайнятості осіб
1040-середньоблікова к-ть штатних працівників
Середньооблікова чисельність в еквіваленті повної зайнятості обраховується методом ділення фактично відпрацьованих люд. год. на кількість робочих годин в звітному періоді по календарю.
За півріччя і рік складається статистична звітність по формі № 3 ПВ «Звіт про використання робочого часу».
На підставі статистичної звітності про використання робочого часу складається фактичний та плановий баланс робочого часу, який використовується для складання плану з фонду заробітної плати.
На ВАТ „Біоветфарм” застосовується система надбавок і доплат до заробітної плати робітників, які передбачені в колективному договорі. Нарахування та виплату заробітної плати здійснює бухгалтер по оплаті праці.
Додаткова оплата праці залежить від результатів господарської діяльності підприємства і встановлюється у вигляді премій, винагород, інших заохочувальних і компенсаційних виплат, а також надбавок і доплат, які не передбачені законодавством або понад розміри, встановлені чинним законодавством.
Проводиться також нормування робочого часу. Час, витрачений понад нормальний розмір, рахується понаднормовим і повинен оплачуватися по підвищених розцінках.
У залежності від віку й умов праці для окремих категорій робітників законодавчо встановлюється скорочений робочий час. У першу чергу це відноситься до осіб молодших 18 років, осіб, зайнятих на важкій і шкідливій роботі, і ін.
Першим кроком на шляху до успіху в справі економії і раціонального використання робочого часу є його "інвентаризація", яка здійснюється за допомогою хронометражу і фотографування.
Під хронометражем розуміється спостереження і вимір затрат робочого часу на здійснення окремих повторюваних елементів операції або її в цілому. Безпосереднім його об'єктом є оперативний або підготовчо-заключний час. В результаті можна зробити розрахунок середньої тривалості тієї або іншої операції по формулі:
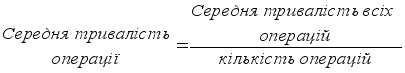
Фотографування робочого дня відбувається за допомогою спостереження і виміру усіх без винятку корисних затрат і втрат часу протягом усього дня або якоїсь його частини два-три рази в рік протягом двох-трьох тижнів як у формі саме фотографування, так і при участі спеціальних людей - нормувальників, майстрів і ін.
У результаті проробленої роботи складаються дві таблиці, в однієї з який відбивається витрата часу в хвилинах на кожний вид робіт і терміни їхній проведення; у другий - утрати часу, їхні причини, конкретні винуватці, період, коли вони мали місце.
У результаті аналізу даних фотографування можна одержати декілька корисних показників, зокрема:
Коефіцієнт використання робочого часу.
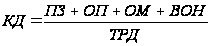 ;
КД - коефіцієнт використання робочого дня;
ТРД - тривалість робочого дня;
ПЗ - підготовчо-заключний час;
ВОН - нормативний час на відпочинок і особисті потреби;
ОМ - час обслуговування робочого місця;
ОП - оперативний час;
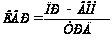
Коефіцієнт втрат робочого часу по вині працівника.
ПР - перерви, що залежать від робітника;
ТРД - тривалість робочого дня;
ВОН - нормативний час на відпочинок і особисті потреби;
Коефіцієнт втрат робочого часу по причинах не залежних від робітника.

НП - витрати робочого часу, що не залежать від робітників.
ТРД - тривалість робочого дня.
Під нормою часу розуміється його регламентований розмір, необхідний для виробництва одиниці продукції, її партії, або виконання тієї або іншої роботи одним або групою виконавців відповідної кваліфікації у визначених організаційно-технічних і природно-кліматичних умовах.
Встановлюється норма в людино-хвилинах, людино-годинах або людино-днях і включає такі елементи: норму подготовчо заключного часу, норми основного і допоміжного часу, норми часу на організаційно-технічне обслуговування устаткування й інших виробничих об'єктів, перерви, обумовлені технологією й організацією виробництва, на відпочинок і особисті потреби.
Підсумовування норм часу по окремих операціях дає комплексну норму часу, що характеризує його сукупні затрати на виконання корисного обсягу робіт у передбачені терміни.
Затрати оперативного часу і часу на відпочинок лежать в основі розрахунку такого найважливішого соціального показника діяльності організації як коефіцієнт поліпшення умов праці КПУП:
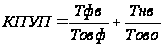
де:
Тфв - фактичний час на відпочинок відповідно до нормативів і реальних умов праці після проведення заходів щодо їх поліпшення;
Тнв - нормативний час на відпочинок до проведення заходів щодо поліпшення умов праці;
Товф - фактичні витрати оперативного часу;
Тово - оперативні витрати оперативного часу.
Встановлюватися нормовані завдання можуть для почасово оплачуваних робітників: основних робітників (зайнятих на конвеєрних лініях, операторів автоматичних ліній і ін.), допоміжних робітників (верстатників ремонтних цехів, слюсарів інструментальників, транспортних робітників), спеціалістів і службовців (технологів, конструкторів і ін.).
3.3 Планування і контроль розцінок оплати праці
Ми вже говорили, що при відрядній формі оплати праці розрахунки розміру заробітку працівника за всіма системами оплати праці, що належать до даної форми оплати, засновані на принципі встановлення певної розцінки за конкретно виконану працівником операцію, роботу, виготовлену продукцію або надану послугу (далі - виконана робота). Така форма оплати праці застосовується тільки в тому випадку, коли є можливість обліку виконаної роботи.
У розрахунку відрядної розцінки беруть участь такі дані, як годинна або денна тарифна ставка, норма часу на здійснення тих або інших робіт, по яких визначається відрядна розцінка і норма виробітку цих самих робіт за зміну. Що стосується годинних або денних тарифних ставок, то ми докладно про них розповідали в попередніх публікаціях, а от що собою представляє і як визначається норма часу та норма виробітку, напевно, необхідно розглянути докладніше.
Відрядна розцінка — це розмір оплати, як правило, тарифної, за випуск одиниці продукції, виконання одиниці роботи, окремої операції. Вона застосовується при відрядній оплаті праці, коли є можливість врахувати обсяг виробленої продукції або виконаної роботи, а також чітко пронормувати витрати часу на одиницю продукції (роботи).
Норма часу - це період часу, необхідний для виготовлення одиниць продукції або виконання певного об’єму робіт одним або декількома робітниками (одночасно або послідовно) відповідної кваліфікації та в певних умовах 1. Виходячи із цього норма часу затверджується на кожному підприємстві самостійно 2, з урахуванням існуючих у нього умов, і визначається в людино-годинах або людино-хвилинах. Оскільки норми часу залежать від умов праці, то цілком природно, що з їхньою зміною норми часу повинні переглядатися.
Формулу визначення норми часу можна представити в наступному вигляді:
Нч = Вч / КП де:
Нч - норма часу на один виріб (роботу) в людино-годинах, людино-хвилинах ;
КП - кількість працівників, що беруть участь у виготовленні одиниці продукції;
Вч - витрати часу на виготовлення продукції (робіт).
Норма виробітку - це кількість одиниць продукції або робіт, що повинен виконати працівник або кілька працівників (одночасно або послідовно) відповідної кваліфікації за одиницю часу (годину, робочу зміну, місяць) у певних умовах. Норма виробітку, так само, як і норма часу, затверджується на кожному підприємстві самостійно, з урахуванням існуючих у нього умов і визначається в кількості одиниць продукції або робіт (штуки, метри, метри кубічні, кілограми і т.д.) і зі зміною умов повинні переглядатися.
Формулу визначення норми виробітку можна представити в наступному вигляді:
Нвир = (Т х КП) / Нч де:
Нвир - норма виробітку в штуках, метрах, кілограмах і т.д. на хвилину, годину, зміну і т.д.;
Т