Планування фонду оплати праці на підприємстві
КП - кількість працівників, що беруть участь у виконанні роботи;
Нч - норма часу на один виріб (роботу) у людино-годинах, людино-хвилинах і т.д.
Визначити відрядну розцінку на виготовлення одиниці продукції або виконання одиниці робіт можна двома способами.
Перший спосіб можна виразити формулою:
ВР = Нч х ГТС, де:
ВР - відрядна розцінка за одиницю продукції (робіт);
Нч - норма часу на один виріб (роботу) у цьому випадку в людино-годинах, оскільки множиться на годинну тарифну ставку;
ГТС - годинна тарифна ставка відрядника відповідного розряду.
Формула визначення відрядної розцінки другим способом наступна:
ВР = ДТФ / Нвир, де:
ДТФ - денна тарифна ставка відрядника відповідного розряду;
Нвир - норма виробітку в штуках, метрах, кілограмах і т.д. у цьому випадку в зміну, оскільки є дільником денної тарифної ставки.
В розрахунку повинна додержуватися порівняльність умов — якщо норма часу виражена в нормо-годинах, то тарифна ставка також повинна бути погодинною, а якщо в нормо-днях, то відповідно — денна тарифна оплата.
Наведемо приклад тарифної сітки з оплати праці робітників для підприємств, де відсутні особливо складні, високотехнологічні та високоточні роботи та особливо складне устаткування.
| Тарифні розряди | I | II | III | IV | V | VI |
| Тарифні коефіцієнти | 1,0 | 1,14 | 1,30 | 1,48 | 1,68 | 1,90 |
3.4 Планування і контроль фонду оплати праці
У процесі складання плану по праці необхідно узгодити розмір засобів на оплату праці у плановому періоді з запланованими результатами діяльності підприємства, виходячи з трудомісткості виробничої програми і запланованої чисельності працюючих.
Плановим фондом оплати праці називають суму коштів, яка необхідна підприємству для оплати праці працівників у плановому періоді (ФОП). На підприємствах фонди оплати праці розраховуються по всіх категоріях працівників для всіх підрозділів і зводяться у річний (місячний) фонд оплати праці підприємства.
Розрахунки фонду оплати праці ґрунтуються на підставі законодавчих та інших нормативних актів, що регулюють питання оплати праці в Україні. Серед них найголовнішими є:
- Закон України "Про оплату праці";
- Закон України "Про оподаткування прибутку підприємств";
- Кодекс законів про працю України;
- Генеральна угода на державному рівні, галузеві та регіональні угоди;
- колективні та трудові договори підприємств і трудових колективів.
Основою розрахунків служить передбачена законодавством тарифна система, яка включає: тарифні сітки і ставки, схеми посадових окладів і тарифно-кваліфікаційні характеристики.
Таблиця 12. Основні поняття щодо оплати праці, які застосовуються в економічному аналізі
| Фонди | Характеристика фондів |
| Фонд оплати праці | Основний економічний показник, що широко використовується у господарській практиці, статистичній звітності, аналізі. Він включає в себе основну та додаткову заробітну плату персоналу підприємства, інші заохочувальні та компенсаційні виплати (крім тих, які у законодавчо встановленому порядку до фонду оплати праці не входять, наприклад, допомога з тимчасової непрацездатності, вихідна допомога та деякі інші) |
| Фонд основної заробітної плати | Заробітна плата, нарахована за виконану роботу (відпрацьований час) за відрядними розцінками, тарифними ставками, посадовими окладами, включаючи преміальні доплати робітникам за перевиконання норм виробітку (крім одноразових премій), доплати за роботу у нічний час, у понаднормовий час, оплати простоїв не з вини робітників |
| Фонд додаткової заробітної плати | Виплати, пов'язані з різними надбавками та доплатами, які передбачені чинним законодавством (наприклад, персональні надбавки за суміщення професій, за шкідливі умови праці тощо), а також оплата щорічних і додаткових відпусток, передбачених законодавством, і робочого часу працівників, які залучаються до виконання державних або громадських обов'язків |
| Загальний фонд заробітної плати підприємства | Фонд основної заробітної плати та фонд додаткової заробітної плати разом |
| Інші заохочувальні та компенсаційні виплати з фонду оплати праці | До них належать винагороди за підсумками роботи за рік, суми наданих трудових і соціальних пільг працівникам (наприклад, одноразова допомога ветеранам праці, здешевлення вартості харчування працівників тощо), суми матеріальної допомоги |
Основою розрахунків служить передбачена законодавством тарифна система, яка включає: тарифні сітки і ставки, схеми посадових окладів і тарифно-кваліфікаційні характеристики.
Фонд заробітної плати структурного підрозділу і підприємства в цілому підрозділяється на:
Годинний фонд зарплати - оплату за вироблену продукцію чи обсяг робіт, за фактично відпрацьований час (людино-годин) робітниками-погодинниками, а також за виконання спеціальних функцій у робочий час. Він включає: оплату за відпрацьований час по тарифних ставках і відрядних розцінках, премії по відрядно і почасово-преміальних системах, доплати за роботу в нічний час, доплати за керівництво бригадою і навчання учнів.
Денний фонд заробітної плати - це оплата за відповідно відпрацьований час у людино-днях. У його склад, крім фонду годинної зарплати, входять доплати підліткам за скорочений робітник день і оплата перерв у роботі матерів, що годують, оплата тимчасового сумісництва, за сполучення професій.
Місячний (річний) фонд заробітної плати - це весь фонд заробітної плати, нарахований робітником підприємств. Він включає: фонд денної зарплати; оплату відпусток; оплату часу, витраченого на виконання держобов’язків; виплати вихідних допомога, заробітної плати працівникам, відрядженим на інші чи підприємства на навчання; оплату за вислугу років і ін.
Вихідними даними для розрахунку фонду зарплати робітників є: обсяг виробничої програми, відрядні розцінки, планова чисельність робітників по спеціальностях і кваліфікації; фонд робочого часу в плановому періоді, тарифні ставки оплати праці і місячні оклади, застосовувані системи оплати праці.
Фонд зарплати робітників-відрядників визначається множенням відрядної розцінки на обсяг завдання по випуску продукції (обсяг робіт).
Фонд зарплати робітників-відрядників може визначатися і на основі планової нормативної трудомісткості виробничої програми. Спочатку визначається планова трудомісткість для окремих видів робіт і розрядів, а потім вона збільшується на відповідну тарифну ставку.
При розрахунку планового фонду зарплати робітників-погодинників виходять з чисельності і кількості годин (днів), підлягаючих відпрацьовуванню по відповідним тарифних ставках.
Фонд прямої заробітної плати робітників обчислюється як сума фонду заробітної плати за відрядними розцінками робітників-відрядників і тарифного фонду зарплати погодинників.
Для визначення годинного фонду зарплати здійснюється розрахунок розміру премій і різних доплат.
Сума премій розраховується виходячи з діючих на підприємстві преміальних положень по кожній групі робітників, на підставі планованих показників роботи і розміру премії, встановленого в % до заробітної плати.
Для визначення фонду денної зарплати робітників потрібно до фонду годинної заробітної плати додати доплати, що входять у денний фонд зарплати
Місячний (річний) фонд заробітної плати робітників складається з денного фонду, фонду оплати чергових і додаткових відпусток і інших доплат у плановому періоді.
Планування фонду заробітної плати керівників, фахівців і службовців здійснюється на основі даних про чисельність і посадові оклади згідно зі штатним розписом з урахуванням невиходів через хворобу, а також установлених надбавок і доплат.
Середня заробітна плата розраховується на основі планової чисельності визначених категорій працюючих і планових фондів їхньої заробітної плати (оплати праці).
Середньочасова заробітна плата робітників обчислюється як відношення планового годинного фонду заробітної плати до числа запланованих людино-годин роботи.
Середньоденна зарплата робітників розраховується розподілом планового денного фонду зарплати на число запланованих людино-днів роботи.
Середньомісячна (середньорічна) зарплата визначається розподілом планового місячних (річного) фонду зарплати на середньомісячне число робітників у плановому періоді. Чисельність працівників і фонд оплати праці наведемо в таблиці13.
Таблиця 13. Чисельність працівників і фонд оплати праці ВАТ „Біоветфарм”
| Назва показників | За період з початку року | ||
| 2007 рік | 2008 рік | 2009рік | |
| Середньооблікова чисельність усіх працівників, осіб | 154 | 141 | 138 |
| Фонд оплати праці усіх працівників, тис. грн. | 801,2 | 769,3 | 1023,1 |
| Середньооблікова чисельність штатних працівників облікового складу, осіб | 166 | 155 | 158 |
| Кількість людино-годин, за які була нарахована заробітна плата штатним працівникам, всього | 278120 |
274020 |
262119 |
| з них відпрацьовано | 240040 | 245360 | 238999 |
| Фонд оплати праці штатних працівників, тис. грн. | 791,9 | 763,0 | 1008,7 |
| Обсяги виробництва, тис.грн | 4650,0 | 3635,7 | 4622,1 |
Таблиця 13.1. Склад фонду оплати праці працівників
| Назва показників | 2007 рік | 2008 рік | 2009 рік |
| Фонд основної зарплати, тис. грн. | 548,8 | 558,6 | 743,1 |
|
Фонд додаткової зарплати, всього з нього: надбавки і доплати премії за виробничі результат |
237,1 22,5 111,3 |
198,8 21,9 96,6 |
223,0 44,3 9,1 |
| Заохочувальні і компенсаційні виплати | 6,0 | 5,6 | 42,6 |
За останні три роки на підприємстві спостерігається коливання фонду заробітної плати, оскільки у 2008 році фонд оплати праці зменшився на 28,9 тис.грн. порівняно з 2007 роком, але у 2009 році спостерігається тенденція до підвищення фонду оплати праці порівняно з 2008 роком на 245,7 тис. грн.. Зростання заробітної плати може бути спричинене за рахунок зменшення чисельності працівників. Тут також мають місце надбавки і доплати, премії за виробничі результати, заохочувальні і компенсаційні виплати.
Зміну показників в оплаті праці зобразимо за допомогою графіка:
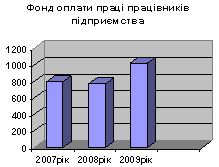
Тут також мають місце надбавки і доплати, премії за виробничі результати, заохочувальні і компенсаційні виплати.
Розраховуємо темп зростання (зниження) обсягу виробництва. Він складає:
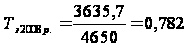 або 78,2%
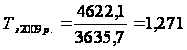 або 127,13%
Розрахуємо абсолютне відхилення по фонду оплати праці:
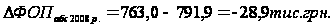 ;
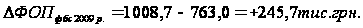 .
Наведемо в графічному вигляді показники фонду оплати праці та обсягів виробництва за три роки:
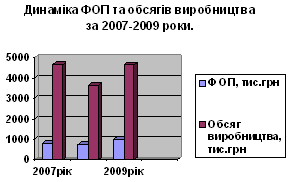
Отже, бачимо, що починаючи з 2008 року зі зростанням обсягів виробництва фонд оплати праці теж зростає. Фактором, який впливає на це зростання є збільшення фонду оплати праці робітників, які отримують заробітну плату відповідно до свого виробітку, тобто змінного фонду оплати праці.
Проаналізуємо склад і структуру фонду оплати праці в таблиці 14.
Таблиця 14. Аналіз структури та складу фонду оплати праці на ВАТ «Біоветфарм»
| Показники | 2007 рік | 2008 рік | 2009 рік | Відхилення |
| Сума, тис.грн. | Питома вага, % | Сума, тис.грн | Питома вага, % | Сума, тис.грн. | Питома вага, % | + / - | % | |
| 1.Фонд основної заробітної плати, всього | 548,8 | 69,3 | 558,6 | 73,21 | 743,1 | 73,67 | 194,3 | +35,40 |
| 2.Фонд додаткової заробітної плати, всього. в т.ч.: | 237,1 | 29,9 | 198,8 | 26,05 | 223,0 | 22,11 | -14,1 | -5,95 |
| - надбавки та доплати | 22,5 | 2,84 | 21,9 | 2,87 | 44,3 | 4,39 | 21,8 | +96,89 |
| - премії за виробничі результати | 111,3 | 14,05 | 96,6 | 12,66 | 9,1 | 0,90 | -102,2 | -91,82 |
| 3.Заохочувальні та компенсаційні виплати | 6,0 | 0,76 | 5,6 | 0,73 | 42,6 | 4,22 | 36,6 | +610 |
| Фонд оплати праці | 791,9 | 100 | 763,0 | 100 | 1008,7 | 100 | 216,8 | +27,38 |
Отже, в ході проведеного аналізу структури ФОП підприємства за 2007 – 2009 роки, бачимо, що ФОП змінюється нерівномірно; у 2008 році зменшився, а в 2009 році зріс. Найбільше в абсолютному вираженні зріс фонд основної заробітної плати – на 194,3 тис.грн., найменше зросли надбавки і доплати – на 21,8 тис.грн. Однак спостерігається зменшення премій на 102,2 тис.грн. У відносному вираженні найбільше зростання спостерігається по заохочувальним та компенсаційним виплатам – на 610%. Зменшення спостерігається по преміям за виробничі результати – на 91,82%
3.5 Проблеми та шляхи удосконалення планування і контролю фонду
оплати праці структурного підрозділу
Сьогоднішню ситуацію у сфері оплати праці можна охарактеризувати як таку, що має певну невизначеність, невідрегульованість, не контрольованість. Низька заробітна плата, затримка її виплати негативним чином позначаються на ставленні працівників до своїх прямих обов'язків і є одним з мотивів вимушеної вторинної зайнятості. Тому цілями і шляхами реформування заробітної плати є створення кожній працездатній людині умов для підтримання своєю працею необхідного рівня життя; забезпечення реалізації відтворювальної, стимулюючої, регулюючої та стимулюючої функції заробітної плати. За сучасних умов соціально-економічного розвитку підприємств України істотно зростає актуальність проблеми підвищення рівня заробітної плати та вдосконалення механізму управління оплатою праці.
На мою думку, основним складником організаційно-економічного механізму управління оплатою праці є її організація на підприємстві. Питання організації заробітної плати, визначення її рівня завжди перебувають у центрі уваги як роботодавців, так і найманих працівників та їх об’єднань. Відповідно до чинних на сьогодні законодавчих актів (ст. 15 Закону України «Про оплату праці» і ст. 97 Кодексу законів про працю України), основою організації оплати праці в Україні є тарифна система, що включає тарифні сітки, тарифні ставки, схеми посадових окладів і тарифно-кваліфікаційні довідники. Суть тарифної системи оплати праці полягає в тому, що роботи розподіляються залежно від їх складності, а працівники – залежно від їх кваліфікації відповідно до розрядів тарифної сітки, що є основою для формування розмірів заробітної плати.
Існує така точка зору стосовно тенденції використання так званого «гнучкого тарифу» у тарифній системі. Його суть полягає в тому, що в межах кожного кваліфікаційного розряду робітників або посад службовців встановлюється певний діапазон тарифних ставок та посадових окладів. Це сприяє підвищенню ефективності стимулювання працівників в межах одного й того самого розряду або посади без переведення до іншого розряду або на іншу посаду вищої кваліфікації. Класифікуючи всіх працівників підприємства на споріднені категорії (робітники, службовці, спеціалісти, керівники), їх потенціали, враховуючи особливості психології і фізіології людини, відносяться як 1:3. Це означає, що найбільш обдаровані, кваліфіковані, відповідальні працівники однієї категорії в процесі своєї трудової діяльності можуть добитися в три рази більш високих результатів в порівнянні з самими низько кваліфікованими, тобто будуть оцінюватися по трьохбальній шкалі.
В умовах переходу нашої економіки на ринковий механізм функціонування, важливими завданнями оптимізації високопродуктивної, якісної праці та її гідної оплати є прискорення науково-технічного прогресу, зниження витрат живої праці, механізація трудомістких робіт, поліпшення використання трудових ресурсів, зменшення збитків робочого часу.
Отже, удосконалення оплати праці на підприємстві матиме вищу ефективність за дотримання таких принципів:
- відповідність заробітної плати ціні робочої сили;
- залежність заробітної плати від кількості і якості праці та від кінцевих результатів роботи підприємства;
- забезпечення переваг в оплаті праці тим працівникам, які роблять найбільший трудовий внесок у виробничі результати підприємства;
- удосконалення тарифної системи та нормування праці;
- відповідальність керівників підприємств за порушення законодавства про оплату праці;
- поєднання індивідуальних інтересів з колективними (за розвитку колективних форм організації праці).
Також велику роль в удосконаленні оплати праці відіграє використання в тарифній системі «гнучкого графіка». Результати роботи кожного працівника оцінюються по трьохбальній шкалі і відповідно з одержаною кількістю балів він може просуватися по вертикалі тарифної сітки на один, два, три ряди. Тому навіть в межах однієї кваліфікації у кожного є можливість самостійно добиватися збільшення розміру своєї заробітної плати. Використання такої системи виключає автоматичний ріст заробітної плати не підвищуючи реальної кваліфікації і результативності працівників.
Нині перед керівниками вітчизняних підприємств постало нове складне завдання - максимально зацікавити персонал в реалізації свого фізичного або інтелектуального потенціалу. На сьогодні очевидно, що потрібні нові механізми і інструменти, які б створювали могутні стимули для продуктивної, якісної праці і максимальної реалізації потенційних здібностей людини. Першим завданням в реформуванні оплати праці за стимулюючим механізмом має бути підвищення реальної заробітної плати до вартості робочої сили. Заробітна плата - категорія не тільки економічна, а й соціальна, покликана забезпечити людині певний соціальний статус. Необхідно визначити найбільш ефективні системи оплати праці для окремих категорій працівників із урахуванням ефекту її застосування на прибуткових підприємствах:
- для робітників основного виробництва доцільна відрядно-преміальна; не доцільні погодинна проста, відрядна колективна, погодинна преміальна та безтарифна;
- для робітників допоміжного виробництва доцільна погодинно-преміальна; менш доцільна погодинна проста; недоцільні акордна, відрядна (всі форми) та безтарифна;
- для службовців доцільна погодинна преміальна; менш доцільна погодинна проста; недоцільна відрядна (всі форми) та безтарифна;
- для професіоналів та фахівців та керівників доцільна погодинна преміальна; менш доцільна безтарифна; недоцільні всі інші.
Визначення систем оплати праці для окремих категорій працівників дасть змогу підвищити ефективність виробництва та збільшити обсяги виробітку та реалізації продукції.
Необхідно зосередити увагу на продуктивності і якості. Для цього потрібно визначити вимоги до організації виробництва: всі програми повинні виконуватися в строк або достроково; всі роботи необхідно виконувати з якнайменшими витратами; якість повинна знаходитися на першому місці; потрібно використовувати найдосконаліші технології, інструменти і методи. Кадрова політика повинна підтримувати сприятливий клімат, стабільність кадрів, можливість для їх зростання.
Висновок
Отже, аналіз формування та використання фонду заробітної плати підприємства є досить важливим видом аналізу діяльності сучасного господарюючого суб’єкта.
По здійсненим розрахункам ми зробили аналіз основних показників діяльності ВАТ „Біоветфарм” протягом трьох років, і можемо зробити висновки, що наслідком здійснення господарської діяльності підприємство отримало чистий прибуток в 2009 році в розмірі 99,13 тис.грн., що порівняно з 2007 зменшився на 140,51 тис.грн., це сталося внаслідок збільшення витрат від фінансової діяльності. Підприємству потрібно приймати рішення по покращенню свого фінансового становища.
Коефіцієнт абсолютної ліквідності є низьким і за ці роки мав тенденцію до зниження. Якщо в 2007 році він становив 0,10, то в 2009 році був рівним лише 0,07 . Його рівень свідчить про те, яку частину короткострокових зобов’язань може бути погашено за рахунок наявної готівки. Чим більша його величина, тим вища гарантія погашення боргів. Звідси ясно, що дане підприємство має низьку гарантію погашення боргів наявною готівкою. Однак і при невеликому його значенні підприємство може бути завжди платоспроможним, якщо зуміє збалансувати і синхронізувати приплив і відплив коштів за обсягом і термінами. А тому ніяких загальних нормативів і рекомендацій щодо цього показника не існує.
Рентабельність підприємства за цей період зросла лише на 1,8.
Коефіцієнт загальної ліквідності показує, що у 2007 році на одну грошову одиницю поточних зобов»язань припадає 1,2 грошових одиниць поточних активів, у 2008 році – 1,9, а у 2009 році – 2,3. Співвідношення є ефективним при
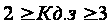 .
У нашому випадку
коефіцієнт
у 2007 та 2008 роках
менший за нормативне
значення і
вважається,
що платоспроможність
підприємства
невисока і
існує певний
фінансовий
ризик.
За останні три роки на підприємстві спостерігається коливання фонду заробітної плати, оскільки у 2008 році фонд оплати праці зменшився на 28,9 тис.грн. порівняно з 2007 роком, але у 2009 році спостерігається тенденція до підвищення фонду оплати праці порівняно з 2008 роком на 245,7 тис. грн.. Зростання заробітної плати може бути спричинене за рахунок підвищення обсягів випуску продукції. Зменшення ФОП спричиняється зменшенням чисельності працівників на 11 чоловік, зменшення середньої заробітної плати службовців, збільшення оплати відпусток, збільшення премій, зменшення доплат і надбавок.
В ході проведеного аналізу структури ФОП підприємства за 2007 – 2009 роки, бачимо, що ФОП змінюється нерівномірно; у 2008 році зменшився, а в 2009 році зріс. Найбільше в абсолютному вираженні зріс фонд основної заробітної плати – на 194,3 тис.грн., найменше зросли надбавки і доплати – на 21,8 тис.грн. Однак спостерігається зменшення премій на 102,2 тис.грн. У відносному вираженні найбільше зростання спостерігається по заохочувальним та компенсаційним виплатам – на 610%. Зменшення спостерігається по преміям за виробничі результати – на 91,82%.
Список використаної літератури
1.Бойчик І.М., Харів П.С., Хопчпн М.І., Піча Ю.В. Економіка підприємства - К.: "Каравела"; Львів: "Новий світ - 2000", 2001. – 298 с
2. Богиня Д.П., Грішнова О.А. Основи економіки праці. – К.: Знання-Прес, 2002. – 313с.
3. Внутрішній економічний механізм підприємства: навч. посібник./ За редакцією М.Г.Грещака – К.:КНЕУ, 2001.
4. Должанський І.З Управління потенціалом підприємства: навч. Посібник. – К.: Центр навчальної літератури, 2006. – 360с
5. Економічний аналіз діяльності підприємства. Навч. посіб. За ред.Савицької Г.В. – К.: Знання, 2004. – 654 с.
6. Економіка підприємства. Підручник. За ред.. Й.М.Петровича. – Львів: “Магнолія 2006”, 2007.- 580 с.
7. Економічний аналіз діяльності суб’єктів господарювання: Підруч. для ВНЗ. Рекомендовано Мін. освіти і науки України / Попович П.Я. — Т., 2001. — 456с.
8. Коробов М.Я. Фінансово-економічний аналіз діяльності підприємств: Навч. посіб. — К.: Т-во "Знання", КОО, 2000. — 378 с.
9. Рєпін С.А., Рєпіна І.М. Рейтинговий метод оцінки фінансового потенціалу підприємства // Реформа фінансово кредитної системи перехідної економіки: 36. наук.праць.— Луцьк: Ред.-вид. відд. Волин. ун-ту, 1997.— С.143—146.
10. Рєпіна І.М. Підприємницький потенціал: методологія оцінки та управління // Вісник Української академії державного управління при Президентові України. — 1998. — № 2.-С. 262—271.
11. Рєпіна І.М. Визначення конкурентоспроможності потенціалу підприємства / Стратегія економічного розвитку України: Наук. зо. — Вип. 4(11) / Голов. ред. О.П. Степанов. — К.: КНЕУ, 2002. — С. 114—117.
12. Федонін О.С., Рєпіна І.М., Олексюк О.І. Потенціал підприємства: формування та оцінка: Навч. Посібник. – Вид. 2-ге, без змін. – К.: КНЕУ, 2006. – С. 168-195.