Снижение себестоимости продукции путем использования организационно-экономических методов (на примере ПО "Белорусский автомобильный завод")

2.3.3 Анализ рентабельности производства
Показатели рентабельности характеризуют эффективность работы предприятия в целом, доходность различных направлений деятельности, окупаемость затрат. Они более полно, чем прибыль, отражают окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или использованными ресурсами.
Рентабельность производственной деятельности (окупаемость издержек) – отношение валовой прибыли или чистой прибыли к сумме затрат по реализованной продукции.
Она показывает, сколько предприятие имеет прибыли с каждого рубля, затраченного на производство и реализацию продукции.
Уровень рентабельности производственной деятельности, рассчитанный в целом по предприятию, зависит от трех основных факторов первого порядка: изменения структуры реализованной продукции, ее себестоимости и средних цен реализации.
Факторная модель этого показателя имеет вид:
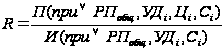 ,
(2.2)
где
 - объем реализованной
продукции в
натуральном
выражении;
 - удельный
вес i-го
наименования
изделия в общем
объеме реализованной
продукции;
 - цена реализации
i-го изделия,
р.;
 - себестоимость
реализованного
i-го изделия,
р.
Расчет влияния факторов первого порядка на изменение уровня рентабельности в целом по предприятию можно выполнить способом цепной подстановки.
Исходные данные для анализа рентабельности 2007 – 2008 гг. находятся в таблицах 2.4 и 2.5.
Рассмотрим показатели рентабельности в 2007 году.
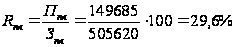 ,
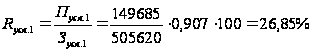 ,
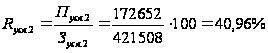 ,
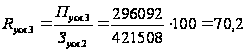 ,
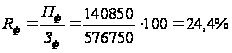 ,
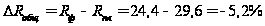 .
в том числе:
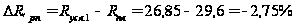 ,
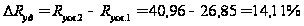 ,
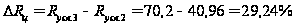 ,
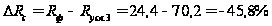 .
Полученные результаты свидетельствуют о том, что уровень рентабельности отчетного года ниже уровня предыдущего года в связи с увеличением издержек на производство и реализацию продукции.
Проанализируем показатели рентабельности 2008г.:
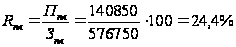 ,
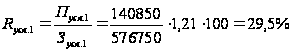 ,
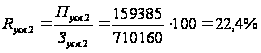 ,
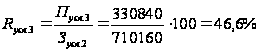 ,
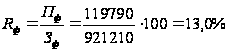 ,
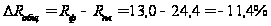 .
в том числе:
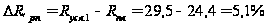 ,
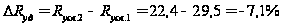 ,
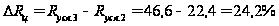 ,
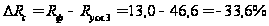 .
Уровень рентабельности отчетного года ниже уровня предыдущего года на 11,4% в связи с увеличением издержек на производство и реализацию продукции.
Если бы не увеличение цен на реализованную продукции, что положительно отразилось на уровне рентабельности, показатель отчетного года был бы еще ниже.
2.3.4 Анализ производительности труда
Для оценки уровня производительности труда применяется система обобщающих, частных и вспомогательных показателей.
К обобщающим показателям относятся среднегодовая, среднедневная и среднечасовая выработка продукции одним рабочим, а также среднегодовая выработка одним работающим в стоимостном выражении. Частные показатели – это затраты времени на производство единицы продукции определенного вида (трудоемкость) или выпуск продукции в натуральном выражении за один час, человеко-день или человеко-час. Вспомогательные показатели характеризуют затраты времени на выполнение единицы определенного вида работ или объем выполненных за единицу времени.
Наиболее обобщающим показателем производительности труда является среднегодовая выработка одним работающим. Величина его зависит не только от выработки рабочих, но и от удельного веса последних в общей численности промышленно-производственного персонала, а также от количества отработанных ими дней и продолжительности рабочего дня.
Таблица 2.6 - Исходные данные для факторного анализа
| Показатель | 2006 г. | 2007 г. | 2008 г. | Откло-нение 07/06 | Откло-нение 08/07 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Объем производства продукции, млн.р. | 808 005 | 862 140 | 905 550 | 54 135 | 43 410 |
| Среднесписочная численность: | 0 | 0 | |||
| промышленно-производственного персонала (ППП) | 7 944 | 8 189 | 8 295 | 245 | 106 |
| рабочих (ЧР) | 5 700 | 5 886 | 5 969 | 186 | 83 |
| Удельный вес рабочих в общей численности промышленно-производственного персонала (УД), % | 71,75 | 71,88 | 71,96 | 0,13 | 0,08 |
| Отработано дней одним рабочим за год (Д) | 212 | 213 | 211 | 1 | -2 |
| Средняя продолжительность рабочего дня (П), ч | 7,86 | 7,78 | 7,82 | -0,08 | 0,04 |
| Общее количество отработанного времени: | 0 | 0 | |||
| всеми рабочими за год (Т), чел-ч | 9 498 024 | 9 753 926 | 9 848 969 | 255 902 | 95 043 |
| в том числе одним рабочим, чел-ч | 1667 | 1657 | 1649 | -10 | -8 |
| Среднегодовая выработка, млн.руб.: | 0 | ||||
| одного работающего (ГВ) | 101,713 | 105,280 | 109,168 | 3,567 | 3,888 |
| одного рабочего (ГВ') | 141,755 | 146,473 | 151,709 | 4,718 | 5,236 |
| Среднедневная выработка рабочего (ДВ), тыс.руб. | 668,657 | 687,667 | 718,999 | 19,010 | 31,332 |
| Среднечасовая выработка рабочего (ЧВ), тыс.руб. | 85,071 | 88,389 | 91,944 | 3,318 | 3,555 |
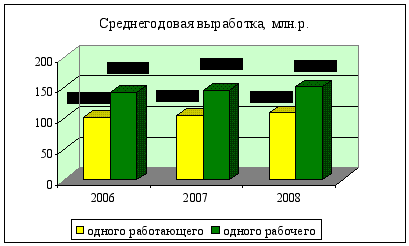
Рисунок 2.2 – Динамика среднегодовой выработки на одного работающего и рабочего на ПО «БелАЗ» в 2006-2008 гг.
Среднегодовая выработка продукции одним работником равна:
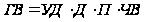 ,
(2.1)
где
 - удельный вес
рабочих в общей
численности
работающих;
 - число отработанных
дней одним
рабочим за год,
дн.;
 - средняя
продолжительность
рабочего дня,
ч.;
 - среднечасовая
выработка
одного рабочего,
р.
Расчет влияния данных факторов на изменение уровня среднегодовой выработки промышленно-производственного персонала произведем способом абсолютных разниц.
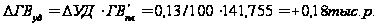 ,
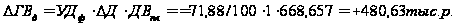 ,
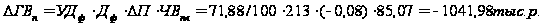 ,
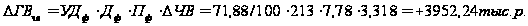 ,
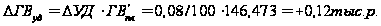 ,
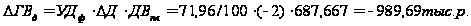 ,
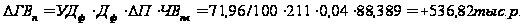 ,
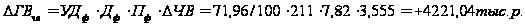
Таблица 2.7 - Расчет влияния факторов на уровень среднегодовой выработки работников ПО «БелАЗ» способом абсолютных разниц в 2007 – 2008 гг.
| Фактор |
|
|
| Изменение: | ||
| Доли рабочих в общей численности ППП | +0,18 | +0,12 |
| Количества отработанных дней одним рабочим за год | +480,63 | -989,69 |
| Продолжительности рабочего дня | -1 041,98 | +536,82 |
| Среднечасовой выработки | +3 952,24 | +4 221,04 |
| Итого | +3 391,08 | +3 768,29 |
 2007, тыс.р.
Среднегодовая выработка на одного работающего в 2007 году по сравнению с 2006г. увеличилась на 3 391,08 тыс.р. Она возросла на 0,18 тыс.р. в связи с увеличением средней доли рабочих в общей численности ППП, на 480,63 тыс.р. в связи с увеличением числа отработанных дней одним рабочим и на 3 952,24 тыс.р. в связи с увеличением среднечасовой выработки на одного рабочего. Сокращение продолжительности рабочего дня привело к снижению среднегодовой выработки на 1 041,98 тыс.р.
Среднегодовая
выработка на
одного работающего
2008г. увеличилась
на 3768,29 тыс.р. за
счет увеличения
средней доли
рабочих в общей
численности
ППП - на +0,12 тыс.р.,
увеличения
продолжительности
рабочего дня
– на +536,82 тыс.р.,
увеличения
среднечасовой
выработки
рабочего – на
+4 221,04 тыс.р. Отрицательно
сказалось
сокращение
числа отработанных
дней одним
рабочим ( =-989,69
тыс.р.).
Проанализируем изменение среднегодовой выработки рабочего, которая зависит от количества отработанных дней одним рабочим за год, средней продолжительности рабочего дня и среднечасовой выработки:
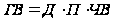 ,
(2.2)
где
- число отработанных
дней одним
рабочим за год,
дн.;
- средняя
продолжительность
рабочего дня,
ч;
- среднечасовая
выработка
одного рабочего,
р.
Рассчитаем влияние этих факторов способом абсолютных разниц:
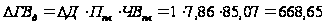 тыс.р.,
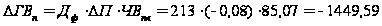 тыс.р.,
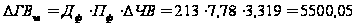 тыс.р.
Как видим, среднечасовая выработка 2007г. по сравнению с 2006г. увеличилась на 4 719,11 тыс.р.
На среднегодовую выработку на одного рабочего в 2008г. оказали влияние следующие факторы:
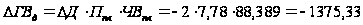 тыс.р.,
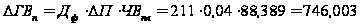 тыс.р.,
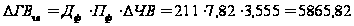 тыс.р.
Общее изменение составило 5 236,49 тыс.р.
2.3.5 Анализ численности работающих
Численность работающих на ПО «БелАЗ» в 2007 году увеличилась на 266 чел, что составило рост 3%. Число промышленно-производственного персонала увеличилось на 245 человек, непромышленной группы - на 21 чел.
Произошли незначительные изменения в структуре ППП: увеличилась доля рабочих на 0,13 % (71,88-71,75) и сократилась доля служащих. При этом наблюдается рост основных рабочих. Он составил 177 чел., что равно 5,7% к численности 2006 года.
В 2008 году наблюдается дальнейший рост численности работников на 88 чел. Рост промышленно-производственного персонала составил 106 чел., а в непромышленной группе произошло сокращение численности работников на 18 чел. В ППП увеличилась доля рабочих на 0,08% и сократилась доля служащих. В структуре служащих произошли изменения: доля руководителей выросла на 0,29 %, служащих на 0,05 %, а специалистов сократилась на 0,34 %.
Таблица 2.8 – Динамика и структура численности работающих в 2006-2008гг.
| Наименование показателей | 2006 г. | 2007 г. | 2008 г | |||||
| Числен-ность | Струк-тура | Числен-ность | Струк-тура | Изме-нение | Числен-ность | Струк-тура | Измене-ние | |
| Численность - всего | 8 681 | 100,00 | 8 947 | 100,00 | 266 | 9 035 | 100,00 | 88 |
| в т.ч. | ||||||||
| Промышленно-производственного персонала | 7 944 | 91,51 | 8 189 | 91,53 | 245 | 8 295 | 91,81 | 106 |
| из них: | ||||||||
| рабочих | 5 700 | 71,75 | 5 886 | 71,88 | 186 | 5 969 | 71,96 | 83 |
| в т.ч. | ||||||||
| основных рабочих | 3 125 | 54,82 | 3 302 | 56,10 | 177 | 3 340 | 55,96 | 38 |
| вспомогательных рабочих | 2 575 | 45,18 | 2 584 | 43,90 | 9 | 2 629 | 44,04 | 45 |
| служащих | 2 244 | 28,25 | 2 303 | 28,12 | 59 | 2 326 | 28,04 | 23 |
| в т.ч. | ||||||||
| руководителей | 720 | 32,09 | 737 | 32,00 | 17 | 751 | 32,29 | 14 |
| специалистов | 1 442 | 64,26 | 1 475 | 64,05 | 33 | 1 482 | 63,71 | 7 |
| служащих | 82 | 3,65 | 91 | 3,95 | 9 | 93 | 4,00 | 2 |
| Непромышленная группа | 737 | 8,49 | 758 | 8,47 | 21 | 740 | 8,19 | -18 |
2.4 Анализ себестоимости продукции
2.4.1 Анализ структуры и динамики себестоимости продукции
Важным показателем, характеризующим работу предприятий, является себестоимость продукции, работ и услуг. От ее уровня зависят финансовые результаты деятельности предприятий, темпы расширенного воспроизводства, финансовое состояние субъектов хозяйствования.
Анализ себестоимости продукции, работ и услуг имеет очень важное значение. Он позволяет выяснить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост, установить резервы и дать оценку работы предприятия по использованию возможностей снижения себестоимости продукции.
Объектами анализа себестоимости продукции являются следующие показатели:
полная себестоимость товарной продукции в целом и по элементам затрат;
затраты на рубль товарной продукции;
себестоимость отдельных изделий;
отдельные статьи затрат.
Проанализируем динамику и структуру материальных затрат за 2006-2008 гг. на ПО «БелАЗ» (см. таблицу 2.9).
Таблица 2.9 - Затраты на производство продукции в 2006-2008 гг.
| Элемент затрат | Сумма, млн.р. | Структура затрат, % |
Отклонение (+/-) |
|||||
| 2006 г. | 2007 г. | 2008 г. |
2006 г. |
2007 г. | 2008 г. | 2007 г. | 2008 г. | |
| 1. Материальные затраты | 416 796 | 532 884 | 711 834 | 80,89 | 78,62 | 79,22 | -2,27 | 0,60 |
| сырье и материалы | 129 711 | 186 195 | 232 599 | 31,12 | 34,94 | 32,68 | 3,82 | -2,26 |
| покупные комплект, изделия | 268 785 | 320 982 | 447 285 | 64,49 | 60,23 | 62,84 | -4,25 | 2,60 |
| топливо | 3 525 | 5 451 | 6 990 | 0,85 | 1,02 | 0,98 | 0,18 | -0,04 |
| энергия | 14 775 | 20 256 | 24 960 | 3,54 | 3,80 | 3,51 | 0,26 | -0,29 |
| 2. Заработная плата | 36 426 | 55 311 | 69 879 | 7,07 | 8,16 | 7,78 | 1,09 | -0,38 |
| 3 Отчисления в фонд социальной защиты | 14 037 | 21 036 | 26 955 | 2,72 | 3,1 | 3,00 | 0,38 | -0,10 |
| 4. Амортизация основных средств | 21 543 | 33 501 | 44 922 | 4,18 | 4,94 | 5,00 | 0,76 | 0,06 |
| 5. Прочие расходы | 26 481 | 35 058 | 44 910 | 5,14 | 5,17 | 5,00 | 0,03 | -0,17 |
| Полная себестоимость | 515 283 | 677 790 | 898 500 | 100 | 100 | 100 | ||
Как видно из таблицы 2.9 затраты на производство продукции в 2007 году превысили затраты 2006 года на 162 507 млн.р., что составило рост 30 %. Перерасход произошел по всем статьям, особенно по материальным затратам. Увеличилась сумма как переменных затрат, так и постоянных затрат. Изменилась несколько и структура затрат: уменьшилась доля материальных затрат, а доля заработной платы и амортизации основных средств увеличились.
В 2008 году расходы на производства продукции составили 711 834 млн.р., что на 33% больше предыдущего периода. Причем, увеличение расходов произошло по всем статьям. Имеет место положительная тенденция уменьшения постоянных затрат, что связано с мероприятиями по экономии условно-постоянных расходов. Структура затрат изменилась незначительно: увеличилась доля материальных затрат, а доля заработной платы и прочих расходов уменьшились.
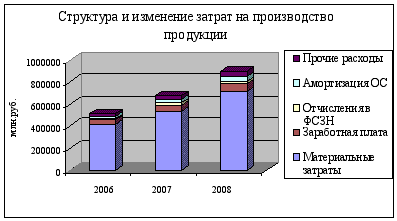
Рисунок 2.3 – Структура и динамика затрат на производство продукции ПО «БелАЗ» в 2006-2008 гг.
Как видим, значительную долю расходов составляют материальные затраты. Их удельный вес на протяжении многих лет остается неизменным (около 80%).