Снижение себестоимости продукции путем использования организационно-экономических методов (на примере ПО "Белорусский автомобильный завод")
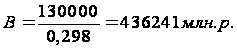
Так, увеличив производство машин с большей грузоподъемностью и большей рентабельностью, доля удельного маржинального дохода увеличится до 0,298, в результате чего критический объем реализации сократится на 14,7 % и составит 75 570 млн.р. Это в свою очередь даст возможность предприятию проводить более гибкую политику ценообразования.
3.2 Экономическое стимулирование
Большим резервом снижения затрат может служить наиболее полная загрузка производственных мощностей, в результате чего удельный вес остающихся постоянными части затрат на производство единицы продукции снижается, что, в свою очередь, приводит к росту прибыли от её реализации.
С ростом объёма производства постоянные издержки, приходящиеся на единицу изделия, уменьшаются, в результате чего снижается полная себестоимость единицы и всей продукции предприятия.
Снижению издержек также способствует рост производительности труда, при котором снижаются затраты на заработную плату рабочих. Увеличение выработки продукции на одного рабочего может быть достигнуто за счёт осуществления организационно-технических мероприятий, благодаря чему изменяются, как правило, нормы выработки и соответственно им расценки за выполняемые работы. Увеличение выработки может произойти и за счёт перевыполнения установленных норм выработки без проведения организационно-технических мероприятий. Нормы выработки и расценки в этих условиях, как правило, не изменяются.
Существенная проблема в области управления производством на ПО «БелАЗ» — значительное опережение темпов роста заработной платы над темпами роста производительности труда, что приводит к снижению стимулирующей силы заработной платы.
Для того, чтобы судить об эффективности или неэффективности существующей системы премирования, приведу следующие данные:
- дополнительная заработная плата за последние три года 2006-2008 гг. составила 12 %, 12,96 % и 12,1 % соответственно;
- производительность труда в целом по предприятию в 2007 г. составила 105,9 %, в 2008 г. – 103,7;
- доля прироста продукции за счет повышения производительности труда составила 98,5 % и 74 % в 2007 и 2008 гг. соответственно.
Как видим, доля дополнительной заработной платы в общем фонде незначительна. Производительность труда хоть и имеет положительный результат, но имеет устойчивую тенденцию к уменьшению. Причинами того, не учитывая технологических факторов, может послужить незаинтересованность работников в повышении эффективности труда.
Таким образом, существующая на сегодняшний день, система материального стимулирования не мотивирует сотрудников к работе по достижению целей предприятия. Следовательно, ее необходимо пересмотреть и оптимизировать.
Для разработки новой системы оплаты труда предлагаю взять за основу американскую модель стимулирования, главной особенностью которой является дифференциация окладов с учетом качественных различий в труде, дифференциация индивидуальной оплаты в пределах разряда или должности в зависимости от трудовых достижений, личных и деловых качеств на основе периодической аттестации.
Для работников с повременной формой оплаты труда необходимо пересмотреть размер окладов. Для этого используем метод балльной оценки, при котором определяется ряд факторов и субфакторов, а для них - число возможных состояний (уровней). При этом главное внимание надо уделить важности данной должности на предприятии.
Считается, что базовая ставка (оклад) должна быть достаточной, чтобы привлечь на фирму работников нужной квалификации и подготовки. Она не должна превышать 70—90% общего дохода, получаемого работником. Увеличение размера базовой заработной платы должно производиться строго в соответствии с повышением производительности на уровне группы работников или предприятия в целом. Достигнутый уровень жизни не может рассматриваться в качестве основы для определения базового уровня заработной платы.
При оценке необходимо учитывать негативные проявления в работе сотрудников, таких как халатность, несоблюдение технологической и производственной дисциплины:
наличие замечаний по исполнению должностных обязанностей;
наличие претензий по поводу неправильно установленного или несвоевременно предоставленного инструмента;
наличие претензий по поводу некомплектной доставки деталей, доставки не тех или испорченных деталей, неправильного размещения деталей.
Материальное поощрение предусматривается начиная со степени «соответствия работника установленным требованиям». Таких работников около 60% от общего числа, значительно превышающих требования — около 10% и просто превышающих требования — 20%. Примерно 10% работников, не выполняющих установленные требования, вообще не поощряются.
При сдельной форме оплаты труда важным является определение реальных норм выработки. При установлении норм необходимо учитывать не только производительность высококвалифицированных работников, но и проанализировать выработку данной категории рабочих за последние три месяца. На основании этого установить среднее значение.
Рассмотрим систему премирования. В последнее время на строительных предприятиях все чаще подразделения руководствуясь статьей 63 Трудового кодекса Республики Беларусь от 26 июля 1999 г. № 296-3 в редакции от 7 мая 2007 г. № 219-3 (далее — ТК) на основании коллективного договора используют в оплате труда работающих коэффициент трудового участия (далее — КТУ). Рассмотрим практику его применения, которая может быть распространена на любую организацию независимо от вида ее деятельности.
Коэффициент трудового участия (далее – КТУ) представляет собой обобщенную количественную оценку трудового вклада рабочих, руководителей, специалистов, других служащих в общие результаты работы, которая используется при оплате труда.
При обычных системах оплаты труда при распределении бригадных заработков (заработков подразделений, участков) в соответствии с разрядами рабочих и отработанным временем не учитывается индивидуальная выработка, качество выполняемых работ, соблюдение трудовой и производственно-технологической дисциплины, другие показатели работы исполнителей, что создает уравнительность в оплате труда рабочих. Имеется также необходимость в конкретизации оценки результатов труда линейных руководителей производства, начальников отделов, служб, специалистов, других служащих.
Применение КТУ для оценки труда исполнителей и распределения коллективных заработков усиливает зависимость заработной платы работающих от результатов их труда.
КТУ применяется при распределении бригадного приработка (надтарифной части сдельного заработка), премий за производственные результаты, вознаграждения по итогам работы за год, других начислений бригаде, отделу, участку, цеху.
В качестве базового КТУ принимается единица (1,0). Она является средней оценкой труда исполнителей и устанавливается тем членам коллектива, которые в расчетном месяце выполнили установленные задания, строго соблюдали требования по технологии производства, качеству работ, охране труда, трудовой дисциплины и иные требования, предусмотренные paбочими инструкциями и должностными обязанностями.
Базовый КТУ повышается или понижается в зависимости от индивидуального вклада работающих в коллективные результаты труда на основе показателей, примерный перечень которых приведен в таблицах 3.3-3.6.
Таблица 3.3 – Показатели, понижающие КТУ рабочим
| Наименование показателей | Пониж. коэф-т за каждый случай |
| 1. Низкое качество работ | 0,1-1,0 |
| 2. Нарушение производственно-технологической дисциплины | 0,1-0,5 |
| 3. Нарушение правил техники безопасности и противопожарной безопасности | 0,1-0,5 |
| 4. Низкая культура производства, неудовлетворительное содержание рабочих мест | 0,1-0,3 |
|
5. Невыполнение в срок распоряжений руководства, в том числе распоряжений мастера, бригадира, звеньевого |
0,1-0,5 |
| 6. Неудовлетворительное содержание оборудования, оснастки | 0,1-0,5 |
| 7. Низкая трудовая дисциплина (опоздание на работу, преждевременной уход с работы, сверхнормативный отдых, прогулы) | 0,1 |
| 8. За употребление спиртных напитков в рабочее время, появление на работе в нетрезвом виде, КТУ снижается до «0» на срок от 1 до 3-х месяцев | 1,0 |
| 9. Невыполнение производственных заданий и норм выработки по вине работника | 0,1-0,5 |
|
10. Объявленные в приказе дисциплинарные взыскания: замечание; выговор; увольнение по пунктам 4, 5, 7, 8, 9 статьи 42 ТК |
0,1 0,15 0,5-1,0 |
Таблица 3.4 - Показатели, повышающие КТУ рабочим
| Наименование показателей | Повыш. коэф-т за каждый случай |
| 1 | 2 |
| 1. Перевыполнение норм выработки | 0,1 |
| 2. Выполнение внеплановых заданий | 0,1-0,3 |
| 3. Выполнение работ отсутствующего рабочего | 0,1-0,3 |
| 4. Применение передовых приемов и методов труда, обеспечивающих более высокую выработку | 0,1 |
| 5. Помощь в работе члену бригады, наставничество | 0,1 |
| 6. Проявление инициативы в работе, способствующей экономному расходованию трудовых и материальных ресурсов | 0,1-0,5 |
| 7. Личный вклад в повышение качества работ | 0,1-0,3 |
|
8. Наличие рацпредложений, направленных на повышение эффективности производства и улучшения качества работы: за поданное предложение за внедренное предложение |
0,1-0,3 0,2-0,5 |
|
За моральные поощрения: объявление благодарности; вознаграждение грамотой занесение на Доску почета, в Книгу почета; присвоение почетных званий; награждение медалями, орденами |
0,1 0,15 0,2 0,25 0,3 |
Таблица 3.5 - Показатели, понижающие КТУ руководителям, специалистам, другим служащим
| Наименование показателей | Пониж. коэф-т за каждый случай |
| 1. Невыполнение плановых заданий, несоблюдение графиков производства работ | 0,1 |
| 2. Невыполнение в срок гарантийных обязательств по устранению недоделок и жалоб на объектах | до 0,5 |
| 3. Низкое качество работ, выполнения должностных обязанностей | 0,1-0,5 |
| 4. Невыполнение в срок предписаний служб контроля качества, техники безопасности, пожарной инспекции. | 0,1-0,5 |
| 5. Несвоевременное доведение заданий исполнителям, обеспечение их технической документацией | 0,05-0,2 |
| 6. Невыполнение в срок приказов и распоряжений руководства, протоколов совещаний и др. | 0,1-0,3 |
|
7. Объявленные в приказе дисциплинарные взыскания: замечание; выговор; увольнение по пунктам 4, 5, 7, 8, 9 статьи 42 ТК |
0,1 0,15 0,5-1,0 |
Приведенные в таблицах 3.3 – 3.6 понижающие коэффициенты обозначаются знаком «минус» (-) и при негативной оценке результатов трудовой деятельности работающего вычитаются из его базового КТУ. Повышающие коэффициенты обозначаются знаком плюс (+) и при позитивной оценке результатов труда суммируются с базовым КТУ.
Таблица 3.6 – Показатели, повышающие КТУ руководителям, специалистам, другим служащим
| Наименование показателей | Повыш. коэф-т за каждый случай |
| 1. Перевыполнение плановых заданий | до 0,2 |
| 2. Досрочное выполнение работ, сокращение сроков работ | 0,1-0,5 |
| 3. Сдача работ с оценкой отлично | 0,1-0,2 |
| 4. Подача рацпредложений | 0,1-0,2 |
| 5. Внедрение рацпредложений, мероприятий, дающих экономию трудовых и материальных ресурсов | до 0,25 |
| 6. Проявление инициативы в работе, способствующей повышению уровня механизации и сокращению ручного труда | 0,1-0,5 |
| 7. Совмещение профессий, выполнение обязанностей временно отсутствующего работника | 0,1-0,5 |
| 8. Личный вклад в обеспечение развития производства, внедрение прогрессивных технологий, повышение качества | 0,1-0,5 |
|
9. За моральные поощрения: объявление благодарности; вознаграждение грамотой занесение на Доску почета, в Книгу почета; присвоение почетных званий; награждение медалями, орденами |
0,1 0,15 0,2 0,25 0,3 |
Если в течение месяца работнику проставлено несколько понижающих и повышающих коэффициентов, то итоговый КТУ определяется по формуле
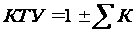 ,
(3.12)
где 1 - значение базового КТУ;
 - сумма понижающих
и повышающих
коэффициентов,
установленных
за месяц.
Снижение базового КТУ до нуля означает полное лишение работника распределяемой суммы приработка, премии, вознаграждения и т.д.
При распределении коллективного заработка за период, превышающий месяц (премии квартал, вознаграждения — за год и т. д.), работающего определяется как среднеарифметическая величина месячных КТУ.
Повышающие и понижающие коэффициенты устанавливаются (в табеле, специальном журнале и т. д.) в течение месяца по мере оценки трудовой деятельности исполнителей. Например, за нарушение трудовой и технологической дисциплины, техники безопасности.
После окончания месяца мастер (инженер по организации и нормированию труда) на основе проставленных работникам повышающих и понижающих коэффициентов определяет КТУ за месяц и заносит его в протокол, который выносится на обсуждение начальника.
При распределении коллективного заработка с применением КТУ минимальный размер заработной платы устанавливается, как правило, не ниже тарифной ставки рабочего, должностного оклада руководителя, специалиста или служащего за отработанное время, сдельной заработной платы.
Исключением являются случаи, предусмотренные статьей 71 ТК:
при невыполнении норм выработки, браке и простое не по вине работника заработная плата не может быть ниже 2/3 установленной ему тарифной ставки (оклада);
при невыполнении норм выработки не по вине работника оплата производится за фактически выполненную работу;
полный брак и простой по вине работника оплате не подлежат;
частичный брак по вине работника оплачивается по пониженным, в зависимости степени годности продукции, расценкам.
В целях стимулирования конечных результатов работы, снижения текучести и закрепления кадров, укрепления трудовой и исполнительской дисциплины организации, руководствуясь статьей 63 Трудового кодекса Республики Беларусь от 26 июля 1999 г. № 296-3 (в редакции от 7 мая 2007 г. № 219-3) (далее — ТК), практикуют выплату вознаграждения по итогам работы за год.
Вознаграждение выплачивается из средств фонда потребления, образованного за счет прибыли, остающейся в организации после налогообложения.
Положение о порядке и условиях выплаты вознаграждения (далее — Положение) является составной частью коллективного договора.
Вознаграждение выплачивается после подведения итогов финансово-хозяйственной деятельности за год.
Вознаграждение работникам начисляется исходя из следующих данных:
суммы средств, начисленных по итогам года на выплату вознаграждения;
численности работников, имеющих право на получение вознаграждения;
суммы полученной работниками за год заработной платы;
стажа непрерывной работы;
шкалы коэффициентов стажа непрерывной работы;
коэффициента трудового участия работающих (при необходимости).
Размеры вознаграждения, выплачиваемого отдельному работнику, целесообразно увязывать с результатами работы того структурного подразделения, в котором он работает.
Для этого необходимо сумму средств, выделяемую для выплаты вознаграждения работникам, поставить в зависимость от результатов работы соответствующего структурного подразделения. В величине этих средств должен учитываться трудовой вклад коллектива работников структурного подразделения в общий итог работы предприятия.
На практике результаты работы структурных подразделений могут выражаться коэффициентом трудового вклада (далее — КТВ) в общий итог работы организации.
Таблица 3.7 – Показатели работы подразделения за год
| Наименование показателя, % к прошлому году | Коэф-т: невыполнение(-), выполнение (+) |
| 1. Объем производства продукции (работ, услуг) | 0,05-0,1 |
| 2. Выработка на одного работающего | 0,05-0,1 |
| 3. Объем реализации продукции (работ, услуг) | 0,05-0,2 |
| 4. Несвоевременность выполнения подразделением плановых заданий (срыв графика производства) | 0,1 за каждый случай |
| 5. Нарушение сроков поставки запасных частей, сырья и материалов для изготовления продукции | 0,1 за каждый случай |
| 6. Нарушение технологических процессов производства; | 0,05-0,3 |
| 7. Невыполнение договорных обязательств по одной или нескольким позициям, предусмотренных коллективным договором (соблюдение условий охраны труда и т. п.) | 0,05-0,3 |
| 8. Наличие обоснованных претензий к работе подразделения со стороны смежных подразделений | 0,1-0,5 |
| 9. Перерасход энергоресурсов и сырья | 0,05-0,1 |
| 10. Снижение качества выпускаемой продукции и др. | 0,05-0,1 |
| 11. Несвоевременность выполнения подразделением плановых заданий (срыв графика производства) | 0,1-0,5 |
Базовый КТВ принимается равным единице. По результатам работы подразделений за год базовый КТВ увеличивается или уменьшается на коэффициенты, которыми выражается оценка выполнения подразделениями основных показателей. В таблице 3.7 приведен примерный перечень этих показателей и диапазон значений коэффициентов.
При наличии негативных фактов и нарушений премия не начисляется (или снимается часть премии).
Итоговый КТВ определяется по формуле:
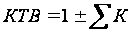 ,
(3.13)
где 1 - значение базового КТУ;
- сумма понижающих
и повышающих
коэффициентов,
установленных
подразделению.
Так, если подразделению по результатам работы за год установлен понижающий коэффициент (-0,05) и повышающие — (+0,05) и (+0,1), то итоговый КТВ будет равен:
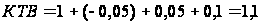 .
Вознаграждение выплачивается, как правило, в полном размере тем работникам, которые проработали в организации весь календарный год.
Проработавшие календарный год и уволившиеся из организации до момента выплаты вознаграждения имеют право на его получение в общем порядке в зависимости от стажа работы.
Строить шкалу коэффициентов стажа непрерывной работы следует с учетом конкретной обстановки в организации и таким образом, чтобы она максимально способствовала закреплению кадров на производстве и снижению их текучести.
За минимальный стаж непрерывной работы целесообразно принимать 1 год. На участках, где имеется особая необходимость в обеспечении стабильности кадров, а также для отдельных категорий работников, исходя из нужд производства, минимальный стаж может устанавливаться до одного года, но с тем условием, чтобы работник до конца календарного года непрерывно отработал не менее 6 месяцев.
Таблица 3.8 – Шкала коэффициентов стажа непрерывной работы
| Стаж непрерывной работы | 1-2 года | 3-5 лет | 6-10 лет | 11-15 лет | 16-20 лет | 21 год и свыше |
| Коэффициент стажа | 1,4 | 1,6 | 1,7 | 1,8 | 1,9 | 2 |
В последнее время все больше и больше отдается предпочтение новым видам техники. Поэтому особое внимание необходимо уделить материальному стимулированию работников инженерно-конструкторского бюро, а также, учитывая современные условия отрицательного спроса на продукцию завода, работников отдела сбыта. Так, например, сотрудники отдела продаж, от которых непосредственно зависит объем реализации, работают на постоянных и крайне низких окладах. Необходимо заинтересовать работников данных групп материальным вознаграждением, непосредственно связанным с их трудовыми достижениями по реализации продукции, выходом на новый рынок сбыта.
Подводя итоги, следует сказать о том, что наибольший мотивирующий эффект любой системы стимулирования достигается в случае понимания сотрудниками принципов и правил всех действующих в организации форм материального и материального стимулирования. Это состояние соблюдается при следующих условий:
- сотрудники знают правила начисления и действующую структуру заработной платы (причем эти правила не только фиксируются в регламентирующих документах, но и разъясняются сотрудникам в устной форме непосредственными руководителям и/или специалистами службы управления персоналом);
- сотрудники знают критерии оценки их результатов труда и знают результаты этой оценки по итогам отчетного периода (аналогично, эти критерии и результаты оценки не только зафиксированы документально, но и сотрудник получил разъяснение, как по критериям оценки, так и по результатам оценки за конкретный период работы);
- сотрудники знают и понимают, какое трудовое поведение стимулируется предприятием на нематериальном уровне (есть соответствующие документы, проводится разъяснительная работа, есть наглядные примеры: благодарности, доска почета).
Разработанная система материального стимулирования позволяет установить зависимость оплаты труда как от индивидуальных результатов труда, так и от результатов работы подразделения или предприятия в целом с учетом степени вклада каждого сотрудника.
Система в рамках штатного расписания позволяет учесть различия в уровне сложности выполняемой работы, даже если это одинаковые должности в подразделении. Она позволяет учитывать индивидуальные профессиональные, личностные, деловые способности, типы трудовой мотивации каждого из участников бизнес-процесса. В этом смысле концепция создает прекрасные предпосылки для перехода на контрактную форму оплаты труда любого из сотрудников организации.
Так, использование более эффективной системы стимулирования, приведет к росту производительности труда, что является большим резервом снижения затрат на единицу продукции.
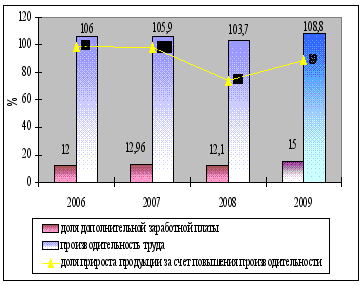
Рисунок 3.3 – Динамика производительности труда
Средства, направленные на премирование и поощрение за результаты труда, перераспределятся между работниками. И поэтому фонд заработной платы останется на прежнем уровне (без учета инфляции).
Изменение себестоимости в процентах за счет заработной платы определяются по формуле:
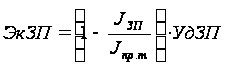 ,
(3.14)
где
 - индекс заработной
платы;
 - индекс
производительности
труда;
 - удельный
вес заработной
платы в издержках
предприятия,
%.
Так как посчитать реально возможную производительность труда вследствие применения новой системы материального стимулирования невозможно, предположим рост производительность труда на 5 % по сравнению с 2008 годом. Средняя заработная плата не изменится, удельный вес заработной платы примем на уровне 2008 года (7,78 %).
Тогда экономия составит:
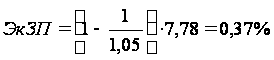 .
В денежном
выражении
экономия равна
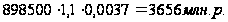
3.3 Экономия энергоресурсов на предприятии
На предприятии большое внимание уделяется экономии энергоресурсов, сырья и материалов. Энергосбережение и рациональное использование ресурсов является приоритетным направлением в снижении себестоимости выпускаемой продукции, т.к. используются в больших объемах, а цены постоянно растут. В исполнение директивы президента Республики Беларусь № 3 «Об экономном и бережливом использовании топливно-энергетических ресурсов» от 14.06.2007 г. на ПО «БелАЗ» была разработана программа по энергосбережению на 2009 год. Она согласована с департаментом по энергоэффективности Государственного комитета по стандартизации Республики Беларусь и утверждена Министерством промышленности Республики Беларусь. Целевой показатель по энергосбережению на 2009 г. запланирован в размере 14 процентов.
Таблица 3.9 – Потребление топливно-энергетических ресурсов на ПО «БелАЗ»
| Наименование показателя | 2007 г. | 2008 г. | 2009 г. |
| Потребление топливно-энергетических ресурсов, ТУТ | 51 403 | 46 520 | 43 185 |
| Темп потребления топливно-энергетических ресурсов, % | 102,6 | 90,5 | 92,8 |
| Показатель энергосбережения, % | 4,1 | 14,5 | 14 |
Для выполнения программы по энергосбережению на 2009 год необходимо приобрести, установить и ввести в эксплуатацию когенерационную установку мощностью 1 МВт. Ее использование позволит снизить стоимость 1 кВт/ч, а также сократить потери при передаче тепловой энергии. Экономия составит 300 т.у.т (тонн условного топлива), годовой экономический эффект - 92 миллиона рублей. Окупится эта установка за шесть лет.
Будут заменены неэкономичные котлы котельной № 2 с низким коэффициентом полезного действия на более эффективные. Экономия составит 270 т.у.т., годовой экономический эффект превысит 80 миллионов рублей.
Тепловая реабилитация обмуровки двух термических печей позволит сэкономить 18 т.у.т. Годовой экономический эффект составит 6 миллионов рублей.
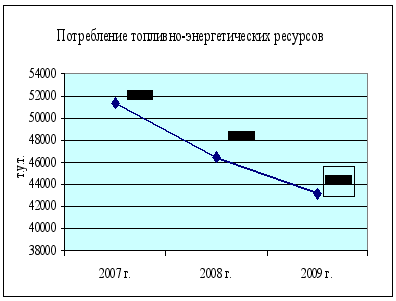
Рисунок 3.2 – Динамика потребления топливно-энергетических ресурсов
Проведение реконструкции тепловых узлов с внедрением высокоэффективных энергосберегающих теплообменников в оздоровительном центре «Дудинка», дворце культуры и производственном корпусе № 5 даст экономию в размере 85 т.у.т. Годовой экономический эффект – 26 миллионов рублей.
Необходимо также повысить энергоэффективность действующих технологий, оборудования и материалов, задействованных в производстве; внедрить малозатратные оргтехмероприятия.
Предстоит установить и ввести в эксплуатацию механизированный склад стержней, что позволит сэкономить 50 т.у.т. Годовой экономический эффект -15 миллионов рублей.
Нужно также внедрить автоматические системы управления освещением, энергоэффективные осветительные устройства, секционное разделение освещения (при затратах в 21 миллион рублей экономия составит 41 т.у.т), а также автоматические регулирующие устройства конденсаторных установок (годовой экономический эффект - 43 миллиона рублей).
Будет установлено 250 светодиодных ламп мощностью 2 Вт на троллеях взамен ламп накаливания мощностью 25 Вт. Также будет установлено 600 энергосберегающих ламп мощностью 120 Вт взамен ламп накаливания мощностью 700 Вт. Так при затратах на покупку энергосберегающих ламп 3,24 млн.р. ежегодная экономия на электроэнергии составит 412 млн.р.
Будет заменено оборудование на компрессорной №1 на современное энергоэкономичное (при этом годовой экономический эффект достигнет 14 миллионов рублей).
Предусмотрена замена энергоемких сварочных выпрямителей на энергоэффективные (GLC-556C) – 40 штук. Приобретены и введены в эксплуатацию теплогенераторы типа KID 30М непрямого нагрева на пропан-бутане вместо калориферов для обогрева и сушки строящихся и ремонтируемых помещений.
Предстоит произвести замену насосов оборотного водоснабжения в ТГЦ на энергоэкономичное, что позволит добиться годового экономического эффекта в размере 23 миллионов рублей; также заменить насосы оборотного водоснабжения в экспериментальном цехе на энергоэкономичные с годовым экономическим эффектом в 4 миллиона рублей. Мероприятия по увеличению использования местных видов топлива, отходов производства, вторичных энергоресурсов запланирована установка комплекса для сушки и термообработки пиломатериалов на базе тепловоздушного агрегата ТВО-1Т, использующего в качестве топлива отходы деревообработки.
Таблица 3.10 – Основные мероприятия по экономии энергоресурсов
| Наименование мероприятия | Экономия, млн.р. | |
| 1 | 2 | |
| 1. Установка когенерационной установки мощностью 1 МВт | 92 | |
| 2. Замена неэкономичных котлы котельной № 2 с низким коэффициентом полезного действия на более эффективные | 80 | |
| 3. Тепловая реабилитация обмуровки двух термических печей | 6 | |
| 4. Реконструкция тепловых узлов с внедрением высокоэффективных энергосберегающих теплообменников в ОЦ «Дудинка», ДК и производственном корпусе № 5 | 26 | |
| 5. Ввод в эксплуатацию механизированный склад стержней, | 15 | |
| 6. Внедрение автоматической системы управления освещением, энергоэффективных осветительных устройств, секционного разделение освещения | 21 | |
| 7. Установка автоматического регулирующего устройства конденсаторных установок | 43 | |
| 8. Замена оборудования на компрессорной №1 на современное энергоэкономичное | 41 | |
| 9. Замена энергоемких сварочных выпрямителей на энергоэффективные (GLC-556C) | ||
| 10. Замена насосов оборотного водоснабжения в ТГЦ на энергоэкономичные | 23 | |
| 11. Замена насосов оборотного водоснабжения в экспериментальном цехе на энергоэкономичные | 4 | |
| 12. Замена ламп накаливания на энергосберегающие | 412 | |
| 13. Прочие мероприятия оргтехплана | 233 | |
| Всего | 996 | |
Как видно из таблицы 3.10, при выполнении программы энергосбережения 2009 года будет сэкономлено 3 335 тонн условного топлива, годовая экономия составит 996 миллионов рублей.
3.4 Снижение общехозяйственных расходов по статье «пожарная и сторожевая охрана»
В результате анализа динамики и структуры общехозяйственных расходов на ПО «Белорусский автомобильный завод» была выявлена большая доля затрат на содержание противопожарной и сторожевой охраны. Так, в 2008 году затраты по данной статье составили 1 450 млн.р. или 5,53 % в структуре общецеховых расходов.
С целью сокращения данных расходов предлагаю внедрить на предприятии интегрированную систему безопасности, которая состоит из охранно-пожарной сигнализации, системы контроля доступа и системы видеонаблюдения.
Данная система безопасности не только решает основные задачи, но и способствует повышению трудовой дисциплины, автоматизирует кадровый учет.
Каждый цех и кабинет административного здания оборудуются пожарной и охраной сигнализацией, а также камерами видеонаблюдения. На территории завода также устанавливаются камеры видеонаблюдения, которые в ночное нерабочее время используются в качестве детекторов движения для охраны периметра.
Видеокамеры, установленные на территории организации и внутри зданий, оказывают сдерживающее воздействие на сотрудников и посетителей, предотвращая акты хищений и вандализма. Видеокамеры также позволяют сотрудникам службы охраны оперативно оценить ситуацию в случае возникновения тревоги. Видеокамеры, установленные в кабинетах сотрудников и в цехах, создают эффект присутствия руководителя.
При возникновении тревожной ситуации информация с камер видеонаблюдения выводится на компьютер дежурного охранника.
Информация с видеокамер также выводится на компьютер руководителя в режиме «прозрачное здание». Руководитель имеет возможность проконтролировать работу своих сотрудников.
Так как на предприятии уже установлены электронные турникеты и введены в действие бесконтактные карты доступа (пропуска), то с установкой дополнительного программного обеспечения «Учет рабочего времени» PERCo-SM07 будет осуществляться автоматизированный учет рабочего времени. Вся информация будет отображаться на компьютере бухгалтера. Когда сотрудник подносит карту к